

От днес избираме подфонд за втората пенсия. Какво трябва да знаем?

 Обновена 14:40ч., 01.09.2026


От днес до 30 ноември всеки работещ ще има възможността да избере с какъв инвестиционен риск да бъдат управлявани пенсионните му спестявания за т.нар. „втора пенсия“ в частните пенсионни фондове. Промяната е част от мултифондовата система в допълнителното задължително и доброволно пенсионно осигуряване, която влиза в сила на 1 януари 2027 г.
Досега средствата на всички осигурени лица се инвестираха по единен модел, независимо дали човек е в началото на професионалния си път или е близо до пенсиониране. От догодина обаче натрупаните средства по индивидуалните партиди в универсалните пенсионни фондове ще могат да се управляват според възрастта, инвестиционния хоризонт и предпочитанията на осигурените лица.
Какво представлява мултифондовият модел?
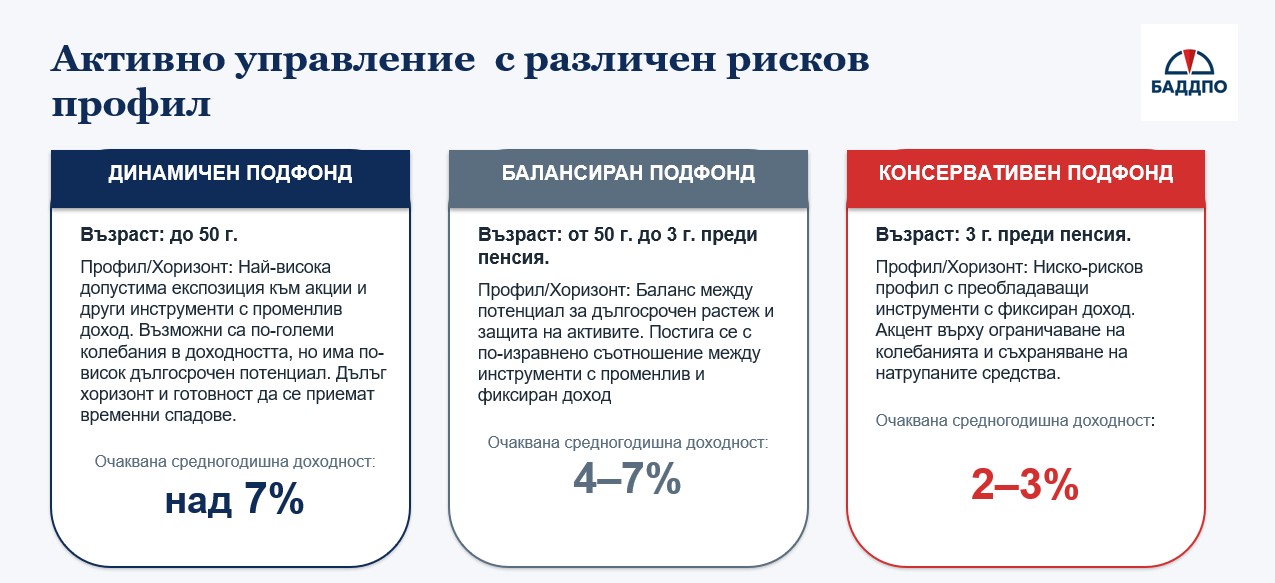
Мултифондовият модел въвежда три типа подфондове в универсалния пенсионен фонд с различен инвестиционен профил – динамичен, балансиран и консервативен.
Динамичният подфонд предполага по-активно управление и по-широк набор от инвестиционни възможности, което създава потенциал за по-висока доходност, но е свързано и с по-големи рискове, произтичащи от движението на капиталовите пазари. До 90 на сто от активите му ще бъдат инвестирани във финансови инструменти с променлив доход (например акции). Той е препоръчителен за лицата до 50-годишна възраст.
Балансираният подфонд до голяма степен запазва инвестиционния режим, който действа в момента. До 55 на сто от активите му ще бъдат инвестирани във финансови инструменти с променлив доход. Той е препоръчителен за хора над 50-годишна възраст до три години преди навършване на възрастта за пенсиониране.
Основната цел на консервативния подфонд е съхраняването на натрупаните пенсионни спестявания непосредствено преди пенсиониране. Преминаването в него е задължително за всички работещи, на които им остават три години до достигане на пенсионната възраст, като при него инвестиционните рискове са в значително по-малка степен. До 25 на сто от активите му ще бъдат инвестирани във финансови инструменти с променлив доход.
С въвеждането на мултифондовете във втория пенсионен стълб, очакваната средногодишна доходност в динамичния подфонд е над 7%, в балансирания – между 4% и 7%, а в консервативния – 2-3%, съобщиха на пресконференция от Българската асоциация на дружествата за допълнително пенсионно осигуряване.
„За първи път от въвеждането на тристълбовия пенсионен модел преди 25 години, хората получават възможност да изберат как да бъдат управлявани личните им спестявания за втора пенсия“, каза председателят на УС на Българската асоциация на дружествата за допълнително пенсионно осигуряване Евелина Милтенова.
Досега един и същ инвестиционен подход важеше за всички – независимо дали човек е на 25 години или е близо до пенсия. Въпреки това, дружествата са успели дългосрочно да компенсират инфлацията, а през последните три години и половина по партидите на всички осигурените е била разпределена рекордната доходност от 3,4 млрд. евро. С нея общо активите на дружествата възлизат на 17 млрд. евро.
„От момента на започването си на трудово осигуряване хората ще попадат в динамичния профил, автоматично ще бъдат премествани в балансиран, когато навършат 50 години, а три години преди пенсиониране ще попадат в консервативния профил“, обясни на пресконференция Светла Несторова, член на УС на Българската асоциация на дружествата за допълнително пенсионно осигуряване и главен изпълнителен директор на ПОК "Доверие".
По думите й, законът предвижда хората да направят своя избор и ако искат по-дълго да бъдат осигурен в динамичен подфонд, могат да го направят дори и да са на възраст над 50 години. Ако хората не искат да поемат пазарен риск, те могат да предпочетат от първия си работен ден да бъдат включени в консервативен подфонд, където парите им по-скоро ще се съхранят, отколкото да се увеличат.
Освен това, осигуреното лице може да променя всяка година своя избор както на дружеството, което управлява неговите активи, така и на начина, по който да бъдат управлявани в различни подфондове.
От бранша успокояват, че партидите на хората не могат да изчезнат при никакви обстоятелства, защото личните партиди изцяло се наследяват. Нещо повече, дружествата са длъжни да гарантират размера на първата пенсия, която ще бъде отпусната.
Създаването на подфондове в доброволния пенсионен фонд ще бъде по свободна преценка на пенсионното дружество (дали да създаде подфондове и ако да – какви и колко). Ако се създават подфондове, то задължително ще трябва да бъде създаден балансиран подфонд.
До края на ноември избираме кой подфонд да управлява средствата ни
До 30 ноември всеки работещ, роден след 31 декември 1959 г., ще трябва да реши кой подфонд да управлява натрупаните от него/нея средства за втора пенсия. Това става с подаване на заявление по образец до пенсионното дружество, управляващо универсалния пенсионен фонд, в който човекът се осигурява. След като бъде информиран за различните варианти, осигуреното лице ще може да изберете конкретен подфонд (но ако му/й остават три или по-малко години до възрастта за пенсиониране, то той/тя задължително участва в консервативен подфонд). Едва след това се пристъпва към сключване на осигурителен договор.
Важно е да се уточни, че ако хората не изберат конкретен подфонд, те ще бъдат разпределени автоматично според възрастта им (до 50 г. – в динамичен подфонд, от 50 до три години преди пенсиониране – в балансиран подфонд, и от навършване на възраст, с три години по-ниска от възрастта за пенсиониране – в консервативен подфонд). Осигурените могат да променят избора си на всеки 12 месеца.
Ако не знаете в кой универсален пенсионен фонд отиват осигурителните ви вноски за втора пенсия, можете да направите справка в Националната агенция за приходите чрез електронната услуга „Проверка на пенсионен фонд“. За справката е необходим валиден персонален идентификационен код (ПИК) или квалифициран електронен подпис (КЕП).
Към момента в Комисията за финансов надзор са регистрирани девет пенсионно-осигурителни дружества, откъдето всеки осигурен може да потърси допълнителна информация:
Пенсионноосигурителна компания „Доверие“ АД;
Пенсионноосигурителна компания „Съгласие“ АД;
ДСК Родина - пенсионно осигуряване;
„Пенсионноосигурителна компания ОББ“ ЕАД (ОББ Пенсионно осигуряване);
Пенсионноосигурително акционерно дружество „ЦКБ-Сила“;
„ЛЕВ ИНС пенсионно осигуряване“ АД.
От бранша очакват новият модел да създаде условия за по-ефективно управление на пенсионните спестявания, по-висока доходност в дългосрочен план и потенциално по-висок размер на допълнителната пенсия.
Втората пенсия се наследява
Така наречената „втора пенсия“ се отпуска от частните универсални пенсионни фондове, в които се осигурява всеки българин, роден след 1959 година. Вноската в тези фондове е 5% от осигурителния доход като средствата се трупат в персонална партида, която се увеличава с постигнатата от пенсионните дружества доходност. Спестяванията в УПФ са гарантирани и се наследяват на 100% от деца, съпруг/а или други наследници, ако осигуреният почине, преди да е започнало изплащането на пенсия.
Размерът на пенсията, отпускана от универсален фонд, зависи от размера на спестяванията в индивидуалната партида и се определят от два фактора: размерът на спестяванията от осигурителни вноски и постигната доходност по партидата ви, която зависи от начина на управление. С мултифондовете се очаква по-висока доходност, съответно и по-високи втори пенсии.
От Българската асоциация на дружествата за допълнително пенсионно осигуряване дадоха пример с човек с висше образование, който сега започва да се осигурява за втора пенсия в УПФ, когато той/тя се пенсионира на 65-годишна възраст при пълен период на осигуряване от 40 години, при средна работна заплата от 1440 евро за второто тримесечие на 2026 г. по данни на НСИ, 5% средногодишна доходност и 2% годишна индексация на заплатата, в края на периода осигуреното лице ще има натрупани над 139 000 евро. Това по техни изчисления означава, че въпросният човек ще може да разчита на 780 евро пожизнена пенсия от мултифондовете.
Как ще се променят таксите на пенсионните дружества?
Владислав Русев, член на УС на Българската асоциация на дружествата за допълнително пенсионно осигуряване и главен изпълнителен директор на Пенсионно осигурително дружество „Алианц България“, обясни, че за 10 години таксите върху вноските на активите на задължителните фондове намаляват повече от два пъти.
Понастоящем пенсионните дружества събират две основни такси във връзка с дейността на УПФ и ППФ, чийто максимален размер е определен в Кодекса за социално осигуряване: удръжка от всяка осигурителна вноска – до 3,75 % от вноската; и инвестиционна такса – до 0,75 % годишно от стойността на нетните активи на фонда. Законът обаче предвижда намаляване с около 50% на максималния размер на удръжката от всяка осигурителна вноска, а таксата за управление да се обвързва и с постигнатия инвестиционен резултат.
„Това е част от промяната и е начин, по който те ще станат по-ефективни. В момента таксата от всяка вноска, която предвижда Кодекса за социално осигуряване, е 3,75%. Тя ще намалее до 2,1% след 10 години. Това се получава, защото законът задължава дружествата за всяка постъпила такса да отделят 2% капитал. Тоест, за всяко евро, което постъпва като актив в пенсионните фондове трябва да се държи 2 цента капитал, и по този начин ще се осигурява капиталовата адекватност“, каза Владислав Русев.
Наред с това има и инвестиционна такса за управление на активите от 0,75% годишно върху активите на пенсионните фондове. Тази такса също започна да намалява, тя става двукомпонентна - фиксираната част, която е процент от нетните активи намалява - за динамичния подфонд след 10 години тя става 0,2%. Въвежда се и компонент, който в края на този цикъл намалява и е бъде 6% от постигнатата положителна доходност на дружеството от инвестиране на активите, обясни още той.
От бранша очакват, че при 100% служебно разпределение на хората в подфондове над 60% от активите на осигурените хора ще отидат в динамичния подфонд, около 15% ще са в консервативния, останалите ще са в балансирания подфонд.
Как ще се гарантира предвидимост на доходите?
Около три години преди пенсиониране средствата на осигуреното лице се прехвърлят в консервативен подфонд, за да бъдат предпазени от резки пазарни колебания точно в най-чувствителния момент – преди отпускането на пенсията. След това, при достигане на пенсионна възраст се определя началният размер на пожизнената пенсия. От 1 януари 2027 г. този размер вече ще бъде гарантиран – веднъж отпусната, пенсията няма да може да пада под първоначално определената сума, дори при неблагоприятни движения на финансовите пазари. Отговорността за това ще бъде на пенсионните дружества, които ще са длъжни да осигуряват необходимите средства за изплащането.
Призивът на пенсионните дружества е хората да се информират, да проверят къде е партидата им и какви са натрупванията по нея и тогава да вземат решение.
Автор: Анелия Тодорова
Ключови думи
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Облаци и валежи в края на работната седмица
Общество | Обновена 07:30ч., 25.09.2026
Цитат на деня
Цитат на деня |
Обновена 00:31ч., 25.09.2026
На днешната дата, 25 септември. Имен ден празнува Сергей
На днешната дата |
Обновена 00:04ч., 25.09.2026
Румъния премахва таксите за преминаване по Дунав мост от 1 октомври
Икономика |
Обновена 20:38ч., 24.09.2026
При разкопки на остров Сите: Френски археолози откриха рожденото място на град Париж
Свят |
Обновена 20:00ч., 24.09.2026
При разкопки на остров Сите: Френски археолози откриха рожденото място на град Париж
Свят |
Обновена 20:00ч., 24.09.2026
Румъния премахва таксите за преминаване по Дунав мост от 1 октомври
Икономика |
Обновена 20:38ч., 24.09.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Нидерландия потвърди завръщането си на „Евровизия“, докато Испания обмисля да продължи бойкота
ЕС |
Обновена 15:00ч., 24.09.2026
Марк Зукърбърг представи нови VR очила и специално устройство с изкуствен интелект
Технологии |
Обновена 17:20ч., 24.09.2026
ЕЦБ: Възходът на китайската индустрия удря тежко германските производители
Икономика |
Обновена 11:10ч., 23.09.2026
На днешната дата, 25 септември. Имен ден празнува Сергей
На днешната дата |
Обновена 00:04ч., 25.09.2026
„Манчестър Юнайтед“ обяви продажба на парчета от тревата на стадиона си „Олд Трафорд“
Спорт |
Обновена 19:30ч., 24.09.2026

Коментари
Няма въведени кометари.