

Финанси
|Компании
|Енергетика
|Икономика
|Ръст на борсите в Европа на фона на силните корпоративни отчети*
 Обновена 13:20ч., 12.11.2026


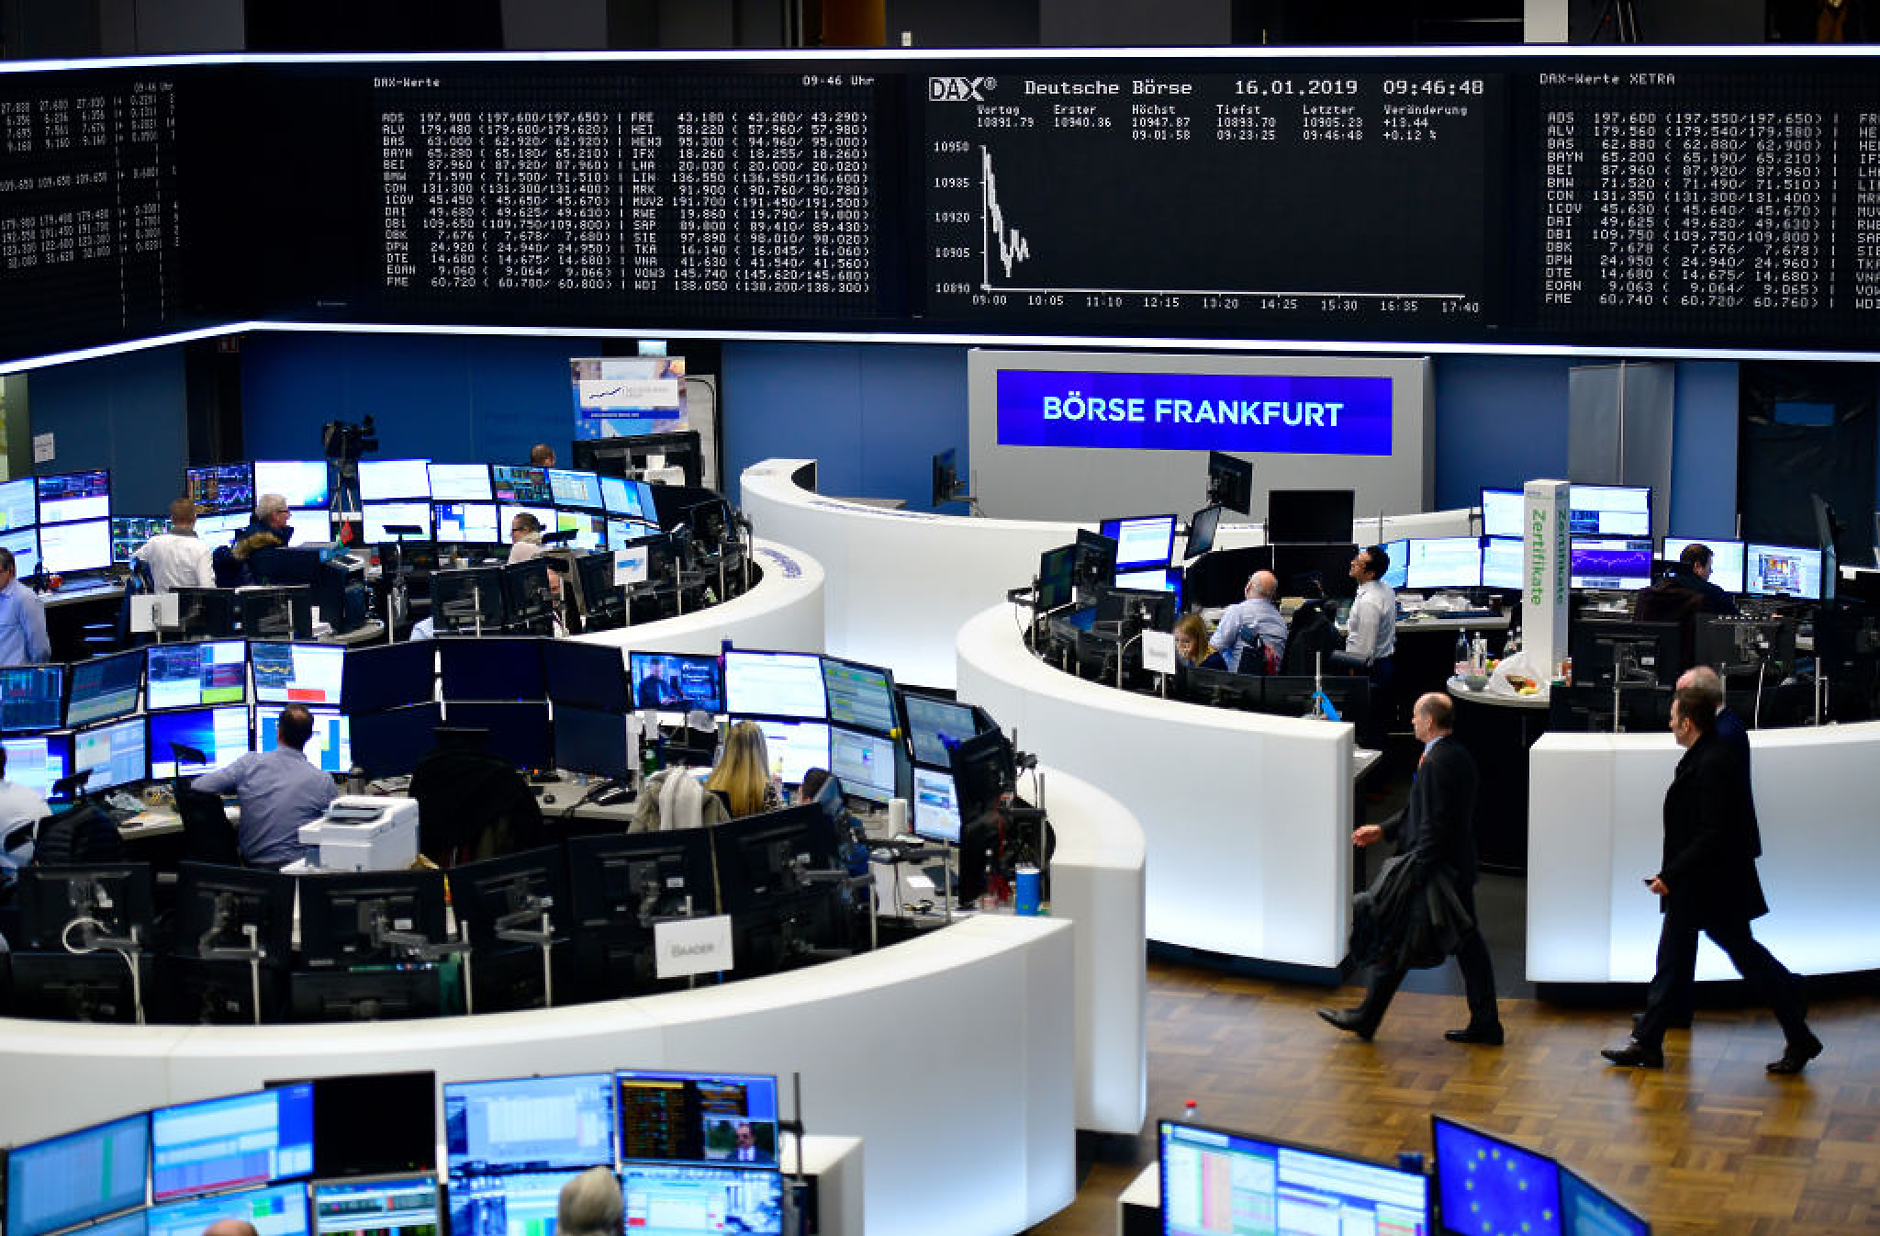
Европейските борсови индекси регистрираха повишения в четвъртък, подкрепени от от силните корпоративни отчети, отслабването на геополитическото напрежение и пренасочването на инвеститорския интерес – далеч от акциите, свързани с изкуствения интелект (ИИ) в Азия и САЩ, пише Ройтерс.
Общоевропейският индекс STOXX 600 отчете ръст от 2,47 пункта, или 0,37%, до 665,52 пункта. Германският показател DAX се повиши с 204 пункта, или 0,77%, до 26 867 пункта. Водещият индекс на Лондонската борса FTSE 100 напредна с 33,55 пункта, или 0,31%, до 10 896,02 пункта. Френският измерител CAC 40 се повиши с 54,17 пункта, или 0,65%, до 8 387,04 пункта.
През последните седмици акциите бяха подкрепени от силни корпоративни резултати, въпреки опасенията, свързани с инфлацията и повишаването на лихвените проценти. Същевременно спадът на цените на петрола – ключов разход за вноса в Европа, под 100 долара за барел, на фона на намаляващото напрежение между САЩ и Иран, допълнително подобри пазарните нагласи.
„Изявлението на Доналд Тръмп и очакването, че ескалация в Иран е по-малко вероятна, се превърнаха в основен двигател за възстановяване на апетита към риск в световен мащаб, и по-специално в Европа“, коментира Марк Прескет, старши портфолио мениджър в Morningstar Wealth Europe. Той отбеляза също, че устойчивостта на печалбите е изненадала мнозина.
Според данни на LSEG, компаниите от индекса STOXX 600 са напът да отчетат ръст на тримесечните печалби от 25% – най-силното тримесечно представяне за последните четири години, като основен принос за това имат енергийните дружества.
Акциите на Siemens поскъпнаха с 3,25%, след като индустриалната технологична група повиши прогнозата си за растеж, докато книжата на фармацевтичната компания Merck отбелязаха ръст от 2,11%, след като тя увеличи прогнозата си за печалбата за 2026 г. за трети път през тази година.
По-слабата експозиция на Европа към акции, свързани с изкуствения интелект, също допринесе за по-доброто ѝ представяне спрямо пазарите в Азия и САЩ. Инвеститорите все по-често поставят под въпрос устойчивостта на инвестициите в сектора на ИИ, предвид високите оценки на компаниите, разходите, финансирани чрез дълг, както и перспективата за по-строг законодателен контрол след убедителното представяне на Демократическата партия на междинните избори.
„Европейският пазар включва различен тип компании – с по-голяма експозиция към бизнеса, насочен към крайните потребители, индустриалния сектор и финансовите услуги. Това допринесе за по-доброто представяне в период, в който технологичните акции претърпяха сериозен спад“, коментира Прескет.
Индексът STOXX 600 е нараснал с близо 5% от началото на тримесечието, докато S&P 500 се е понижил с 0,4%. Според анализатори от Societe Generale, 13 от 20-те сектора, включени в бенчмарка, са се представили по-добре от самия индекс след междинните избори.
Не всички сектори обаче участват в това рали. Акциите на компании за луксозни стоки (STXLUXP) и автомобилните производители (SXAP) се нареждат сред най-слабо представящите се, като от началото на годината са отбелязали спад от над 16%.
Секторът на луксозните стоки е изправен пред отслабващо търсене на ключовия пазар в Китай, докато автомобилни производители като Volkswagen и Volvo претърпяха едни от най-сериозните удари по печалбите си през това тримесечие на фона на засилващата се конкуренция от страна на китайските производители на електрически превозни средства.
Налице са и опасения, свързани с високия държавен дълг в страни като Франция и Италия, особено с оглед на предстоящите ключови избори догодина. Това би могло да подложи на изпитание устойчивостта на европейските акции, които доскоро отбелязваха рекордни нива.
Ръст в САЩ
Борсовите индекси на Уолстрийт се оцветиха в зелено в сряда, подкрепени от рязък скок при акциите на CoreWeave и възстановяване на Nvidia след две поредни сесии на спад за производителя на чипове, пише CNBC.
Промишленият индекс Dow Jones отчете ръст от 254,6 пункта, или 0,49%, до 52 486,49 пункта. Широкообхватният показател S&P 500 се повиши с 98,45 пункта, или 1,31%, до 7 619,38 пункта. Индексът на високотехнологичните дружества Nasdaq напредна с 400,32 пункта, или 1,6%, до 25 466,19 пункта.
Акциите на CoreWeave скочиха с 24,71%, след като компанията отчете приходи за третото тримесечие, които надминаха очакванията на анализаторите. Освен това CoreWeave повиши прогнозите си за оперативната печалба и приходите за 2026 г.
Междувременно акциите на Nvidia поскъпнаха с 2,92%, след като в началото на седмицата бяха спаднали с близо 10% – период, в който главният изпълнителен директор Дженсън Хуан потвърди, че е имал връзка с бизнесдама, за която се предполага, че го е шпионирала в полза на Пекин. Спадът при Nvidia натежа върху пазара във вторник, като основните индекси приключиха сесията на червено.
Компанията за изкуствен интелект Anthropic обяви във вторник – в актуализиран документ до Комисията по ценните книжа и борсите (SEC), че ще предложи 825 милиона акции в рамките на първично публично предлагане (IPO), планирано за следващата седмица. Това може да доведе до пазарна оценка на петгодишната компания в размер до 1,4 трилиона долара.
„Позитивните настроения, породени от резултатите на CoreWeave и търсенето около IPO-то на Anthropic, оказват подкрепа на цялата екосистема“, коментира пред CNBC Рос Мейфийлд, инвестиционен стратег в Baird Private Wealth Management. „Пазарите продължават да коригират прекомерния спад от миналата седмица, като сега по-изчистените пазарни позиции действат като двигател за растеж, а много от акциите в сектора на изкуствения интелект предлагат атрактивни оценки и перспективи за печалбите в краткосрочен план.“
Във вторник акциите поевтиняха, след като данните за инфлацията през октомври се оказаха по-високи от очакваното. Това възроди очакванията, че Федералният резерв отново ще повиши лихвените проценти на последното си заседание за годината през декември. Индексът на потребителските цени се е повишил с 0,4% на месечна база през октомври, надхвърляйки прогнозите на икономистите.
Председателят на Федералния резерв в Чикаго Остън Гълсби изрази сериозна загриженост относно тези последни данни за инфлацията. „Това е поредният тревожен доклад – граничещ със смущаващ“, заяви Гълсби във вторник в интервю за „PBS NewsHour“.
Според инструмента FedWatch на CME Group, след публикуването на данните от Министерството на труда, очакванията за повишение на лихвените проценти с четвърт процентен пункт през следващия месец са нараснали до около 90%.
Загуби в Азия
В четвъртък азиатските акции попаднаха под натиск, тъй като несигурността около ръководството на Nvidia разклати пазарните нагласи, свързани с изкуствения интелект. Същевременно инвеститорите следяха тенденцията към преориентиране към местни доставчици на полупроводници в Китай, на фона на засиления контрол от страна на САЩ върху този сектор, пише Investing.com
Водещият индекс на Токийската фондова борса NIkkei 225 отчете спад от 429,23 пункта, или 0,7%, до 60 819,36 пункта.
Южнокорейският показател Kospi се понижи с 32,63 пункта, или 0,61%, до 5 342,73 пункта.
Акциите на китайските компании за полупроводници поскъпнаха, след като засиленият американски контрол подхрани очакванията, че Пекин и местните технологични фирми ще ускорят усилията си за намаляване на зависимостта от чуждестранни доставчици на чипове.
Акциите на Semiconductor Manufacturing International Corp. (SMIC), търгувани в Шанхай, поскъпнаха с 2,2%. Цената на книжата на Hua Hong Semiconductor отбелязаха ръст от 2,11%, а производителят на оборудване за чипове NAURA Technology отчете ръст от 1,99%.
На този фон в континентален Китай бенчмаркът Shanghai Composite записа спад от 24,81 пункта, или 0,67%, докато индексът Shenzhen Composite загуби 35,29 пункта от стойността си, или 1,62%, достигайки ниво от 2 148,67 пункта. Хонконгският показател Hang Seng се понижи с 307,37 пункта, или 1,26%, до 24 008,55 пункта.
Австралийският бенчмарк ASX 200 загуби 6,4 пункта от стойността си, или 0,07%, достигайки ниво от 9 146,8 пункта.
У нас
Индексите на Българската фондова борса (БФБ) записаха предимно понижения в ранната търговия. Основният индекс SOFIX отчете спад от 3,03 пункта, или 0,14%, до 2 099,65 пункта. BGBX40 се понижи с 0,92 пункта, или 0,30%, до 310,94 пункта. BGTR30 напредна с 1,24 пункта, или 0,10%, до 1 269,99 пункта. BGREIT се понижи с 1,72 пункта, или 0,71%, до 241,90 пункта.
*Информацията е актуална към 13:10 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Ръст на борсите в Европа на фона на силните корпоративни отчети*
Финанси | Обновена 13:20ч., 12.11.2026
12 станаха жертвите от двете катастрофи на магистрала „Тракия“
Общество |
Обновена 13:00ч., 12.11.2026
Естония иска Кая Калас и Антониу Коща да представляват Европа в преговорите за Украйна
Свят |
Обновена 12:40ч., 12.11.2026
Дейвид Камерън съветва Анди Бърнам да не се стреми към повторно присъединяване към ЕС
Политика |
Обновена 12:20ч., 12.11.2026
Вицепрезидентът Ванс обмисля лични разговори с служител на иранските спецслужби
Свят |
Обновена 12:00ч., 12.11.2026
Променят движението на трамваи № 7 и № 27 заради ремонт тази събота и неделя
Общество |
Обновена 15:00ч., 11.11.2026
Времето: Жълт код за силен вятър е обявен в 22 области
България |
Обновена 07:30ч., 12.11.2026
Пет държави от ЕС искат Великобритания да плаща за достъп до европейския електроенергиен пазар
ЕС |
Обновена 16:30ч., 10.11.2026
Проклятието на знанието
Техники за успех |
Обновена 00:37ч., 12.11.2026
Fibank понижава лихвата по жилищен кредит „Право на избор“ до 2,15%
Финанси | Advertorial |
Обновена 12:10ч., 11.11.2026
Коледните добавки от 50 евро ще бъдат изплатени в края на ноември
България |
Обновена 12:40ч., 09.11.2026
На днешната дата, 12 ноември. Рождениците днес
На днешната дата |
Обновена 00:04ч., 12.11.2026
Зеленски: Напредъкът в преговорите зависи до голяма степен от това как американците разговарят с Русия
Свят |
Обновена 08:40ч., 12.11.2026


Коментари
Няма въведени кометари.