

Финанси
|Компании
|Енергетика
|Икономика
|ЕЦБ: При заемите, свързани с изкуствен интелект, се наблюдават „исторически паралели“ с ипотечния балон
 Обновена 19:00ч., 18.11.2026


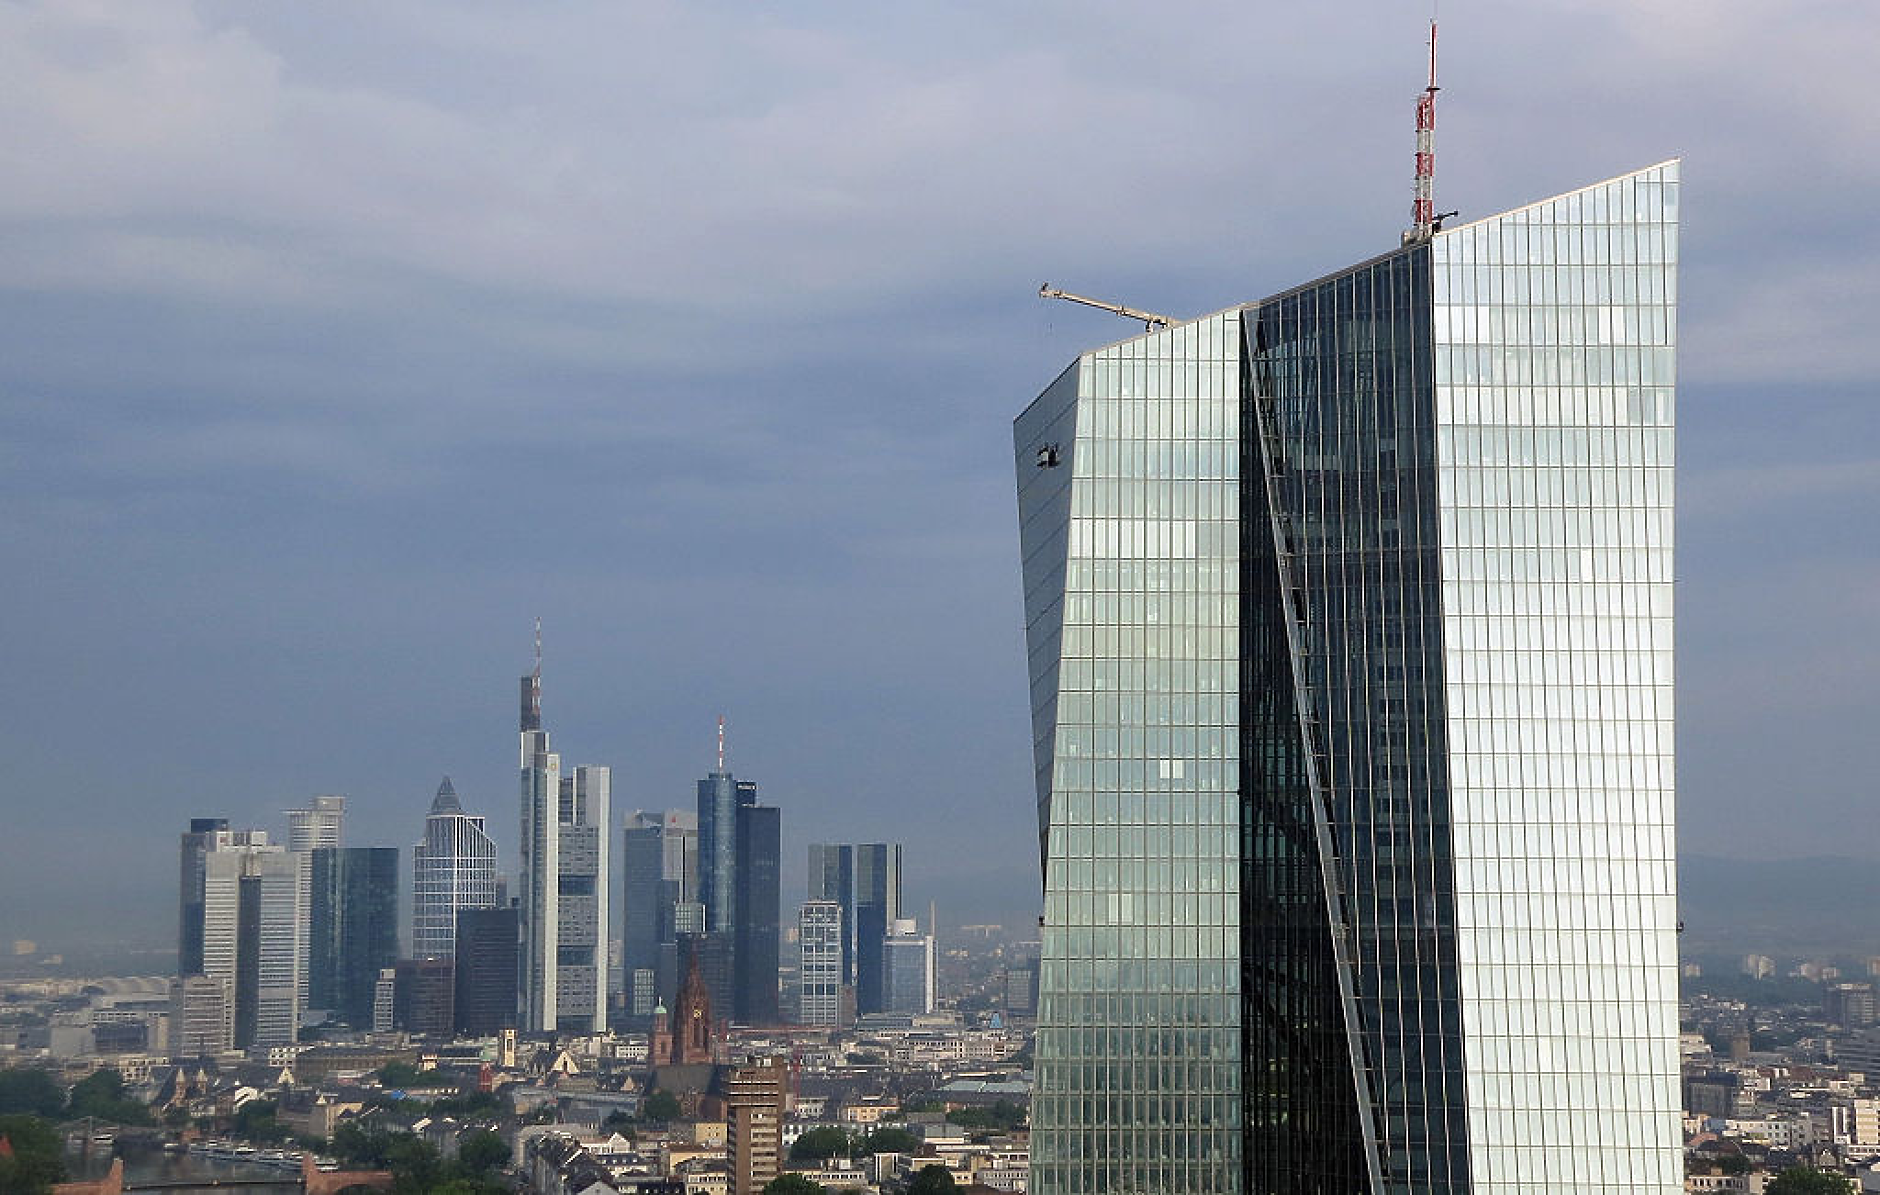
Европейската централна банка (ЕЦБ) предупреди, че глобалният инвестиционен бум в сферата на изкуствения интелект, подхранван от дългово финансиране, има „паралели“ с балона при ипотечните кредити за високорискови длъжници, който предизвика световната финансова криза преди почти две десетилетия, предаде „Файненшъл таймс“.
В последния си „Преглед на финансовата стабилност“, публикуван в сряда, експертите на ЕЦБ предупреждават, че компаниите в AI сектора натрупват ангажименти за трилиони долари, които остават извън балансите им, като същевременно привличат огромни обеми дългово финансиране за развитието на технологията.
В документа се посочват договори на технологични фирми с компании като „разработчици на центрове за данни и собственици на авангардни чипове“. При тези споразумения обещаните бъдещи парични потоци се използват като обезпечение за получаване на заеми от кредитори – банки, инвеститори в облигации или фондове за частно кредитиране.
Макар и икономически равносилни на дълг, подобни ангажименти не се отчитат като пасиви в балансите на големите технологични компании (т.нар. хиперскейлъри), отбелязват от ЕЦБ.
„Очаква се към второто тримесечие на 2026 г. общият размер на ангажиментите на големите технологични фирми, които остават извън баланса, да надхвърли 4 трилиона долара“, се казва в доклада, като се добавя, че тази сума „значително надвишава“ пасивите, отразени в балансите им.
В доклада ЕЦБ посочва, че открива „исторически паралели с балона на дотком компаниите и този при ипотечните кредити за високорискови длъжници“, както и риск от „пренасяне на сътресенията“, което би могло да застраши финансовата стабилност в еврозоната.
Този доклад е поредното от серия предупреждения относно рисковете за финансовите пазари и световната икономика, в случай че бумът в сферата на AI – задвижван от дългово финансиране, претърпи срив.
ЕЦБ отбелязва, че т.нар. „кръгови сделки“ в рамките на технологичния сектор допълнително засилват „непрозрачността“ на дълговете, свързани с AI. Става въпрос за случаи, при които доставчици на облачни услуги и лабораториите за изкуствен интелект вземат заеми от производители на чипове, за да купуват техните продукти – сделки, които „изкуствено завишават очакваните приходи“ и за двете страни.
„Дори ако AI като технология успее да трансформира световната икономика, бумът в този сектор, подхранван от кредитиране, може да доведе до свръхкапацитет, неефективно разпределение на капитала и кредитни загуби за инвеститорите“, предупреждават от ЕЦБ.
Централната банка също така посочва, че рязкото увеличение на емисиите облигации от страна на американските технологични гиганти може в бъдеще да измести правителствата и други компании, които се опитват да наберат средства чрез дългово финансиране. Към момента обаче няма сериозни индикации, че това се случва. ЕЦБ също така предупреди за нарастващите рискове на пазарите на европейски държавни облигации, тъй като инвеститорите са обезпокоени от политическата нестабилност във Франция преди президентските избори през април, както и от растящото ниво на задлъжнялост на страната.
Разходите за дългосрочно финансиране на Франция рязко се повишиха през тази година, като миналия месец за кратко надхвърлиха 5% – за първи път от повече от 20 години насам.
Допълнителната доходност (премията), която инвеститорите изискват, за да държат френски държавни облигации вместо нискорискови германски такива, достигна 1,75 процентни пункта – най-високото ниво от пика на кризата в еврозоната през 2011 г.
Търговци и анализатори започнаха да си задават въпроса дали в крайна сметка на ЕЦБ няма да се наложи да изкупува френски облигации, за да предотврати втора дългова криза в еврозоната. През 2022 г. централната банка създаде нов инструмент за справяне от кризи, предназначен да противодейства на „необосновани“ и „хаотични“ пазарни движения, които „не са подкрепени от фундаменталните показатели на съответната държава“.
Оценката на ЕЦБ от сряда обаче показва, че към момента банката не вижда основания за задействане на този извънреден инструмент. Оттам подчертаха, че пазарите на облигации продължават да функционират нормално, а „средният спред за еврозоната“ остава „нисък в сравнение с нивата, достигнати през предишни периоди на напрежение“.
НОВ КОМЕНТАР
|
|
ЕЦБ: При заемите, свързани с изкуствен интелект, се наблюдават „исторически паралели“ с ипотечния балон
Икономика | Обновена 19:00ч., 18.11.2026
„Вояджър 1“ вече е на 25,9 млрд. км от Земята и все още изпраща сигнали
Любопитно |
Обновена 18:40ч., 18.11.2026
Пеканов: За три години страната ни може да излезе от процедурата по свръхдефицит
България |
Обновена 18:20ч., 18.11.2026
Зеленски: Ограниченията на скоростта на Starshield остават в сила над „окупираните територии“ на Украйна
Свят |
Обновена 18:00ч., 18.11.2026
След спор за собствеността: Sotheby's продава Ван Гог за рекордните 180 млн. долара
Любопитно |
Обновена 17:40ч., 18.11.2026
Американският военноморски флот е събрал над 20 кораба в Близкия изток
Свят |
Обновена 12:20ч., 17.11.2026
Земетресение разлюля София
България | Advertorial |
Обновена 03:11ч., 22.05.2012
ЕК обмисля забрани за чуждестранни компании, нарушили правилата за субсидии
ЕС |
Обновена 19:40ч., 17.11.2026
След 30 години експлоатация, много соларни панели работят на впечатляващите 80 процента от оригиналната си мощност
Технологии |
Обновена 17:30ч., 15.11.2026
Турското електромагнитно оръдие Ejderha унищожи 51 дрона с един изстрел
Свят |
Обновена 20:00ч., 16.11.2026
МОН предвижда увеличение на ученическите стипендии с около 20%
България |
Обновена 13:40ч., 17.11.2026
Eurobank придобива 65% от Първа инвестиционна банка
Финанси |
Обновена 10:20ч., 18.11.2026
Времето: Ветровито на северозапад и югоизток
България |
Обновена 07:30ч., 18.11.2026

Коментари
Няма въведени кометари.