

Финанси
|Компании
|Енергетика
|Икономика
|Емил Кръстев, зам.-управител на „ЕОС Матрикс“: Добрият бизнес също може да остане без ликвидност
 Обновена 10:00ч., 02.10.2026
 Обновена 10:00ч., 02.10.2026


Една фабрика може да струва милиони, но собственикът ѝ да не може да покрие разходите си през следващите три месеца. Мостовото финансиране и обратният лизинг дават различен отговор на един и същ въпрос – как стойността, заключена в недвижимите активи, да започне да работи за бизнеса.
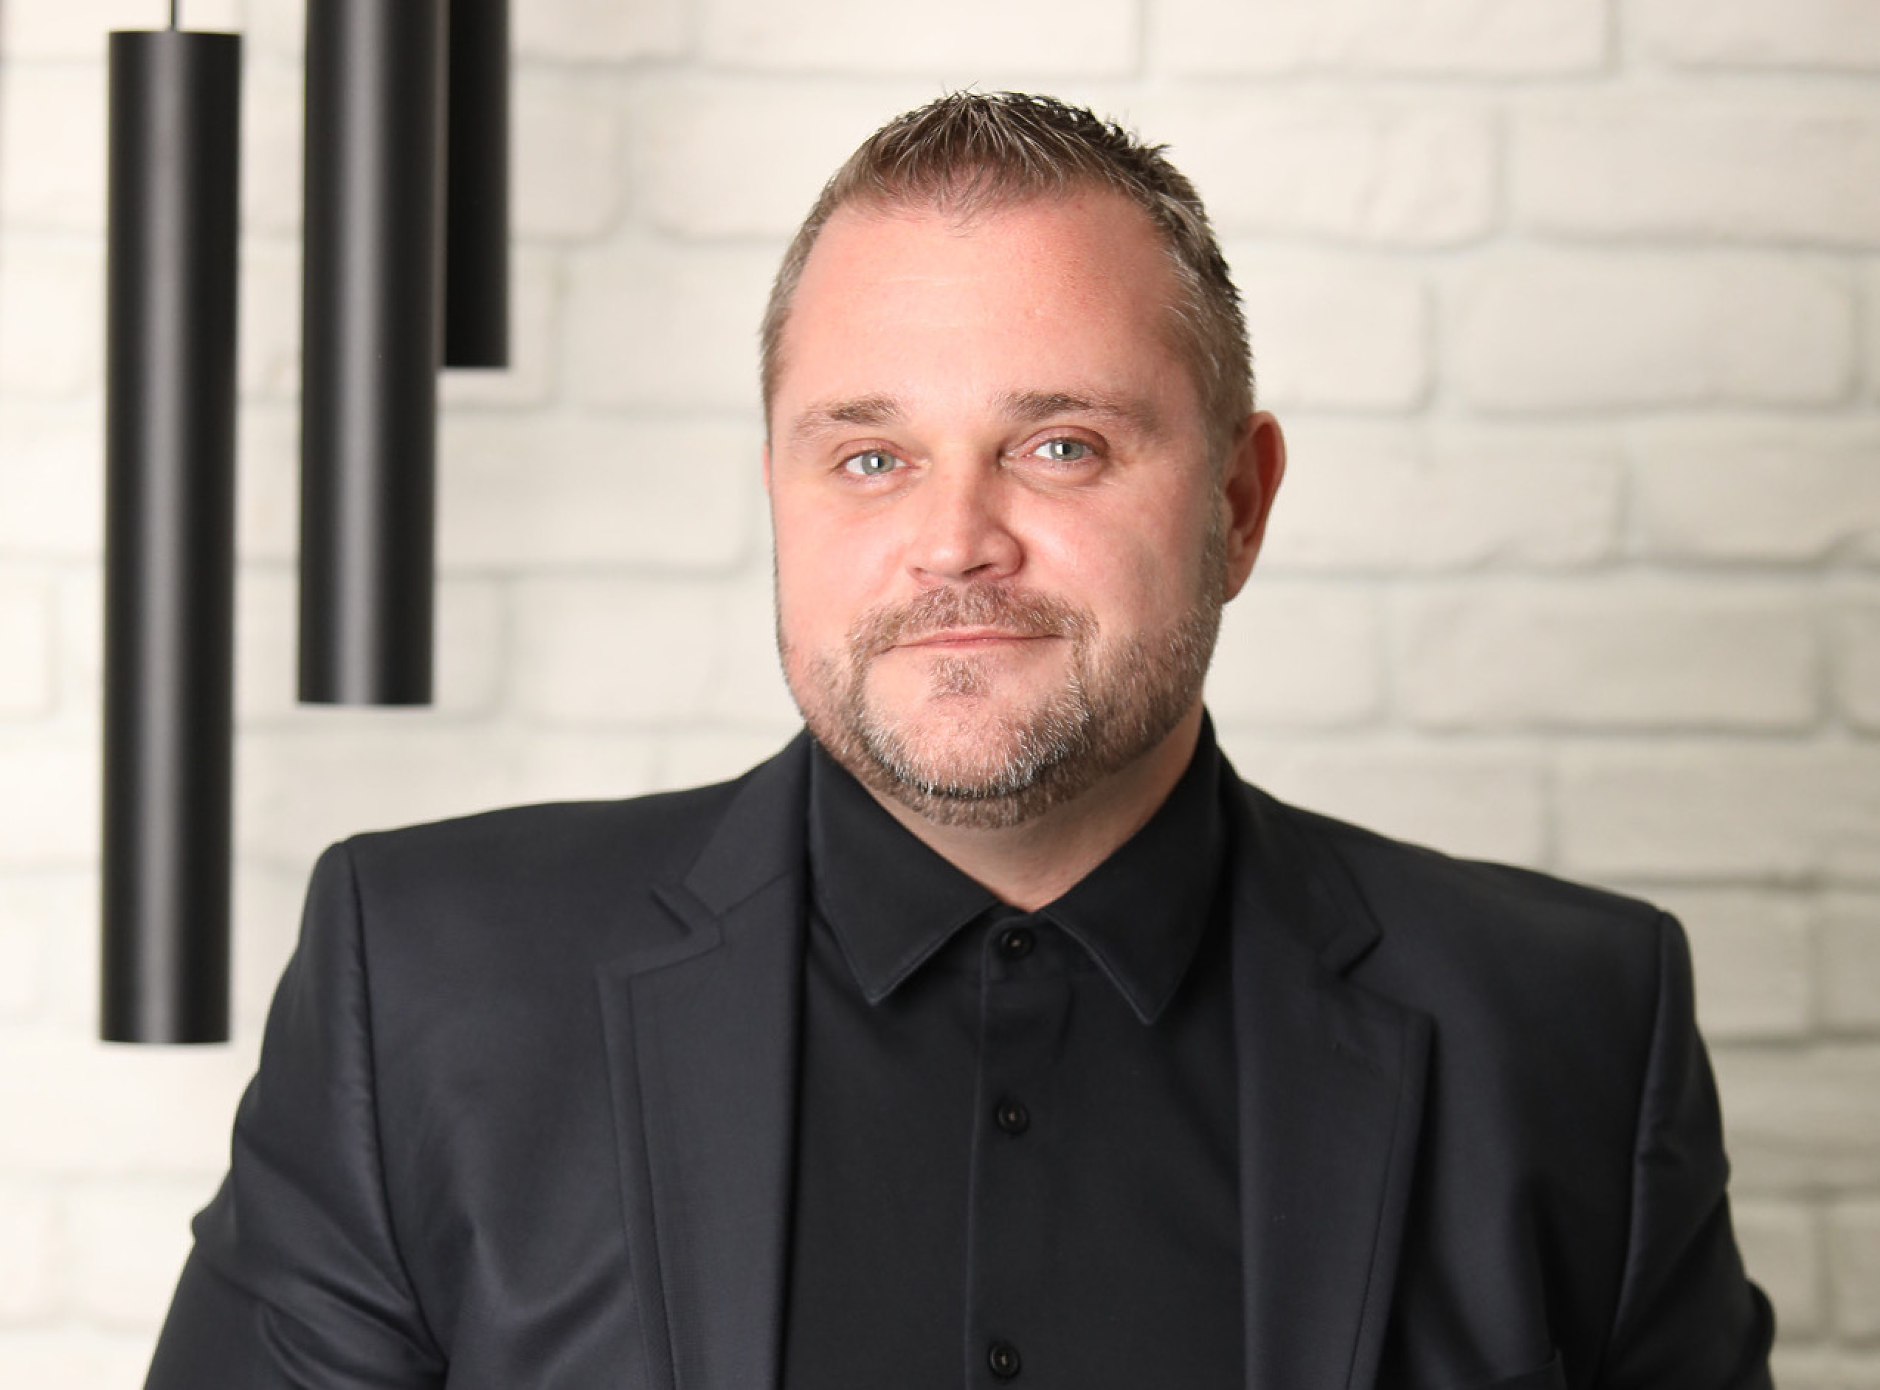
Емил Кръстев, заместник-управител на „ЕОС Матрикс“, коментира темата в интервю за Мениджър News. Той има над 20 години опит на ръководни позиции в сектора на финансовите услуги, управлението на риска и проблемните активи. През последните години активно ръководи проекти за мостово финансиране и работи по решения за компании, които имат жизнеспособен бизнес и активи, но се нуждаят от капитал в конкретен времеви прозорец.
„ЕОС Матрикс“ оперира на българския пазар от 24 години и е част от германската EOS Group, представена в над 20 държави. Компанията управлява над 1000 собствени изкупени портфейла с баланс над 3 млрд. евро.
Г-н Кръстев, може ли една успешна компания да има сериозен проблем с ликвидността?
Честа заблуда е, че щом една компания спешно търси финансиране, значи нещо фундаментално с бизнеса й не е наред. Практиката обаче показва друго – добрият бизнес също може да остане без ликвидност.
Компанията може да има клиенти, поръчки, активи и работещ модел, но средствата да не са налични точно когато са необходими. Голям клиент забавя плащане. Цената на основна суровина се повишава. Инвестицията в нов капацитет все още не носи приходи. Междувременно настъпва падеж по съществуващо задължение. Нищо от това не означава, че бизнесът е загубил стойност. Проблемът е, че стойността е заключена на грешното място в грешния момент.
Как изглежда този проблем в едно производствено предприятие?
Представете си компания с 20 години история, собствена база, квалифицирани хора и постоянни клиенти.
Производството работи, но няколко забавени плащания съвпадат с голям предстоящ разход. Собственикът може да притежава фабрика за милиони и да няма ликвидност за следващите три месеца, защото заплати и суровини не се плащат с квадратни метри и оборудване. И тук правилният въпрос е не какво притежава компанията, а как притежаваното да започне да работи за нея. Именно такива решения структурираме в ЕОС.
Бихте ли дали пример за възможно решение при подобен казус?
Едно от тях е обратният лизинг – при него компанията продава свой недвижим имот на ЕОС, получава необходимата ликвидност и продължава да ползва същия актив по договор за лизинг, в подобни случаи обикновено за срок от две години, с възможност за обратно изкупуване и с планиран изход, например банково рефинансиране. Така предприятието може да продължи да функционира.
Такъв тип нестандартни решения често са изход от ситуация, в която оценката на актива, предлаган от собственика, се разминава с приемливата оценка на един бъдещ кредитор. Това е особено важно при производствените дружества и специфични активи. Фабриката не е просто недвижим имот. Тя е мястото, около което е изградена цяла икономическа система – машини, хора, процеси, доставки, договори, клиенти. Затова целта не е да намерим стойност в актива, а да освободим капитал от него, без да се спира дейността. Променя се финансовата структура, не оперативният бизнес.
А каква е цената, ако собственикът предпочете да изчака?
Понякога изчакването е разумно. Но ако недостигът на средства застрашава изпълнението на поръчки, трябва да се изчисли и цената на бездействието. Прекъснатото производство означава пропуснати приходи, възможна загуба на клиенти и натиск за прибързана продажба на активи. Така временен финансов проблем може да застраши стойност, създавана с години.
Защото когато работещо предприятие спре да функционира, не губиш просто актив, а губиш екосистемата около него. И понякога най-ценният ресурс, който финансирането купува, не са парите, а времето.
Обратният лизинг явява ли се решение и за строителни компании?
При тях по-често става дума не за затруднение, а за нова възможност с кратък срок за реакция. Появява се подходящ терен или инвестиционен имот, компанията има план за развитие, но дългосрочното финансиране още не е готово. Продавачът обаче няма да чака и така една добра инвестиция не се губи заради липса на капитал, а заради липса на капитал навреме.
Затова тук по-често препоръчваме мостово финансиране – краткосрочен заем срещу обезпечение с недвижим имот, който осигурява средствата за придобиването до следващия етап на проекта. Различни инструменти, но зад тях стои една и съща идея: стойността да се превърне във време.
Това алтернатива на банковото финансиране ли е?
По-скоро е допълващ инструмент. Банката е естествен партньор за дългосрочно финансиране, но бизнесът невинаги се движи със скоростта на стандартния процес по кредитиране. Ние можем да сме полезни в периода, когато компанията има нужда от капитал, но още не може да получи подходящото банково решение – например докато подготвя проектната документация или трябва да приключи придобиване в кратък срок. Мостовото финансиране не е крайната дестинация – то помага на бизнеса да стигне до нея.
ЕОС беше сред първите небанкови финансови институции в България, които предложиха този инструмент на бизнеса в подобен мащаб, а при придобиването на имоти чрез публична продан с последващ лизинг обратно към клиента сме пионери на пазара. Размерът на мостовото финансиране при нас е между 1 и 10 млн. евро, срокът – от 12 до 36 месеца, а съотношението между кредита и обезпечението може да достигне до 75%. При добре подготвена сделка средно в рамките на месец от запитването можем да финализираме процеса, като съчетаваме този капацитет с индивидуално структуриране на сделките. От януари 2025 г. предлагаме услугата съвместно с Международната финансова корпорация (IFC), член на Групата на Световната банка.
Можете ли да дадете пример от практиката на ЕОС?
Наскоро работихме с голяма строителна група с над 30 години опит в индустриални, инфраструктурни, търговски и жилищни проекти. Компанията имаше възможност да придобие пет имота с добра локация и потенциал за развитие, но в конкретен, лимитиран срок.
След анализ на сделката и независима външна оценка структурирахме мостово финансиране в размер на 5,5 млн. евро за срок от 18 месеца при съотношение кредит към обезпеченост 60%. От началото на процеса до затварянето на сделката бяха необходими 20 работни дни. Погасяването беше съобразено с инвестиционния план на клиента, включително с възможност за частично освобождаване на обезпечения при запазване на договореното съотношение. За строителната група това означаваше не само навременно придобиване на новите имоти, но и гъвкавост при последващото развитие на инвестицията.
Коя е най-честата грешка при търсенето на такова решение?
Чака се твърде дълго. Бизнесът често започва да търси решение, когато проблемът вече е спешен. А времето променя качеството на възможните решения. Ако се знае шест месеца предварително, че предстои голям падеж, можем да разгледаме различни структури. Шест дни преди него обаче изборът на инструменти е много по-ограничен.
Същото важи и за инвестиционните възможности. Финансирането трябва да се подготвя паралелно с преговорите по придобиването, а не когато продавачът вече очаква плащане. Ликвидността се управлява най-добре, преди да се е превърнала в проблем.
Какво бихте казали на собственик на фабрика, цех или строителна компания, който притежава имот, но има нужда от капитал?
Първо – да не приема автоматично, че продажбата на компанията или отказът от инвестицията са единствените възможности. И второ – да погледне по различен начин на активите, които вече притежава. Фабриката, производственият цех, складът, теренът или инвестиционният имот не са само собственост. Те са натрупан капитал. Понякога парите, от които бизнесът има нужда, вече са в него – просто са заключени в имота.
Разбира се, финансирането не може да поправи неработещ бизнес модел. Но когато има жизнеспособна дейност, качествен актив и реалистичен път напред, временният недостиг на ликвидност не бива да унищожава стойност.
Понякога бизнесът не се нуждае от нова посока. Нуждае се от достатъчно време, за да продължи по правилната.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Пеканов: Очакваме петото плащане по Плана за възстановяване до края на декември
България |
Обновена 10:30ч., 02.10.2026
Американският космически кораб Crew Dragon се доближи до МКС за скачване
Свят |
Обновена 10:15ч., 02.10.2026
Емил Кръстев, зам.-управител на „ЕОС Матрикс“: Добрият бизнес също може да остане без ликвидност
Компании |
Обновена 10:00ч., 02.10.2026
От дигитална България до европейския технологичен суверенитет: ключови теми и лидери на SEE FORWARD SUMMIT 2026
ПР и събития |
Обновена 09:55ч., 02.10.2026
Практикер отвори своя четвърти хипермаркет в София
Компании | Advertorial |
Обновена 17:02ч., 01.10.2026
Годишните финансови отчети ще бъдат в отделен поток за обработка в Търговския регистър
Финанси |
Обновена 17:30ч., 01.10.2026
Около 95% от наследеното богатство в Германия е концентрирано в западните провинции
Икономика |
Обновена 19:40ч., 30.09.2026
Google преобразява търсенето. Как бизнесите да запазят видимостта си?
Маркетинг |
Обновена 00:34ч., 02.10.2026
Тестват сирените днес преди обед
България |
Обновена 10:45ч., 01.10.2026
Хуманоидният робот RaiON посрещна президента Илияна Йотова на форум за изкуствен интелект в УАСГ
Технологии |
Обновена 17:59ч., 01.10.2026
Практикер отвори своя четвърти хипермаркет в София
Компании | Advertorial |
Обновена 17:02ч., 01.10.2026
Инфлацията в страните от еврозоната нараства, увеличавайки натиска върху ЕЦБ за повишаване на лихвите
Свят |
Обновена 15:40ч., 30.09.2026
Времето: Слънчево, но следобед ще се заоблачи
България |
Обновена 07:30ч., 02.10.2026

Коментари
Няма въведени кометари.