

Финанси
|Компании
|Енергетика
|Икономика
|Европейските акции вървят към седмичен спад*
 Обновена 13:20ч., 23.10.2026


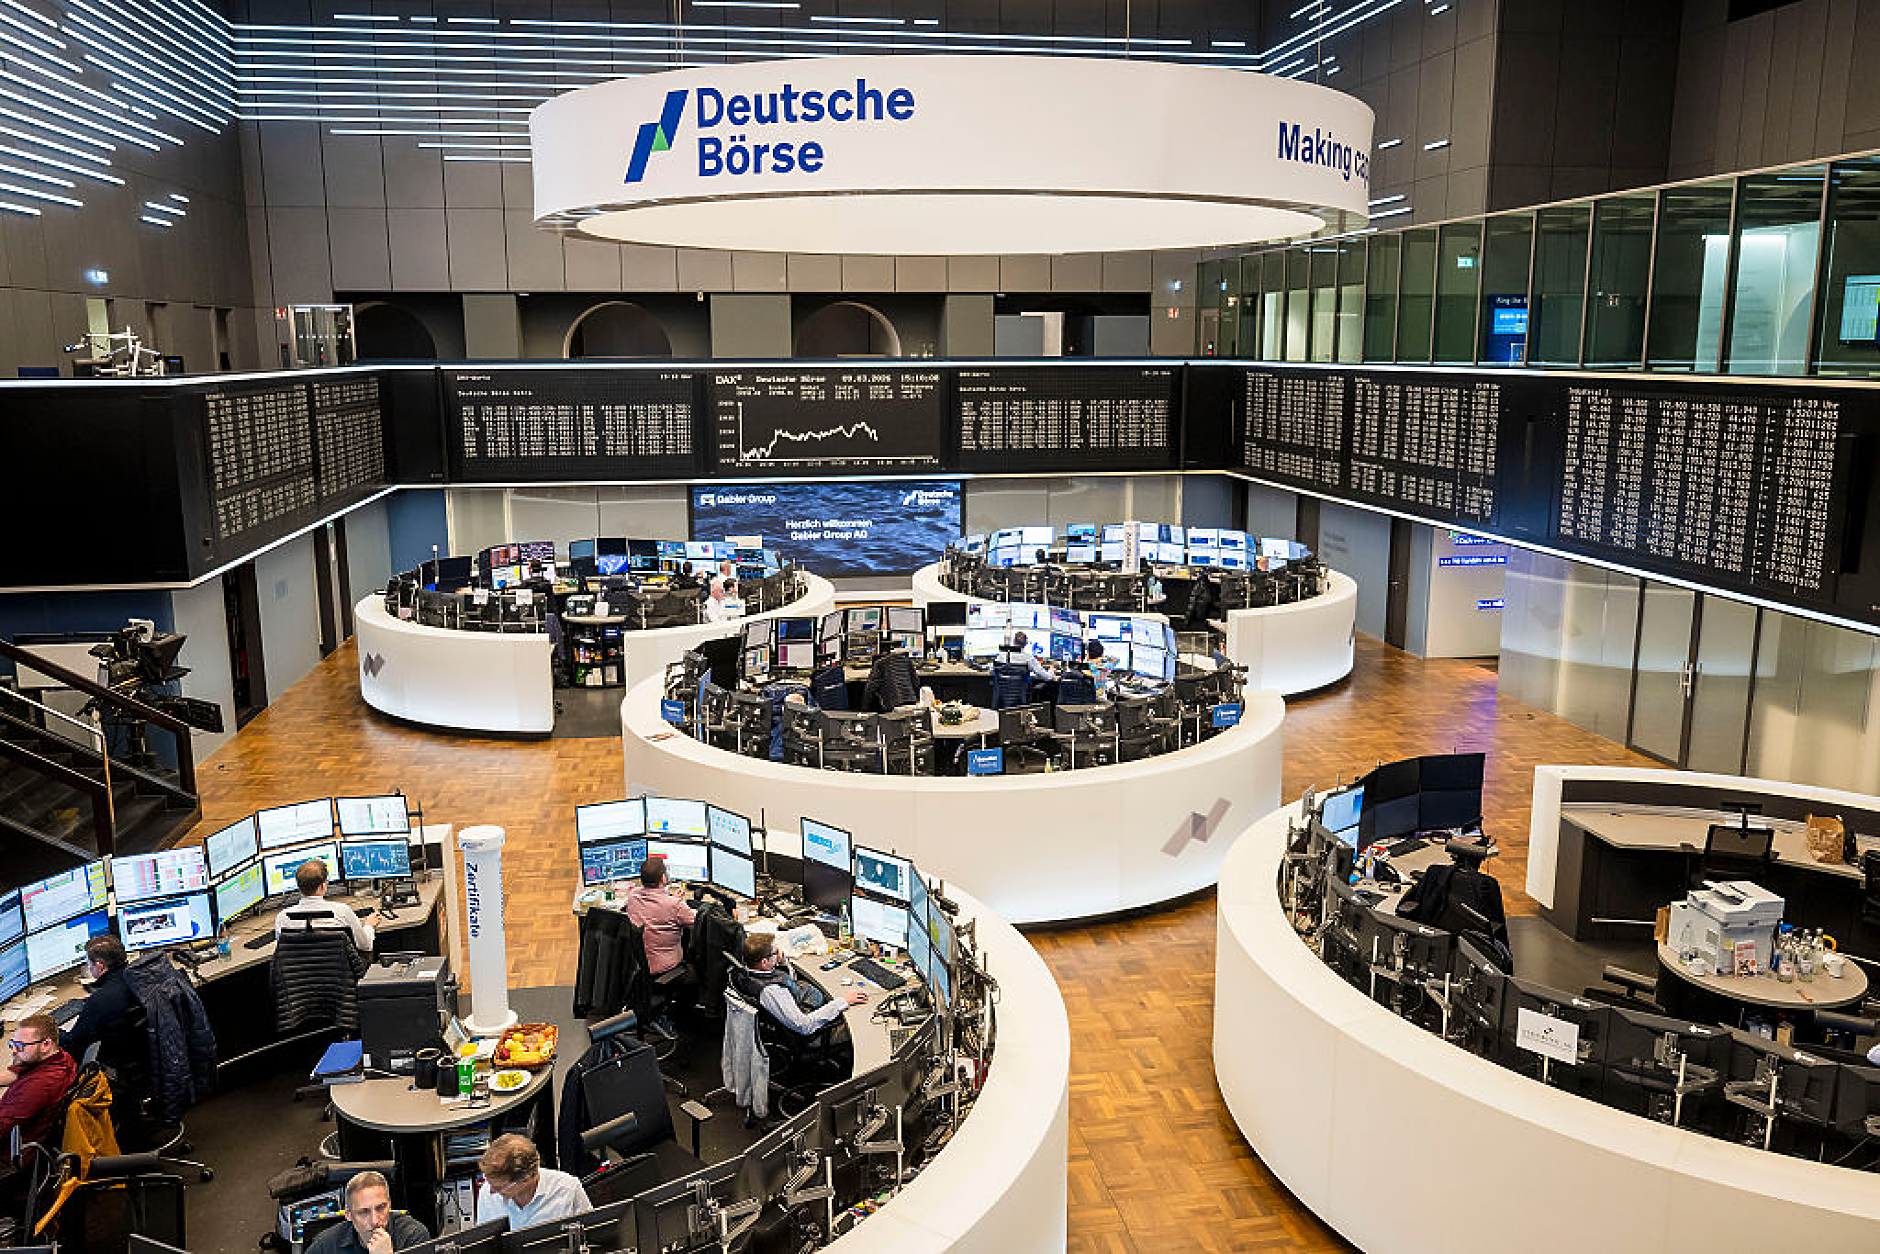
Европейските борсови индекси отбелязаха понижения в ранната търговия в петък и STOXX 600 се насочва към седмичен спад, тъй като загубите при Kering, съчетани с предпазливост заради политическата несигурност във Франция и войната в Близкия изток, надделяха над серия от предимно силни корпоративни отчети, пише Ройтерс.
Общоевропейският индекс STOXX 600 отчете спад от 3,9 пункта, или 0,61%, до 633,84 пункта, след като в четвъртък регистрира най-големия си дневен спад за последните три седмици. За седмицата основният индекс е на червено с над 1%.
Германският показател DAX се понижи със 223,67 пункта, или 0,88%, до 25 148,08 пункта. Водещият индекс на Лондонската борса FTSE 100 загуби 65,87 пункта от стойността си, или 0,61%, достигайки ниво от 10 659,16 пункта. Френският измерител CAC 40 се понижи със 64,01 пункта, или 0,82%, до 7 747,25 пункта.
Акциите на Kering поевтиняха с 11,9%, след като продажбите на водещата марка в портфолиото на френската компания за луксозни стоки – Gucci , спаднаха през третото тримесечие. Войната в Близкия изток, наред с по-строгия данъчен контрол на Китай върху богатите граждани, оказаха допълнителен натиск върху най-големите световни конгломерати за луксозни стоки.
Секторът на луксозните стоки, който се представя най-слабо сред европейските сектори от началото на годината, отбеляза спад от 0,91%.
„Европейският сектор на луксозните стоки продължава да страда от войната в Близкия изток и отслабващия интерес към луксозни стоки в Китай“, коментира Ипек Озкардеская, старши анализатор в Swissquote.
Като цяло, прогнозите за печалбите на европейските компании се подобриха.
Очаква се печалбите на компаниите от индекса STOXX 600 за третото тримесечие да нараснат с 21,9% – вторият най-добър темп на растеж за последните четири години. Основен принос за това имат енергийните компании, сочат данните на LSEG I/B/E/S.
Въпреки това, скокът в цените на петрола (което е неблагоприятно за Европа, туй като регионът зависи от вноса на горива), спадът при акциите на компаниите в сферата на изкуствения интелект и опасенията от социални вълнения във Франция помрачиха оптимизма, породен от добрите финансови резултати.
Във Франция се предвижда търговски обекти, културни институции и музеи да останат затворени през уикенда, въпреки въведените ограничения върху демонстрациите, докато френският президент Еманюел Макрон се опитва да възстанови реда, седмица след като протестите в цялата страна прераснаха в насилие. На този фон инвеститорите ще следят внимателно решението на Moody's относно кредитния рейтинг на Франция, което се очаква по-късно през деня.
„Сътресенията във Франция все още не са прераснали в пълномащабна европейска дългова криза. Въпреки това, спредовете трябва да се наблюдават отблизо, тъй като вълненията по улиците отекват и в други европейски държави“, коментира Озкадеская.
Цените на петрола се повишиха с над 1%, като сортът Брент достигна многомесечни върхове, след като атаките на хусите срещу Саудитска Арабия засилиха опасенията за нови смущения в енергийните доставки от Близкия изток.
Следващата седмица предстои заседание на Европейската централна банка (ЕЦБ), като инвеститорите оценяват на над 90% вероятността лихвените проценти да останат без промяна.
През тази година ЕЦБ вече повиши лихвените проценти на два пъти, за да овладее ценовия натиск, произтичащ от високите цени на петрола.
Акциите на швейцарския производител на цимент Holcim поскъпнаха с 5,94%, след като компанията повиши прогнозата си за печалбата за цялата година.
Цената на книжата на Volvo Cars се срина с над 26,07% до рекордно ниско ниво, след като компанията обяви по-голяма от очакваната оперативна загуба за третото тримесечие и съобщи, че ще съкрати още 2500 работни места.
Акциите на френската козметична група L'Oreal поскъпнаха с 4,92%, след като компанията надмина прогнозите за продажбите през третото тримесечие.
Разнопосочна търговия в САЩ
Американските борсови индекси не намериха единна посока в четвъртък на фона на подновени опасения относно разходите на компаниите, занимаващи се с изкуствен интелект, предаде CNBC.
Промишленият индекс Dow Jones отчете ръст от 11,89 пункта, или 0,02%, до 52 867,98 пункта. Широкообхватният показател S&P 500 се понижи с 93,74 пункта, 1,21%, до 26 008, 86 пункта. Индексът на високотехнологичните дружества Nasdaq загуби 11,89 пункта от стойността си, или 0,02%, достигайки ниво от 26 008,86 пункта.
За технологично ориентирания индекс това бе най-лошата сесия от юни насам, докато за S&P 500 това бе най-слабото дневно представяне от юли
Акциите на Meta Platforms поевтиняха с 6,98%, въпреки че компанията надмина очакванията за приходите и представи оптимистична прогноза. Технологичният сектор като цяло бе под натиск, тъй като продължават опасенията относно разходите за изкуствен интелект. Цените на книжата на Advanced Micro Devices (AMD), Micron Technology и Nvidia се понижиха съответно с 8,10%, 6,26% и 4,4%.
Акциите на CoreWeave – водеща компания в сферата на т.нар. „нео-облачни“ услуги (neocloud), поевтиняха с 10,06%, като доходността по облигациите ѝ и цената на нейните кредитни дефолтни суапове (CDS) останаха на високи нива. Това се случва в момент, когато главният изпълнителен директор на Nvidia, Дженсън Хуан, заяви пред CNBC в четвъртък, че търсенето на „нео-облачни“ услуги е „извън всякакви мащаби“. Той обаче добави, че капиталът е оскъден, което възпрепятства растежа.
Коментарът на Хуан за недостига на капитал „плаши пазарите и възражда опасенията, че капиталовите пазари – по отношение на кредитирането – са достигнали лимита си от гледна точка на апетита за риск“, отбелязват търговци от Wells Fargo в свой анализ. Те посочват също, че изказването на Meta относно големия обем финансиране, необходим за изкуствения интелект, е довело до спад в цената на акциите ѝ и е оказало натиск върху пазара като цяло.
В търсене на „сигурно убежище“ инвеститорите се насочиха и към американските държавни ценни книжа. Доходността по 10-годишните държавни облигации спадна с повече от 17 базисни пункта до 4,972%, достигайки най-ниското си ниво от почти месец насам. Доходността по 2-годишните облигации също се понижи с над 16 базисни пункта до 4,659%.
Ръст в Азия
Борсите в Азиатско-тихоокеанския регион записаха предимно повишения в петък, тъй като технологичните фирми успяха да възстановят някои от ранните си загуби чрез изгодни покупки в края на трудната седмица за сектора, докато традиционните сигурни убежища се възползваха от като цяло предпазливо настроение, пише Франс прес.
Борсата в Сеул, която е в предните редици на бума на изкуствения интелект и поведе до скорошни загуби, се оцвети в зелено днес, като южнокорейският бенчмарк Kospi отчете ръст от 16,53 пункта, или 0,3%, до 5 50,3 пункта.
Производителят на чипове SK Hynix, който е основна цел на фона на вълните от покупки и продажби, завърши сесията с ръст от 4,42%. Лиснатите в САЩ акции на компанията обаче паднаха с над осем процента в четвъртък, след като тя заяви, че отменя плановете си за първично публично предлагане на акции за американското си дъщерно дружество Solidigm, позовавайки се на „пазарни условия и тенденции в цените на акциите“.
Водещият индекс на Токийската фондова борса NIkkei 225 се понижи с 214,68 пункта, или 0,34%, до 62 693,16 пункта,
В континентален Китай бенчмаркът Shanghai Composite записа ръст от 32,45 пункта, или 0,89%, до 3 690,48 пункта, докато индексът Shenzhen Composite се напредна с 52,81 пункта, или 2,44%, до 2 212,99 пункта. Хонконгският показател Hang Seng се повиши със 158,69 пункта, или 0,69%, до 23 093,37 пункта.
Австралийският бенчмарк ASX 200 напредна с 2 пункта, или 0,02%, до 8 795,2 пункта.
У нас
Индексите на Българската фондова борса (БФБ) записаха предимно повишения в ранната търговия. Основният индекс SOFIX отчете ръст от 16,65 пункта, или 0,99%, до 1 693,39 пункта. BGBX40 се повиши с 1,82 пункта, или 0,69%, до 266,09 пункта. BGTR30 напредна с 6,64 пункта, или 0,56%, до 1 202,51 пункта. BGREIT записа спад от 1,95 пункта, или 0,80%, до 243,23 пункта.
*Информацията е актуална към 13:10 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Пентагонът и Lockheed Martin подписаха споразумение за производство на 850 изтребители F-35
Свят | Обновена 14:20ч., 23.10.2026
Сеул иска спешен диалог със Северна Корея заради ескалацията в граничните зони
Свят |
Обновена 14:00ч., 23.10.2026
Starlink все още е ограничен за Украйна, въпреки твърденията на Тръмп, че Мъск е премахнал лимитите за скорост
Свят |
Обновена 13:40ч., 23.10.2026
Европейските акции вървят към седмичен спад*
Финанси |
Обновена 13:20ч., 23.10.2026
"Тренд" и "Алфа Рисърч": Около 2,5 до 2,6 млн. души ще отидат да гласуват в неделя
България |
Обновена 13:00ч., 23.10.2026
България е сред четирите страни в ЕС с държавен дълг под 30 на сто от БВП през второто тримесечие
ЕС |
Обновена 16:00ч., 21.10.2026
Saab отчита утрояване на поръчките след сделката за изтребители Gripen с Украйна
Компании |
Обновена 10:45ч., 23.10.2026
Какво е важно за българите и умеят ли да го защитят?
Финанси |
Обновена 17:21ч., 22.10.2026
Държавата - това съм аз. А вие защо задавате въпроси?
Общество |
Обновена 08:30ч., 23.10.2026
Служител на НСО блъсна и повали на земята журналистката Соня Колтуклиева, инцидентът предизвика остри политически реакции
България |
Обновена 22:53ч., 22.10.2026
Как да пишете имейли, които звучат ясно и категорично
Маркетинг |
Обновена 00:55ч., 23.10.2026
Времето: Дъжд и вятър носят захлаждане
България |
Обновена 07:30ч., 23.10.2026
С инвестиция от 25 млн. евро Kaufland открива най-големия хипермаркет в район „Овча купел“
Компании |
Обновена 13:48ч., 22.10.2026

Коментари
Няма въведени кометари.