

Финанси
|Компании
|Енергетика
|Икономика
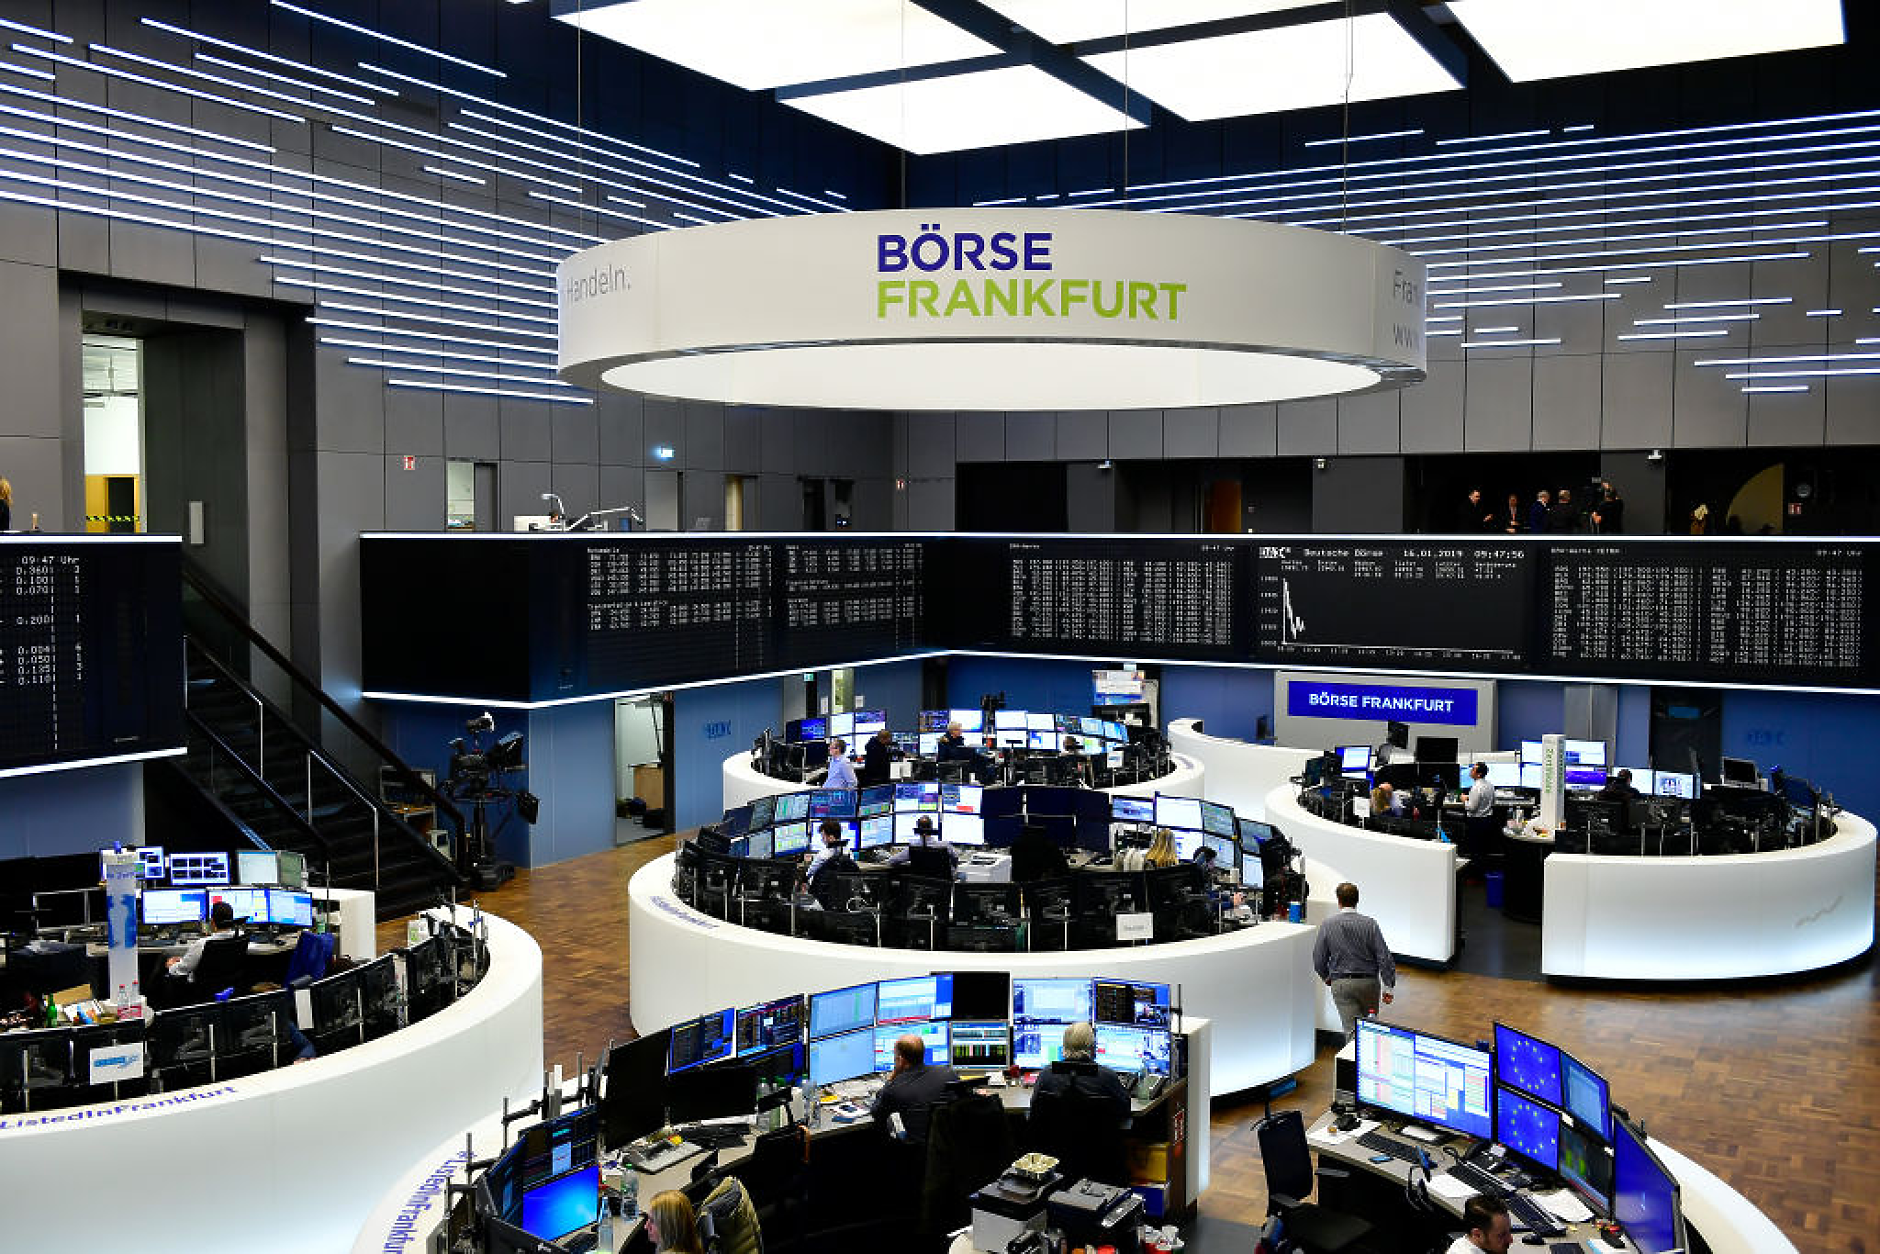
|Европейските борси се оцветиха в червено на фона на поредния скок в доходността по облигациите*
 Обновена 13:20ч., 01.10.2026


Европейските борсови индекси регистрираха понижения в ранната търговия в четвъртък, тъй като инвеститорите възприеха по-предпазлив подход, а доходността по държавните облигации в световен мащаб достигна многогодишни върхове, пише Ройтерс.
Общоевропейският индекс STOXX 600 отчете спад от 6,23 пункта, или 0,98%, до 628,66 пункта. Германският показател DAX се понижи със 154,31 пункта, или 0,61%, до 25 044,88 пункта. Водещият индекс на Лондонската борса FTSE 100 загуби 169,98 пункта от стойността си, или 1,54%, достигайки ниво от 10 443,02 пункта. Френският измерител CAC 40 се понижи с 94,1 пункта, или 1,18%, до 7 870,41 пункта.
Всички европейски подсектори отбелязаха понижения, като банковият сектор се насочи към най-големия си дневен спад в процентово изражение от 8 юли насам (понижение с 3,2%).
Доходността по облигациите в световен мащаб рязко се повиши през последните седмици на фона на разпродажби на държавен дълг, докато растящите разходи за енергия подхраниха опасенията за инфлацията, а бумът в сферата на изкуствения интелект подобри икономическите перспективи, затвърждавайки очакванията, че лихвените проценти може да останат високи за по-дълъг период от време.
Трайно високите лихвени проценти оскъпяват кредитирането за компаниите и кредитополучателите с ипотечни заеми, като същевременно увеличават тежестта на лихвените плащания за правителствата.
Доходността по 10-годишните германски държавни облигации – бенчмарк за еврозоната, се повиши с една базисна точка, след като по-рано тази седмица достигна 3,6526% – най-високото си ниво от юни 2009 г. насам.
Междувременно доходността по 10-годишните френски държавни облигации скочи до най-високото си ниво от 2002 г. насам, докато правителството се подготвяше да представи бюджета си до 2027 г. по-късно през деня.
Перспективите пред пазара на акции остават тясно свързани с динамиката на лихвените проценти, като инвеститорите преценяват дали по-високите разходи за заеми и високите цени на енергията ще надделеят над признаците за устойчивост на икономиката в еврозоната.
В подкрепа на тезата, че лихвените проценти ще останат високи за по-дълъг период, данните от сряда показаха, че инфлацията в Германия се е ускорила малко повече от очакваното през септември.
„Рязкото покачване на общата инфлация сочи към по-нататъшно повишаване на лихвените проценти от страна на ЕЦБ. Въпреки това, ефектът върху основната инфлация все още е незначителен. Това от своя страна говори в полза на по-слабо затягане на паричната политика, отколкото пазарите вече са калкулирали в цените“, отбелязаха анализатори на Danske Bank.
Според данни от проучване на S&P Global, растежът на промишленото производство в еврозоната е продължил възходящата си тенденция през септември, достигайки най-високия си темп от повече от четири години насам.
Цените на петрола останаха стабилни през деня, тъй като възстановяването на износа на суров петрол от района на Персийския залив и неочакваното увеличение на запасите в САЩ смекчиха опасенията относно предлагането.
Междувременно нивото на безработица в еврозоната през август остана на равнище от 6,4%, което съвпада с очакванията на икономистите, анкетирани от Ройтерс.
Акциите на Zealand Pharma поевтиняха с 12,1%, отбелязвайки най-слабо представяне в индекса STOXX 600, след публикуването на резултати от изпитвания на лекарството срещу затлъстяване survodutide, разработено от Boehringer Ingelheim.
Цената на книжата на британската компания Gamma се понижи с 2,49%, след като нидерландската фирма за дялово инвестиране Waterland се отказа от предложението си за придобиване.
Разнопосочна търговия в САЩ
Основните борсови индекси на Уолстрийт регистрираха смесени резултати в сряда, въпреки че новите икономически данни от САЩ показаха забавяне на инфлацията през миналия месец, предаде CNBC.
Промишленият индекс Dow Jones отчете спад от 443,87 пункта, или 0,86%, до 50 906,05 пункта. Широкообхватният показател S&P 500 се понижи с 19,3 пункта, или 0,25%, до 26 861,06 пункта. Индексът на високотехнологичните дружества Nasdaq напредна с 63,52 пункта, или 0,24%, до 26 861,06 пункта.
Индексът на разходите за лично потребление (PCE) за август нарасна с 3,4% на годишна база, което представлява забавяне спрямо ръст от 3,7% през предходния месец. Икономистите, анкетирани от Dow Jones, очакваха инфлацията да остане без промяна на ниво от 3,7%. Още по-обнадеждаващ беше базовият PCE индекс (изключващ храните и енергията), който се повиши с 3% на годишна база – забавяне спрямо равнището от 3,3% през предходния месец и стойност, по-ниска от прогнозираната от икономистите.
Доходността по 10-годишните държавни облигации приключи търговията в сряда с повишение, като последно се покачи с около 4 базисни пункта до 5,298%. В пиковия момент на сесията доходността надхвърли 5,3%. Доходността по 30-годишните държавни облигации се повиши с близо 5 базисни пункта до 5,642%.
Пазарът вече насочи вниманието си към докладите за заетостта, чието публикуване е насрочено за петък. Очаква се броят на заетите лица извън сектора на селското стопанство (non-farm payrolls) да е нараснал с 84 000 през септември. Това е приблизително половината от броя на новите работни места, добавени през август (на база данни с корекция за сезонни колебания).
В сряда вероятността за повишаване на лихвените проценти от страна на Федералния резерв намаля. Инструментът FedWatch на CME Group показва, че пазарните участници оценяват на 35% вероятността за повишение на лихвата с четвърт пункт през следващия месец. Това е спад спрямо нивото от около 51% ден по-рано. Търговците все още очакват ново повишение през декември, въпреки по-слабите данни за инфлацията, публикувани в сряда.
Силните данни от частния сектор компенсираха по-слабия доклад за инфлацията, като според ADP през септември са били разкрити 90 000 работни места – резултат, значително надхвърлящ консенсусната прогноза на икономистите за 68 000 нови позиции.
Сряда бе последният търговски ден за септември и от третото тримесечие. През септември индексът S&P 500 се понижи с 0,5%, а Dow спадна с 4,3%. Nasdaq се представи по-добре, отбелязвайки месечен ръст от 1,9%. През третото тримесечие S&P 500 напредна с 2%, а Nasdaq спечели 2,5%. Dow изостана от останалите, заличавайки 2,7% от стойността си за тримесечието.
Смесени резултати в Азия
Основните индекси на фондовите борси в Азиатско-тихоокеанския регион не намериха единна посока в четвъртък. Пазарът получи подкрепа от интереса на инвеститорите към технологичните компании и сектора на изкуствения интелект.
Водещият индекс на Токийската фондова борса NIkkei 225 отчете ръст от 2 203 пункта, или 3,3%, до 68 956,72 пункта. В Токио акциите на компании, които биха могли да спечелят от трайното търсене на компютърни чипове и развитието на изкуствения интелект, поскъпнаха през последните сесии. Цените на книжата на Advantest, Tokyo Electron и SoftBank Group се повишиха съответно с 9,78%, 6,47% и 4,21%.
В континентален Китай бенчмаркът Shanghai Composite се повиши с 11,743 пункта, или 0,31%, до 3 842,19 пункта, докато индексът Shenzhen Composite регистрира спад от 5,57 пункта, или 0,23%, до 2 404,48 пункта.
Хонконгският показател Hang Seng напредна с 89,7 пункта, или 0,37%, до 24 613,27 пункта.
Южнокорейският измерител Kospi се повиши със 133,31 пункта, или 1,95%, до 6 971,35 пункта.
Австралийският бенчмарк ASX 200 записа спад от 174,9 пункта, или 1,99%, до 8 614,4 пункта.
У нас
Индексите на Българската фондова борса (БФБ) записаха предимно понижения в ранната търговия. Основният индекс SOFIX отчете спад от 2,60 пункта, или 0,18%, до 1 473,69 пункта. BGBX40 се понижи с 0,31 пункта, или 0,13%, до 241,59 пункта. BGTR30 регистрира спад от 0,15 пункта, или 0,01%, до 1 148,14 пункта. BGREIT се задържа на ниво от 242,90 пункта.
*Информацията е актуална към 13:10 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Демерджиев: Проверяваме всички възможни мотиви за убийството в Пловдив
Политика | Обновена 13:50ч., 01.10.2026
Асен Ненчев е новият изпълнителен директор на Българската агенция за инвестиции
Политика |
Обновена 13:34ч., 01.10.2026
Европейските борси се оцветиха в червено на фона на поредния скок в доходността по облигациите*
Финанси |
Обновена 13:20ч., 01.10.2026
Проект „Меридиан“: Милиардерът Мъск се присъединява към новия ръководен екип на Пентагона
Компании |
Обновена 12:00ч., 01.10.2026
Столична община ще има нов заместник-кмет по транспорта
Политика |
Обновена 11:45ч., 01.10.2026
Около 95% от наследеното богатство в Германия е концентрирано в западните провинции
Икономика |
Обновена 19:40ч., 30.09.2026
Тестват сирените днес преди обед
България |
Обновена 10:45ч., 01.10.2026
Цените на петрола се понижават на фона на възстановяващия се износ от Персийския залив
Енергетика |
Обновена 09:20ч., 01.10.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Ако искате да постигнете повече, спрете да правите много неща неведнъж
Техники за успех |
Обновена 00:36ч., 01.10.2026
Пълнометражният филм „Game of Thrones: Aegon's Conquest“ ще излезе на екран през юни 2029 г.
Свят |
Обновена 18:40ч., 30.09.2026
Израел затяга проверките за сигурност за пилотите на самолети след случая с полета от Дубай
Свят |
Обновена 08:40ч., 01.10.2026
Време: Облачност обхваща Централна и Източна България
България |
Обновена 07:30ч., 01.10.2026



Коментари
Няма въведени кометари.