

Финанси
|Компании
|Енергетика
|Икономика
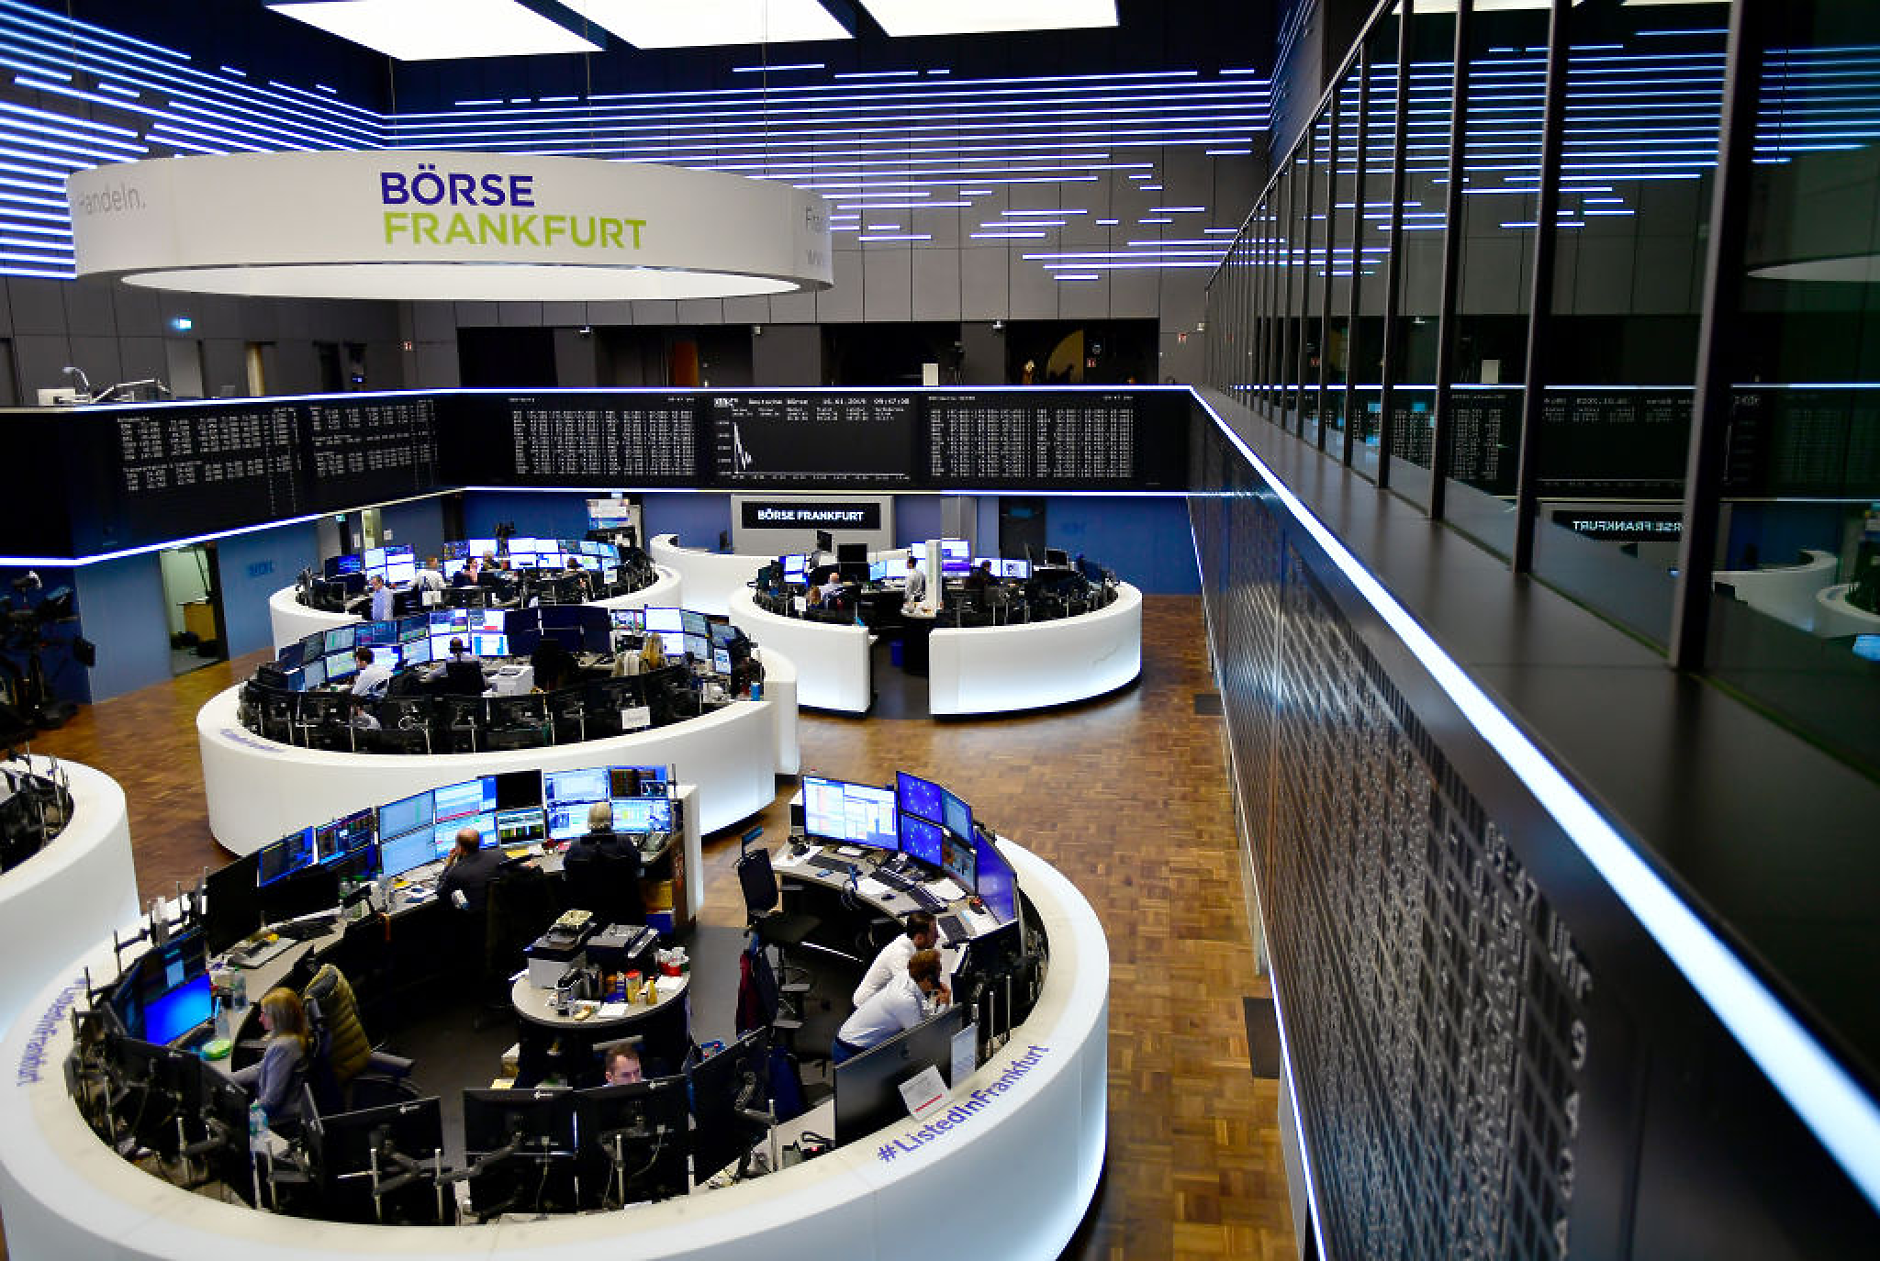
|Европейските фондови борси се оцветиха в зелено в края на седмицата*
 Обновена 13:20ч., 02.10.2026


Европейските акции се възстановиха в ранната търговия петък, следвайки рязък спад предходната, предизвикан от сътресенията на пазара на облигации, пише Ройтерс.
Общоевропейският индекс STOXX 600 отчете ръст от 4,41 пункта, или 0,7%, до 631.06 пункта. Бенчмаркът завърши сесията в четвъртък с понижение от 1,3%, достигайки най-ниското си ниво от повече от три месеца, на фона на скока на доходността по държавните облигации в световен мащаб до многогодишни върхове.
Германският показател DAX се повиши с 225,38 пункта, или 0,9%, до 25 164,73 пункта. Водещият индекс на Лондонската борса FTSE 100 напредна с 26,1 пункта, или 0,25%, до 10 454,37 пункта. Френският измерител CAC 40 се повиши с 50,33 пункта, или 0,64%, до 7 885,64 пункта.
Цените на петрола се понижиха леко в петък, тъй като пазарът отново се фокусира върху признаците за възстановяване на доставките от Близкия изток.
„Като цяло икономиката изглежда стабилна... от друга страна, въздействието на цените на енергията и дизела върху икономиката може да се окаже по-тежко, отколкото е в момента“, коментира Рикардо Кастило, ръководител на отдел „Инвестиции“ в Mirabaud Group.
„Въпреки че доставките на петрол продължават, към нас не постъпват големи количества дизел. Това е сериозен проблем. Освен това изборите във Франция и големите фискални проблеми на страната ще натежат върху пазарните нагласи“, добави Кастило.
През последните седмици акциите претърпяха сериозен натиск заради рязкото покачване на доходността по държавните облигации до многогодишни върхове, което накара инвеститорите да избягват рисковите активи.
Индексът SX7P, проследяващ представянето на европейските банки, се понижи с 0,27% и върви към най-лошото си седмично представяне от април насам, под влияние на опасенията, че по-високите лихвени проценти ще навредят на икономиката.
Цената на книжата на германския кредитор Commerzbank се понижи с 1,17%, след като RBC намали рейтинга си за нейните акции.
Трайно високите лихвени проценти оскъпяват кредитирането за компаниите и домакинствата с ипотечни кредити, като същевременно увеличават разходите за обслужване на дълга за правителствата.
В четвъртък Франция представи проектобюджета си за 2027 г., като предвижда въвеждането на непопулярни мерки за бюджетни икономии, целящи намаляване на дефицита и успокояване на инвеститорите на пазара на облигации преди президентските избори догодина. В края на миналия месец доходността по френските държавни облигации достига най-високите си нива от глобалната финансова криза през 2008 г. насам
Вниманието днес ще бъде насочено и към данните за заетостта извън селскостопанския сектор в САЩ. Прогнозите сочат ръст от 90 000 работни места през септември, докато нивото на безработица се очаква да остане непроменено на 4,1%.
Силни данни биха могли да подновят залозите за второ повишение на лихвените проценти от страна на Федералния резерв на САЩ този месец – вероятност, която в момента се оценява на едва 25%, след като двама висши представители на институцията заявиха тази седмица, че искат повече информация, преди да вземат решение за следващите си стъпки.
Обратно в Европа, индексът на технологичните акции SX8P поведе секторните печалби с ръст от 2,21%, подкрепен от поскъпването на акциите на Aixtron и AT&S Austria Technologie & Systemtechnik AG поскъпнаха 4,23% и 7,43%
Акциите на Puma поскъпнаха с 1,57%, след като нейният американски конкурент Nike прогнозира изненадващо рязък спад на годишните си приходи, докато продължава да се сблъсква със слабо търсене в Китай и засилена конкуренция.
Цената на книжата на Julius Baer се повиши с 2,25%, след като швейцарската банка обяви програма за обратно изкупуване на акции на стойност до 600 милиона швейцарски франка (724 милиона щатски долара).
Ръст на Уолстрийт
Борсовите индекси в САЩ отбелязаха скромен ръст в първия ден на търговия през октомври, докато доходността по държавните облигации на САЩ се отдръпна от най-високите си нива от повече от 20 години насам, предаде CNBC.
В четвъртък промишленият индекс Dow Jones отчете ръст от 20,51 пункта, или 0,04%, до 50 926,56 пункта. Широкообхватният показател S&P 500 се понижи с 14,91 пункта, или 0,19%, до 7 666,45 пункта. Индексът на високотехнологичните дружества Nasdaq напредна с 10,53 пункта, или 0,04%, до 26 871,59 пункта.
В началото на сесията доходността по 10-годишните държавни облигации на САЩ достигна дневен връх от 5,344% – най-високото ниво от 2002 г. насам. Доходността по 30-годишните облигации също се покачи до нива, невиждани от 24 години.
„Мисля, че на пазара на облигации се усеща известна умора. Отбелязахме движение от 50 базисни пункта в рамките на 18 търговски дни, след като председателят на Федералния резерв Кевин Уорш даде сигнал в Джаксън Хоул, че предстои повишаване на лихвените проценти“, коментира Джеф Килбърг, главен изпълнителен директор на KKM Financial. „Смятам, че има и известен оптимизъм, че това движение към ниво от 5% ще бъде краткотрайно. Разбира се, за да се случи това е необходимо решение на въпроса с Иран.“
Малко по-късно обаче посоката на доходността се обърна. Доходността по 10- и 30-годишните облигации отбеляза спад съответно с 5 и 3 базисни пункта. По-значителен спад се наблюдаваше при краткосрочните облигации, като доходността по 2-годишните ценни книжа се понижи с 10 базисни пункта.
Напоследък акциите се движат в посока, обратна на тази на доходността по облигациите. В дните, когато доходността падаше, акциите поскъпваха.
Междувременно Micron Technology отчете изключително силни финансови резултати, като приходите на компанията са нараснали четирикратно през последното тримесечие.
Micron реализира марж на печалбата от 87%, но планира да увеличи възнагражденията на служителите си, което ще свие маржовете спрямо очакванията на пазара. Акциите на компанията поскъпнаха с 3,03%.
„Много сме доволни и горди, че можем да възнаградим подобаващо членовете на екипа си в съответствие с нашите рекордни постижения“, заяви в четвъртък пред CNBC изпълнителният директор на Micron Санджай Мехротра.
Разнопосочна търговия в Азия
Фондовите пазари в Азиатско-тихоокеанския регион записаха смесени резултати в петък, въпреки като цяло позитивните сигнали от Уолстрийт през нощта, тъй като рязкото покачване на доходността на глобалните облигации и високите цени на суровия петрол подновиха опасенията от ръст на инфлацията.
Това става на фона на потенциална ескалация на конфликта между САЩ и Иран след съобщенията, че САЩ изпращат трети самолетоносач, изтребители и допълнителни 10 000 войници в Близкия изток до края на ноември.
Търговците очакват публикуването на внимателно наблюдавания месечен доклад за заетостта на Министерството на труда на САЩ по-късно през деня, който се очаква да окаже влияние върху перспективите за лихвените проценти.
Водещият индекс на Токийската фондова борса NIkkei 225 отчете спад от 647,26 пункта, или 0,94%, до 68 309,46 пункта.
Южнокорейският измерител Kospi се повиши с 32.30 пункта, или 0,46%, до 7 003,74 пункта.
Хонконгският показател Hang Seng се понижи с 640,98 пункта, или 2,6%, до 23 972,29 пункта.
Австралийският бенчмарк ASX 200 напредна с 67,7 пункта, или 0,79%, до 8 682,1 пункта.
Фондовите борси в континентален Китай останаха затворени заради празници. Tърговията ще бъде подновена на 8 октомври.
У нас
Индексите на Българската фондова борса (БФБ) записаха смесени резултати в ранната търговия. Основният индекс SOFIX отчете ръст от 1,51 пункта, или 0,10%, до 1 497,34 пункта. BGBX40 се повиши с 0,11 пункта, или 0,05%, до 244,23 пункта. BGTR30 се задържа на ниво от 1 151,97 пункта. BGREIT регистрира спад от 0,36 пункта, или 0,15%, до 242,56 пункта.
*Информацията е актуална към 13:10 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Disney преструктурира телевизионния си бизнес и съкращава стотици работни места
Компании | Обновена 13:40ч., 02.10.2026
Десислава Иванович застава начело на Schwarz Digits България
Компании |
Обновена 13:35ч., 02.10.2026
Европейските фондови борси се оцветиха в зелено в края на седмицата*
Финанси |
Обновена 13:20ч., 02.10.2026
Пеевски: Ако има 36 фактури за платени мои полети, си подавам оставката като лидер на ДПС
Политика |
Обновена 13:10ч., 02.10.2026
Практикер отвори своя четвърти хипермаркет в София
Компании | Advertorial |
Обновена 17:02ч., 01.10.2026
Годишните финансови отчети ще бъдат в отделен поток за обработка в Търговския регистър
Финанси |
Обновена 17:30ч., 01.10.2026
Около 95% от наследеното богатство в Германия е концентрирано в западните провинции
Икономика |
Обновена 19:40ч., 30.09.2026
Google преобразява търсенето. Как бизнесите да запазят видимостта си?
Маркетинг |
Обновена 00:34ч., 02.10.2026
Тестват сирените днес преди обед
България |
Обновена 10:45ч., 01.10.2026
Хуманоидният робот RaiON посрещна президента Илияна Йотова на форум за изкуствен интелект в УАСГ
Технологии |
Обновена 17:59ч., 01.10.2026
Инфлацията в страните от еврозоната нараства, увеличавайки натиска върху ЕЦБ за повишаване на лихвите
Свят |
Обновена 15:40ч., 30.09.2026
Практикер отвори своя четвърти хипермаркет в София
Компании | Advertorial |
Обновена 17:02ч., 01.10.2026
Времето: Слънчево, но следобед ще се заоблачи
България |
Обновена 07:30ч., 02.10.2026


Коментари
Няма въведени кометари.