

Бизнес БРОЙ /// Мениджър 02/2026
Списание МЕНИДЖЪР Ви предлага 4 безплатни статии от броя — 3 / 4
Между регулацията и икономическата логика
Без стратегическо планиране, развит вътрешен пазар и икономически стимули България рискува да изпълни европейските норми за рециклиране само формално, без да превърне кръговата икономика в реално индустриално предимство

Между регулацията и икономическата логика

Без стратегическо планиране, развит вътрешен пазар и икономически стимули България рискува да изпълни европейските норми за рециклиране само формално, без да превърне кръговата икономика в реално индустриално предимство
Списание МЕНИДЖЪР ви предлага 4 безплатни статии
Остават ви още
1
статии за безплатно четене.
За да продължите четенето, трябва да сте абонат на списание "МЕНИДЖЪР".
Изберете своя абонаментен план след регистрация в платформата ни ZinZin.bg или ни пишете на abonament@manager.bg. Акаунтът Ви в ZinZin.bg е приложим за вход в manager.bg/списание. Ако вече сте абонат, влезте в своя акаунт.
Или продължете към безплатното съдържание на Мениджър News


Рециклиращата индустрия в България отдавна не е периферна екологична дейност, а сектор с измерим икономически мащаб. В дейности, свързани с кръговата икономика, са заети приблизително 60 000 души, а брутната им добавена стойност е около 1% от икономиката, показват данни на Евростат.
Въпреки този мащаб секторът не демонстрира ускорена структурна трансформация.
Колко рециклираме реално?
България генерира приблизително 3 млн. тона битови отпадъци годишно, или около 450–470 кг на човек. Делът на рециклиране на битовите отпадъци за последните 5 години остава в диапазона 30–35% при средно около 48% за Европейския съюз. С оглед на нарастващите европейски цели за рециклиране през следващото десетилетие – 65% до 2035 г. – страната следва да постигне значително ускорение.
При отпадъците от опаковки картината е по-благоприятна – общата степен на рециклиране надхвърля 60%, като при картона показателите са относително високи. Най-сериозното структурно предизвикателство остават дървото и пластмасата, където резултатите са по-ниски и силно зависими от качеството на събраните материали и пазарната конюнктура.
Основният проблем остава високият дял на депониране – над половината от битовите отпадъци продължават да се депонират, което поставя България сред държавите с най-висок дял на депониране в ЕС.
Кръговото използване – структурният тест
По данни на Евростат делът на кръговото използване на материали в България остава под 5% при средно около 12% за ЕС. Това означава, че рециклирането у нас все още не се е превърнало в икономическа логика, а остава по-скоро механизъм за изпълнение на регулаторни изисквания. Вторичните суровини имат ограничено реално участие в производството, а икономиката продължава да функционира в рамките на ресурсно интензивен модел.
Инвестиционните данни потвърждават тази картина. Частните инвестиции, свързани с кръговата икономика, са около 0,6% от БВП при средно 0,8% за ЕС. Брутната добавена стойност на дейностите, свързани с кръговата икономика, достига приблизително 1,6% в България при около 2% за ЕС. Разликата не е драматична на пръв поглед, но е структурна – тя показва липса на ускорение и недостатъчна критична маса за индустриален пробив.
Особено показателна е липсата на иновационна динамика. През последните години не се отчита патентна активност в областта на кръговата икономика от български заявители, докато на европейско ниво броят на регистрираните патенти надхвърля 300.
Материалният отпечатък на страната допълнително очертава мащаба на предизвикателството. За последните години той е около 21 тона на човек годишно – значително над средното за ЕС. Това е ясен сигнал, че българската икономика продължава да консумира повече ресурси, отколкото успява да възстанови. Рециклирането намалява щетите, но не променя модела. Истинската трансформация започва тогава, когато икономиката произвежда стойност с по-малко суровини, а не когато просто управлява отпадъците по-ефективно.
Структурната дилема: регулация без пазар
Европейската политика поставя все по-високи цели за събиране и рециклиране, включително задължително влагане на рециклиран материал в определени продукти. Пазарът на вторични суровини обаче остава глобален, силно конкурентен и чувствителен към цената. Това създава напрежение: докато нормативните изисквания се повишават, икономическите стимули невинаги са достатъчни, за да направят рециклирания материал предпочитан избор. При по-ниски цени на първичните суровини и при високи енергийни разходи производителите често се изправят пред чисто икономическа дилема. Регулацията може да изисква влагане на рециклат, но пазарът не гарантира неговата конкурентоспособност.
Без целенасочени стимули за вътрешно търсене, зелени обществени поръчки и финансови инструменти за технологично обновяване рискът е секторът да остане зависим от административен натиск.
Глобалният контекст
Този дебат има и глобално измерение. ЕС е сред световните лидери в изграждането на регулаторна рамка за кръгова икономика. Именно той задава темпото на зелената трансформация и превръща екологичните цели в център на икономическата политика.
В Китай кръговата икономика е интегрирана като част от националната индустриална стратегия и политиката за ресурсна сигурност, а в Индия регулациите се развиват динамично, но в по-тясна връзка с пазарните механизми и икономическите реалности. Показателен пример е Япония, където още от началото на 2000-те години зелените държавни поръчки са залегнали като ключов инструмент в изграждането на „общество с кръгов материален поток“. Това намалява пазарната несигурност и стимулира инвестиции в технологии и иновации. Разликата не е в посоката – всички големи икономики се движат към по-висока кръговост, – а в акцента и в инструментите.
Капацитет има, но липсва мащаб
България разполага с предприятия за преработка на пластмаса, стъкло, метали и хартия. В някои сегменти капацитетът надхвърля вътрешните потребности, а компаниите работят активно с външни пазари. Проблемът не е в липсата на мощности, а в липсата на достатъчен вътрешен пазар за рециклирани материали с висока добавена стойност. Когато вторичната суровина се изнася като полуобработен продукт, стойността се генерира другаде. Така икономиката остава в долната част на веригата – събира и сортира, но не винаги трансформира.
Истинската кръгова икономика започва не със събирането, а с интегрирането на рециклирания материал обратно в производството на продукти с по-висока стойност. Това изисква технологични инвестиции, иновации и стабилни индустриални партньорства.
Депозитната система – катализатор или пренареждане?
Предложението за въвеждане на депозитна система за опаковките има потенциала да повиши събираемостта на PET бутилки и алуминиеви кенове до над 85–90%. Това би подобрило качеството на събраните материали и би осигурило по-чист поток за рециклиране. Същевременно системата ще пренареди финансовите и логистичните потоци в сектора. Най-ценният материал ще бъде изтеглен от съществуващите системи за разделно събиране, което изисква адаптация на операторите и ясна икономическа рамка. В този процес решаваща ще бъде способността на институциите и бизнеса да действат координирано. Кръговата икономика не се изгражда само чрез нормативни изисквания, а чрез предвидимост на правилата, достъп до финансиране и стратегическо планиране. Без стабилна регулаторна среда и ясни инвестиционни сигнали частният сектор трудно ще поеме риска на технологично обновяване и дългосрочни ангажименти.
Времето на количественото наваксване изтича; следващият етап изисква качествена промяна в икономическата логика. В крайна сметка въпросът не е дали България ще изпълни европейските цели за рециклиране. Това е техническа задача. Истинският въпрос е дали страната ще използва този преход като индустриален шанс.
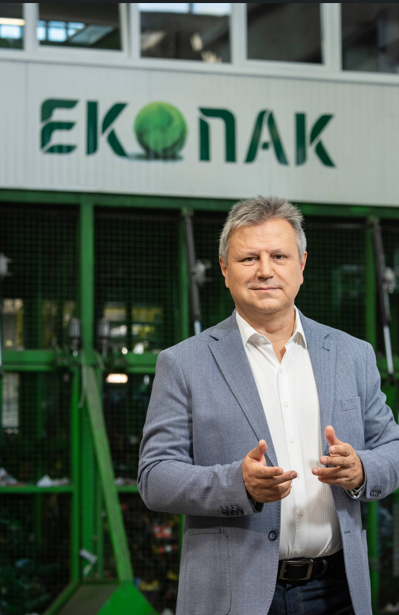
Тежките регулации задушават европейската рециклираща индустрия
Александър Урманов, изпълнителен директор, „ЕКОПАК България“
Как оценявате мащаба и динамиката на пазара на рециклирани материали в България?
Зелената сделка наложи на задължената индустрия – на европейския бизнес – вносителите и производители на опаковани стоки в ЕС, изключително амбициозни и нарастващи цели за събиране и рециклиране на отпадъци, достигащи до 90% от пуснатите на пазара пластмасови бутилки за напитки през 2030 г.
Над определено ниво всеки допълнителен процент в целите води до геометрична прогресия в нарастване на разходите. Така себестойността на рециклирания материал, добит в Европа, започва да надхвърля цената на глобалните пазари. От друга страна – през последните години значително намалява търсенето от водещи европейски индустрии като автомобилостроенето, които традиционно използват рециклирани материали.
Негативно влияние върху рециклиращата индустрия в ЕС има и цената на енергоресурсите. Това беше и причината най-голямото предприятие за рециклиране на хартия и картон в България – DS Smith, да затвори рециклиращата си мощност преди няколко години. В последно време Турция разви мащабни инвестиции в мощности за рециклиране на картон и хартия именно благодарение на по-ниските цени на енергоресурсите.
Променя ли се и как обемът на рециклираните продукти в България през последните 3–5 години?
България има наличен капацитет на предприятията за рециклиране. В страната има мощности за преработка на пластмаса в пъти над потребностите на местния пазар. Българските компании са търсен партньор за рециклиране на пластмаса от Западна Европа. На територията на страната има три завода за стъклен амбалаж, които използват рециклирани стъклени трошки. В страната има мощности за рециклиране на черни и цветни метали, както и предприятия за рециклиране на дървени опаковки и дърво в лицето на „Кроношпан“. Но нашите предприятия, както и целият европейски рециклиращ сектор, страдат от неравнопоставените конкурентни условия.
През последните години количествата отпадъци от опаковки, които се събират за рециклиране, се увеличават многократно. От 2022 до 2026 г. европейските директиви наложиха рязко повишение – с над с 2,5 пъти на задължителните цели за събиране на пластмасови бутилки и алуминиеви кенове във всички страни на ЕС.
Очакванията обаче, че регулаторното изискване за влагане на минимум 25% рециклат в пусканите на пазара в ЕС пластмасови бутилки за напитки ще осигурят по-голямо търсене за събраните рециклирани материали в ЕС, не се сбъдват. Напротив, в момента рециклаторите в България и в ЕС се борят за оцеляване, а пазарът е доминиран от вносители от Азия и Африка.
Как оценявате предложението за създаване на държавна депозитна система за опаковки?
Смятаме, че най-доброто решение е депозитната система да се управлява съвместно от задължената индустрия и от сектора за модерна търговия. Такава е логиката на принципа за разширена отговорност на производителя и моделът за работа на всички организации по оползотворяване. Логично е този, който поема разхода за изграждането и поддържането на депозитната система, да я управлява.
Какви са най-значимите тенденции в рециклиращата индустрия?
Проблемите на рециклиращата индустрия в ЕС се задълбочават и все повече мощности спират работа. Това е много опасно и ще има пряк ефект и върху оползотворяващите организации, а оттам и върху задължената индустрия. Ако досега оползотворяващите организации можеха да продават събрания рециклиран материал в Европа и да получават приходи за това, скоро може да се окаже, че те ще трябва да плащат, за да могат да пласират материала си и да изпълнят целите си.
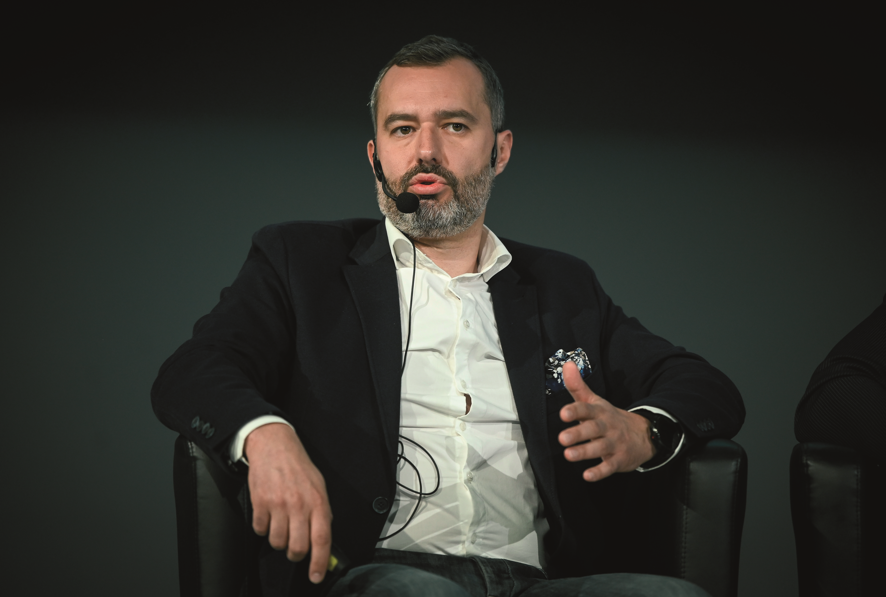
Рециклираните материали са по-скъпи от първичните в някои сектори
Даниел Николов, търговски директор, „Екопартнърс“
Как изглежда пазарът на рециклирани материали в България спрямо европейския?
Пазарът на рециклирани материали е динамичен. Очаква се по-интензивен растеж поради ангажиментите на държавата ни, свързани с повишаване на количествата рециклирани отпадъци и задължително влагане на рециклируеми материали в опаковките.
В ЕС България е сред държавите с най-нисък дял на използване на материали в рамките на кръговата икономика. Според публикувани данни на Евростат към 2023 г. страната отчита под 5 на сто използване на рециклирани материали, при средно 11,8 на сто за ЕС, като тази тенденция се запазва.
За периода от 2008 до 2023 г. делът на кръговото използване на материали в ЕС нараства от 9,1 до 11,8 на сто. През последните години обаче показателят се задържа почти без промяна. Целта, заложена от Брюксел, е до 2030 г. използването на материали от отпадъци да се удвои спрямо равнището от 2020 г. и да достигне 22,4 на сто.
Променя ли се и как обемът на рециклираните продукти в България през последните 3–5 години?
Наблюдава се увеличаване на обема на рециклирани продукти не само поради задължителните европейски регулации. Устойчивото развитие и кръговата икономика са в основата на дейността на все повече предприятия, но въпреки възходящата тенденция налице са множество предизвикателства, които трябва да се преодолеят, за да се ускорят процесите.
Какви са най-значимите тенденции в рециклиращата индустрия?
През 2025 г. европейският рециклиращ сектор е под натиск поради високи енергийни разходи и конкуренция от евтини първични полимери, което се отразява и на българския пазар. Тенденциите са за подобряване на технологиите и търсене на решения за преодоляване на тези глобални проблеми.
Как оценявате предложението за създаване на държавна депозитна система за опаковки?
Смятаме, че депозитният оператор следва да включва възможно най-широк кръг от заинтересовани страни – производители, рециклираща индустрия и пр., при запазване на контрола на държавата. За да бъде успешна депозитната система, държавата следва да осигури възможности за използване на капацитета и изградената инфраструктура на рециклиращата индустрия.
Кои са най-големите предизвикателства през развитието на рециклиращата индустрия в България?
Липсата на достатъчно модерни съоръжения и високите енергийни разчети правят рециклираните материали по-скъпи от първичните в някои сектори. Това е и възможност за развитие на иновационни решения.
|
След ерата на лесния растеж
Специални издания | Обновена 12:59ч., 06.11.2026
Между любопитството и истинската трансформация
Специални издания |
Обновена 12:59ч., 06.11.2026
Евтино и лесно
Специални издания |
Обновена 12:59ч., 06.11.2026
Technovators League
Специални издания |
Обновена 12:58ч., 06.11.2026
Tech Deal Company & Future Shaper
Специални издания |
Обновена 12:58ч., 06.11.2026




Ключови думи
рециклиране
рециклираща индустрия
опаковки
депозитна система
кръгова икономика
Виржиния Желязкова