

Финанси
|Компании
|Енергетика
|Икономика
|Защо в България инвестираме толкова много в недвижими имоти и какво пропускаме?
 Обновена 17:05ч., 14.10.2026
 Обновена 17:05ч., 14.10.2026


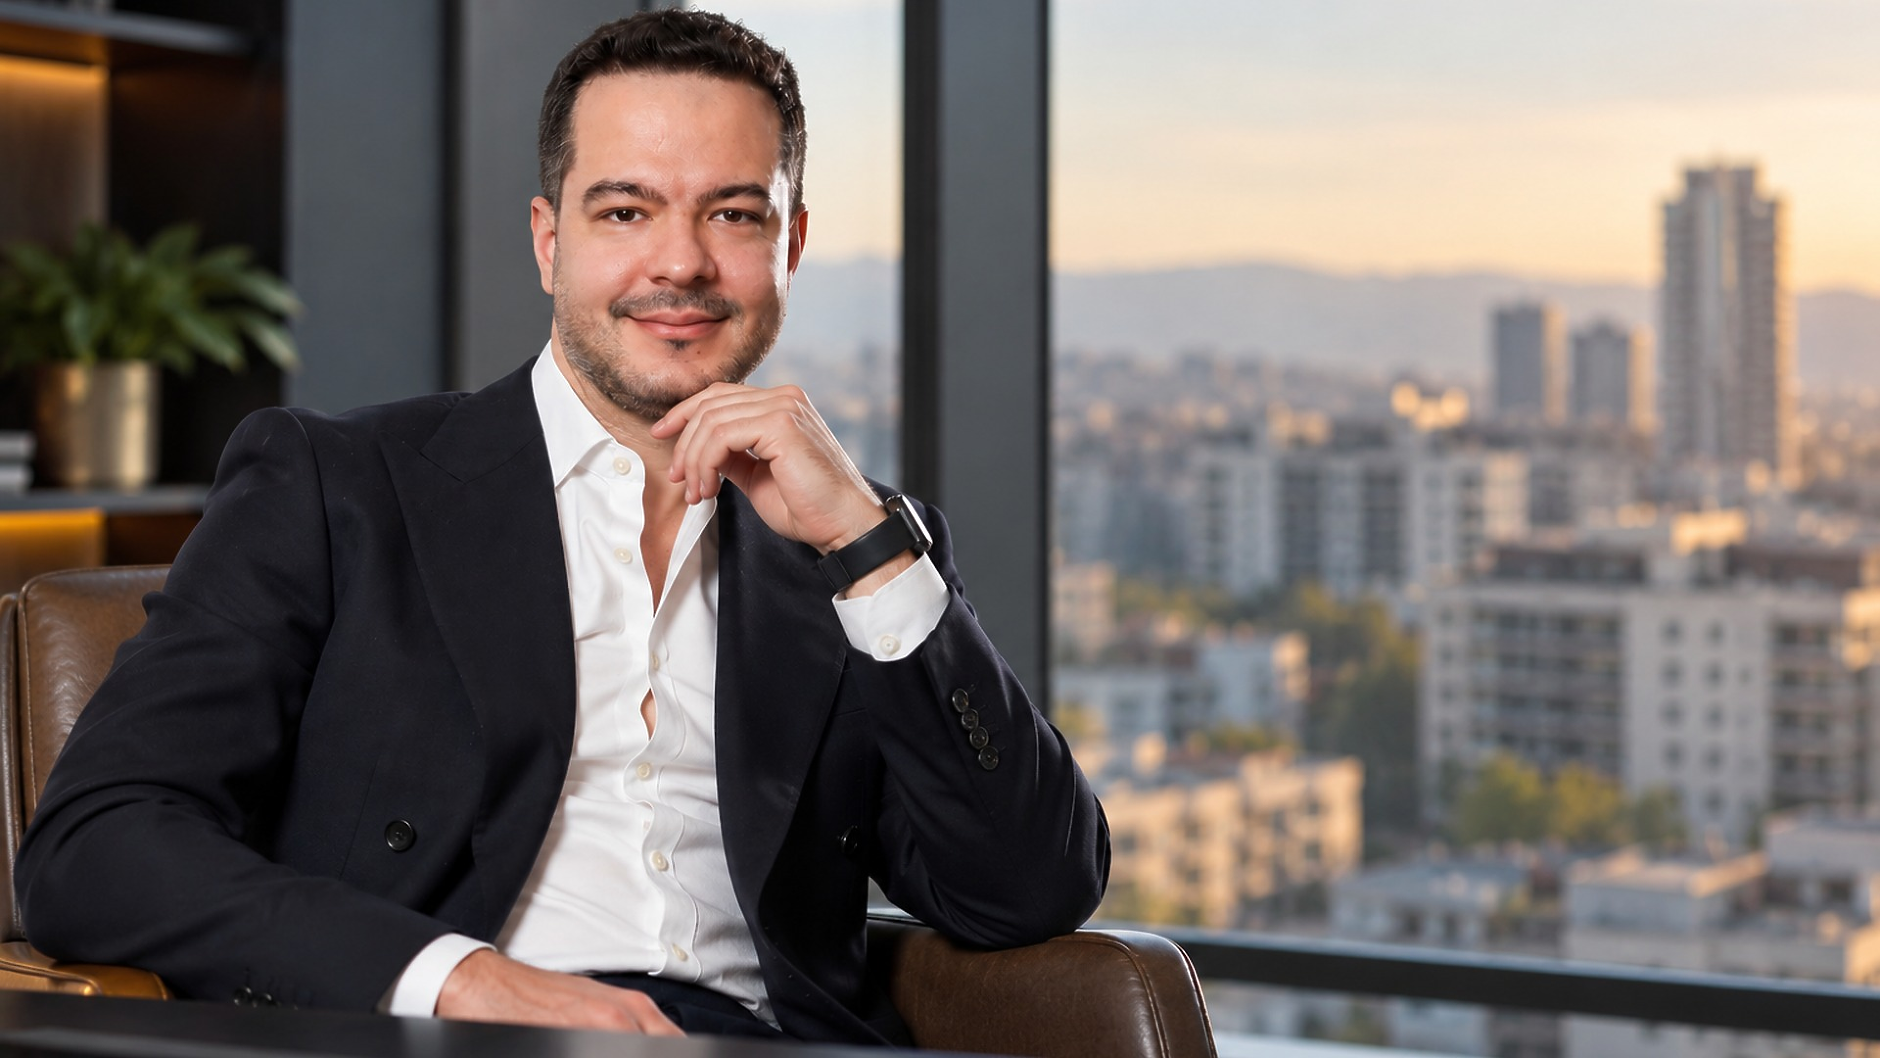
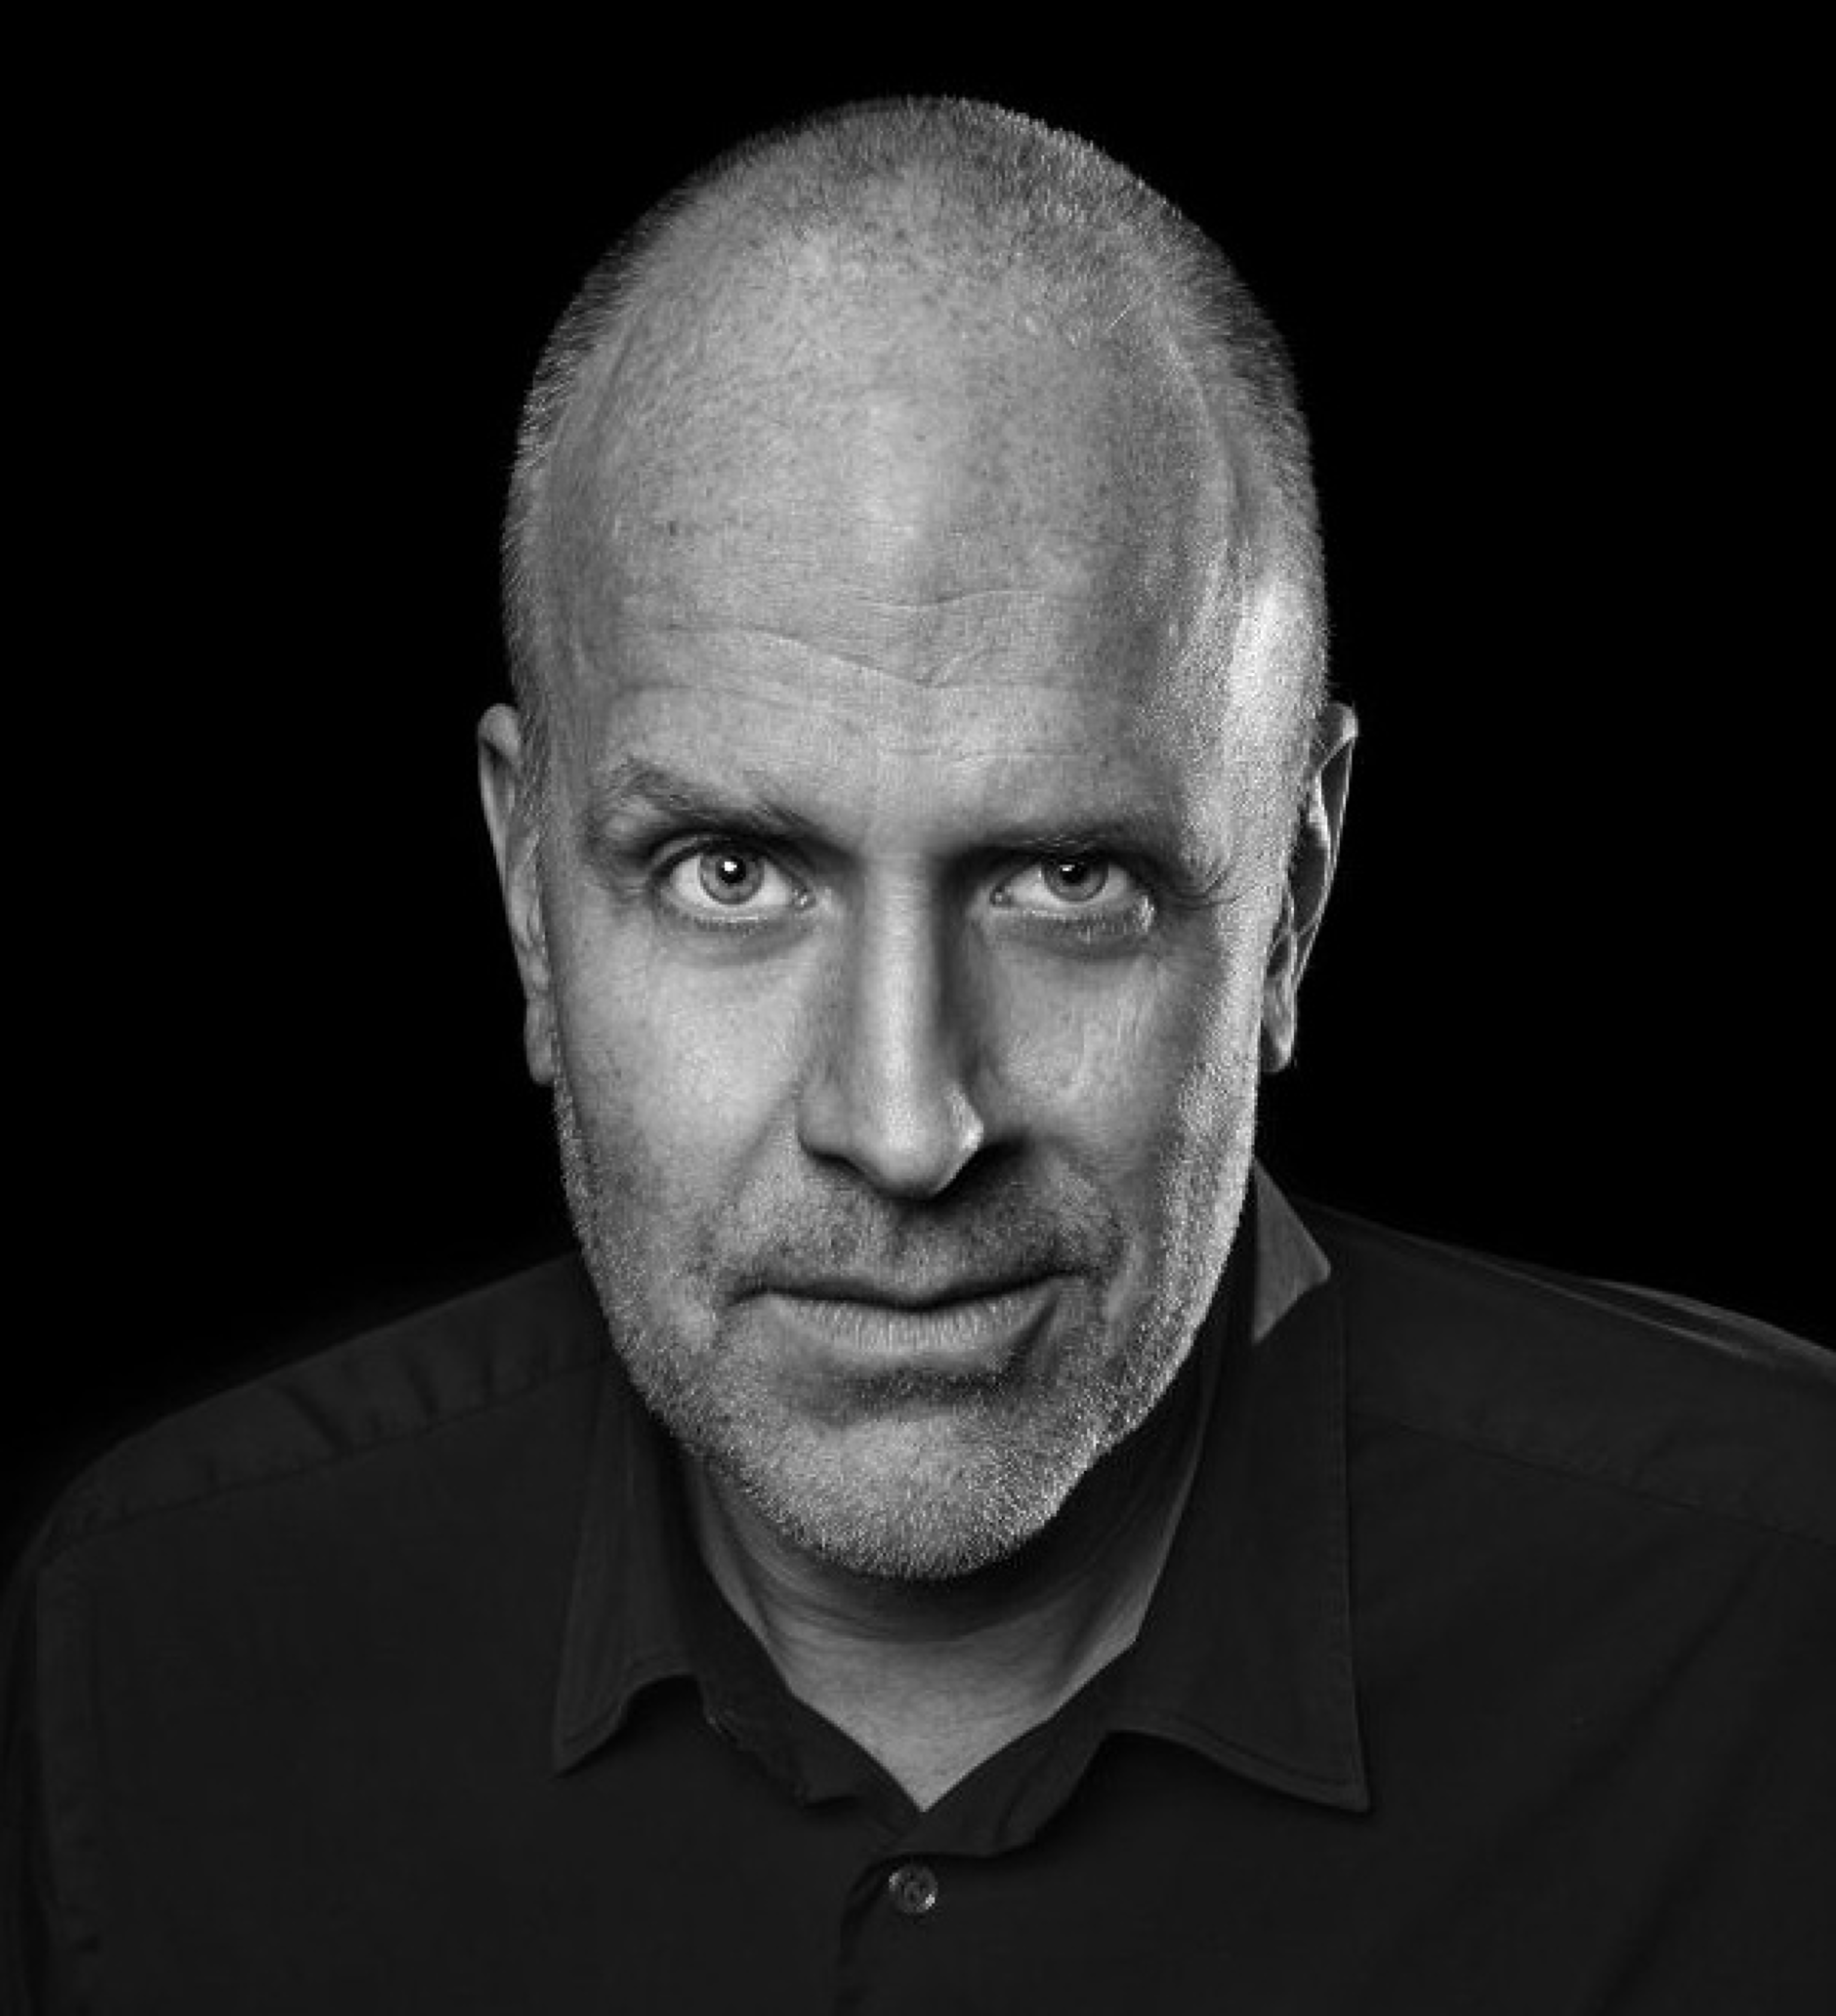
Разговор с Фади Ахмад, CFA, съосновател и изпълнителен директор на Manikyan Capital:
Кариерата Ви започва в Лондон, една от най-безпощадните финансови арени в света. Кой урок остана с Вас най-дълго?
Че интелектът купува само билета за влизане. Истинската игра се играе под напрежение. Трябва да мислиш в сценарии, а не в сигурности, и да запазиш присъствие на духа точно когато всички около теб го губят.
Прекарах повече от десетилетие в инвестиционното банкиране и капиталовите пазари в Lloyds Bank Corporate Markets, където пазарите награждават дисциплината и жестоко наказват самонадеяността. Между 2017 и 2019 г. управлявах мултимилиарден инвестиционен портфейл, докато Brexit разклащаше Великобритания. Тогава разбрах нещо, което се превърна почти във философия за мен: най-опасният риск рядко е самият пазар. По-често е емоцията, която той провокира у теб.
Инвестирането в такива моменти прилича на пилотиране през турбуленция. Не правиш резки движения при всяко разтърсване. Следиш инструментите, пазиш курса и позволяваш на подготовката да свърши работата вместо адреналина.
След повече от десет години в Лондон Вие, Хачо Маникян и Мира Скулева решавате да основете Manikyan Capital именно в България. Защо тук и защо сега?
С Хачо и Мира сме приятели от над тринайсет години. Докато градяхме кариери в Лондон, постоянно се връщахме към един и същи въпрос: защо толкова много хора в България достигат пенсионна възраст без достатъчно натрупан капитал и без реален финансов избор?
Това е един от най-тежките социални проблеми на страната. Можехме да продължим да го коментираме отстрани или да опитаме да направим нещо, което реално да помогне.
Не си правим илюзията, че трима души могат да променят пенсионната система. Но ако повече хора започнат да разчитат на дългосрочно финансово планиране, разликата след двайсет години може да бъде огромна. Manikyan Capital не се роди от амбицията да управляваме капитал. Роди се от нежеланието да гледаме как поредното поколение стига до старини без достатъчно избор.
Има и нещо много лично. Всички сме виждали онази сцена на летище София: родители изпращат децата си в чужбина, защото не виждат достатъчно възможности тук. Искаме повече хора да остават в България не по принуда, а защото това е реален и добър избор.
Значи проблемът с финансовата култура в България не е в самите недвижими имоти?
Изобщо не е. Имот, купен разумно и на правилната цена, може да бъде отличен актив. Проблемът се появява, когато имотът престане да бъде част от стратегията и се превърне в цялата стратегия.
Да вземем ликвидността. Продажбата на имот отнема време, особено извън големите градове. При ликвидните финансови инструменти достъпът до капитала обичайно е много по-бърз. Тази разлика няма значение, докато всичко върви спокойно. Става решаваща в момента, в който парите потрябват спешно или се появи възможност, която не чака.
Как бихте сравнили имотите и фондовите пазари по отношение на дългосрочната доходност?
Внимателно. Исторически широките капиталови пазари са показали силен потенциал за дългосрочно натрупване на капитал, особено когато доходността се реинвестира. При имота трябва да отчетем наема, разходите, данъците, поддръжката, финансирането и ефекта на ливъриджа. При капиталовите пазари трябва да отчетем волатилността, времевия хоризонт и риска на конкретната стратегия.
Едно обаче е сигурно: парите, оставени без доходност за дълъг период, губят покупателна способност. Инфлацията незабележимо изяжда стойността им, дори когато сумата в извлечението изглежда непроменена. Илюзията за сигурност понякога е просто липса на преоценка.
Доходността на имотите в България през последните 5 до 10 години действително беше впечатляваща. Но голяма част от ръста беше процес на догонване спрямо други страни от Централна и Източна Европа. След значителното поскъпване не бих приемал автоматично, че следващото десетилетие ще прилича на предходното. Който планира бъдещето само по огледалото за обратно виждане, рискува да остане разочарован.
А диверсификацията?
Тя е може би най-подценяваната част от разговора. Един имот означава една локация, една валута и една местна икономика. Глобално диверсифицираният портфейл разпределя капитала между различни държави, индустрии и класове активи.
Не е случайно, че дори най-богатите фамилии в света обикновено не концентрират основната част от капитала си в имоти. Според UBS Global Family Office Report 2026 недвижимите имоти обикновено представляват само част от общото разпределение, а останалият капитал се разпределя между акции, облигации и алтернативни инвестиции.
Много хора смятат, че инвестирането е само за заможни. Какво всъщност е нужно, за да започнеш, ако сравним един апартамент с инвестиция във фонд?
Много по-малко, отколкото повечето хора предполагат. Инвестиционният имот обикновено изисква значителен първоначален капитал: самоучастие, нотариални разходи, местни данъци, брокерска комисиона и често ремонт.
При договорните фондове входът е значително по-достъпен. Можеш да започнеш с много по-малка сума, а още от първия ден капиталът ти е разпределен между десетки компании.
А волатилността? Не е ли фондовият пазар „по-нервен“ от имотите?
Това е една от най-интересните илюзии в инвестирането. При акциите виждаш цената всяка секунда. При имота често я разбираш едва когато решиш да продаваш.
Имотите изглеждат по-спокойни, защото стойността им не се преоценява всеки ден. Това не означава, че рискът е по-нисък. След кризата от 2008 г. цените на имотите в България отбелязаха много сериозни спадове. Част от спокойствието при имотите идва просто от това, че не мислиш за тях всеки ден.
Как бихте обобщили аргумента за човек, който все още се колебае между имот и финансовите пазари?
Истинският въпрос никога не е бил тухла срещу борса. Истинският въпрос е какъв баланс между различните активи е подходящ за конкретния човек, за целите му, толеранса му към риск и времевия му хоризонт.
Решението трябва да е съзнателно, а не по инерция или по семейна традиция. Може би най-лошата стратегия е тази, която сме приели, без изобщо да сме сравнили алтернативите.
И накрая, каква е амбицията на Manikyan Capital за следващите години?
Съвсем конкретна. През следващото десетилетие искаме сто хиляди българи да започнат да инвестират на развитите пазари. Не защото смятаме имотите за грешка, а защото вярваме, че глобално диверсифицираният капитал може да бъде важна част от дългосрочната финансова сигурност на едно семейство.
Искаме повече хора да посрещат пенсионната си възраст с избор и спокойствие. Финансовото благополучие след двайсет или трийсет години до голяма степен се определя от решенията, които вземаме днес. Въпросът е: готови ли сме да започнем да ги вземаме съзнателно?
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
НС одобри на първо четене забраната за отглеждане на животни за ценни кожи
Политика |
Обновена 18:30ч., 14.10.2026
МАЕ: Недостигът на дизел вероятно ще продължи до края на 2027 г.
Енергетика |
Обновена 18:20ч., 14.10.2026
ЕК предлага двегодишно отлагане на метановите правила въпреки критиките на еколозите
ЕС |
Обновена 18:00ч., 14.10.2026
Северна Македония поиска арест и екстрадиция на Ива Михайлова
Свят |
Обновена 17:50ч., 14.10.2026
Технополис празнува 25 години с много изненади
Компании |
Обновена 14:30ч., 14.10.2026
Монголските власти разполагат отряди на силите за сигурност в зоните с риск от нападение на мечки
Свят |
Обновена 16:00ч., 12.10.2026
Кристалина Георгиева: Европа трябва да увеличи инвестициите, а САЩ да ограничат дефицита и да спестяват повече
Икономика |
Обновена 09:40ч., 14.10.2026
Технополис празнува 25 години с много изненади
Компании |
Обновена 14:30ч., 14.10.2026
Времето: Жълт код за силен вятър в 14 области в източната част на страната
България |
Обновена 07:30ч., 14.10.2026
На днешната дата, 14 октомври. Петковден
На днешната дата |
Обновена 00:04ч., 14.10.2026
Зеленски и Кличко влязоха в спор относно подготовката на Киев за зимата
Свят |
Обновена 08:40ч., 14.10.2026
Андре Рийо се завръща в София: още едно голямо музикално преживяване с билети в More.com
ПР и събития |
Обновена 11:02ч., 12.10.2026
Поддържането на YouTube канал отнема време. Как да оптимизирате най-трудните етапи?
Маркетинг |
Обновена 00:24ч., 14.10.2026

Коментари
Няма въведени кометари.