

Бизнес БРОЙ /// Мениджър 06/2026
Списание МЕНИДЖЪР Ви предлага 4 безплатни статии от броя — 1 / 4
Средният срок на плащане е около 60 дни
Българската икономика между устойчивостта и нарастващия риск
Средният срок на плащане е около 60 дни

Българската икономика между устойчивостта и нарастващия риск
Списание МЕНИДЖЪР ви предлага 4 безплатни статии
Остават ви още
3
статии за безплатно четене.
За да продължите четенето, трябва да сте абонат на списание "МЕНИДЖЪР".
Изберете своя абонаментен план след регистрация в платформата ни ZinZin.bg или ни пишете на abonament@manager.bg. Акаунтът Ви в ZinZin.bg е приложим за вход в manager.bg/списание. Ако вече сте абонат, влезте в своя акаунт.
Или продължете към безплатното съдържание на Мениджър News


Българската икономика навлиза в период, който трудно може да бъде определен еднозначно – тя остава стабилна на макрониво, но едновременно с това започва да показва все по-ясни признаци на забавяне и натрупване на напрежение. Очакванията за растеж от около 2,2% през 2026 г. и 2,4% през 2027 г. (според нашите прогнози) запазват страната в зоната на умереното развитие, но динамиката зад тези числа се променя съществено.
Основният двигател на икономиката остава вътрешното търсене, подкрепено от стабилен пазар на труда, ръст на доходите и сравнително висока потребителска активност. В същото време външната среда продължава да оказва натиск – слабият износ към ключови европейски пазари като Германия, Италия и Гърция, както и временните затруднения в индустриални сектори, ограничават потенциала за по-висок растеж. Това води до разширяване на дисбаланса между внос и износ и поставя икономиката в по-зависима позиция спрямо вътрешното потребление.
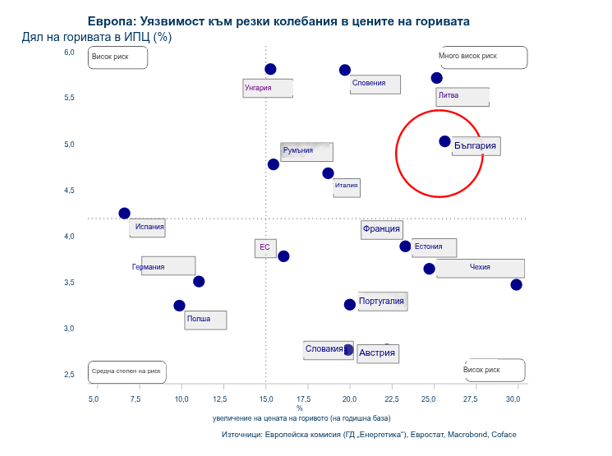
На този фон инфлацията отново се превръща в централен фактор. След временно стабилизиране тя ускорява темпа си и достига 6,8% през май 2026 г., което е значително над нивата в еврозоната. Този натиск има двоен ефект – от една страна, ограничава реалната покупателна способност на домакинствата, а от друга, създава сериозни предизвикателства пред бизнеса, който се сблъсква едновременно с растящи разходи и несигурно търсене. Особено чувствителен остава ценовият натиск при енергията, който в български условия има по-силен ефект върху потреблението и преразпределението на разходите. В резултат на това компаниите вече оперират в среда, близка до стагфлация – комбинация от забавящ се растеж и повишени разходи, която изисква значително по-висока управленска дисциплина.
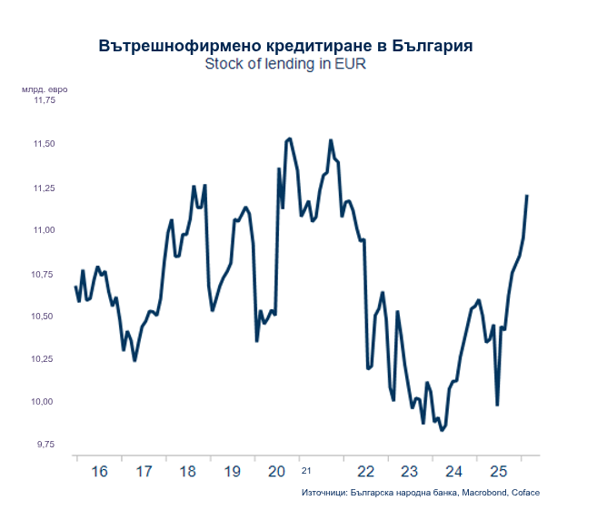
Тази промяна в икономическата среда неизбежно се отразява върху междуфирмените отношения и най-вече върху поведението на плащанията – ключов индикатор за реалното състояние на бизнеса. В България средният срок на плащане остава около 60 дни, което продължава да бъде над нивата в повечето държави от ЕС, и показва структурна склонност на компаниите да използват търговския кредит като механизъм за финансиране. Въпреки че през последната година се наблюдава известно подобрение, нивата остават по-високи в сравнение с периода преди 2021 г., което ясно показва, че ликвидният натиск не е изчезнал, а по-скоро е преразпределен в системата.
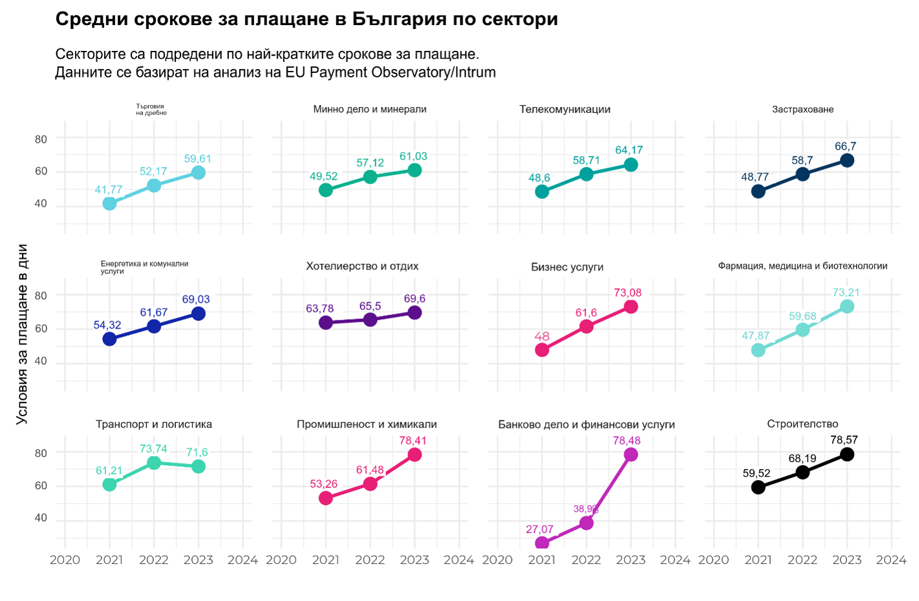
Това означава, че междуфирмената задлъжнялост продължава да играе ролята на преносен механизъм на риск. При подобна структура дори ограничено забавяне при едни участници може да се мултиплицира по веригата и да засегне цели сектори. Все по-често виждаме подобни примери от началото на 2026 г. насам в качеството ни на кредитен застраховател и анализатор на кредитен риск при отложени плащания. Именно затова сроковете на плащане и тяхната динамика трябва да се разглеждат не просто като търговски параметър, а като ранен сигнал за потенциални проблеми в ликвидността.
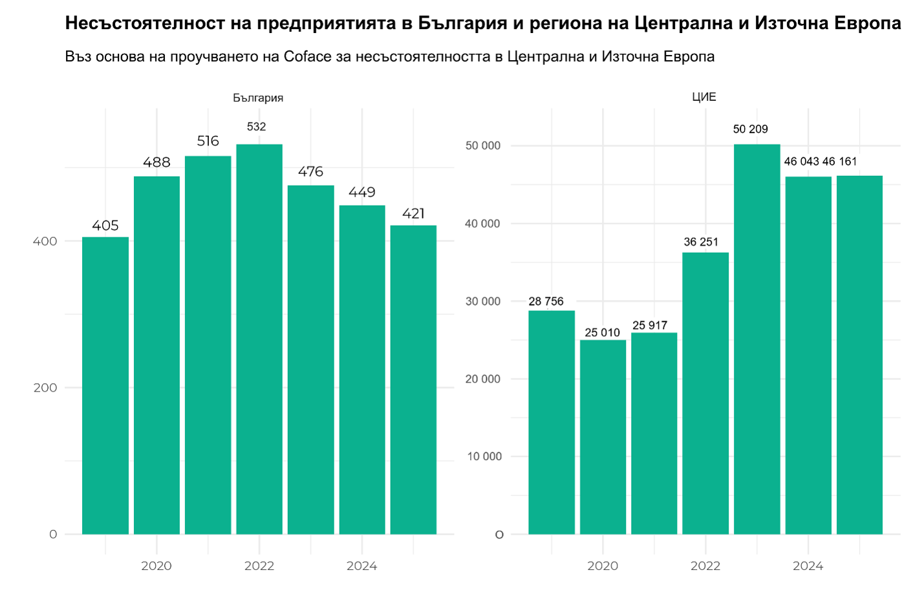
На този етап данните за несъстоятелността остават по-скоро окуражаващи. Броят на фалитите намалява и остава под контрол благодарение на все още благоприятната макроикономическа среда, макар да остава малко над предпандемичните нива. Тук обаче трябва да споменем и че в България е честа практика дадена компания да бъде прехвърлена на малоимотни лица или просто изоставена, вместо да започне официална процедура по обявяване в несъстоятелност. От „Кофас“ прогнозираме, че макар че по официални данни от последното ни проучване за несъстоятелността в България едва под 1 на 1000 компании бива обявена в несъстоятелност, то в действителност те са по-скоро 2–3. Зад тази обща картина обаче се крият значителни различия както между секторите, така и между отделните компании.
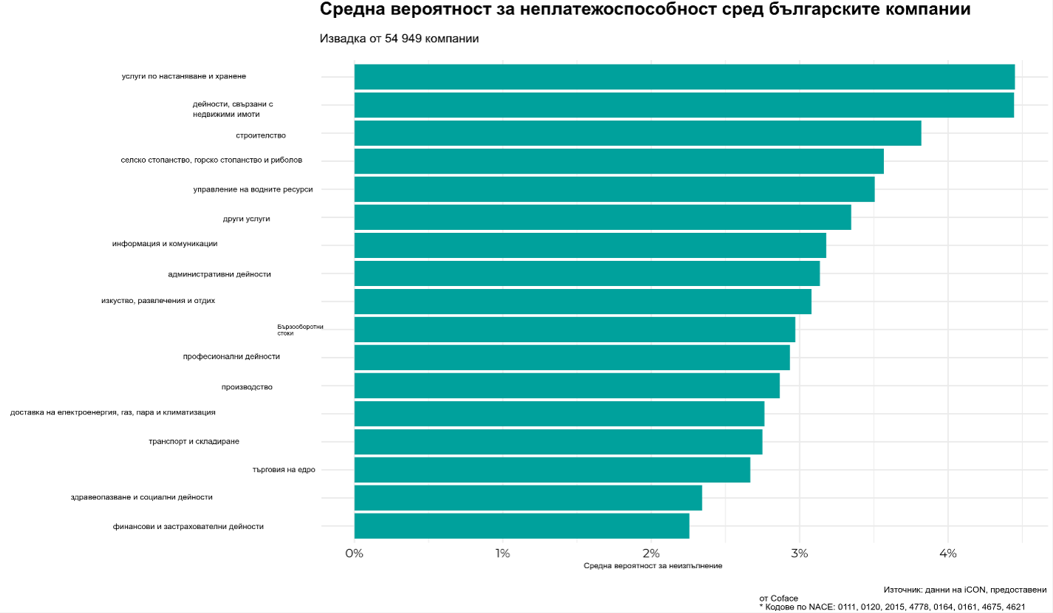
В сектор като бързооборотните стоки например рискът остава умерен и близък до средния за икономиката, но вътрешната структура показва ясно разслоение – от една страна, значителен дял стабилни и добре капитализирани компании, а от друга – група предприятия с по-висока чувствителност към ликвидни шокове. Вероятността от неплатежоспособност в този сектор остава под средната, което потвърждава неговата относителна устойчивост, но същевременно подчертава значението на фактори като мащаб, достъп до финансиране и способност за управление на разходите.
Тук се откроява и една от ключовите тенденции в българската икономика – размерът на компанията все по-ясно се превръща в определящ фактор за устойчивостта. По-големите предприятия демонстрират значително по-добра способност да абсорбират сътресения, докато малките и средните компании остават по-изложени на риск, особено в среда на повишени разходи и ограничен достъп до ликвидност.
В този контекст перспективата пред българската икономика може да бъде определена като умерено положителна, но с нарастващи изисквания към бизнеса. От една страна, фактори като европейското финансиране, инвестициите, членството в Шенген и очакваното присъединяване към еврозоната създават стабилна основа за развитие и подобряване на инвестиционната среда. От друга страна, външните рискове, ценовият натиск и вътрешните дисбаланси изискват значително по-внимателно управление на риска на микрониво.
В крайна сметка въпросът пред българските компании вече не е дали ще оперират в условия на растеж, а как ще управляват риска в среда, в която растежът става по-нестабилен, а ликвидността – по-критичен ресурс. В тази нова реалност конкурентното предимство все по-често ще се определя не толкова от способността да се генерират приходи, колкото от капацитета да се управлява кредитният риск, да се контролират сроковете на плащане и да се поддържа финансова устойчивост по цялата верига на стойността.
|
Между правото и силата
Global Edge | Обновена 10:27ч., 30.09.2026
Море без трайни господари
Global Edge |
Обновена 10:27ч., 30.09.2026
Геополитика на изоставането
Global Edge |
Обновена 10:27ч., 30.09.2026
Невъзможно примирие
Тема |
Обновена 10:27ч., 30.09.2026
Апокалипсисът се отлага, засега
Тема |
Обновена 10:27ч., 30.09.2026




Ключови думи
българска икономика
инфлация и стагфлация
междуфирмена задлъжнялост
кредитен риск
ликвидност
несъстоятелност
вътрешно търсене
външен сектор
срокове на плащане
макроикономически дисбаланси
Пламен Димитров