

Business Signature БРОЙ /// Мениджър 10/2026
Ние сме катализатор на зелената трансформация
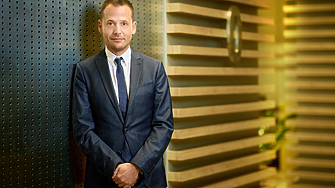
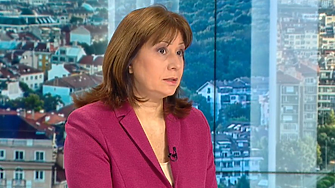
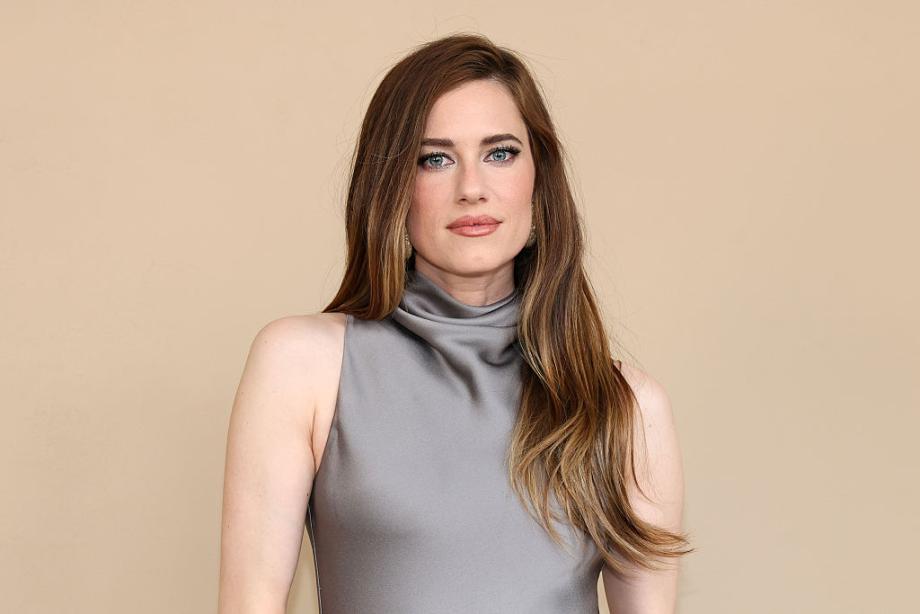
В краткосрочен план очакваме високата ликвидност в банковата система и конкуренцията между банките да задържат лихвите по кредитите на едни от най-ниските нива в ЕС, казва Цветелина Бориславова, председател на Надзорния съвет на БАКБ
Ние сме катализатор на зелената трансформация
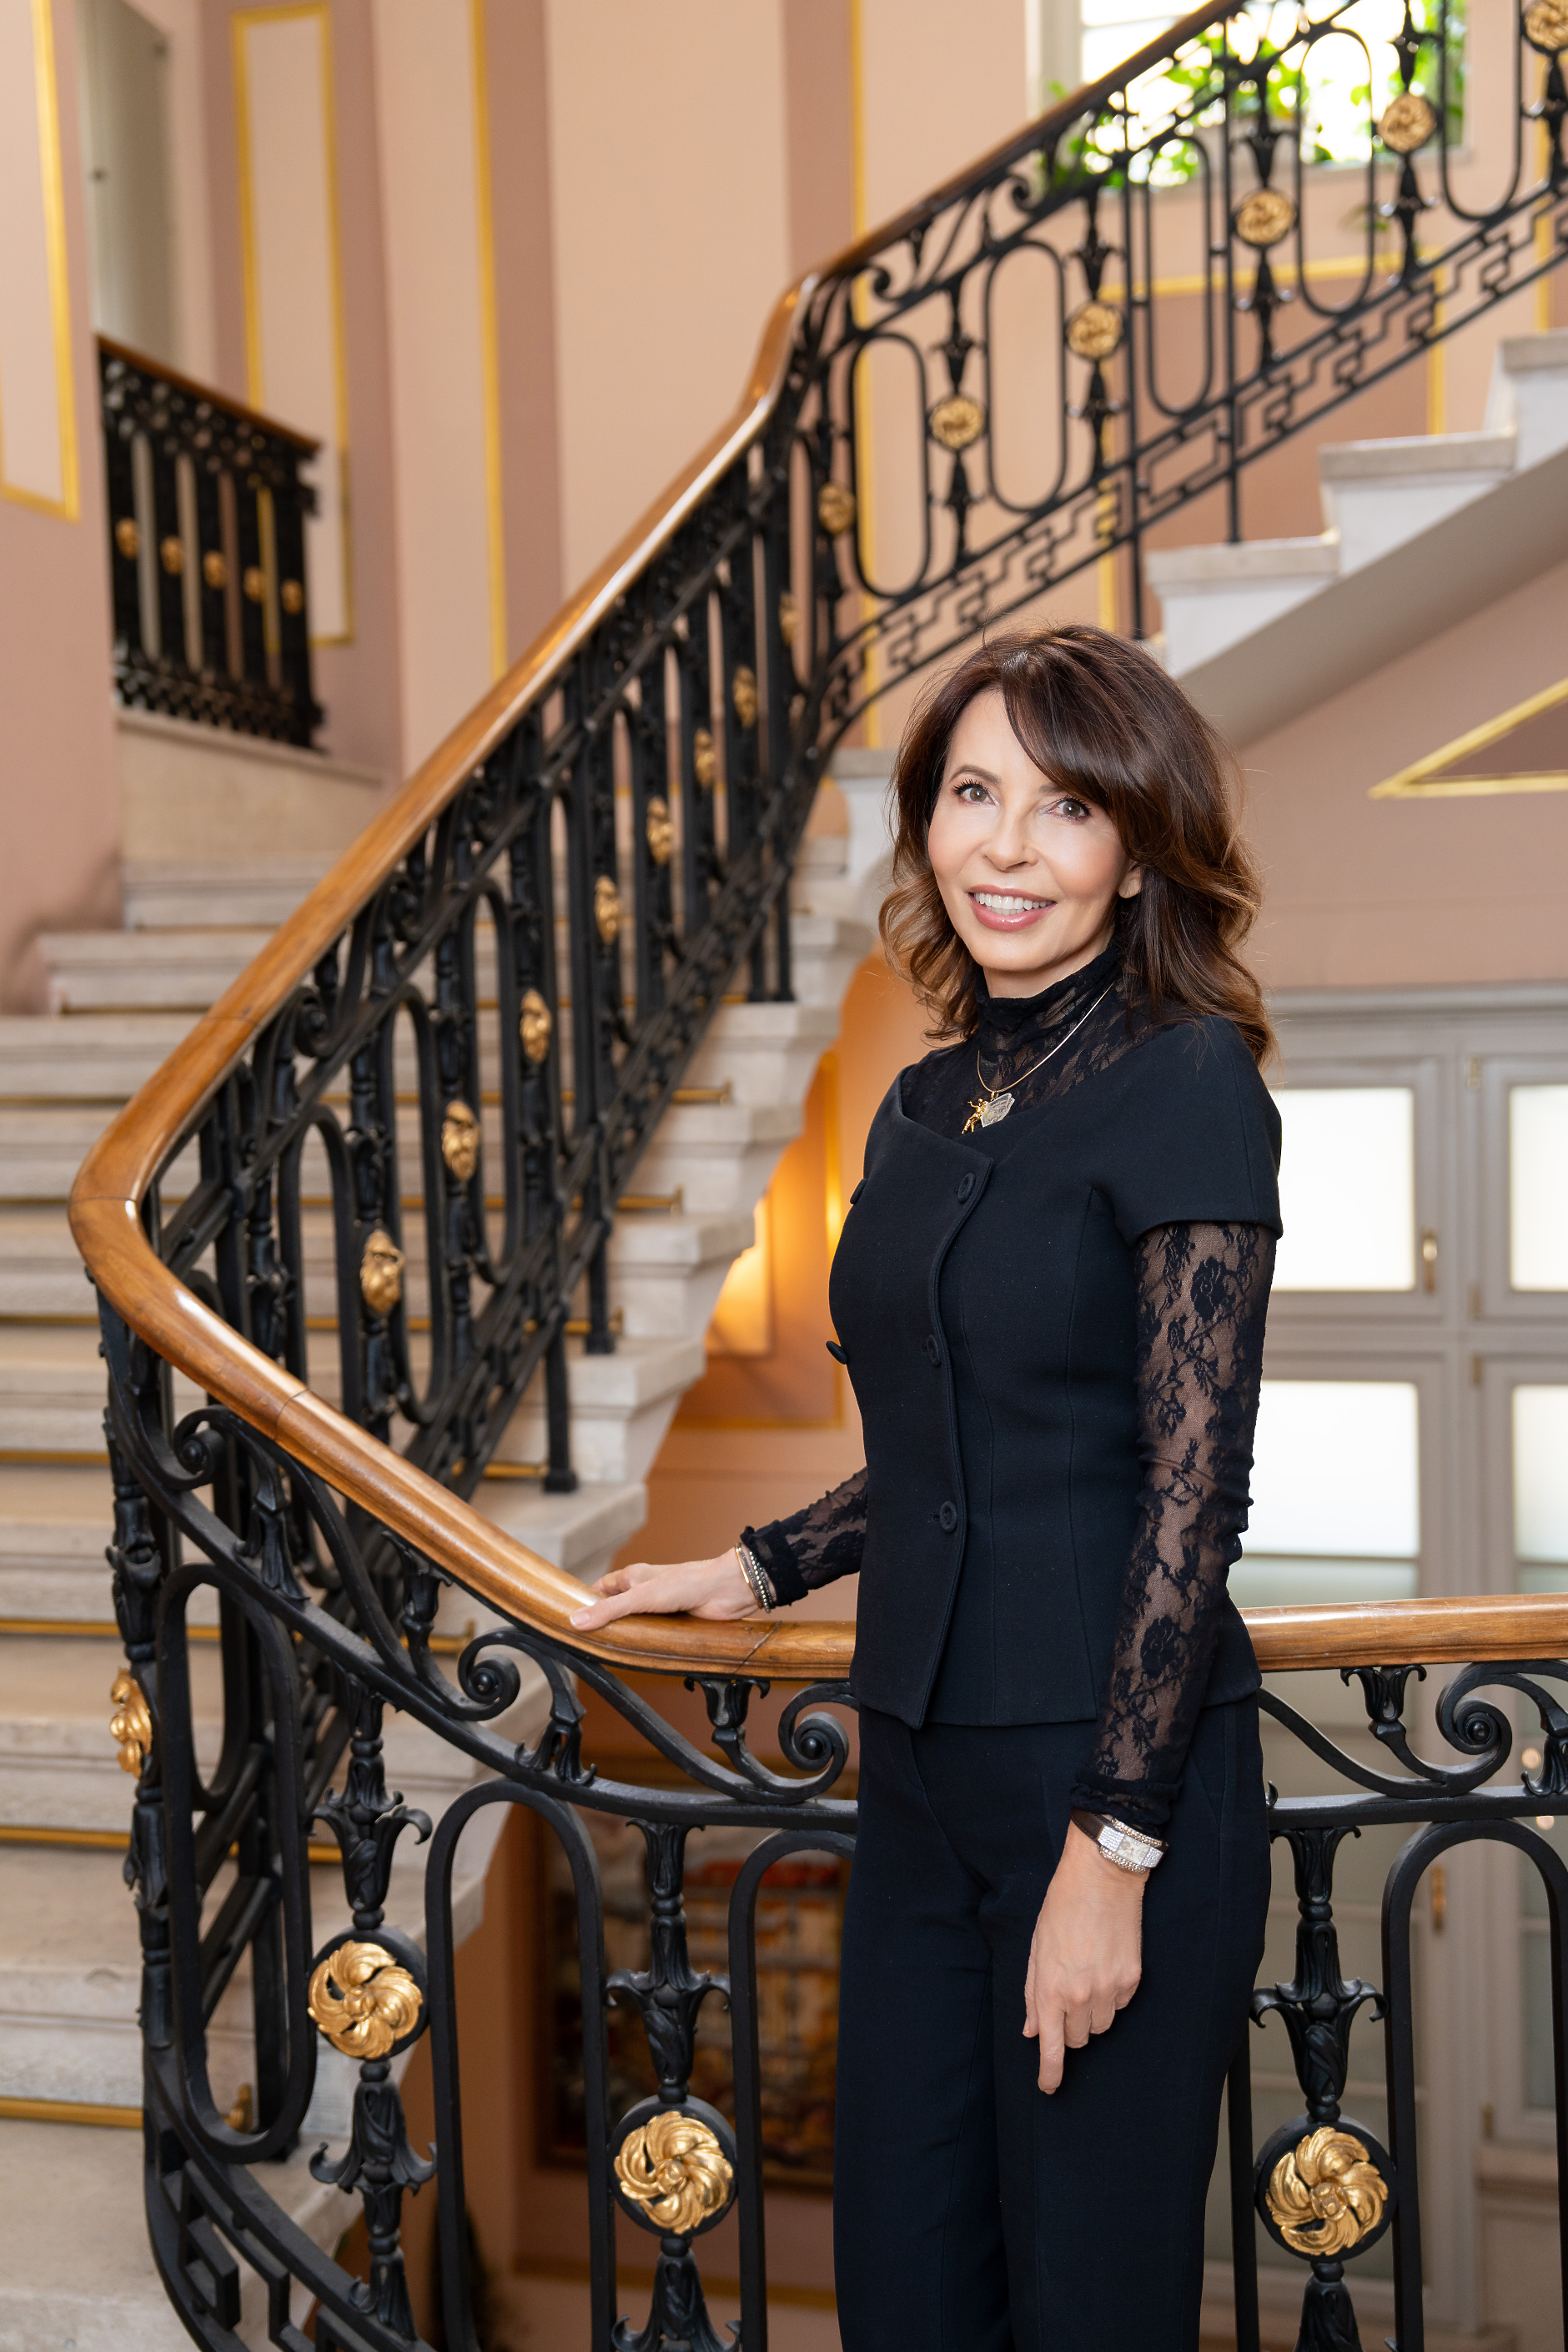
В краткосрочен план очакваме високата ликвидност в банковата система и конкуренцията между банките да задържат лихвите по кредитите на едни от най-ниските нива в ЕС, казва Цветелина Бориславова, председател на Надзорния съвет на БАКБ


БАКБ празнува 30-годишен юбилей – период, наситен с редица промени в бизнес средата и в банковия сектор. Кои бяха големите събития за вас и големите промени, които ще останат важни за банката и в следващите 30 години?
Изминалите 30 години бяха период на пълна трансформация както за българската икономика, така и за банковия сектор – от прехода от планова към пазарна икономика и въвеждането на валутния борд през присъединяването на България към ЕС до влизането ни през 2026 г. и в еврозоната.
За БАКБ най-важният преломен момент беше стратегическият завой през 2011 г., когато поехме управлението на банката и заложихме на изцяло нова стратегия: зелена икономика, устойчиво развитие и дигитализация. Така превърнахме БАКБ от банка в услуга на средния бизнес през периода на прехода в универсална модерна банка, която предлага продукти за всяка компания и всеки гражданин. Това не беше просто бизнес решение, а визионерска промяна за бъдещето на банката, която определя настоящето ни и ще остане водеща стратегия за следващите 30 години.
Как се променят нуждите и изискванията на клиентите ви днес?
Заедно с банковата трансформация се променят и клиентите ни. Клиентът на 2026 г. – без значение дали е физическо лице или голяма компания – изисква бързина, онлайн достъпност и персонализирано отношение. Потребителите вече нямат време и желание да посещават банкови офиси за обикновени операции. Те искат да управляват финансите си с няколко клика през телефона или компютъра по всяко време на денонощието. Искат всичко да се случва лесно и сигурно в онлайн пространството. Същевременно бизнес клиентите търсят в лицето на банката не просто източник на финансиране, а партньор и консултант, който да им помогне да изградят своя бизнес план и да се справят със сложните европейски регулации и изискванията за получаване на субсидии.
БАКБ финализира сделката за придобиването на Токуда Банк. Кои са предизвикателствата пред интеграцията и големите цели пред обединената банка?
Придобиването на Токуда Банк е една добра стъпка в бизнес развитието ни. Предстои тежък процес на интеграция. Голямата ни цел сега е успешното приключване на техническото вливане през ноември 2026 г., което трябва да премине плавно и без да се усети от потребителите. Успешното приключване на този процес ще ни утвърди като още по-влиятелна и стабилна банка на конкурентния пазар в България. Най-голямото предизвикателство при всяка интеграция е синхронизирането на IT системите и софтуерните платформи, така че преходът за клиентите да бъде напълно незабележим и безпроблемен. Паралелно с това фокусът ни се насочва към обединението на екипите и офисните мрежи на двете банки и предоставяне на всички продукти и дигитални услуги на новите клиенти, които ни се доверяват.
С какво БАКБ може да спечели предимство пред големите банкови групи?
Конкурентното предимство днес не се определя само от мащаба, а от способността да разбираш клиента и да предлагаш навременни и качествени решения за бизнеса, който финансираш. Стремим се да подхождаме индивидуално към всеки клиент, защото зад всяко инвестиционно намерение стоят различна история, различни цели и различни предизвикателства. В допълнение – решенията вземаме ние и не зависим от централи извън страната. Именно тази комбинация от експертиза, гъвкавост и персонално отношение ни позволява да бъдем предпочитан партньор както за бизнеса, така и за индивидуалните клиенти.
Очаквате ли промени в лихвената среда в България в краткосрочен план?
След период на облекчаване на паричната политика през 2026 г. ЕЦБ повиши основните си лихвени проценти в отговор на засиления инфлационен натиск. В България, вече като част от еврозоната, очакваме постепенно засилване на връзката между местните пазарни лихви и общата лихвена среда в еврозоната. Този процес обаче няма да бъде автоматичен или еднакъв за всички продукти. В краткосрочен план очакваме високата ликвидност в банковата система и конкуренцията между банките да продължават да бъдат фактори, които задържат лихвите по кредитите на едни от най-ниските нива в ЕС, особено при жилищното кредитиране.
В средносрочен план очакваме постепенно сближаване на лихвените условия с тези в еврозоната, но с различна динамика при кредитите и депозитите. За клиентите това означава, че решенията за теглене на кредит или спестяване ще стават все по-зависими от общата европейска лихвена среда наред с конкуренцията и специфичните условия на българския банков пазар.
Какви са новите отговорности пред банките в процеса на трансформация към по-устойчиво икономическо развитие?
Ролята на банките вече не е само да финансира бизнеса и по този начин да бъде посредник в развитието на икономиката. Ние имаме финансова и морална отговорност да бъдем катализатор на зелената трансформация. Чрез управлението на капиталите ние играем важна роля за това кои бизнеси ще получат зелена светлина за развитие. Банките днес трябва стриктно да оценяват климатичния и екологичния риск на своите клиенти, които трябва да отговарят на ESG стандартите. Наша отговорност е да подпомагаме компаниите, като им предлагаме преференциални условия за зелени проекти с цел намаляване на въглеродния отпечатък и същевременно да ги превеждаме през процеса на трансформация, за да не загубят те своята конкурентоспособност на международните пазари.
Кои сектори в момента имат най-голям потенциал за зелени инвестиции?
Потенциалът вече не е ограничен само в изграждането на възобновяеми енергийни източници, които доскоро бяха модерни. Най-огромният капацитет в момента се крие в технологиите за съхранение на енергия. Изключително висок потенциал имат проектите за мащабна енергийна ефективност в индустриалните производства, много сериозна ниша е управлението на отпадъците, както и изграждането на зелена и умна градска среда, изграждането на адекватна пътна инфраструктура в цялата страна и жп транспорт. Модернизацията на селското стопанство и биоземеделието с нисък въглероден отпечатък също е сфера с огромен бъдещ растеж. Храната винаги ще бъде сред най-важните приоритети за икономиката и обществото.
Каква е ролята на фондация „Кредо Бонум“ в цялостната философия на БАКБ?
Фондация „Кредо Бонум“ и БАКБ вървят ръка за ръка – докато БАКБ променя икономическата среда чрез устойчиво финансиране на зелени проекти и трансформация на бизнеса, „Кредо Бонум“ работи за промяна в културата, съзнанието и духовността на обществото. Ние заедно работим в една посока: да оставим след себе си по-чиста, по-добра и по-устойчива природна и обществена среда за живот.
Как избирате социалните проекти, които да подкрепите? Какво е важно да постигнат те и как измервате успеха им?
Водещият критерий при избора е дългосрочността на даден проект и неговият социален ефект. Не подкрепяме кампанийни или чисто рекламни инициативи. Търсим проекти, които възпитават нови навици у младите хора, опазват културно-историческото ни наследство или предлагат екологични решения за опазване на природата и намаляване на въглеродния отпечатък.
Как ще се промени банкирането? Кои банкови услуги ще се променят най-съществено през следващите 5–10 години? Как вие се подготвяте за тези промени?
През следващите 5–10 години най-съществената промяна ще бъде в начина, по който клиентите използват банковите услуги. Все повече операции – от плащанията и преводите до откриването на сметки, управлението на спестяванията и кандидатстването за кредит – ще се извършват изцяло дигитално, с минимална необходимост от човешка намеса. Благодарение на изкуствения интелект и автоматизацията решенията ще стават по-бързи и по-персонализирани, а чрез отвореното банкиране финансовите услуги ще се интегрират в дигиталната среда, в която хората работят, пазаруват и управляват ежедневието си.
Но вярвам, че бъдещето на банкирането не е просто в повече технологии, а в по-добро клиентско изживяване. Дигитализацията трябва да прави услугите по-лесни и достъпни, без да отнема възможността за човешки контакт там, където той е най-ценен – при важни финансови решения, сложни казуси или необходимост от доверен съвет.
В БАКБ се подготвяме за тази трансформация чрез модернизиране на системите и дигиталните канали, развитие на автоматизираните процеси и внедряване на решения с изкуствен интелект за по-добро разбиране на клиентските потребности и по-ефективно управление на риска. Наред с това инвестираме в киберсигурност и устойчивост на технологичната инфраструктура, защото доверието и сигурността са основата на всяка дигитална услуга.
Нашата амбиция е да не следваме промяната, а да я превръщаме в реална стойност за клиентите. Защото успешната банка на бъдещето няма просто да предлага повече дигитални услуги – тя ще прави банкирането по-лесно, по-интуитивно и почти незабележимо, когато всичко работи така, както клиентът очаква.
|
Когато умните хора грешат заедно
Leader's Hub | Обновена 14:16ч., 29.10.2026
Трябва да бъдем уверени, но никога самодоволни
Бизнес |
Обновена 11:00ч., 29.10.2026
Политиката на „празния стол“
Global Edge |
Обновена 10:59ч., 29.10.2026
Битката за Тексас
Global Edge |
Обновена 10:59ч., 29.10.2026
Мениджър на годината 2026 - финалисти
Leader's Hub |
Обновена 10:59ч., 29.10.2026

Ключови думи
БАКБ
30-годишен юбилей
Токуда Банк
зелена икономика
дигитализация
еврозона
устойчиво развитие
ESG стандарти
зелени инвестиции
Фондация Кредо Бонум