

Финанси
|Компании
|Енергетика
|Икономика
|БНБ затяга изискванията за отпускане на жилищни кредити
 Обновена 16:45ч., 11.09.2024


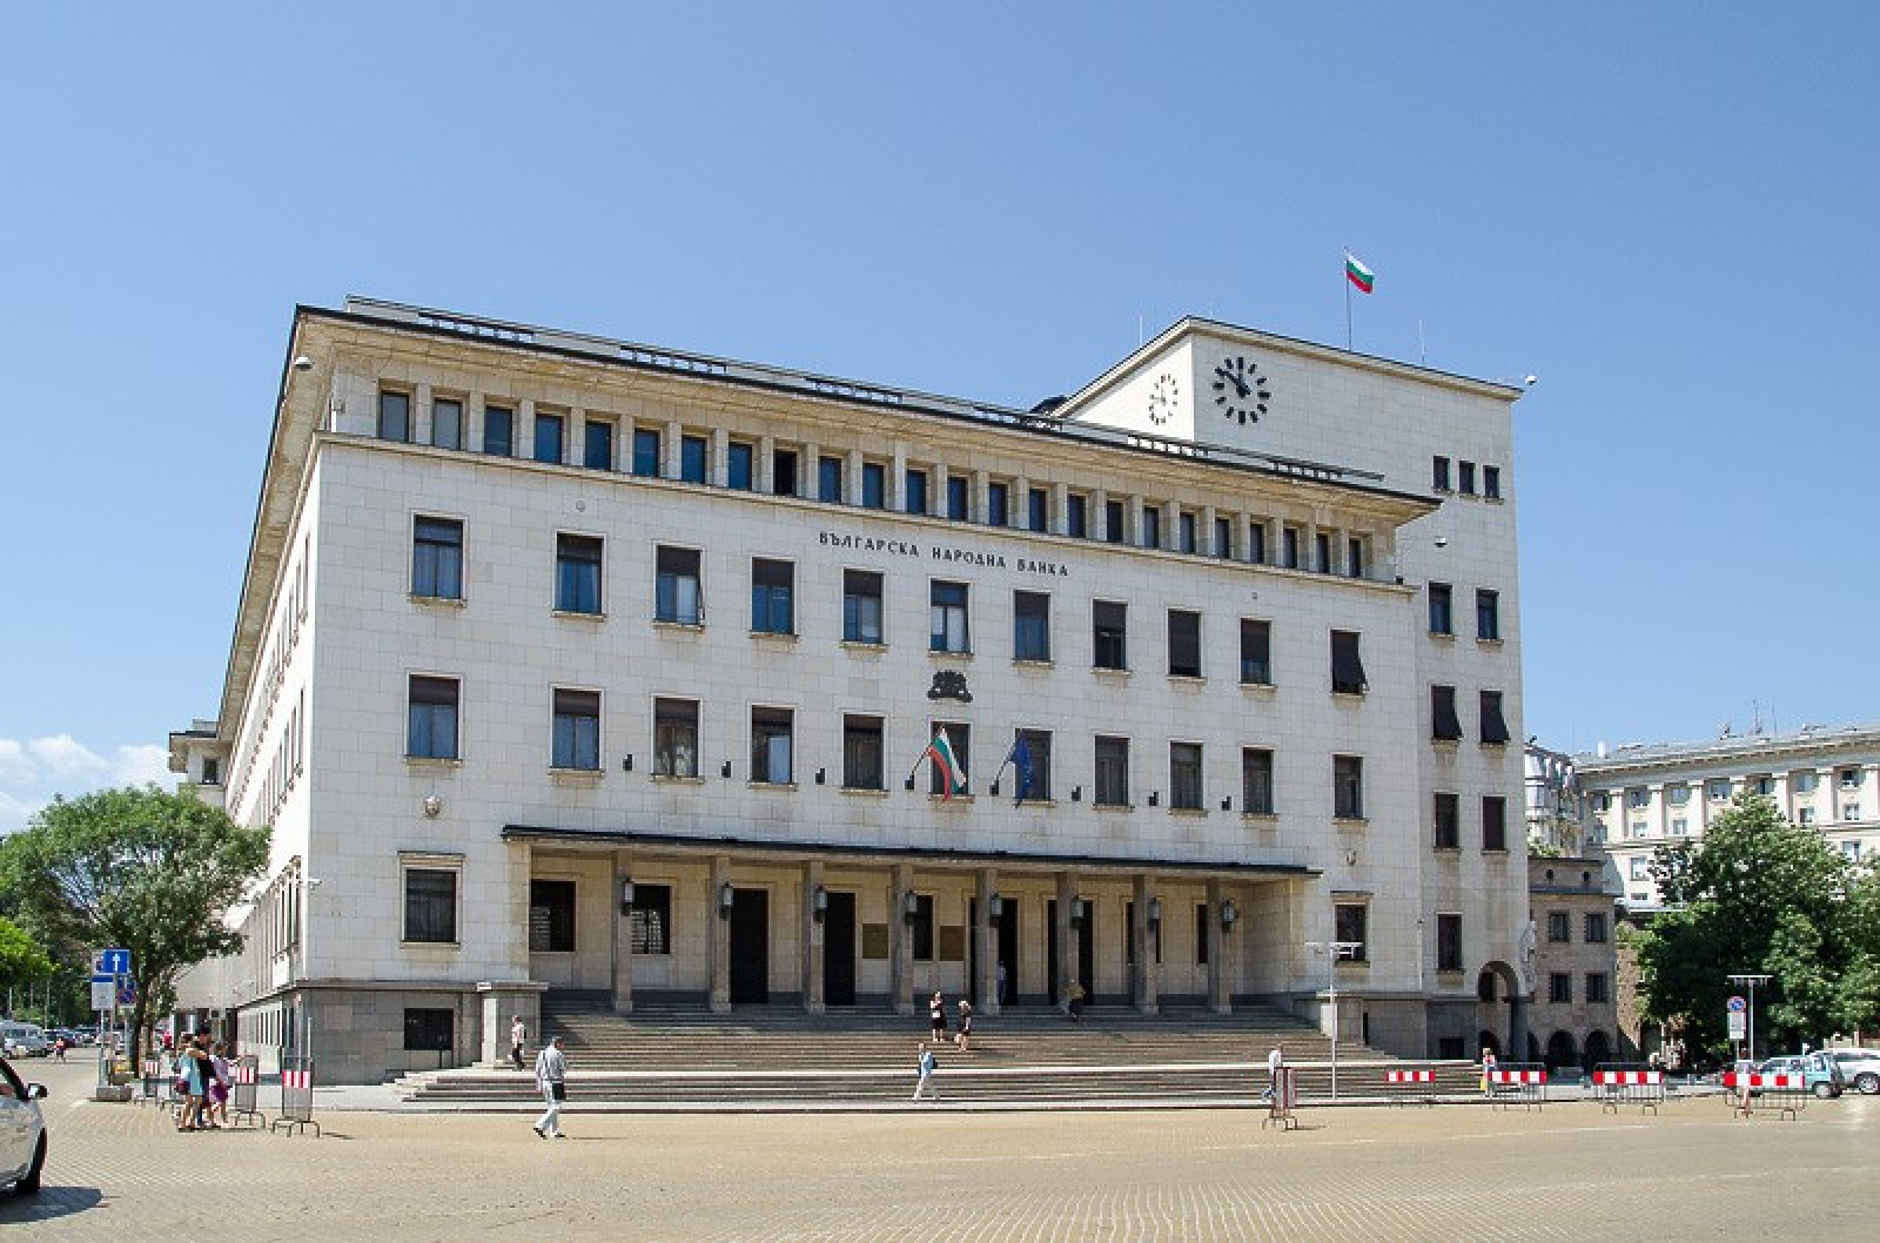
Българската народна банка(БНБ) затяга критериите за банките при отпускането на жилищни кредити, като максималният срок по договора за ипотека вече не може да е по-дълъг от 30 години. На редовно заседание днес Управителният съвет на БНБ прие изисквания за показателите за кредитни стандарти при отпускане и при предоговаряне на кредити, обезпечени с жилищни недвижими имоти, (ЖНИ), съобщиха от банката.
Новите изисквания обхващат сектор „Домакинства“ и се прилагат спрямо кредитите, обезпечени с жилищни недвижими имоти, намиращи се на територията на Република България, и се спазват както на индивидуална, така и на консолидирана основа, посочват от Централната банка.
Ето и новите правила:
1. Съотношението между размера на кредита и стойността на обезпечението при отпускане (LTV-O) следва да е в размер не по-висок от 85%. Съотношението се изчислява съгласно утвърдения от УС на БНБ минимален набор от показатели за наблюдение на кредитните стандарти при отпускане на кредити, обезпечени с жилищни имоти;
2. Съотношението между размера на текущите плащания във връзка с обслужването на дълга и месечния доход на кредитополучателя при отпускане (DSTI-O) следва да е в размер не по-висок от 50%. Съотношението се изчислява съгласно утвърдения от УС на БНБ минимален набор от показатели за наблюдение на кредитните стандарти при отпускане на кредити, обезпечени с жилищни имоти;
3. Максималният срок по договора за кредит (матуритет) следва да не е по-дълъг от 30 години. Матуритетът се изчислява съгласно утвърдения от УС на БНБ минимален набор от показатели за наблюдение на кредитните стандарти при отпускане на кредити, обезпечени с жилищни имоти.
Изискванията влизат в сила от 1 октомври 2024 г., като банките и клоновете на чуждестранни банки трябва да приведат дейността си по отпускане и предоговаряне на кредити съобразно установения срок. Допустимо е одобряване или предоговаряне на кредити с параметри, които се отклоняват от въведените изисквания, като общият одобрен или предоговорен размер на такива кредити през текущото тримесечие не може да е по-висок от 5% от общата брутна стойност на новоотпуснатите или предоговорените кредити през предходното тримесечие. За проследяване на допустимите отклонения се въвежда допълнителна отчетност, подчертават от БНБ.
Решението на УС на БНБ за въвеждане на изисквания е последващ етап от процеса на оценка на рисковете при кредитирането, обезпечено с жилищни имоти. Направеният периодичен анализ показва, че кредитната активност в сегмента продължава да се характеризира с изразен кредитен растеж, който допълнително се ускорява през второто тримесечие на 2024 г., посочват от БНБ. Също така оценката на риска сочи придвижване в по-висока рискова категория на определени индикатори (кредитен растеж, задлъжнялост, цени на жилища и надцененост, среден размер на кредитите и др.), което сигнализира за потенциално натрупване на средносрочни рискове за банковата система. Анализът не отчита влошаване на среднопретеглените показатели за кредитните стандарти, но се запазват идентифицираните потенциални зони на уязвимост по линия на съвкупността от кредити със съотношения във високи интервали. Въведените изисквания имат за цел превантивно подсигуряване на устойчивостта на банковата система в контекста на повишаващите се тенденции в проявлението на цикличните рискове в средносрочен план, допълват от БНБ.
От централната банка уточняват, че изискванията подкрепят поддържането на стабилността на банковата система като допълват приложените до момента от БНБ капиталови буфери, определени с едни от най-високите нива в Европа. Те нямат възпиращ кредитната дейност характер, а следват надзорния подход на БНБ за висока консервативност и общата практика на макропруденциални мерки, приложена в страните от ЕС.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Минималните осигурителни прагове се увеличават с 6,4%
България | Обновена 19:00ч., 07.11.2026
Fitch потвърди кредитния рейтинг на Гърция на ниво BBB със стабилна перспектива
Финанси |
Обновена 18:20ч., 07.11.2026
Кои са 10-те най-ценни марки в света за инженерни, строителни и дизайнерски консултации?
Компании |
Обновена 17:40ч., 07.11.2026
Европрокуратурата разследва измама със средства за поддръжка на жп линията Мадрид – Севиля
ЕС |
Обновена 17:00ч., 07.11.2026
Лъчезар Петров, изпълнителен директор на SESAME: Силните партньорства не се измерват само с популярност, а със стойността, която създават
Компании |
Обновена 12:45ч., 05.11.2026
Египет строи нов град на брега на Средиземно море със ситема от лагуни и басейни
Свят |
Обновена 19:40ч., 06.11.2026
САЩ обявиха награда за информация, свързана с ядрената програма на Иран
Свят |
Обновена 09:40ч., 07.11.2026
Кои градове в Европа са най-евтини и кои най-скъпи за романтична среща?
Любопитно |
Обновена 11:40ч., 07.11.2026
Илин Димитров: Фокусът ни е да търсим среден и висок клас туристи
България |
Обновена 13:40ч., 07.11.2026
Започна гласуването за избор на членове на ВСС от професионалната квота на съдиите
Политика |
Обновена 09:00ч., 07.11.2026
Кристалина Георгиева: Централните банки ще трябва да вземат предвид евентуално забавяне на растежа
Финанси |
Обновена 16:20ч., 07.11.2026
Хърватия отчита ръст на посещенията на чуждестранни круизни кораби
Свят |
Обновена 12:20ч., 07.11.2026
Неизвестно за известните: Досадно гостуване и надпис на огледало развалят приятелство между Андерсен и Дикенс
Любопитно |
Обновена 11:00ч., 07.11.2026


Коментари
Няма въведени кометари.