

Финанси
|Компании
|Енергетика
|Икономика
|Борсите в Европа се оцветиха в зелено, инвеститорите са фокусирани върху заседанията на ЕЦБ и Федералния резерв*
 Обновена 13:20ч., 26.10.2026


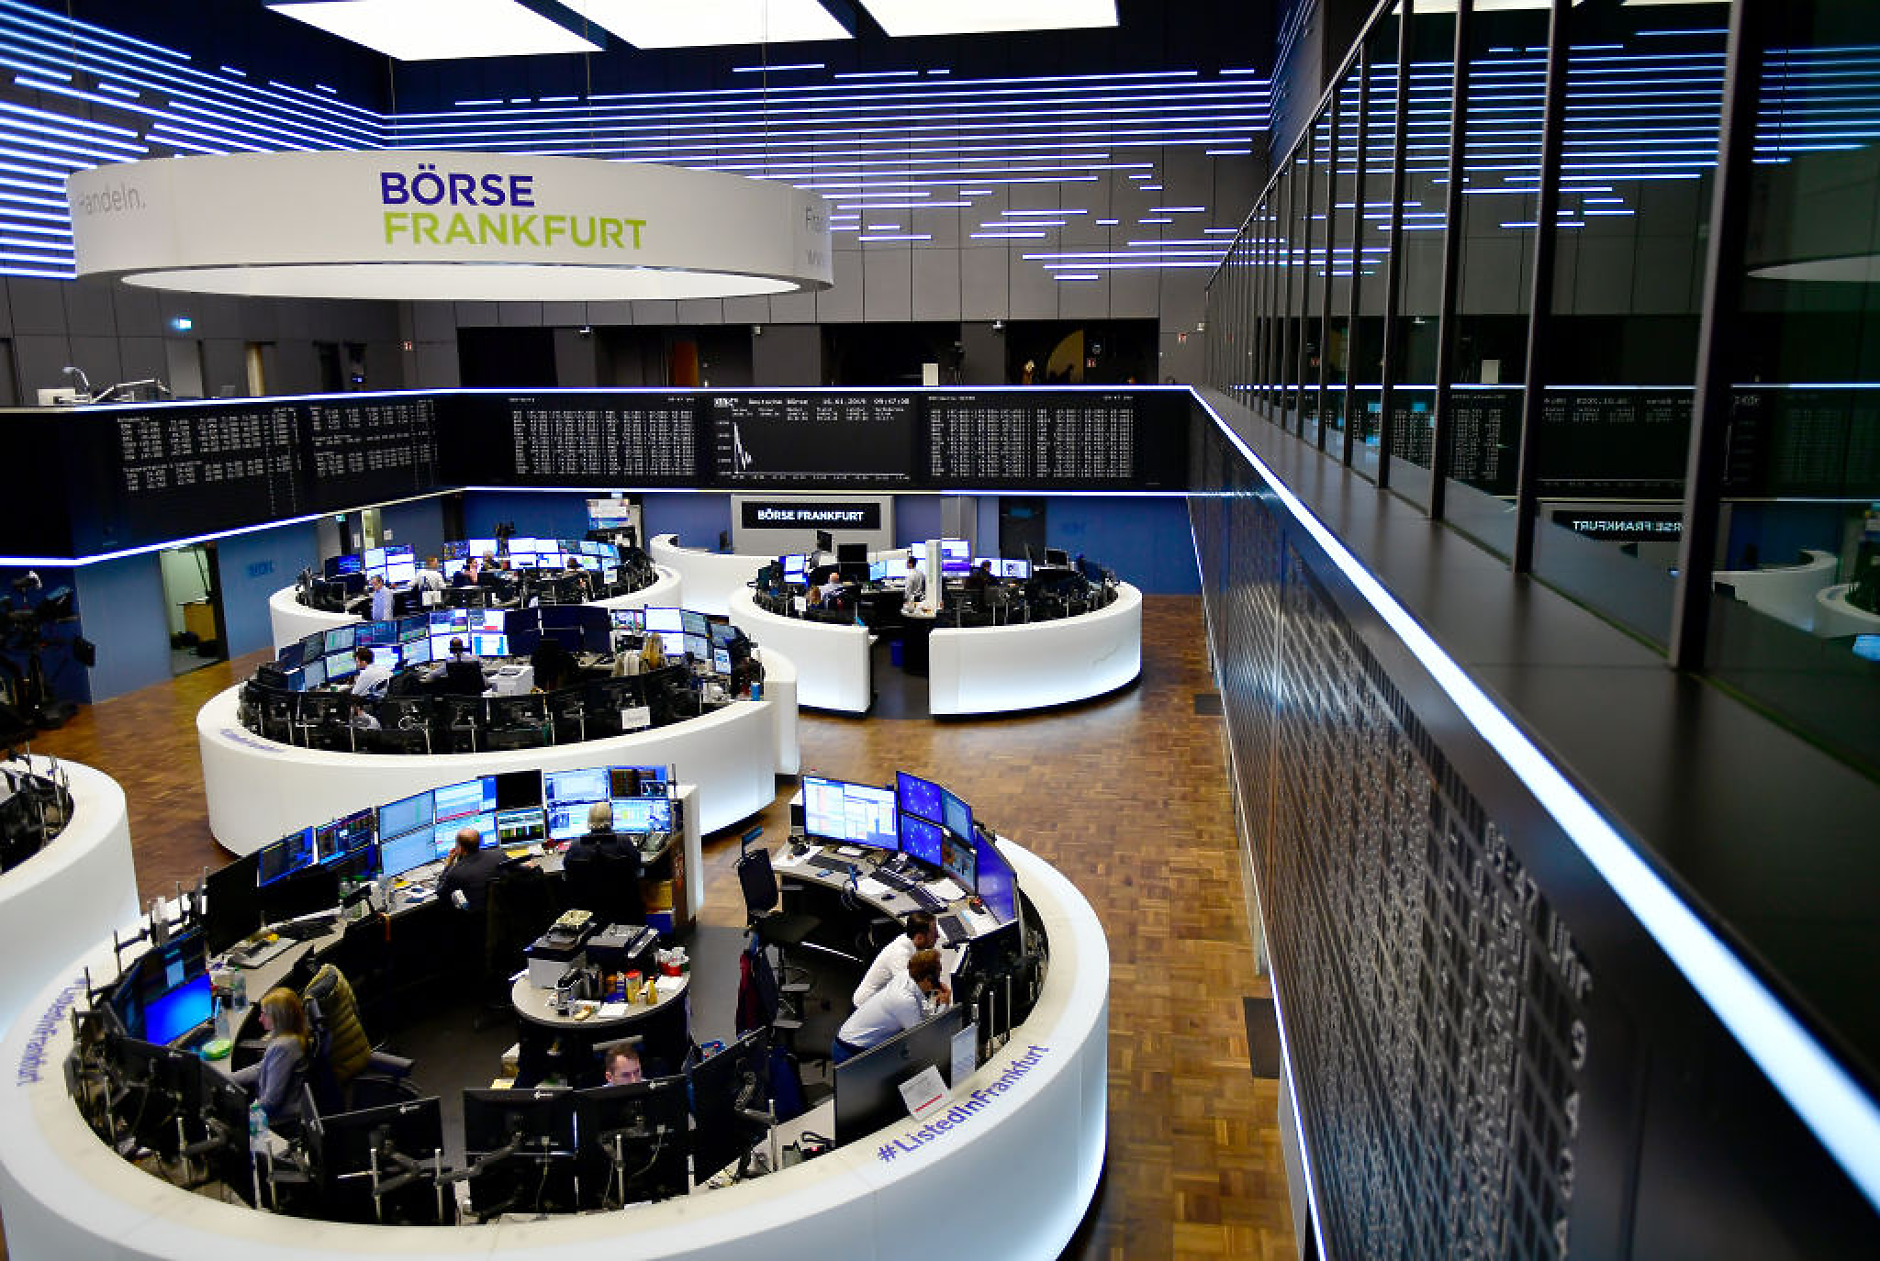
Водещите борсови индекси в Европа регистрираха повишения в ранната търговия в понеделник, подкрепени от спада в цените на петрола и оптимистичните корпоративни новини. Това подобри настроенията на инвеститорите в началото на седмица, наситена с решения на централните банки, пише Ройтерс.
Общоевропейският индекс STOXX 600 отчете ръст от 2,71 пункта, или 0,43%, до 638,48 пункта, след като в петък регистрира най-големия си седмичен спад от началото на септември насам.
Германският показател DAX се повиши с 214,22 пункта, или 0,85%, до 25 395,87 пункта. Водещият индекс на Лондонската борса FTSE 100 напредна с 50,32 пункта, или 0,47%, до 10 740,68 пункта. Френският измерител CAC 40 се повиши с 57,85 пункта, или 0к,74%, до 7 840,67 пункта.
През миналата седмица европейските акции бяха подложени на силен натиск, тъй като напрежението във Франция и по-високите цени на петрола влошиха инвеститорските нагласи. Протестите засилиха натиска върху втората по големина икономика в еврозоната, която се бори със слаб икономически растеж и нарастващ държавен дълг.
В понеделник настроенията бяха подкрепени от спада в цените на петрола, които се отдръпнаха от нива, близки до шестмесечен връх, на фона на надежди за деескалация на напрежението между САЩ и Иран. Енергийният индекс SXEP отбеляза спад от 1,48%.
От друга страна индексът SXTP на сектор „Пътувания и свободно време“, в който авиокомпаниите са особено чувствителни към цените на горивата, се повиши с 1,57%, възползвайки се от понижението на петролните котировки.
Повечето основни сектори в рамките на индекса STOXX отчетоха ръст.
Сега вниманието на инвеститорите е насочено към решенията за паричната политика на Европейската централна банка (ЕЦБ) и Федералния резерв на САЩ, които се очакват по-късно тази седмица.
Заседанието на ЕЦБ е насрочено за четвъртък, като очакванията са лихвените проценти да останат без промяна. Това следва действията на централната банка през юни и септември, когато тя вдигна лихвените проценти в опит да овладее растящата инфлация, подсилена от скока в цените на енергията вследствие на конфликта, свързан с Иран. Икономисти, анкетирани от Ройтерс, очакват повишение на лихвените проценти с четвърт процентен пункт през декември.
„Това не е седмица, в която да се навлиза масирано на пазара. Инвеститорите вероятно ще използват този период, за да преоценят очакванията си и посоката на пазара в редица аспекти – от банковата политика до геополитиката; налице са много фактори“, коментира Даниела Хаторн, старши пазарен анализатор в Capital.com.
Що се отнася до финансовите резултати, акциите на Computacenter поскъпнаха с 9,69%, след като британският доставчик на технологични услуги повиши прогнозата си за годишната печалба.
Междувременно акциите на португалската компания Galp Energia спаднаха с 9,71%, след като тя обяви, че преговорите с испанската Moeve за обединяване на дейностите им в сферата на рафинирането, химическата промишленост и търговията с горива на дребно са се провалили.
Акциите на Genmab скочиха с 14,37%, оглавявайки индекса STOXX, след като датската биотехнологична компания представи обнадеждаващи допълнителни данни от междинен етап на клинично изследване на експериментално лечение за колоректален рак.
Загуби на Уолстрийт
Американските борсови индекси отбелязаха спад в петък, тъй като разпродажбите при технологичните акции от предходната сесия се разпростряха и върху други сегменти на пазара, предаде CNBC.
Промишленият индекс Dow Jones отчете спад от 652,82 пункта, или 1,23%, до 52 215,16 пункта. Широкообхватният показател S&P 500 се понижи с 39,75 пункта, или 0,52%, до 7 623,68 пункта. Индексът на високотехнологичните дружества Nasdaq загуби 53,52 пункта от стойността си, или 0,21%, достигайки ниво от 25 955,34 пункта.
В петък под натиск попаднаха и по-дефанзивните акции – секторите на стоките от първа необходимост, комуналните услуги и здравеопазването отчетоха спад. Акциите на American Express (част от състава на Dow) поевтиняха с 3,62%, след като компанията обяви съкращаване на около 5% от глобалния си персонал, мотивирайки се с необходимостта да се „подготви за изкуствения интелект (AI)“. Цената на книжата на Caterpillar отбеляза спад от 2,42%, а тези на Goldman Sachs – от 0,93%, което допълнително натежа върху Dow.
В четвъртък много технологични акции поевтиняха, докато търговците оценяваха въздействието на мащабното корпоративно кредитиране и покачващите се лихвени проценти върху компаниите, свързани с изкуствения интелект и други технологични сфери. В петък акциите на Microsoft отбелязаха лек ръст от 0,66. Още по-силно представяне демонстрираха производителите на чипове като Micron Technology и Advanced Micro Devices, чиито акции поскъпнаха съответно с 2,46% и 1,74%.
„През последните две седмици инвеситорите масово се оттегляха от технологичните акции и компаниите, печелещи от центровете за данни, насочвайки се към по-сигурни активи. В един момент обаче просто свършват хората, готови за такова бягство – точно това наблюдаваме и усещаме днес“, коментира пред CNBC Джед Елербрук, портфолио мениджър в Argent Capital Management.
Елербрук добави, че финансовите резултати на технологичните компании през настоящия сезон на корпоративни отчети са силни, което дава основание на инвеститорите да запазят доверието си в сектора, вместо да се поддават на емоционално бягство към сигурни активи.
„Емоциите и страхът играят наистина голяма роля. Но получихме последните тримесечни финансови отчети на няколко технологични компании и резултатите им за печалбите са добри“.
На седмична база индексът S&P 500 отчете спад от 0,5%, а Nasdaq се понижи с 0,7%. Индексът Dow отбеляза ръст от 0,4% за същия период.
Разнопосочна търговия в Азия
Основните индекси в Азиатско-тихоокеанския регион записаха смесени резултати в понеделник, тъй като опасенията относно устойчивостта на разходите за изкуствен интелект натежаха върху книжата на компаниите за полупроводници. Същевременно инвеститорите се подготвят за натоварена седмица, изпълнена с отчети за корпоративните печалби и решения на централните банки, пише Investing.com.
Водещият индекс на Токийската фондова борса NIkkei 225 отчете спад от 503,51 пункта, или 0,8%, до 62 189,65 пункта. Акциите на Renesas Electronics и Tokyo Electron поевтиняха съответно с 3,57% и 3,68%
Южнокорейският бенчмарк Kospi се понижи с 80,83 пункта, или 1,46%, до 5 469,47 пункта, като цената на книжата на Samsung Electronics падна с 1,16%.
В континентален Китай бенчмаркът Shanghai Composite напредна с 7,045 пункта, или 0,19%„ до 3 597,52 пункта, докато индексът Shenzhen Composite записа спад от 25,11 пункта, или 1,13%, до 2 187,88 пункта.
Хонконгският показател Hang Seng се повиши със 118,44 пункта, или 0,51%„ до 23 211,81 пункта,но повечето регионални производители на чипове останаха на отрицателна територия. Листнатите в Хонконг акции на SMIC се понижиха с 2,42%, а тези на Hua Hong Grace Semiconductor отбелязаха спад от 4,74%.
Австралийският бенчмарк ASX 200 напредна с 14,7 пункта, или 0,17%„ до 8 809,9 пункта.
Слабостта на пазарите последва нова вълна от разпродажби на американски технологични акции в петък, породена от въпросите на инвеститорите дали огромните инвестиции в инфраструктура за изкуствен интелект ще донесат достатъчна възвръщаемост.
У нас
Индексите на Българската фондова борса (БФБ) записаха предимно повишения в ранната търговия. Основният индекс SOFIX отчете ръст от 5,51 пункта, или 0,33%, до 1 685,01 пункта. BGBX40 се повиши с 0,60 пункта, или 0,23%, до 265,36 пункта. BGTR30 напредна с 3,85 пункта, или 0,32%, до 1 204,34 пункта. BGREIT се задържа на ниво от 245,01 пункта.
*Информацията е актуална към 13:10 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Китай предлага мерки срещу нарушенията на търговски тайни от чуждестранни субекти
Свят | Обновена 13:40ч., 26.10.2026
Борсите в Европа се оцветиха в зелено, инвеститорите са фокусирани върху заседанията на ЕЦБ и Федералния резерв*
Финанси |
Обновена 13:20ч., 26.10.2026
Анди Бърнам се надява да доживее да види Великобритания обратно в ЕС
ЕС |
Обновена 13:05ч., 26.10.2026
ЕС планира да наложи още ограничения върху вноса от Китай в началото на 2027 г.
Свят |
Обновена 12:50ч., 26.10.2026
BILLA представя „Обичам“: нова собствена марка продукти в партньорство с български производители
Компании | Advertorial |
Обновена 11:30ч., 26.10.2026
Звездите за бизнеса от 26 октомври до 1 ноември: Повече анализ и по-малко импулсивни действия
Хороскоп |
Обновена 08:30ч., 26.10.2026
Сърбия се променя: Партията на студентите победи Вучич на парламентарните избори
Свят |
Обновена 00:59ч., 26.10.2026
Времето: Мъгливо и облачно
България |
Обновена 06:30ч., 26.10.2026
Saab отчита утрояване на поръчките след сделката за изтребители Gripen с Украйна
Компании |
Обновена 10:45ч., 23.10.2026
Иран призова гражданите да намалят потреблението на газ с 10% преди зимата
Свят |
Обновена 16:00ч., 25.10.2026
Сандвич с пилешко за 13 долара в Бейрут се превърна в символ на социалното разделение в Ливан
Любопитно |
Обновена 18:00ч., 25.10.2026
Цените на петрола започват седмицата със спад на фона на надеждите за деескалация на конфликта между САЩ и Иран
Енергетика |
Обновена 09:10ч., 26.10.2026
BILLA представя „Обичам“: нова собствена марка продукти в партньорство с български производители
Компании | Advertorial |
Обновена 11:30ч., 26.10.2026

Коментари
Няма въведени кометари.