



Финанси
|Компании
|Енергетика
|Икономика
|Спад на борсите в Европа, след като банковите акции се сринаха до тримесечно дъно
 Обновена 13:20ч., 08.10.2026


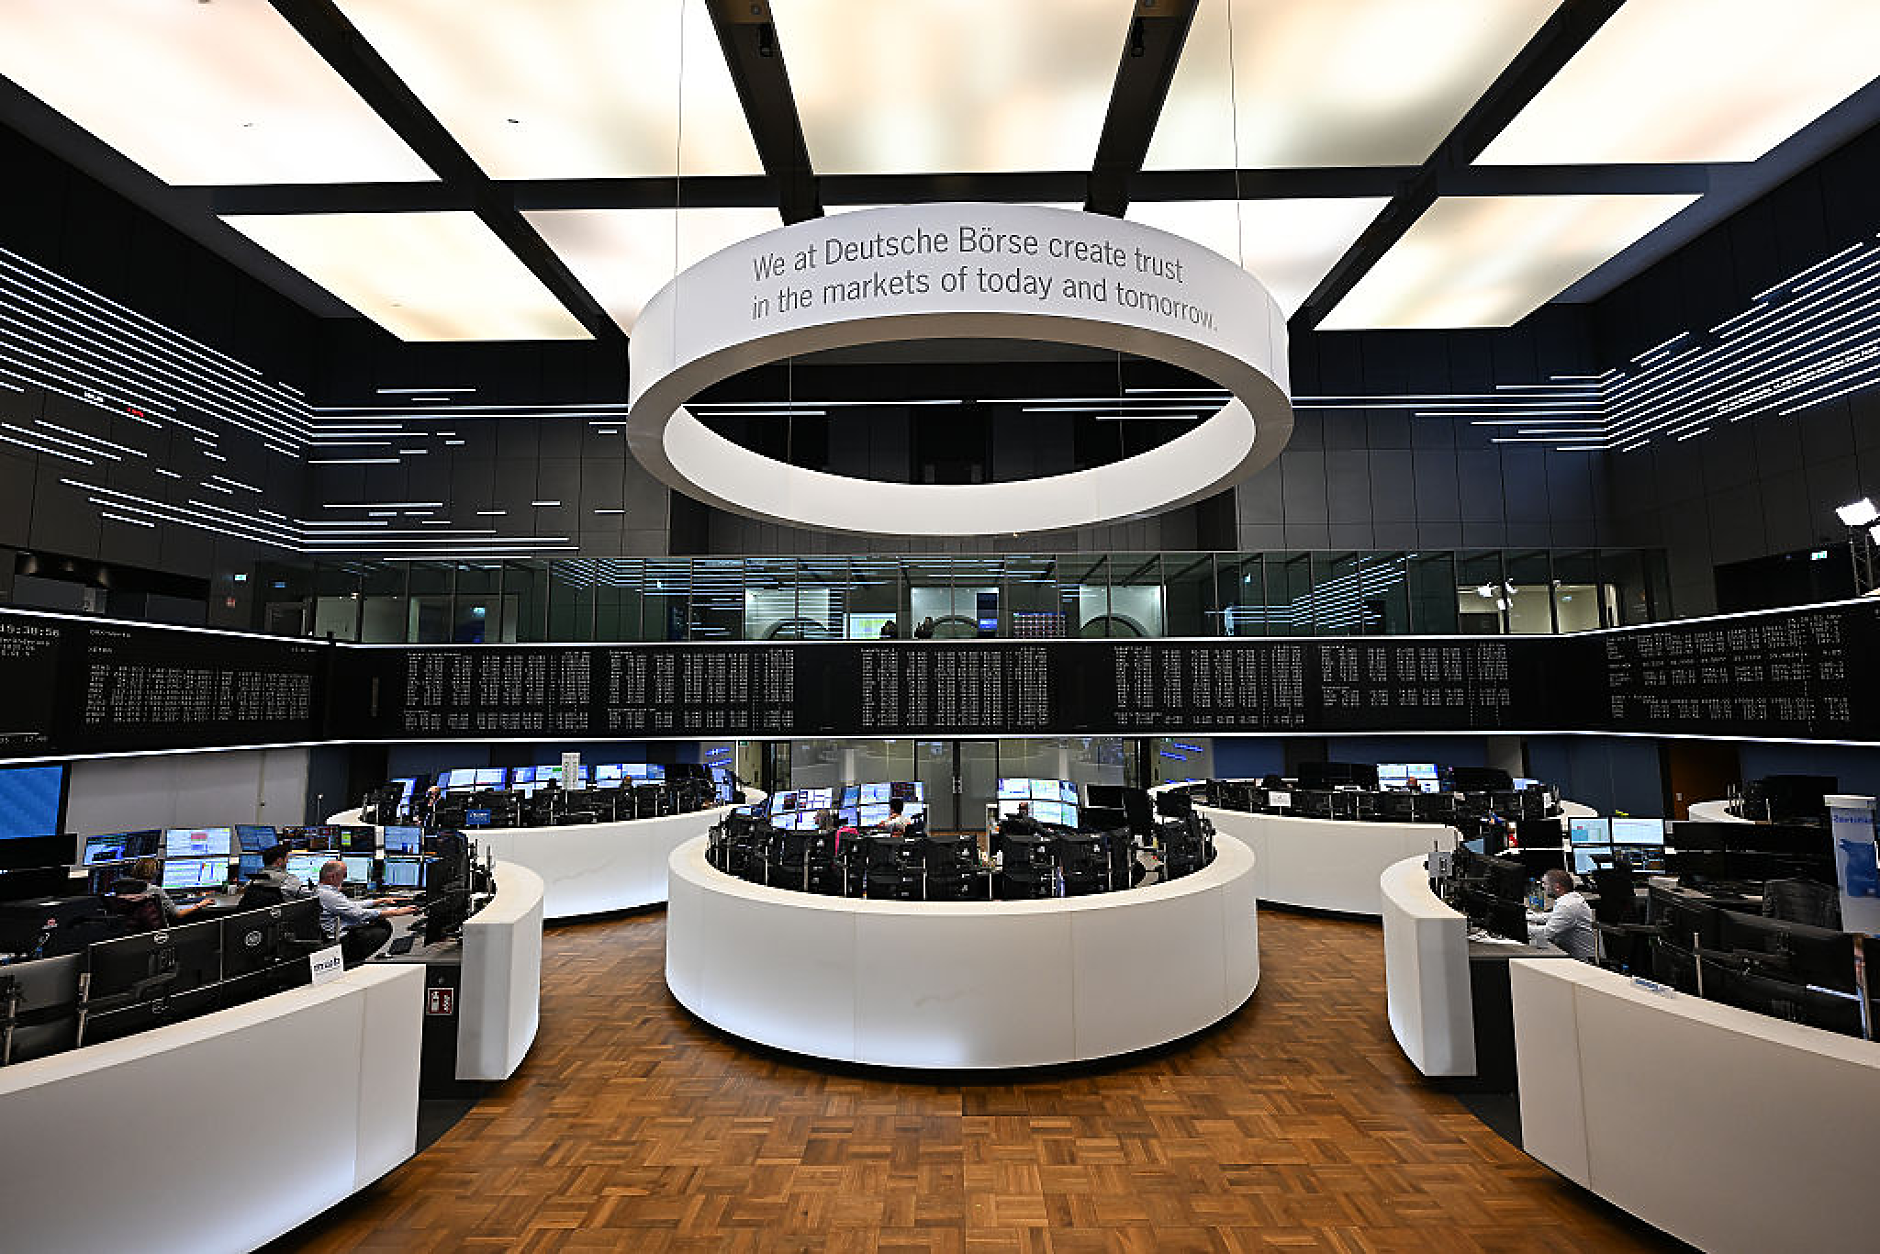
Европейските борсови индекси регистрираха понижения в ранната търговия в четвъртък, като банковият сектор се срина до най-ниското си ниво от повече от три месеца, а новата вълна от разпродажби на държавни облигации и високите цени на петрола засилиха опасенията, че по-високата инфлация може да навреди на икономическия растеж, пише Ройтерс.
Общоевропейският индекс STOXX 600 отчете спад от 5,23 пункта, или 0,83%, до 625,02 пункта. Германският показател DAX се понижи със 184,27 пункта, или 0,73%, до 24 920,09 пункта. Водещият индекс на Лондонската борса FTSE 100 загуби 42,27 пункта от стойността си, или 0,4%, достигайки ниво от 10 416,23 пункта.
Френският измерител CAC 40 се понижи с 61,43 пункта, или 0,79%, до 7 707,78 пункта. Това е най-ниското ниво на индекса от повече от шест месеца, като страната е в центъра на опасенията на инвеститорите заради трудностите при овладяването на бюджетния дефицит, надхвърлящ 5% от БВП.
Европейският банков индекс SX7P записа спад от 1,95%, като цените на книжата на германската Deutsche Bank, испанската Banco Santander, френската Societe Generale и италианската UniCredit се понижиха съответно с 1,34%, 2,40%, 1,53% и 2,90%. на фона на покачването на доходността по облигациите в еврозоната.
„Това, което наблюдаваме при европейските банки, е задълбочаваща се криза с дълга в еврозоната, която натежава върху очакванията за растеж в момент, когато цените на енергията тласкат инфлационните очаквания нагоре, а Европейската централна банка (ЕЦБ) няма да може да се намеси по начин, който да облекчи пазара“, коментира Ипек Озкардеская, старши анализатор в Swissquote.
Доходността по облигациите в еврозоната рязко се повиши в четвъртък, тъй като растящите цени на енергията засилиха опасенията за инфлацията, а инвеститорите продължиха да разпродават дългови книжа, емитирани от силно задлъжнели страни като Франция и Италия, което доведе до повишаване на премиите по техните заеми.
Мащабната глобална разпродажба на облигации, подхранвана от очакванията за нови повишения на лихвените проценти от страна на централните банки и нарастващите притеснения относно тежестта на държавния дълг, тласна доходността по облигациите в много страни от еврозоната до нива, невиждани от десетилетия.
„Чуваме, че много инвеститори сега преминават към залагания за спад (къси позиции) по отношение на периферните страни спрямо Германия“, добави Озкардеская от Swissquote.
Повечето сектори в индекса STOXX отбелязаха спад. Енергийният индекс SXEP обаче не последва негативната тенденция и записа ръст от 1,05% на фона на продължаващите опасения относно доставките на петрол от Близкия изток.
Акциите на Argenx поевтиняха с 16,50%, отбелязвайки най-слабо представяне в индекса STOXX 600. Това се случи, след като базираната в Нидерландия биофармацевтична компания прекрати клинично изпитване за лечение на синдрома на Сьогрен, тъй като анализ показа, че е малко вероятно да бъде постигната основната цел на проучването.
Цената на книжата на Bavarian Nordic се повиши 4,57%, след като базираната в Дания биотехнологична компания повиши прогнозите си за приходите за 2026 г.
Загуби на Уолстрийт
Американските борсови индекси регистрираха понижения в сряда, тъй като напрежението на пазара на облигации продължи да расте, изтласквайки доходността по държавните ценни книжа до нива, невиждани от повече от две десетилетия, предаде CNBC.
Промишленият индекс Dow Jones отчете спад от 341,41 пункта, или 0,66%, до 51 179,87 пункта. Широкообхватният показател S&P 500 се понижи със 17,16 пункта, или 0,22%, до 7 801,77 пункта. Индексът на високотехнологичните дружества Nasdaq загуби 61,19 пункта от стойността си, или 0,22%, достигайки ниво от 27 538,69 пункта.
Инвеститорите бяха обезпокоени от факта, че в сряда доходността по референтните 10-годишни държавни облигации достигна най-високото си ниво от април 2002 г. насам – 5,365%. Доходността по 30-годишните облигации също достигна най-високото си равнище от май 2002 г. насам, като се покачи до 5,732%.
По-късно доходността по 10-годишните книжа се отдръпна от дневния си връх след търг, на който Министерството на финансите продаде 10-годишни облигации на стойност 39 милиарда долара. Движението на доходността, която в крайна сметка остана почти без промяна, помогна на акциите да ограничат спада си.
Бил Мерц, ръководител на отдела за проучвания на капиталовите пазари в U.S. Bank Asset Management, отбеляза, че съотношението между търсене и предлагане (bid-to-cover ratio) и участието на непреки купувачи са били „доста силни“.
„Налице е инвеститорски интерес при тези сравнително високи нива на доходност – в сравнение с това, с което хората са свикнали през последните 15-20 години, но трябва да подхождаме с известна предпазливост. Има и много други фактори, които трябва да вземем предвид самостоятелно“, каза той. „Това беше успешен търг.“
Освен това протоколът от септемврийското заседание на Федералния резерв показа, че представителите на институцията очакват повишаване на лихвените проценти преди края на годината, макар да не бяха дадени насоки кога точно би могло да се случи това.
„Що се отнася до перспективите пред паричната политика след настоящото заседание, повечето участници прецениха, че вероятно ще бъде целесъобразно да се извърши ново повишение на целевия диапазон за лихвения процент по федералните фондове преди края на годината“, се посочва в протокола. „Участниците обаче подчертаха, че подхождат към всяко заседание без предварителни нагласи и че решенията на бъдещите заседания ще зависят от постъпващата информация и нейните последици за икономическите перспективи и баланса на рисковете.“
Последният ръст на доходността оказа влияние върху ключови сегменти на пазара. Например акциите в банковия сектор поевтиняха, тъй като инвеститорите се опасяваха, че по-високите лихвени проценти ще възпрепятстват кредитирането. Цените на книжата на Goldman Sachs, Bank of America, Wells Fargo, Citigroup и JPMorgan се понижиха съответно 1,85%, 1,05%, 1,53%, 0,93% и 0,51%.
Акциите на технологичните компании също бяха подложени на натиск на фона на опасенията, че по-високите разходи за финансиране ще ограничат развитието на изкуствения интелект. Акциите на CrowdStrike, Palo Alto Networks и Meta Platforms поевтиняха съответно с 4,81%, 3,42% и 2,38%.
Спад в Азия
Основните индекси на водещите фондови борси в Азиатско-тихоокеанския регион регистрираха понижения четвъртък, следвайки негативните сигнали от Уолстрийт от предходната сесия, тъй като нарастващата волатилност при цените на суровия петрол и високата доходността по облигациите продължава да оказва натиск върху пазарните нагласи.
Технологичните акции също теглят пазарите надолу на фона на рязкото нарастване на корпоративния дълг, свързан с изкуствения интелект.
Водещият индекс на Токийската фондова борса NIkkei 225 отчете спад от 993,6 пункта, или 1,42%, до 69 042,11 пункта.
В континентален Китай бенчмаркът Shanghai Composite се понижи с 30,29 пункта, или 0,79%, до 3 811,90 пункта, докато индексът Shenzhen Composite записа спад от 39,12 пункта, или 1,63%, до 2 365,35 пункта.
Хонконгският показател Hang Seng записа спад 344,71 пункта, или 1,43%, до 23 785,79 пункта.
Южнокорейският бенчмарк Kospi загуби 177,97 пункта от стойността си, или 2,62%, достигайки до ниво от 6 625,93 пункта.
Австралийският бенчмарк ASX 200 се понижи с 66,8 пункта, или 0,77%, до 8 660,9 пункта
У нас
Индексите на Българската фондова борса (БФБ) записаха понижения в ранната търговия. Основният индекс SOFIX отчете спад от 10,68 пункта, или 0,70%, до 1 509,08 пункта. BGBX40 се понижи с 0,95 пункта, или 0,39%, до 245,46 пункта. BGTR30 загуби 2,42 пункта от стойността си, или 0,21%, достигайки ниво от 1 152,21 пункта. BGREIT регистрира спад от 0,18 пункта, или 0,07%, до 243,63 пункта.
*Информацията е актуална към 13:00 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
SEE FORWARD Awards 2026 отличи компаниите и лидерите, които задават новите стандарти за успех във високотехнологичната индустрия
ПР и събития | Обновена 14:07ч., 08.10.2026
Digital age: Машина за тунели с лазер и революционна четка за зъби с камера
Технологии |
Обновена 14:00ч., 08.10.2026
„Декларациите живот“ на българските пенсионери, живеещи извън ЕС, могат да се подават от 1 ноември
България |
Обновена 13:40ч., 08.10.2026
Спад на борсите в Европа, след като банковите акции се сринаха до тримесечно дъно
Финанси |
Обновена 13:20ч., 08.10.2026
Новата метростанция "Панчо Владигеров" ще бъде готова през лятото на 2027 г.
Общество |
Обновена 13:10ч., 08.10.2026
Полицейско разкритие: Банда във Виетнам откраднала и продала за месо 2700 котки
Свят |
Обновена 20:00ч., 05.10.2026
Почина изпълнителят на хита „You Are My Lady“
Свят |
Обновена 19:00ч., 07.10.2026
Как да спрете да обмисляте и да започнете да действате?
Техники за успех |
Обновена 00:36ч., 08.10.2026
Подготвят акции на полицията в цялата страна, свързани с издаването на ТЕЛК решения
Политика |
Обновена 17:15ч., 07.10.2026
НС разшири кръга от лица, които могат да извършват частна охранителна дейност
Политика |
Обновена 17:05ч., 07.10.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Турция ще разработи национален аналог на американската система Starlink
Свят |
Обновена 19:30ч., 07.10.2026
Времето: Студено утро, но през деня температурите ще се повишат до 30 градуса
България |
Обновена 07:30ч., 08.10.2026








Коментари
Няма въведени кометари.