

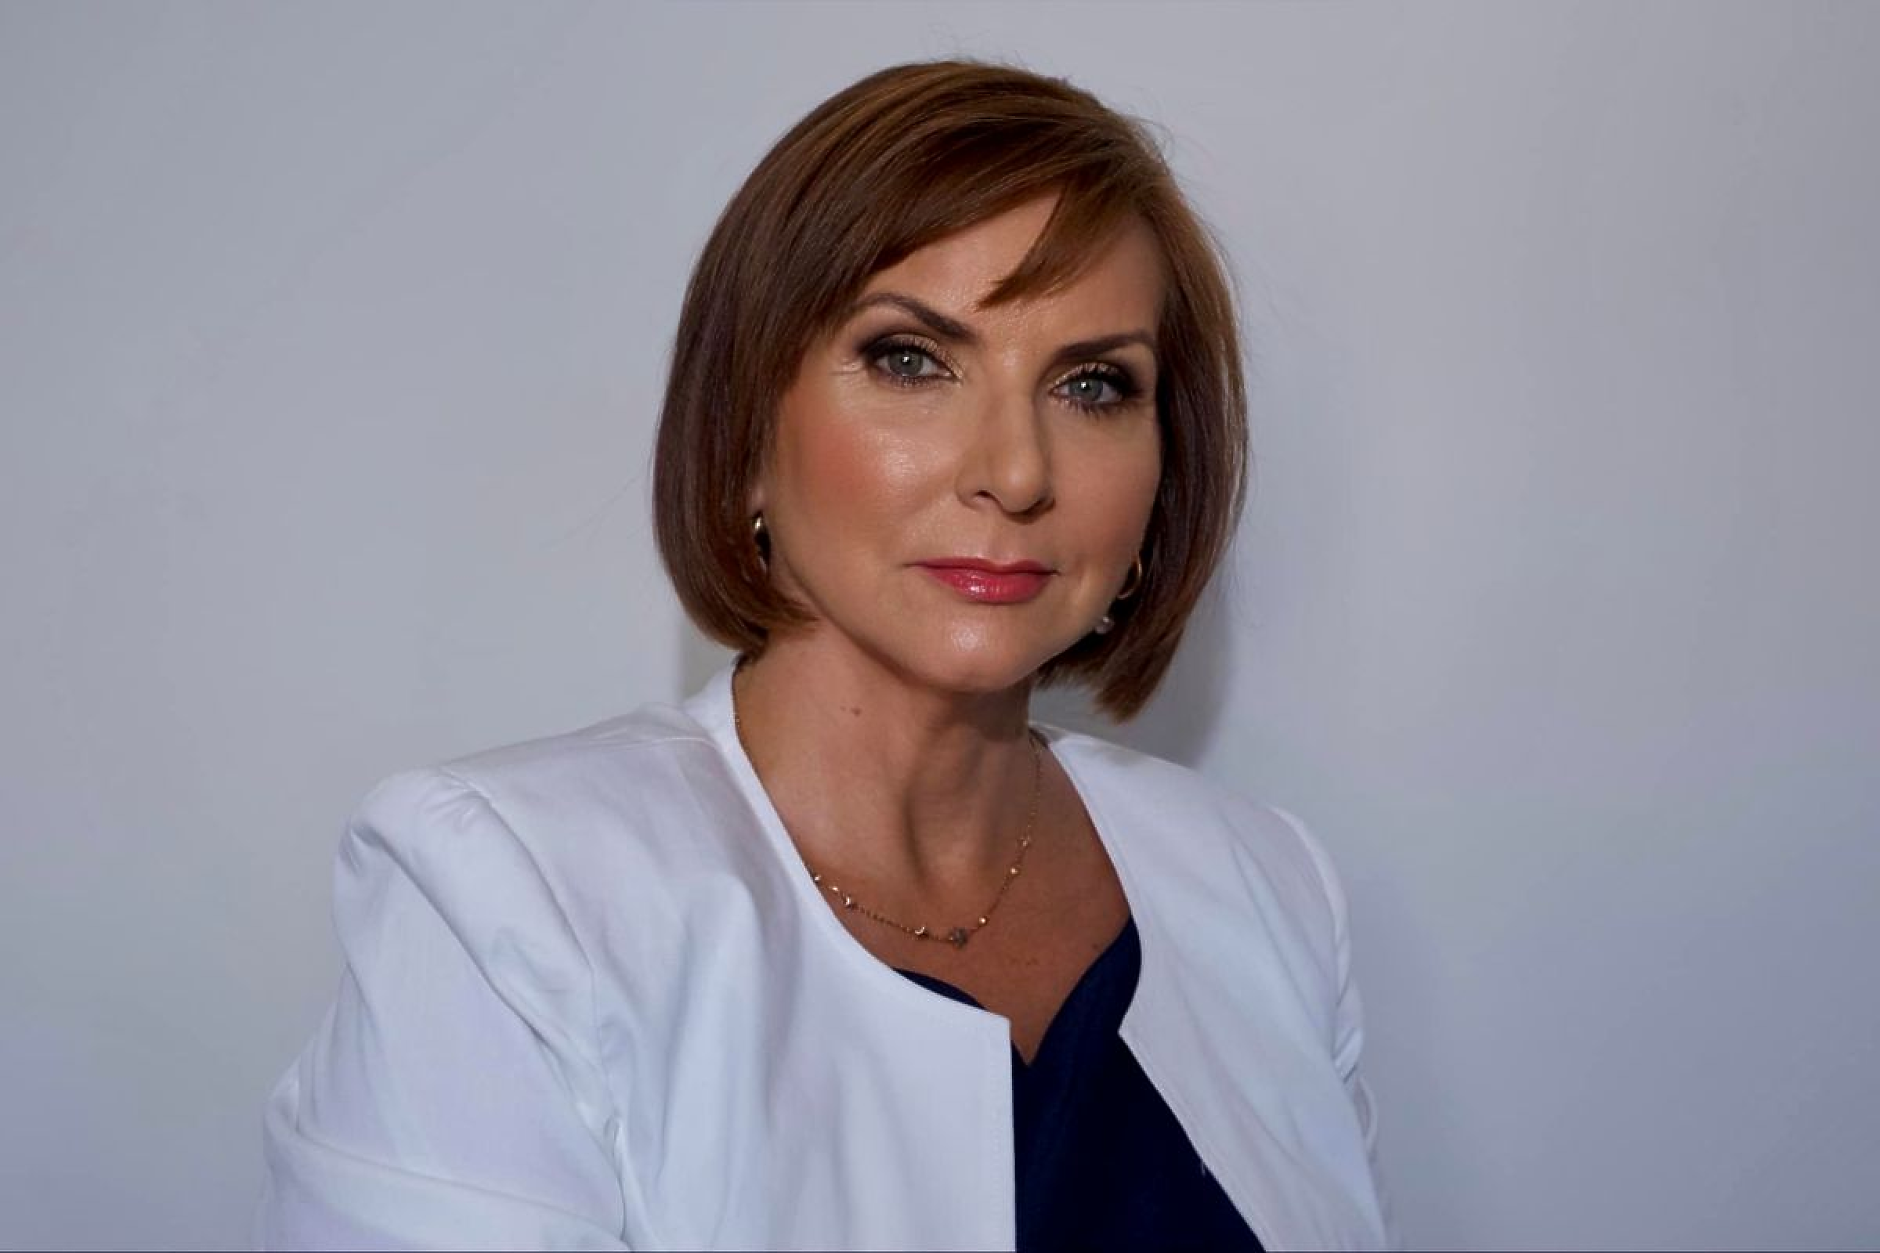
Евелина Милтенова: Вторият пенсионен стълб е лично спестяване, което трябва да развиваме

 Обновена 11:00ч., 19.11.2026


Мултифондовият модел, който тръгва от 1 януари 2027 г., ще даде възможност на хората да натрупат по-високи средства за пенсия. Но най-важното е да разбират, че парите по партидите им са тяхна собственост, която се наследява, гарантирана е и расте с доходността, постигнатата от инвестирането, което правят дружествата. Това обясни в интервю за „Мениджър News“ Евелина Милтенова, председател на УС на Българска асоциация на дружествата за допълнително пенсионно осигуряване.
Тя уточни, че ако хората не изберат конкретен подфонд, те ще бъдат разпределени автоматично според възрастта им (до 50 г. – в динамичен подфонд, от 50 до три години преди пенсиониране – в балансиран подфонд, и от навършване на възраст, с три години по-ниска от възрастта за пенсиониране – в консервативен подфонд). Осигурените могат да променят избора си на всеки 12 месеца.
„Трябва да гледаме на втория пенсионен стълб не само като на бъдеща пенсия, а и като на реално лично спестяване, което се създава постепенно през целия трудов живот. Мултифондовият модел е възможност да управляваме по-ефективно личните пенсионни спестявания на милиони българи и да създадем условия за по-високи пенсии в бъдеще“, посочи Милтенова.
По думите й, през първото полугодие на 2026 г. постъпленията във всички задължителни пенсионни фондове достигат близо 940 млн. евро, като само в универсалните пенсионни фондове са приблизително 842 млн. евро.
Към 30 юни 2026 г. в универсалните пенсионни фондове се осигуряват над 4,19 милиона души, а натрупаните там активи са близо 15 млрд. евро.
Какво ще се промени за хората, които се осигуряват за втора пенсия с въвеждането на мултифондовия модел? Кога могат да сменят пенсионното дружество или инвестиционния профил? Какво ще стане, ако човек предпочете средствата от втория стълб да бъдат прехвърлени към НОИ? Това са само част от въпросите, които вълнуват всеки работещ у нас, и на които Евелина Милтенова отговори.
* * *
Въпрос: Г-жо Милтенова, нека започнем с най-важното – какво представлява мултифондовият модел и защо се въвежда точно сега? Какво ще се промени за хората, които се осигуряват за втора пенсия?
Отговор: Мултифондовият модел е най-значимото надграждане на втория пенсионен стълб от създаването му преди 25 години. Основната му цел е ясна – да даде възможност на хората да натрупат повече средства и да получават по-висока втора пенсия. За да разберем значението на тази реформа, трябва първо да си припомним какво представлява втората пенсия. Всеки роден след 31 декември 1959 г., който се осигурява в универсален пенсионен фонд, отделя 5% от осигурителния си доход за лична пенсионна партида. Тези средства се инвестират от пенсионното дружество, а постигнатата доходност се разпределя по индивидуалните партиди и надгражда брутните вноски. Така човек натрупва лични средства, които ще получава като допълнителен доход след пенсионирането си. Замисълът на втората пенсия е да допълва първата от НОИ. За разлика от първия стълб, където текущите осигурителни вноски финансират пенсиите на настоящите пенсионери, във втория стълб се създава реален личен капитал. Той се инвестира, носи доходност и се наследява при предвидените в закона условия.
Досега средствата на 25-годишния и на 60-годишния човек се управляваха по един и същи инвестиционен модел, въпреки че хоризонтът им до пенсиониране и потребностите им са съвсем различни.
От 1 януари 2027 г. това се променя. Въвеждат се три подфонда – динамичен, балансиран и консервативен. При младите хора ще има по-големи възможности за дългосрочен растеж, а с наближаването на пенсията инвестициите ще стават по-предпазливи, за да се съхранява натрупаната доходност. Брутните вноски са гарантирани и те няма как да „изчезнат“, както плашат много от опонентите на капиталовото осигуряване.
Въпрос: Задължително ли е осигуряващите се да направят своя избор на подфонд до края на ноември? Кога могат да сменят пенсионното дружество или инвестиционния профил?
Отговор: Не, не е задължително. Искам специално да успокоя хората – изборът на подфонд е право, а не задължение. Никой няма да загуби парите си или пенсионните си права, ако не подаде заявление до 30 ноември 2026 г. Изборът е за хора, които искат да сменят подфонда от този, в който ще бъдат автоматично разпределени според възрастта си.
Хората под 50 години ще бъдат насочвани към динамичен подфонд, тези от 50 години до три години преди пенсионна възраст – към балансиран, а през последните три години преди пенсиониране средствата задължително ще бъдат в консервативен подфонд. Всъщност само той не може да бъде променян - не може човек, на когото му остават до три години преди пенсиониране, да избере динамичен или балансиран подфонд - той трябва да бъде в консервативния, за да се запази доходността, натрупана в партидата му над брутните вноски, а не тя да се влияе от евентуални пазарни колебания и да няма време да се възстанови.
Читателите ви е важно да знаят, че ще могат да променят избрания подфонд веднъж на 12 месеца, както и ако желаят, да сменят пенсионното дружество. Във всяко лицензирано пенсионноосигурително дружество, което управлява универсален пенсионен фонд, ще бъдат налични трите подфонда, така че не е необходимо човек да сменя дружеството си, за да избере подфонд.
Моят съвет е всеки да отдели време, да провери в кое пенсионно дружество се осигурява. Това става чрез ПИК в НАП или на телефон 070018700. След това трябва да се свърже с пенсионноосигурителното дружество и да прегледа състоянието на личната си партида. Ако има нужда от консултация, дружествата я правят в офисите си, информация е налична също така на сайтовете им, както и на сайта на БАДДПО. Информацията ни към момента от дружествата е, че от хората, които са избрали подфонд, над 50% избират динамичния. Но актуална информация ще предоставим веднага след края на месеца.
Въпрос: Според прогнозите динамичните подфондове биха могли да постигат доходност над 7–8%. От какво ще зависи този процент и какви резултати могат да очакват осигурените в различните пенсионни дружества?
Отговор: Динамичните подфондове действително имат потенциал за по-висока дългосрочна доходност. Но е важно да подчертаем, че 7–8% и дори по-високи нива са възможен сценарий при дългосрочно инвестиране – например в хоризонт от 35-40 години, при редовни осигурителни вноски върху реалните доходи и подходяща инвестиционна стратегия.
Това не е гарантирана доходност, нито обещание за резултат, който всяко дружество ще постигне. Резултатите ще зависят от развитието на световните финансови пазари, съотношението между акции и облигации, диверсификацията на инвестициите, конкретните инвестиционни решения и професионализма на управляващите екипи.
Законът допуска динамичните подфондове да инвестират до 90% от активите си в инструменти като акции, борсово търгувани фондове, алтернативни инвестиционни фондове и други допустими активи. Това създава възможност за по-висока възвръщаемост, но предполага и временни пазарни колебания.
Тук най-голямото предимство на младите хора е времето. Когато имаш 30 или 40 години до пенсия, можеш да преминеш през различни пазарни цикли и да се възползваш от натрупването на доходност върху доходността. Временните спадове не трябва да се разглеждат изолирано от дългосрочния инвестиционен хоризонт. Затова целта ни не е максимална печалба за една година, а добра дългосрочна доходност при разумно управляван риск. Именно това е философията на мултифондовия модел.
Въпрос: Ще се обвързват ли таксите за управление с постигнатите инвестиционни резултати? Какви такси ще събират пенсионните дружества след въвеждането на мултифондовете?
Отговор: Да, това е една от важните положителни промени в реформата. Таксите постепенно ще намаляват, а част от възнаграждението на пенсионните дружества ще бъде обвързано с постигнатия инвестиционен резултат. Това е правилната посока – интересите на пенсионните дружества да бъдат още по-тясно свързани с интересите на осигурените лица.
В момента максималната удръжка от осигурителната вноска е 3,75%, а инвестиционната такса е до 0,75% годишно от нетните активи. Предвидено е тези такси постепенно да намаляват. Въвежда се и двукомпонентна инвестиционна такса – една част върху управляваните активи и друга, обвързана с реализирания инвестиционен доход.
За 2027 г. компонентът върху активите е до 0,65% годишно, а допълнителният компонент за успешно управление е до 1,5% от реализирания доход при динамичния и до 1% при балансирания подфонд. При консервативния подфонд няма такса върху инвестиционния доход.
Въпрос: Можете ли да дадете конкретен пример каква втора пенсия би получил човек, който тепърва започва да се осигурява?
Отговор: Разбира се. Но първо трябва да подчертая, че размерът на втората пенсия зависи от няколко основни фактора – осигурителния доход, годините на осигуряване, регулярността на вноските, постигнатата доходност. Затова не може всички осигурени да имат еднаква сума за втора пенсия.
Според разчетите, представени от Комисията за финансов надзор, при пълен осигурителен период от 40 г., мултифондовият модел има потенциал да повиши заместващия доход от втората пенсия до близо 21% от последния осигурителен доход при около 12% според сегашния модел.
Нека вземем пример с човек, който започва работа сега и се осигурява редовно през целия си трудов живот. При начална средна заплата от 1440 евро, допускане за 2% годишно нарастване на заплатата и консервативна средна годишна доходност от 5%, за период от 36 години в личната му партида биха могли да се натрупат над 139 000 евро. При заложения модел на изплащане, втората му пенсия би могла да достигне около 780 евро месечно, допълнително към държавната пенсия от НОИ. Разбира се, това е илюстративен разчет, а не гарантирана сума. Реалният размер ще зависи от развитието на доходите, регулярността на вноските, инвестиционните резултати и условията за изплащане. Но примерът показва потенциала на реформата. Тя създава условия за съществено по-висок пенсионен доход, без човек да трябва да увеличава задължителната си осигурителна вноска.
Не бива да забравяме също, че пенсионната система е тристълбова. Първият и вторият стълб са задължителни и се допълват, а третият – доброволното пенсионно осигуряване, дава възможност за още един източник на доходи в пенсионна възраст. Целта е хората да получават допълващи се пенсионни доходи, а не да избират между отделните стълбове.
Съветът ми е читателите ви да се поинтересуват от възможностите на третия стълб, който дава и 10% данъчни облекчения, постига много добра доходност и е чудесен начин за спестяване, защото парите в него или част от тях могат да бъдат теглени и преди навършване на пенсионна възраст.
Въпрос: Какво ще стане, ако човек предпочете средствата от втория стълб да бъдат прехвърлени към НОИ? При какви условия може да се направи това и какво трябва да знаят хората преди да вземат подобно решение?
Отговор: Такава възможност съществува и в момента. Но искам хората много добре да разберат какво означава този избор: когато средствата от втория стълб се прехвърлят към държавната система, те престават да бъдат натрупвания по индивидуална, наследяема пенсионна партида, която се инвестира и носи доходност. Те се насочват към солидарния модел, в който осигурителните вноски финансират пенсиите на настоящите пенсионери. Това означава, че човек се отказва от личния капитал, натрупван по неговата партида, от възможността той да носи инвестиционна доходност и от неговата наследяемост.
Важно е да се направи информирано сравнение на очакваните пенсионни доходи при двата варианта. Не бива подобно решение да се взема прибързано или под влияние на временни обществени и политически дебати. Когато настъпи моментът за пенсиониране и има достатъчно информация за прогнозните размери на пенсиите от двата стълба, човек може да прецени кой вариант е по-подходящ за него. Дотогава е най-добре да се възползва от предимствата, които системата му дава и да трупа лични спестявания във втория стълб.
Въпрос: Напоследък отново се обсъжда възможността осигурителната вноска за втория стълб да бъде разделена – 2,5% да отиват към частните пенсионни фондове, а останалите 2,5% към НОИ. Какъв е вашият коментар? Редно ли е да се прави подобно разделяне и няма ли то да бъде в ущърб на хората?
Отговор: Нашата позиция е категорична – това няма да е в интерес на над 4 милиона осигурени лица в универсалните пенсионни фондове. То би било сериозна стъпка назад и би се отразило пряко върху размера на бъдещите втори пенсии. Но от дебата по темата стана ясно, че подобна мярка не е на дневен ред.
Искам да подчертая нещо особено важно: спестяванията във втория стълб не са някакъв резерв или страничен ресурс, с който може да се запълва дефицита в НОИ. Тези пари принадлежат на отделните осигурени лица, това са спестяванията за бъдеща втора пенсия на милиони българи. Можем да направим аналогия с лична банкова сметка – средствата са на конкретния човек, а не общ фонд, който може да бъде използван за други цели. Ако половината от вноската бъде пренасочена към НОИ, тя вече няма да се натрупва като личен капитал. Ще бъде използвана за финансиране на текущите държавни пенсии.
Нека го обясним с конкретен пример. При осигурителен доход от 2000 евро днес, 100 евро месечно се насочват към личната пенсионна партида. При предложеното разделяне там ще постъпват само 50 евро. Това означава 600 евро по-малко лични спестявания годишно, върху които няма да се натрупва и бъдеща инвестиционна доходност. Само за 30 години това са 18 000 евро по-малко внесен личен капитал, без да отчитаме пропуснатата доходност.
Има и още един много важен аспект, който често се пропуска в този дебат. Пенсионната система е сложен механизъм и не може да се променя частично, без да се оценят всички последствия. Говори се за намаляване на осигурителната вноска към втория стълб, но не и за съответно преизчисляване на коефициента на редукция, с който се намалява държавната пенсия при получаване на пенсия от втория стълб.
Нашата категорична позиция е, че първият и вторият стълб не трябва да се противопоставят. Те се допълват и разпределят по различен начин рисковете, включително тези, произтичащи от демографските промени. Това е и логиката на препоръките за развитие на многостълбови пенсионни системи, които се подкрепят от международни институции като ОИСР и Световната банка.
Не бива краткосрочни бюджетни затруднения да се решават за сметка на дългосрочните пенсионни спестявания на хората. Нашата отговорност като индустрия е да защитим интересите както на днешните, така и на бъдещите пенсионери.
Въпрос: Обсъжда се и възможността пенсионните фондове да инвестират в инфраструктурни проекти и да подпомагат развитието на българската икономика. Как гледа индустрията на тази възможност?
Отговор: Ние имаме положителна нагласа към възможността пенсионните фондове да участват в развитието на българската икономика, включително чрез инвестиции в инфраструктура. Това е естествена част от ролята на дългосрочните институционални инвеститори.
Но трябва ясно да разграничим готовността за участие от задължението за инвестиране. Законът дава възможност на пенсионните дружества да инвестират до 10% от капитала си в съответните допустими проекти. Това е право, а не задължение.
Водещият приоритет за индустрията винаги ще бъде защитата на спестяванията на гражданите. Не трябва да забравяме, че това не са свободни частни капитали, с които дружествата могат да разполагат по свое усмотрение. Това са пенсионните спестявания на бъдещите пенсионери. Затова всеки отделен проект трябва да бъде оценяван внимателно – от гледна точка на риска, очакваната доходност, ликвидността, прозрачността и защитата на интересите на осигурените лица.
Пенсионните дружества ще вземат самостоятелни инвестиционни решения в рамките на закона и своите инвестиционни политики. За нас е важно тези процеси да се развиват професионално, прозрачно и при ясни правила.
Разбира се, бихме искали част от дългосрочните спестявания на българските граждани да могат да подпомагат развитието на българската икономика, когато има подходящи инвестиционни възможности. Но това трябва да става, само когато инвестицията е обоснована и защитава интересите на хората, чиито средства управляваме.
Въпрос: Какви са реалните мащаби на втория пенсионен стълб? Колко са постъпленията от осигурителни вноски през 2025 и 2026 г. и колко българи се осигуряват за втора пенсия?
Отговор: Данните показват, че вторият пенсионен стълб вече е значим източник на лични спестявания и дългосрочен инвестиционен капитал за българските граждани. През 2025 г. във всички задължителни пенсионни фондове са постъпили над 3,35 млрд. лева осигурителни вноски, или приблизително 1,72 млрд. евро. Това е увеличение от 13,46% спрямо предходната година.
През първото полугодие на 2026 г. постъпленията във всички задължителни пенсионни фондове достигат близо 940 млн. евро, като само в универсалните пенсионни фондове са приблизително 842 млн. евро.
Към 30 юни 2026 г. в универсалните пенсионни фондове се осигуряват над 4,19 милиона души, а натрупаните там активи са близо 15 млрд. евро.
Искам да обърна внимание и на още един особено важен резултат. Само през първите шест месеца на 2026 г. пенсионните дружества са реализирали 584 млн. евро инвестиционна доходност в полза на осигурените. За последните три години и половина тази доходност надхвърля 3,4 млрд. евро. Това не са приходи на пенсионните дружества. Това са средства, които увеличават спестяванията на гражданите и се разпределят по техните индивидуални партиди.
Ето защо трябва да гледаме на втория пенсионен стълб не само като на бъдеща пенсия, а и като на реално лично спестяване, което се създава постепенно през целия трудов живот. Вторият пенсионен стълб трябва да бъде развиван, а не отслабван. Мултифондовият модел е възможност да управляваме по-ефективно личните пенсионни спестявания на милиони българи и да създадем условия за по-високи пенсии в бъдеще.
Автор: Анелия Тодорова
Ключови думи
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Евелина Милтенова: Вторият пенсионен стълб е лично спестяване, което трябва да развиваме
България | Обновена 11:00ч., 19.11.2026
МААЕ: Северна Корея разширява основния си завод за обогатяване на уран
Свят |
Обновена 10:30ч., 19.11.2026
Берлин оттегли съпротивата си срещу придобиването на Commerzbank от UniCredit
Компании |
Обновена 10:00ч., 19.11.2026
Петролът поскъпва, тъй като атаките срещу корабоплаването в Близкия изток компенсират очакванията за излишък в предлагането
Енергетика |
Обновена 09:40ч., 19.11.2026
Обновена
Евростат: България е втора в еврозоната и трета в ЕС по ръст на годишната инфлация с темп от 5,9% през октомври
Икономика |
Обновена 14:40ч., 18.11.2026
Американският военноморски флот е събрал над 20 кораба в Близкия изток
Свят |
Обновена 12:20ч., 17.11.2026
Поискали сте повишение, но не сте го получили. И сега какво?
Техники за успех |
Обновена 00:17ч., 19.11.2026
Времето: Остава ветровито, а температурите ще се повишат до 22 градуса
България |
Обновена 07:30ч., 19.11.2026
ЕК обмисля забрани за чуждестранни компании, нарушили правилата за субсидии
ЕС |
Обновена 19:40ч., 17.11.2026
МОН предвижда увеличение на ученическите стипендии с около 20%
България |
Обновена 13:40ч., 17.11.2026
На днешната дата, 19 ноември. Рождениците днес
На днешната дата |
Обновена 00:04ч., 19.11.2026
След 30 години експлоатация, много соларни панели работят на впечатляващите 80 процента от оригиналната си мощност
Технологии |
Обновена 17:30ч., 15.11.2026

Коментари
Няма въведени кометари.