

Финанси
|Компании
|Енергетика
|Икономика
|Европейските борси регистрират спад на фона на поскъпването на петрола. На фокус е срещата Тръмп–Си
 Обновена 13:20ч., 24.09.2026


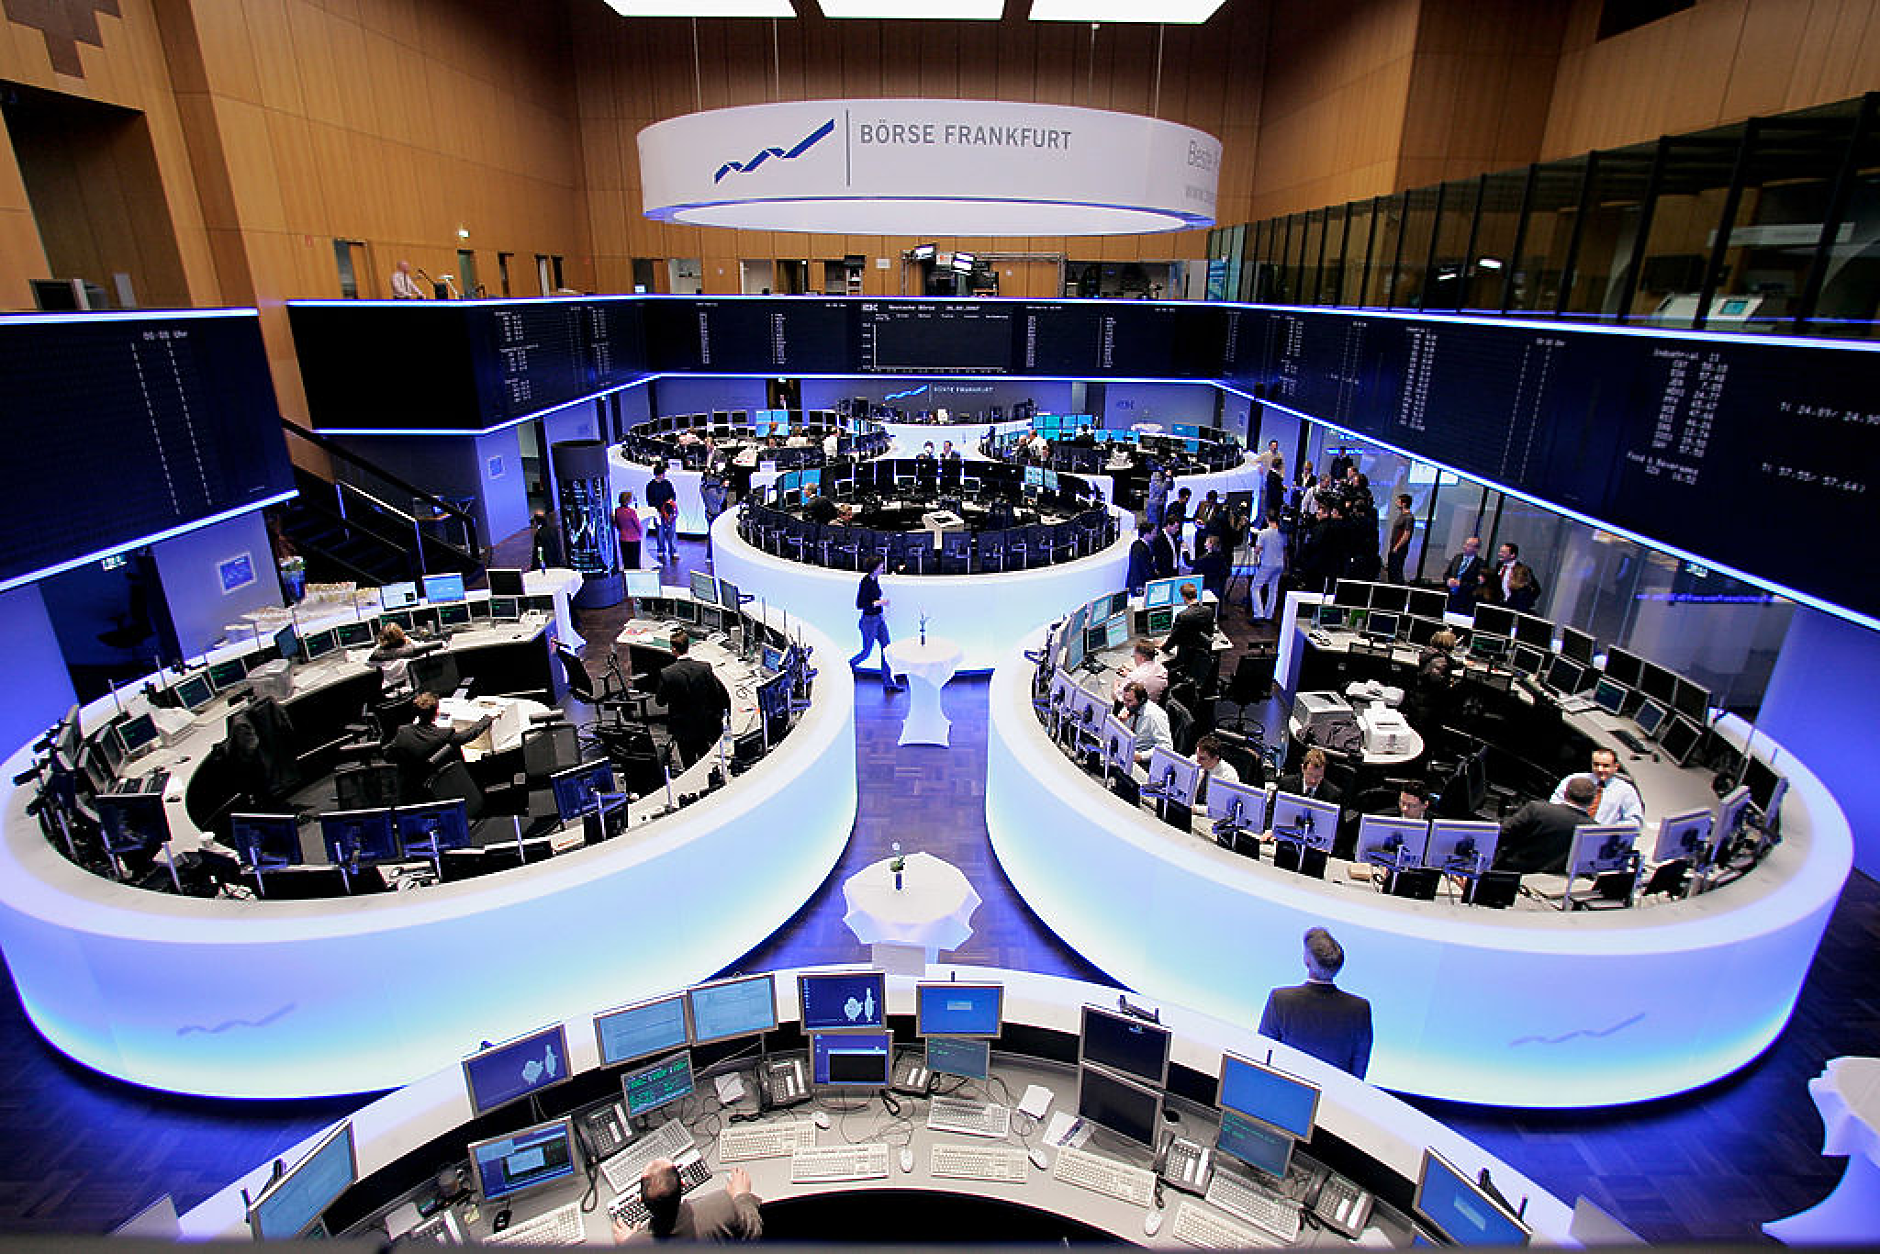
Европейските борсови индекси регистрираха понижения в ранната търговия в четвъртък, тъй като цените на петрола възобновиха растежа си на фона на трудностите в преговорите между САЩ и Иран, което задържа доходността по облигациите в еврозоната близо до многогодишни върхове, пише Ройтерс.
Общоевропейският индекс STOXX 600 отчете спад от 2,61 пункта, или 0,41%, до 637,31 пункта. Германският показател DAX се понижи със 136,12 пункта, или 0,54%, до 25 274,51 пункта. Водещият индекс на Лондонската борса FTSE 100 се раздели с 5,9 пункта, или 0,06%, до 10 699,36 пункта. Френският измерител CAC 40 се понижи с 46,09 пункта, или 0,57%, до 8 077,32 пункта.
Ирански представители разговаряха с американски пратеници в кулоарите на Общото събрание на ООН, но и двете страни дадоха сигнал, че има малък напредък към прекратяване на конфликта.
„Не бих очаквал скорошно разрешаване на противопоставянето в Близкия изток. И двете страни са доста непреклонни, а различията помежду им са непримирими“, коментира Ясер Ел-Шими, старши инвестиционен анализатор в The Motley Fool.
Цените на петрола се повишиха за втори пореден ден след спад в рамките на пет сесии, като суровият петрол сорт Брент се задържа над ключовото ниво от 100 долара за барел.
„Вероятно волатилността при петрола ще се запази в краткосрочен план. Има положителни фактори, като например петролопроводът на Саудитска Арабия, който предстои да бъде пуснат в експлоатация, но ситуацията в момента не е идеална“, отбеляза Гордън Кер, макростратег за Европа в KBRA.
На този фон европейският енергиен индекс SXEP се повиши с 1,01%.
Доходността по 10-годишните германски държавни облигации, който са бенчмарк за еврозоната , остана стабилна на ниво от 3,547%, малко под достигнатия миналата седмица 17-годишен връх, тъй като високите цени на петрола засилиха аргументите за по-нататъшно затягане на паричната политика от страна на Европейската централна банка.
Индексът на аерокосмическия и отбранителния сектор SXPARO се понижи с 1,77%, като акциите на Saab и Hensoldt поевтиняха съответно с 2,69% и 4,11%.
Сред отделните акции Shelly Group поскъпна с 3,88%, след като Schneider Electric обяви, че е постигнал споразумение за придобиване на българския доставчик на решения за интернет на нещата (IoT) и интелигентни сгради на стойност 1,2 милиарда евро.
Цена на книжата H&M се понижи с 2,32%, въпреки че шведският търговец на дрехи отчете по-голям от очакваното ръст на оперативната печалба за периода юни–август. Откакто Даниел Ервер пое поста главен изпълнителен директор през януари 2024 г., рентабилността на H&M се е подобрила, макар инвеститорите да очакват по-силен ръст на продажбите на фона на острата конкуренция.
Спад на Уолстрийт
Американските борсови индекси регистрираха понижения в сряда, след като доходността по американските държавни облигации скочи на фона на опасенията на инвеститорите, че предстоят нови увеличения на лихвените проценти от страна на Федералния резерв, предаде CNBC.
Промишленият индекс Dow Jones отчете спад 352,1 пункта, или 0,68%, до 51 511,59 пункта. Широкообхватният показател S&P 500 се понижи с 58,61 пункта, или 0,75%, до 7 706,03 пункта. Индексът на високотехнологичните дружества Nasdaq загуби 308,24 пункта от стойността си, или 1,13%, до 26 936,04 пункта.
Спадът в акциите на компаниите за комунални услуги и тези за потребителски стоки и услуги поведе низходящото движение на пазара, като и двата сектора загубиха по над 1% от стойността си.
Натиск върху акциите оказа повишаването на доходността по държавните облигации, която скочи след публикуването на по-високи от очакваното стойности на индекса на мениджърите по покупките (PMI). Доходността по 10-годишните държавни облигации достигна 5,135% – най-високото ниво от юли 2007 г. насам. Тя отбеляза и най-голямото си дневно изменение от 7 април 2025 г. Доходността по 2-годишните облигации достигна 4,947%, което е най-високото равнище от май 2024 г. насам.
„Наблюдаваме значителна сила в корпоративните печалби, но същевременно е налице инфлационен натиск и се води своеобразна борба между тези два фактора“, коментира пред CNBC Масимо Сантикия, ръководител на отдела за американски акции в Procyon, като добави, че не само петролът е движеща сила на инфлацията.
„Процесът е по-мащабен и засяга най-вече сектора на услугите“, отбеляза той.
„Няма как Федералният резерв да понижи лихвите или да спре цикъла на повишаване на този етап. Вероятно ще станем свидетели на още две или три увеличения на лихвените проценти.“
Членът на Управителния съвет на Федералния резерв Майкъл Бар заяви в сряда, че вероятно ще са необходими „допълнителни корекции в паричната политика“, за да се овладее инфлацията.
„Икономическият растеж е силен, а пазарът на труда – стабилен, но инфлацията надхвърля целевото ни ниво от 2% и не показва ясна тенденция към достигането му в разумен срок“, каза той. „Освен това рисковете пред постигането на целта ни за инфлацията нараснаха, докато рисковете за пазара на труда намаляха.“
Според инструмента CME FedWatch, вероятността Федералният резерв да повиши лихвените проценти с четвърт процентен пункт през октомври надхвърли 66% след тези събития. Това е ръст спрямо нивото от 55,4% преди ден и едва 8,8% преди месец.
Понижения в Азия
Основните индекси на азиатските борси се оцветиха предимно в червено в четвъртък, тъй като опасенията около ключовата среща на върха между президента на САЩ Доналд Тръмп и китайския лидер Си Дзинпин се отразиха негативно на фондовите пазари, пише Франс прес.
В континентален Китай бенчмаркът Shanghai Composite се понижи с 48,15 пункта, или 1,22%, до 3 888,37 пункта, докато индексът Shenzhen Composite записа спад от 49,85 пункта, или 1,97%, до 2 476,08 пункта, пренебрегвайки съобщението на министъра на финансите на САЩ Скот Бесент, че двете световни сили са се споразумели да удължат търговското примирие с два месеца.
Тлеещата търговска война между двете най-големи икономики в света е основен източник на безпокойство. Двете страни поддържат примирие по отношение на митата от близо година, но все още не са постигнали трайно споразумение.
Периодът на „икономическо разведряване“ сега ще бъде удължен от крайния срок 10 ноември до 10 януари, заяви Бесент.
Надеждите за сключване на бизнес сделки обаче бяха помрачени от факта, че в делегацията на Си липсват китайски изпълнителни директори, съобщиха два източника за АФП.
За разлика от тях, водещи фигури от американския технологичен сектор – включително ръководители на големи компании за изкуствен интелект, се очаква да присъстват на банкета в чест на Си в четвъртък.
Хонконгският показател Hang Seng загуби 72,99 пункта от стойността си, или 0,29%, до 24 761,13 пункта.
Водещият индекс на Токийската фондова борса NIkkei 225 отчете ръст от 495,04 пункта, или 0,76%, до 65 513,99 пункта. Ръстът на пазара в Токио настъпи на фона на покачването на доходността по водещите 10-годишни японски държавни облигации до 3,055% – най-високото ниво от 30 години насам, който последва скок в доходността на американските облигации.
Австралийският бенчмарк ASX 200 записа спад от 63,3 пункта, или 0,72%, до 8 702 пункта.
Пазарите в Южна Корея останаха затворени заради отбелязване на национален празник.
У нас
Индексите на Българската фондова борса (БФБ) записаха предимно повишения в ранната търговия. Основният индекс SOFIX отчете ръст от 12,02 пункта, или 0,83%, до 1 461,88. BGBX40 се повиши с 1,85 пункта, или 0,78%, до 238,86 пункта. BGTR30 напредна със 7,72 пункта, или 0,68%, до 1 142,89 пункта. BGREIT се задържа на ниво от 241,32 пункта.
*Информацията е актуална към 13:10 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
При разкопки на остров Сите: Френски археолози откриха рожденото място на град Париж
Свят | Обновена 20:00ч., 24.09.2026
„Манчестър Юнайтед“ обяви продажба на парчета от тревата на стадиона си „Олд Трафорд“
Спорт |
Обновена 19:30ч., 24.09.2026
ЕС ще критикува Русия на срещата на Г-20, независимо дали Путин ще присъства
Свят |
Обновена 19:00ч., 24.09.2026
Финансирането на мащабното изграждане на AI инфраструктура създава системни рискове в САЩ
Икономика |
Обновена 18:40ч., 24.09.2026
Полша: Пожарът в станция на Starlink е акт на саботаж
Свят |
Обновена 18:20ч., 24.09.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
МФ обяви промените в данъчните закони: Вдигат и облагат ваучерите за храна, увеличават данъчните облекчения за деца
България |
Обновена 17:05ч., 23.09.2026
Слънчево и топло есенно време ни очаква в четвъртък
Общество |
Обновена 07:30ч., 24.09.2026
Британските ВВС създадоха подразделение за защита на космическата инфраструктура
Свят |
Обновена 20:00ч., 23.09.2026
Русия понижава прогнозите за добив и износ на природен газ
Енергетика |
Обновена 19:00ч., 23.09.2026
Годишният ръст на цените на жилищата в България се ускори до 15,5 на сто през второто тримесечие на 2026 г.
България |
Обновена 15:20ч., 23.09.2026
ЕЦБ: Възходът на китайската индустрия удря тежко германските производители
Икономика |
Обновена 11:10ч., 23.09.2026
Нидерландия потвърди завръщането си на „Евровизия“, докато Испания обмисля да продължи бойкота
ЕС |
Обновена 15:00ч., 24.09.2026


Коментари
Няма въведени кометари.