

Финанси
|Компании
|Енергетика
|Икономика
|Кои ще бъдат водещите тенденции в разплащателната индустрия през 2022 г.
 Обновена 08:16ч., 25.11.2021
 Обновена 08:16ч., 25.11.2021


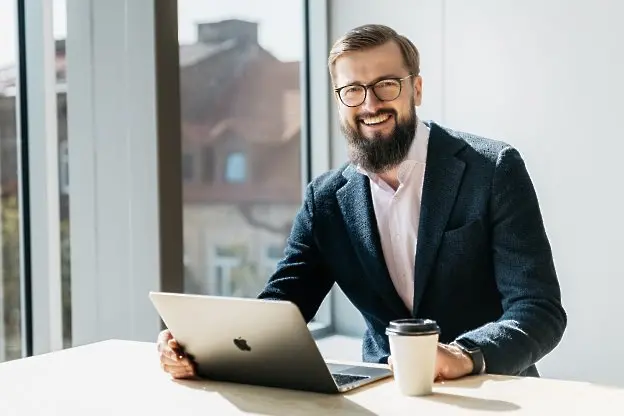
След като се справиха с вторичните трусове от пандемията, тази година фокусът на бизнесите бе насочен към изграждането на икономическа устойчивост и подобряване на изживяването на клиентите. С наближаването на новата година главният изпълнителен директор на ConnectPay Мариус Галдикас представи прогнозите си за тенденциите и решенията, които ще играят ключова роля на пазара на плащанията през 2022 г.
Интернет за плащания
Според изчисления на IoT Analytics до 2025 г. вероятно ще има повече от 27 милиарда връзки към Интернет на нещата (IoT). Нарастващият брой IoT устройства бързо оформя ежедневните навици на потребителите, включително начина, по който избират да плащат. Това накара финансовия свят да измисли нов термин – Интернет за плащания (IoP), описващ явление, което позволява обработката на плащания през IoT устройства, като например интелигентни домашни асистенти, включително Amazon Alexa, или аксесоари като Apple Watch. IoP все още е в начален етап на развитие, но пазарът става все по-наситен с устройства, управлявани от IoT. По тази причина участниците на пазара на плащания трябва да разработят план за това как да се възползват от това.
„Сливането на IoT и плащанията носи на потребителите изключително удобство“, коментира Галдикас. „Тъй като oтвореното банкиране позволява на трети страни и финтех компании да поемат ролята на доставчици на IoP, това открива изцяло нова област за иновации. Освен това IoT създава възможност за бизнеса да събира повече данни за потребителите, което ще помогне за подобряване на потребителското изживяване“, добави той.
BaaS продължава да процъфтява
Банкирането като услуга, или BaaS (Banking-as-a-service), позволява вграждане на финансови услуги във всяка компания. Това доведе до появата на редица нови играчи на пазара, които се възползваха от платформите, управлявани от приложно-програмен интерфейс (API), за да навлязат в индустрията на финансовите услуги. Пазарът на BaaS, оценен на 356,26 милиарда долара през 2020 г., сега се очаква да достигне близо 2,3 трлн. долара до 2028 г.
„BaaS позволява на компаниите да използват изпитана на пазара инфраструктура без регулаторен натиск, което спестява на организациите значително количество ресурси. Тъй като пандемията накара мнозина да преразпределят бюджета си, аутсорсването на банкова инфраструктура стана още по-привлекателен избор – използването на BaaS позволява да се пренасочат ресурси към иновацията на продуктите, вместо към изграждането на рамка. Следователно доставчиците на BaaS ще продължат да доброто си представяне“, каза Галдикас.
Хипер персонализация
Нуждата от персонализирани преживявания последва потребителите в онлайн пространството. Макар че автоматизацията на процесите ще продължи да е един от основните приоритети за финтех компаниите, ключът ще бъде в намирането на баланс между предоставянето на ефикасни услуги и запазването на „човешкия допир“. За да си гарантират бъдещ успех, експертите от индустрията наблегнаха на използването на потребителски данни в реално време, за да предоставят персонално съобразени съвети.
„Тъй като на практика всеки бизнес налива инвестиции в надграждане на своята технологична рамка, хипер персонализацията се превръща в основния двигател, който помага на доставчиците на банкови услуги да се разграничат от своите конкуренти. Ето защо усъвършенстването на техния подход, така че той да бъде ориентиран основно към клиента, както и неговото мащабиране , ще им позволи да се спечелят конкурентно предимство“, обясни Галдикас.
Фокус върху CBDC
През годината цифровите валути на централните банки (CBDC) набраха скорост, като все повече страни по света, сред които Норвегия, Южна Корея, Китай и други, правят тестове на тяхното приложение в реалния свят. Интересът към подкрепяните от правителството дигитални пари не намалява, а напротив, той генерира нови идеи, като стартиране на множество CBDC системи, които потенциално биха могли да помогнат за елиминирането на такси за трансакции в размер на милиарди долари годишно.
„CBDC биха могли да предоставят редица ползи, като например понижаване на разходите за трансгранични транзакции, увеличаване на финансовото приобщаване и повишаване на икономическата устойчивост на вътрешните платежни системи. Това е инструмент, който, ако бъде приложен задълбочено, може да засенчи предложенията на доставчиците на платежни услуги. Тогава те ще трябва значително да подобрят предложенията си“, отбеляза Галдикас. „Що се отнася до създаването на мрежа от множество цифрови валути на централните банки, основният въпрос продължава да е: „колко време ще отнеме?“, тъй като разработването на единна рамка е изключително трудна задача, тъй като развитието на технологията във всяка страна се движи с различно темпо“, добавя Галдикас.
Пазарът на плащания се развива много бързо, въпреки предизвикателствата, с които се сблъска през 2021 г. Предстоящата година изглежда ще донесе повече ефективност, персонализиране и технологична синергия, подхранвайки растежа на сектора още повече.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Турското електромагнитно оръдие Ejderha унищожи 51 дрона с един изстрел
Свят |
Обновена 20:00ч., 16.11.2026
Бившият играч на „Реал Мадрид“ Гарет Бейл консултира покупката на „Севиля“
Спорт |
Обновена 19:40ч., 16.11.2026
„Добротата се натрупва“: Уорън Бъфет дари 5,5 милиарда долара
Свят |
Обновена 19:20ч., 16.11.2026
Апокалипсис: Книга от XVI век с предсказания за края на света ще бъде продадена на търг за 1 милион паунда
Свят |
Обновена 19:00ч., 16.11.2026
Магически послания от Мая Цанкова
Любопитно |
Обновена 18:51ч., 16.11.2026
След 30 години експлоатация, много соларни панели работят на впечатляващите 80 процента от оригиналната си мощност
Технологии |
Обновена 17:30ч., 15.11.2026
Звездите за бизнеса от 16 до 22 ноември: Баланс между амбицията и реалните възможности
Хороскоп |
Обновена 08:30ч., 16.11.2026
Financial Times: Италия пречи на Германия да участва в съвместно разработване на изтребител
Свят |
Обновена 17:00ч., 14.11.2026
Олимпийската шампионка Си Айхуа дари златния си медал на Китайския музей на спорта
Свят |
Обновена 17:00ч., 15.11.2026
КЗК: Търговците прехвърлят икономическата тежест върху производителите
Икономика |
Обновена 18:00ч., 15.11.2026
На днешната дата, 16 ноември. Имен ден празнува Матей
На днешната дата |
Обновена 00:04ч., 16.11.2026
SpaceX обяви евентуална покупка на земя близо до плаж и космодрум в Тексас
Компании |
Обновена 09:00ч., 14.11.2026
До 3 милиарда хуманоидни робота може да населяват света към 2060 г., ако започнат да се произвеждат сами
Технологии |
Обновена 19:00ч., 15.11.2026


Коментари
Няма въведени кометари.