

Финанси
|Компании
|Енергетика
|Икономика
|Защо финансовият IQ става все по-важен
 Обновена 08:46ч., 29.01.2021
 Обновена 08:46ч., 29.01.2021


В училище имаше и продължава да има уроци за четене, писане и смятане, а в горните класове и по-сложни неща като тригонометрия, взаимодействия на химични вещества и други. За съжаление, там не се учи как да управляваме личните ни финанси. Този факт оказа влияние върху поколения българи, които познават единствено банковите депозити и кредитите като финансови продукти. В тази статия ще ви споделя какво представлява финансовият IQ, защо той е важен той и как да го повишим, за да живеем по-добре.
Какво означава да сме финансови грамотни?
Не е нужно да сме завършили икономическа специалност в университета или да сме работили в тази сфера, за да имаме базови познания за управлението на парите, спестяването, изготвянето на бюджет, тегленето на кредити, инвестирането и други теми от областта на личните финанси. Всички тези знания и прилагането им определят нашият финансов IQ (коефициент на интелигентност). Хората, при които той е висок, могат да вземат информирани решения при избор на продукти, да контролират разходите си, да преминават без сътресения при намаление на доходите и вървят уверено към постигане на своите цели.
Защо финансовият IQ става все по-важен?
Независимо дали го искаме или не, парите са важна част от нашия живот и ние ги използваме ежедневно, когато пазаруваме в магазина, плащаме битови сметки или посещаваме банката. Нашият финансов IQ влияе върху всички решения, които вземаме за парите – как ги изкарваме, как ги харчим, как ги спестяваме и как ги инвестираме. Те определят до голяма степен къде и в какво ще живеем, къде ще учат децата ни, каква кола ще караме и какво ще постигнем в живота ни като цяло.
Финансовата грамотност става все по-важна по още няколко причини:
Пенсионното ни осигуряване става наша лична грижа. Нашите баби и дядовци не са мислили как да осигурят старините си, а са разчитали някой друг да се погрижи за тях. През последните 30 години виждаме, че държавата не е в състояние да ни гарантира нормален размер на пенсиите и всеки от нас трябва да помисли за времето, когато вече няма да работи.
Създават се все повече и по-сложни финансови продукти. В момента имаме огромен избор от инвестиции, застраховки, банкови и пенсионни продукти. Хиляди компании се борят за всеки наш лев. Това, вместо да улеснява нашия избор на финансови продукти, го прави още по-труден, защото сравнението между тях е почти невъзможно. Има и много изследвания, които показват, че прекалено голямото разнообразие от стоки или услуги, по-скоро ни кара да не избираме нищо, вместо да направим грешка. Това е и причината в държави с по-нисък финансов IQ на хората в тях, да се използват само ограничен кръг от продукти и банковите депозити да са за предпочитане, както е в България.
Повече информация. Освен големия „асортимент“ от финансови продукти, имаме и информационен поток, който ни залива от всякъде – телевизия, радио, вестници, билбордове, социални мрежи и други канали. За мен, повечето и различни мнения са добре дошли, но пресяването на важните факти става все по-трудно. Една от най-бързо развиващите се области е обработката на големи масиви от данни и свеждането им до прости таблици или графики, на база на които може да вземем решение. Немалка част от информацията (особено в социалните мрежи) е подвеждаща или откровено фалшива и трябва да я подложим на критичен анализ, преди да я вземем за „чиста монета“.
До какво води ниската финансова грамотност?
Има няколко отчетливи тенденции, които са следствие от по-ниската финансова грамотност:
Консуматорско общество. Многото изкушения, които ни дебнат отвсякъде, не позволяват ние да спестяваме и да инвестираме. Според много проучвания, по-малко от 10% от хората у нас имат средства, с които да изкарат повече от 3 месеца, ако останат без доходи. Това го видяхме на практика през 2020 година, когато служителите на затворените бизнеси прибегнаха до бързи кредити още на първия месец.
Увеличаващи се дългове. В България все още нивата на кредитиране не са толкова високи, както в страните от Западна Европа и САЩ, но бързо възприемаме техния модел да живеем добре сега, а бъдещото ни Аз да плаща сметката. Заемите са полезен финансов продукт, ако знаем как да ги използваме. Ако теглим кредити за потребителски нужди, скоро ще влезем в дългова спирала, от която трудно се излиза.
По-скъпи кредити. Удобството струва пари – в това се убеждават всички, които търсят небанково финансиране за своите нужди. Фирмите за бързи и онлайн кредити предлагат лесно одобрение без формалности, но лихвите и таксите им са в пъти над банките. Също така, много българи вече използват кредитните си карти за „пари до заплата“, което е скъп вариант и един овърдрафт ще им излезе доста по-изгоден.
Как да увеличим финансовия си IQ?
Има много тестове, които ще измерят нашата финансова грамотност и е полезно да разберем каква е тя, но за мен най-важният критерии за ниско IQ e, ако имаме сравнително добри доходи и живеем от заплата до заплата, не знаем къде отиват парите ни, взимаме кредити за потребителски нужди и нямаме дългосрочни цели, за които да спестяваме и да инвестираме.
Ако искаме да повишим финансовата си грамотност, има много варианти за това. Всеки от нас има цялата информация на света в своя джоб през смартфона си. Може да започнем с базови неща като как да си направим месечен бюджет, как да създадем финансов план, как да определим целите ни и как да инвестираме в различни активи.
Знанията ще ни дадат основата, но за да увеличим финансовия ни IQ, трябва да ги приложим на практика. Предлагам 3 лесни стъпки в тази посока, ако все още не сме ги направили:
- Да направим месечен бюджет. Това е първата малка крачка, която може да задвижи голямото колело на парите. Знам, че за повечето хора е досадно да записват и следят разходите си, но ви уверявам, че този навик се отплаща много бързо.
- Да изградим/допълним авариен фонд. Липсата на спестени пари поне за няколко месеца напред е една от основните причини за финансовите проблеми на много хора. Способността да поемеш извънредни разходи или да изкараш известен период от време, ако доходите спрат или намалеят, е прост, но много ефективен начин да увеличим финансовия си IQ.
- Да инвестираме 100 лева. Знам, че звучи лесно, но огромна част от хората у нас не са го правили. Това е само началото и сумата е малка, но уроците от това действие ще ни помогнат да преодолеем страховете от инвестирането.
Когато увеличим финансовата ни грамотност, това няма да е полезно само на нас, а и на нашите деца. Ако предадем знанията и уменията ни за парите на следващото поколение, което знае как да управлява парите си по ефективен и отговорен начин, ще помогнем за развитието на България. Не е нужно да чакаме времето когато личните финанси ще се изучават в училище (а то ще дойде рано или късно), а може да действаме сега. Успех!
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
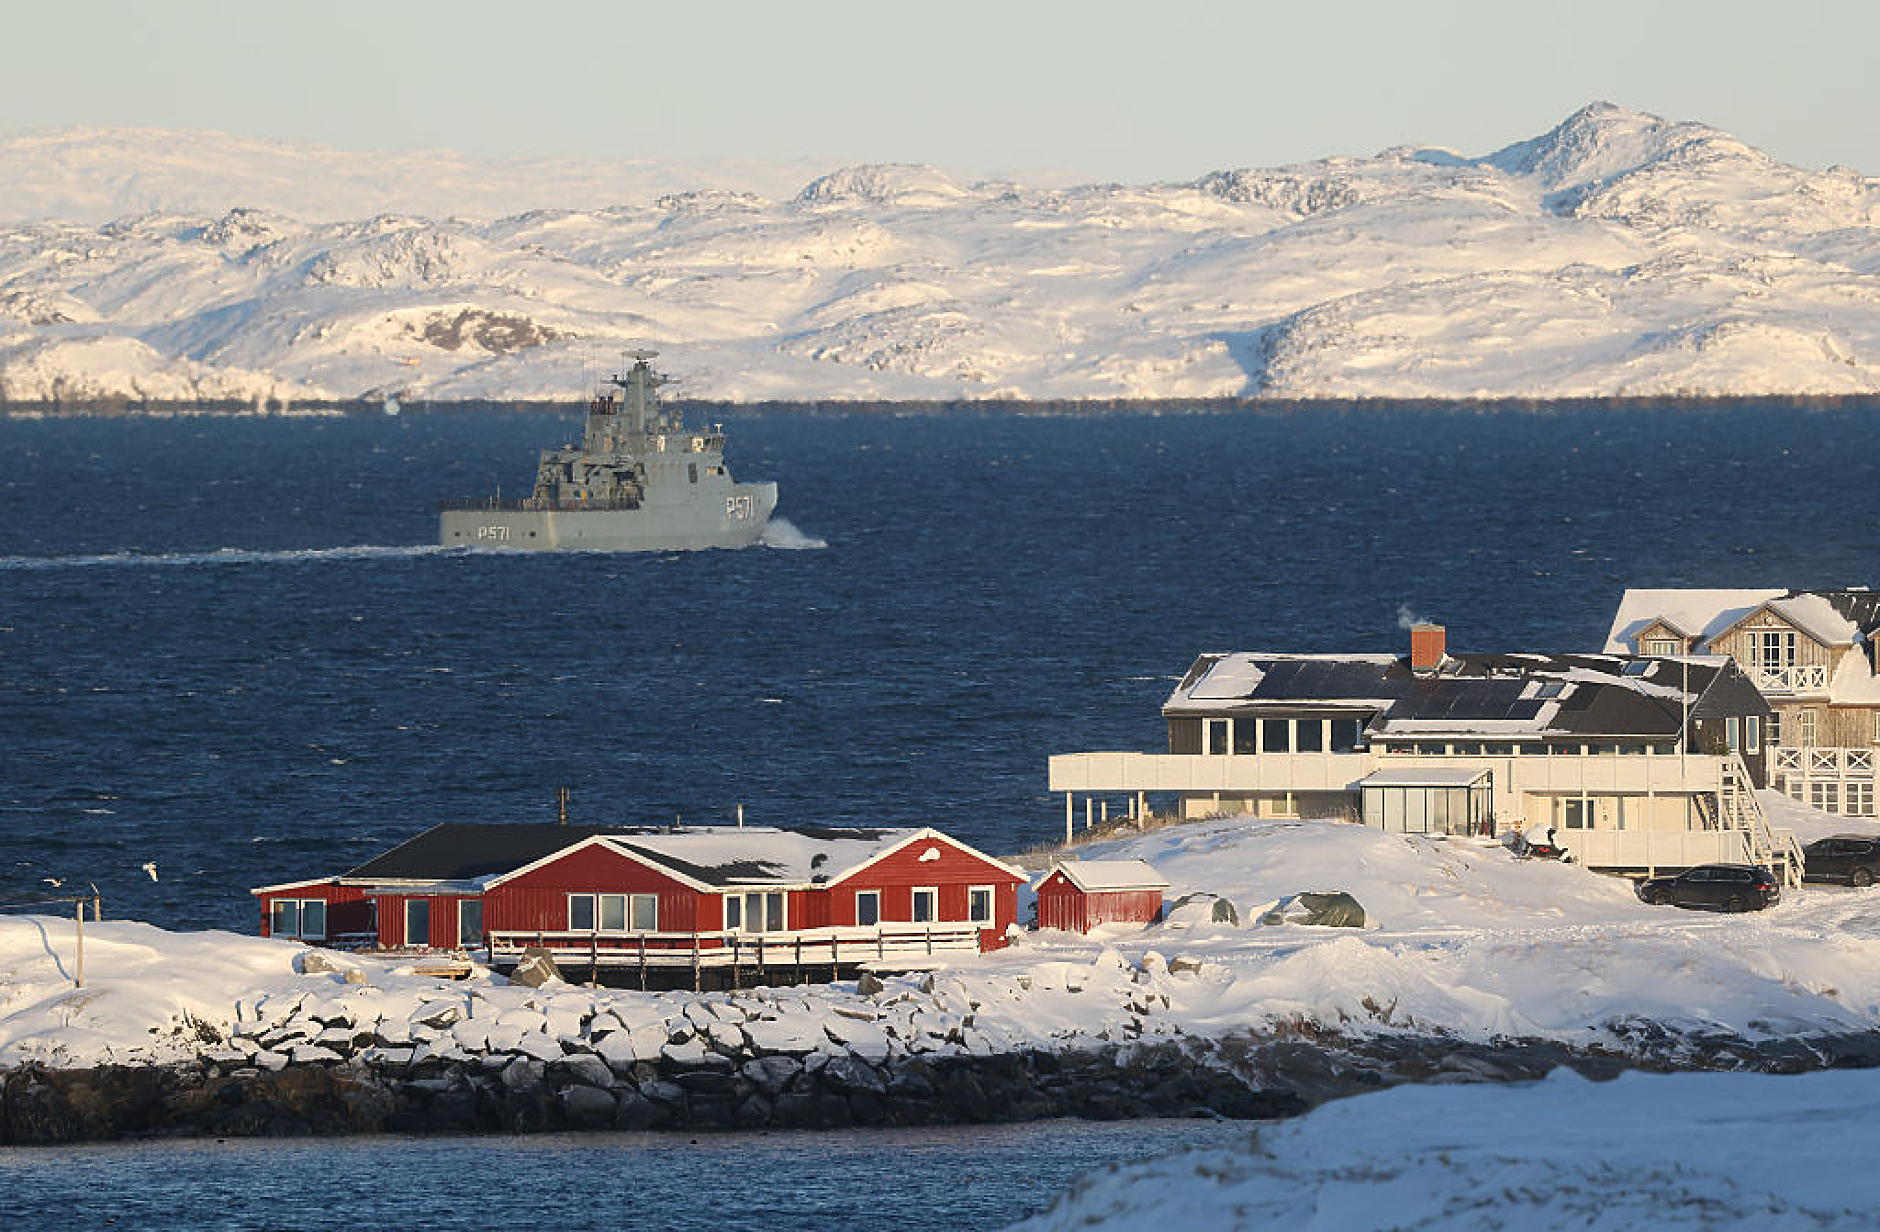
Дания: НАТО ще споделя отговорността за сигурността в Арктика съгласно споразумението за Гренландия
Свят |
Обновена 20:00ч., 21.09.2026
SpaceX иска разрешение да разшири групировката Starlink до 100 000 спътника от следващо поколение
Компании |
Обновена 19:40ч., 21.09.2026
Глоба от 30 млн. долара застрашава Paramount при нарушение на плановете за 30 филма годишно
Компании |
Обновена 19:20ч., 21.09.2026
ЕЦБ стартира услуга за разплащания с блокчейн активи
Финанси |
Обновена 19:00ч., 21.09.2026
Мигрантската криза в Сеута: Повечето непридружени деца ще останат в Испания
Свят |
Обновена 18:40ч., 21.09.2026
Звездите за бизнеса от 21 до 27 септември: Есенното равновесие носи баланс
Хороскоп |
Обновена 08:30ч., 21.09.2026
Служителите във Великобритания харчат близо 1 млрд. паунда годишно собствени средства за ИИ инструменти за работа
Технологии |
Обновена 19:00ч., 20.09.2026
Над 40% от работодателите у нас все още предпочитат креативността
Общество |
Обновена 18:20ч., 19.09.2026
Съединените щати, Република Корея и Япония създават система за сътрудничество в Арктика
Свят |
Обновена 15:00ч., 21.09.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Летище Истанбул измества Лондон Хийтроу като най-добре свързания авиационен хъб в света
Свят |
Обновена 17:00ч., 19.09.2026
Откриха нов вид дива котка в Боливия за първи път от век насам
Наука и Здраве |
Обновена 20:20ч., 19.09.2026
Петролът достигна най-ниските си нива от повече от седмица на фона на надежди за активизиране на дипломацията в Близкия изток
Енергетика |
Обновена 09:20ч., 21.09.2026

Коментари
Няма въведени кометари.