

Финанси
|Компании
|Енергетика
|Икономика
|Bloomberg Economics: Планът на Меланшон за анулиране на дълга на Франция ще има обратен ефект
 Обновена 16:00ч., 10.09.2026


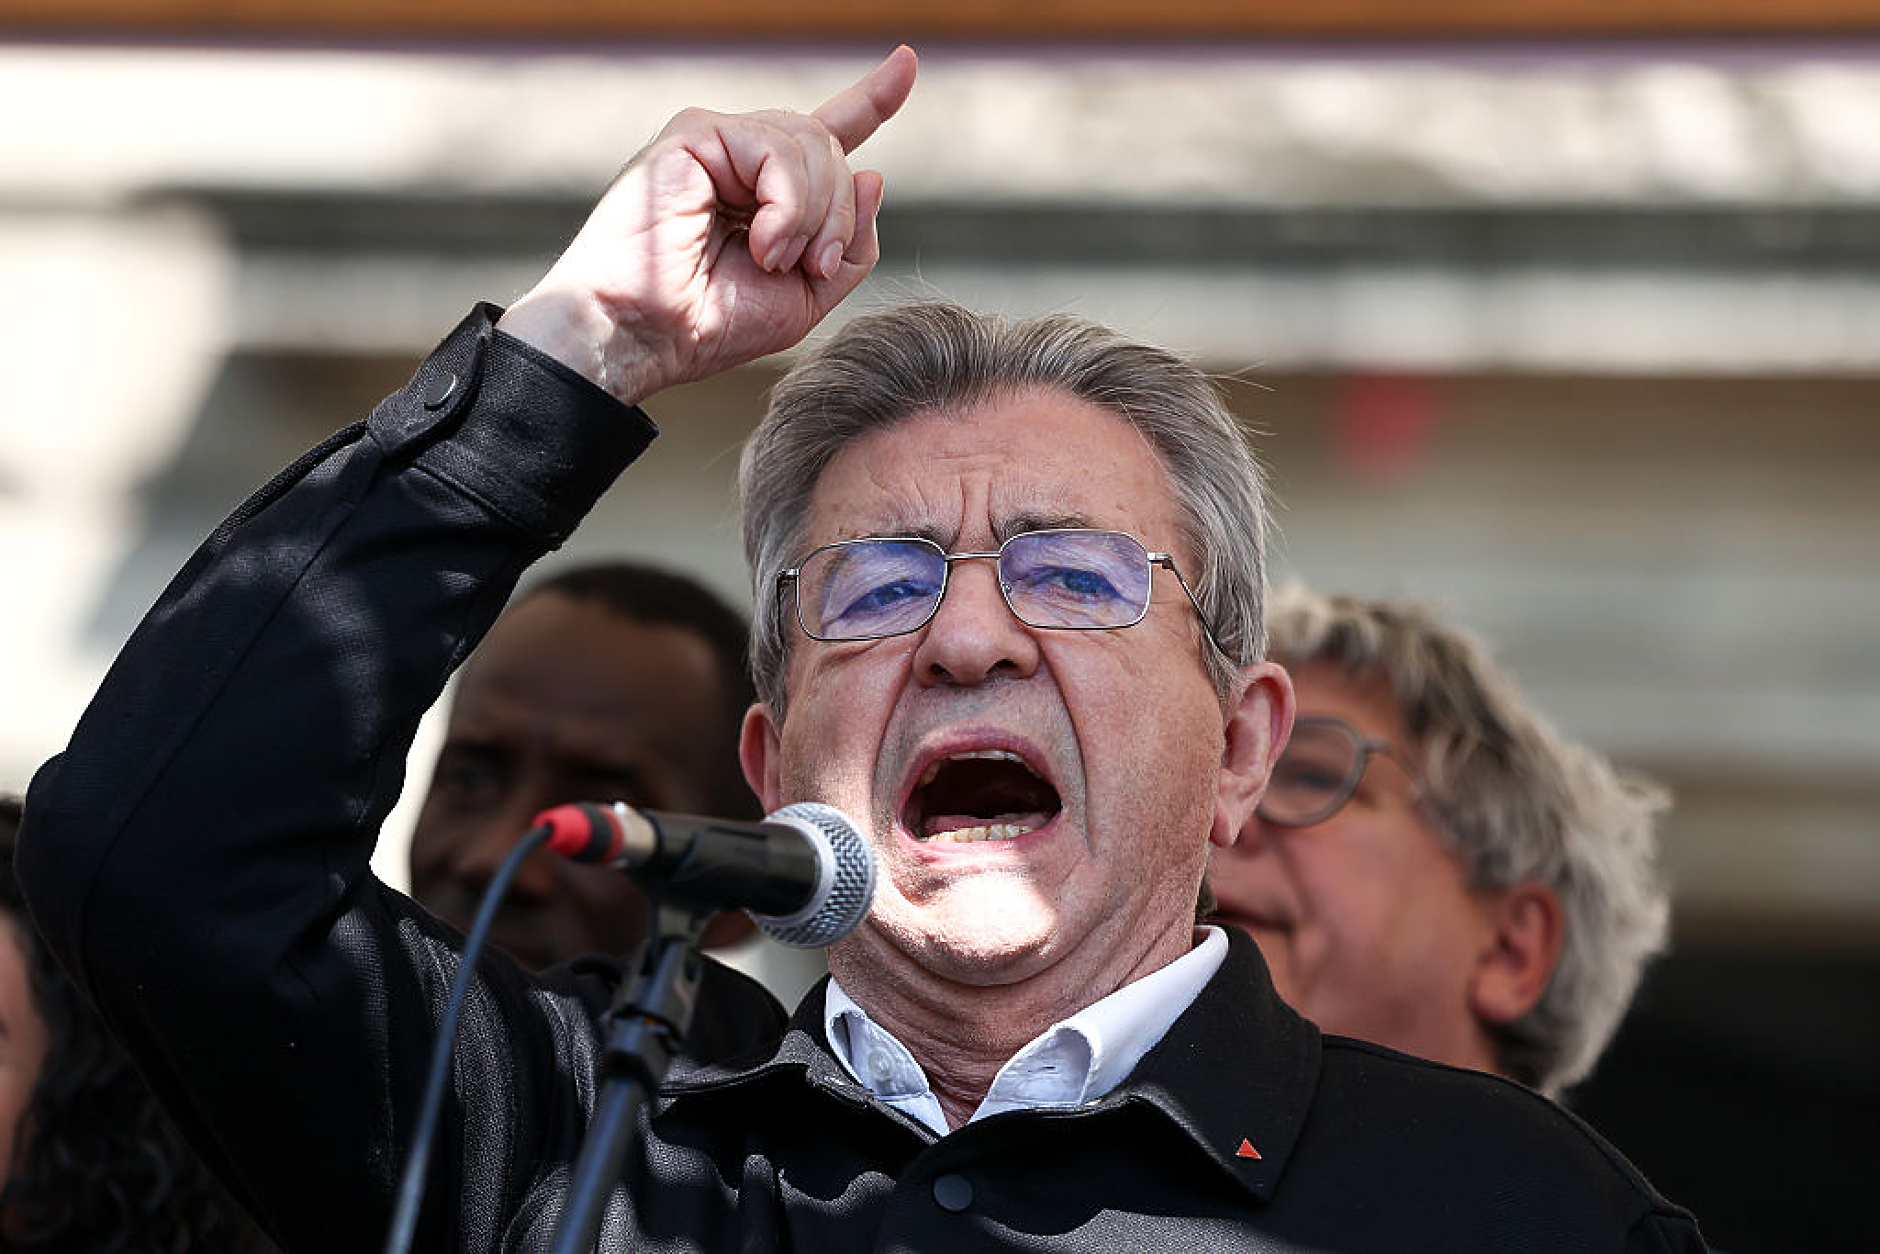
Кандидатът за президент Жан-Люк Меланшон предлага да се заличи дългът, държан от Френската централна банка и Европейската централна банка. Според Bloomberg Economics обаче този план би имал обратен ефект.
„Премахвайки правните, политическите и икономическите пречки, анулирането на дълга може да изглежда като лесен начин за облекчаване на тежестта“, заявиха икономистите от BE Жан Далбард и Бхаргави Сактивел в четвъртък в бележка до клиенти. „Но анулирането на дълга, който държавата ефективно си дължи, е малко вероятно да създаде значимо фискално пространство.“
Те подчертават, че „в хипотетичен сценарий, при който пазарите не реагират на подобен ход, нашият анализ показва, че фискалните печалби все още биха били много ограничени, тъй като анулираните облигации всъщност плащат ниски купони – покачване на доходността по френските облигации със 75 базисни пункта би било достатъчно, за да ги заличи.“
„Всяка по-голяма пазарна реакция, за каквато има голям риск, би накарала правителството да плаща повече лихви, отколкото без анулирането на дълга“, казаха Далбард и Сактивел.
По-съществено е, че „предложението също така пренебрегва дохода, който Френската централна банка обикновено връща в хазната чрез дивиденти и корпоративни данъци“.
„След като количественото затягане приключи и портфолиото от облигации постепенно се поднови с по-висока доходност, тези плащания към хазната би трябвало да се увеличат“, казаха те. „Следователно анулирането на облигациите би могло да струва на Френската централна банка до 6,7 милиарда евро (7,8 милиарда долара) годишно – около 0,2% от БВП, при стабилен доход.“
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
ЕК завежда две дела срещу България в Съда на ЕС
ЕС | Обновена 15:55ч., 01.10.2026
Банкери настояват предложението на кабинета за данък свръхпечалба да отпадне
Политика |
Обновена 15:50ч., 01.10.2026
Анди Бърнам: Има сериозни индикации, че Иран е замесен в инцидента край военновъздушната база „Феърфорд“
Свят |
Обновена 15:40ч., 01.10.2026
В Сената изслушаха кандидата за нов американски посланик в България
Свят |
Обновена 15:20ч., 01.10.2026
Светлин Ненов поема дигитализацията на София
Свят |
Обновена 15:10ч., 01.10.2026
Около 95% от наследеното богатство в Германия е концентрирано в западните провинции
Икономика |
Обновена 19:40ч., 30.09.2026
Тестват сирените днес преди обед
България |
Обновена 10:45ч., 01.10.2026
Цените на петрола се понижават на фона на възстановяващия се износ от Персийския залив
Енергетика |
Обновена 09:20ч., 01.10.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Ако искате да постигнете повече, спрете да правите много неща неведнъж
Техники за успех |
Обновена 00:36ч., 01.10.2026
Пълнометражният филм „Game of Thrones: Aegon's Conquest“ ще излезе на екран през юни 2029 г.
Свят |
Обновена 18:40ч., 30.09.2026
Израел затяга проверките за сигурност за пилотите на самолети след случая с полета от Дубай
Свят |
Обновена 08:40ч., 01.10.2026
Време: Облачност обхваща Централна и Източна България
България |
Обновена 07:30ч., 01.10.2026

Коментари
Няма въведени кометари.