



Финанси
|Компании
|Енергетика
|Икономика
|Британските лейбъристи с нови планове за регулиране на сектора „купете сега, платете по-късно“
 Обновена 07:50ч., 26.07.2024


Новото британско лейбъристко правителство скоро ще представи актуализирани планове за регулиране на сектора „купете сега, платете по-късно“(BNPL), каза правителствен говорител пред CNBC.
Говорител на Министерството на финансите каза, че правителството ще направи това „скоро“, повтаряйки предишни коментари на Тюлип Сидик, новият икономически секретар на Министерството на финансите на Обединеното кралство, пред парламента в сряда.
„Регулирането на продукти „купете сега, платете по-късно“ при пазаруване онлайн, е от решаващо значение за защита на хората и осигуряване на сигурност за сектора“, каза говорителят на Министерството на финансите пред CNBC по имейл в четвъртък.
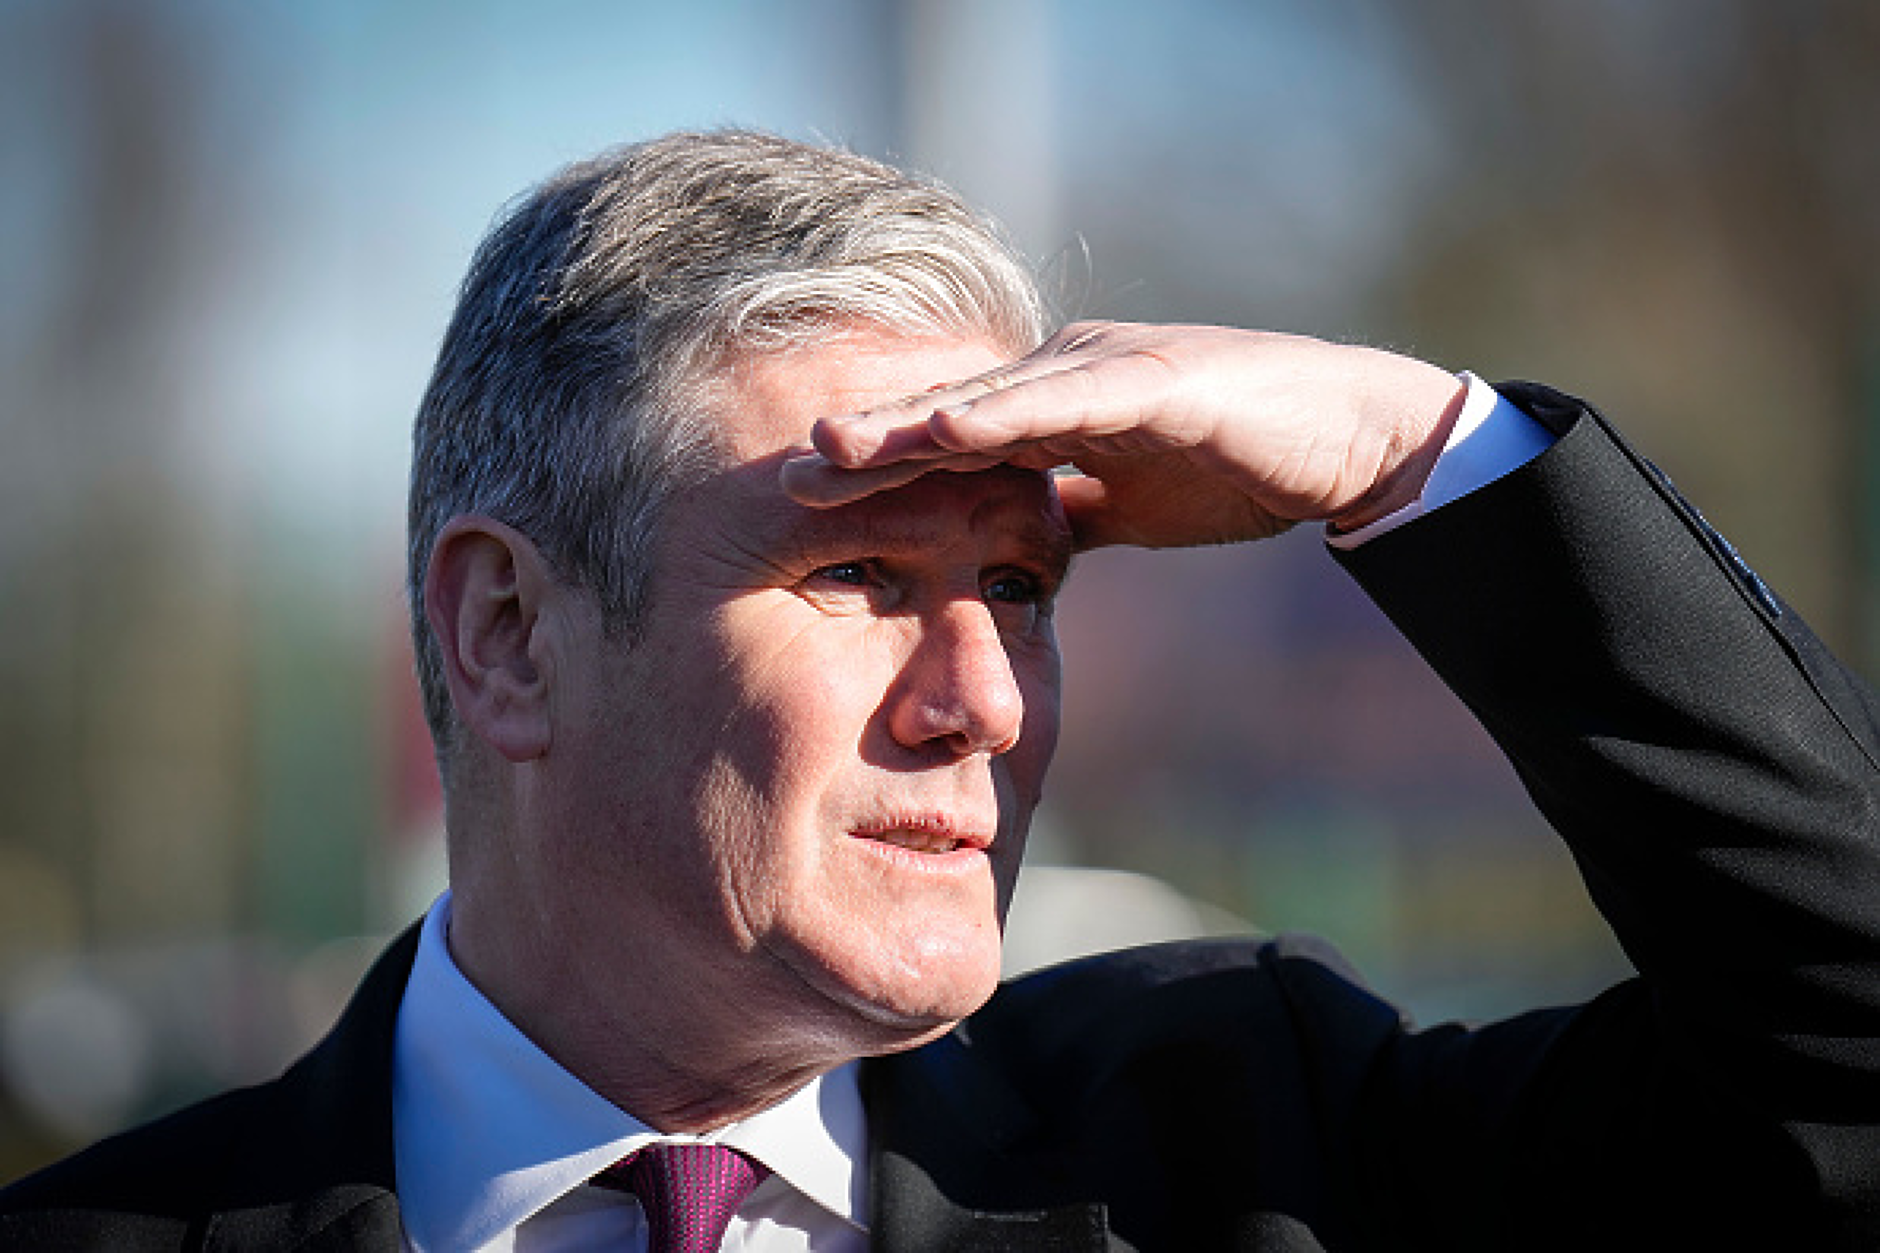
По-рано тази седмица Сидик, който беше избран за нов градски министър на Обединеното кралство след убедителната изборна победа на Лейбъристката партия на Киър Стармър, каза на депутатите, че новото правителство „се стреми да работи в тясно сътрудничество с всички заинтересовани страни и ще изложи своите планове скоро."
Това следва множество забавяния на пътната карта за законодателството на BNPL във Великобритания. Правителството за първи път изложи планове за регулиране на сектора през 2021 г. Това последва преглед от бившия шеф на Financial Conduct Authority Кристофър Уулард, който установи, че повече от един на 10 клиенти на BNPL има просрочени задължения.
Плановете BNPL са гъвкави кредитни споразумения, които позволяват на потребителя да закупи артикул и след това да изплати дълга си на по-късна дата. Повечето планове таксуват клиентите предварително с една трета от стойността на покупката, след което поемат останалите плащания през следващите два месеца.
Повечето компании на BNPL печелят пари, като начисляват такси за всяка транзакция на своите търговски партньори, за разлика от начисляването на лихви или такси за забавено плащане. Някои фирми на BNPL начисляват такси за пропуснато плащане. Но моделът не е стандартизиран навсякъде.
Това несъответствие в услугите между различните кредитори на BNPL е отчасти причината, поради която активистите призовават за регулиране. Основна причина обаче е, че хората - особено по-младите потребители - все повече натрупват дългове от тези планове, понякога от множество доставчици, без да могат да си го позволят.
Джералд Чапъл, главен изпълнителен директор на фирмата за онлайн кредитиране Abound, която използва информация за потребителски банкови сметки, за да информира кредитни решения, каза, че е виждал данни, обработени чрез платформата на неговата фирма, показващи клиенти, които натрупват „хиляди лири“ от 3-4 доставчици на BNPL.
Въпреки че BNPL може да се счита за кредитна „иновация“, каза Чапъл, „има част от мен, която не може да помогне с чувството, че е продукт на среда с нулев лихвен процент. И сега отивате в среда с по-висок лихвен процент: това все още ли е устойчиво?“
„Имате по-слаба икономика, повече неизпълнение на кредити. Имате масово ускоряващо се приемане на купете сега, платете по-късно, което също увеличава тежестта на дълга. Така че мисля, че много от тези фирми се борят и ще продължат да се борят."
Чапъл каза, че няма да се изненада, ако Органът за финансово поведение, който отговаря за финансовото регулиране в Обединеното кралство, в крайна сметка регулира индустрията на BNPL в рамките на следващите 24 месеца.
Множество забавяния спрямо правилата на BNPL
Напредъкът в регулирането на BNPL се спря многократно при бившето правителство на консерваторите. Това в не малка степен се дължи на факта, че Обединеното кралство беше изправено пред интензивна политическа нестабилност, преминавайки през трима премиери за една година през 2022 г., плюс лобиране от някои от най-големите имена в индустрията.
В политически документ от миналата година правителството на Обединеното кралство предложи да се приложат части от съществуващата регулация за масовите кредитори и фирмите за кредитни карти към плановете на BNPL, които изискват по-голямо разкриване на информация, изключения за определени кредитори и надзор от страна на Органа за финансово поведение.
Ръководителите на две големи фирми на BNPL, Klarna и Block, отхвърлиха предложените мерки, като казаха, че те заплашват да накарат хората да се насладят на по-скъпи кредитни опции като кредитни карти и планове за финансиране на автомобили.
Говорител на Clearpay, подразделението на Afterpay в Обединеното кралство, каза, че компанията приветства актуализацията на правителството, че планира скоро да обяви регулацията на BNPL. Afterpay е подразделението на BNPL на притежавания от Джак Дорси финтех блок.
„Винаги сме призовавали за подходящо за целта регулиране на сектора, което дава приоритет на защитата на клиентите и предоставя така необходимите иновации в потребителския кредит“, каза говорителят на Clearpay пред CNBC по имейл.
„Clearpay вече има предпазни мерки за защита на потребителите, но ние осъзнаваме, че не всеки доставчик има същия подход. Ето защо ние продължаваме да се застъпваме за пропорционално и подходящо регулиране, което определя високи индустриални стандарти навсякъде“, добави този говорител.
Заемите BNPL са до голяма степен нерегулирана част от екосистемата на финансовите услуги не само в Обединеното кралство, но и в световен мащаб. В Съединените щати Бюрото за финансова защита на потребителите каза, че клиентите на компаниите BNPL трябва да получат същата защита като потребителите на кредитни карти.
Регулаторът разкри „правило за тълкуване“ за индустрията, което означава, че кредиторите на BNPL, като Klarna, Affirm и PayPal, трябва да възстановяват суми за върнати продукти или анулирани услуги, трябва да разследват спорове на търговци и да поставят на пауза плащанията по време на тези проверки и трябва да предоставят сметки с разкриване на такси.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
„Жертвените макове“ на Крайовската спогодба: Цената да живееш в родината, но далеч от дома
България | Обновена 11:00ч., 05.10.2026
Испанският премиер Педро Санчес обяви предсрочни избори на 29 ноември
Политика |
Обновена 10:45ч., 05.10.2026
Украйна е поразила половината от мощностите на руските рафинерии
Свят |
Обновена 10:30ч., 05.10.2026
Оцеляха по време на Втората световна война, но не през 2026 г. Вековни японски фирми изчезват с рекордно темпо
Компании |
Обновена 10:15ч., 05.10.2026
Паника в Русия заради съмнения за чума: 200 души са под карантина
Свят |
Обновена 09:56ч., 05.10.2026
Послание на Наполеон е разшифровано след 217 години с помощта на изкуствен интелект
Свят |
Обновена 17:00ч., 02.10.2026
„Гинес“ отчете рекорд на Китай със 116 подводни дрона на автономни пътувания
Свят |
Обновена 19:00ч., 02.10.2026
Рядка находка: Древноримски скулптури изплуваха от светилище във Франция
Любопитно |
Обновена 20:00ч., 02.10.2026
Сбогом на GPS: Квантовите сензори ще се превърнат в следващата основа на навигацията
Технологии |
Обновена 16:30ч., 04.10.2026
Ако сте финансов експерт и не ползвате ИИ инструменти, вашите двама колеги го правят
Технологии |
Обновена 19:00ч., 04.10.2026
Китайската автоинвазия в Европа: Факт, който плаши Вашингтон и дава умерен оптимизъм на Брюксел
Технологии |
Обновена 19:30ч., 04.10.2026
Звездите за бизнеса от 5 до 11 октомври: Време за преговори и търпение
Хороскоп |
Обновена 08:30ч., 05.10.2026
Факторите, които превръщат синдрома на самозванеца в професионална суперсила
Техники за успех |
Обновена 01:36ч., 04.10.2026







Коментари
Няма въведени кометари.