

Финанси
|Компании
|Енергетика
|Икономика
|Новата икономика: Колко полезно е за една икономика банките да са най-печелившият бизнес отрасъл?
 Обновена 08:15ч., 10.12.2024


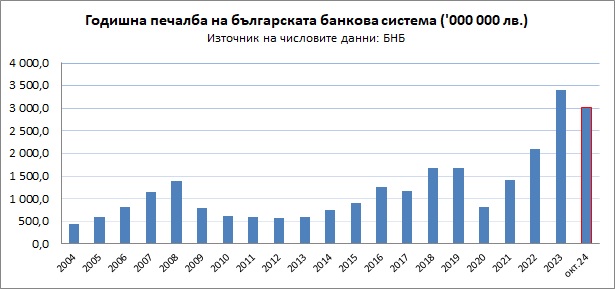
Българската банкова система стана свидетел на безпрецедентен скок на рентабилността, както е отразено в данните за годишните печалби от 2004 г. до октомври 2023 г. Графиката подчертава устойчивостта и разширяването на индустрията със забележимо ускорение през последните години. Но какво движи този забележителен растеж и какво означава той в по-широк стопански аспект?
От възстановяване до рекордни върхове
По всичко личи, че 2024 г. ще е рекордна по отношение на размера на печалбата на банковия сектор у нас. В исторически план българските банки излязоха от глобалната финансова криза от 2008–2012 г. с относително ниски печалби, ограничени от бавния растеж на кредитите и високия брой необслужвани кредити (NPL). След 2013 г. обаче рентабилността започна стабилно да нараства, отразявайки по-доброто кредитно качество и подобрените практики за управление на риска.
Повратната точка настъпи след 2020 г. След пандемията от COVID-19 банките се възползваха от икономическото възстановяване, като печалбите достигнаха исторически връх през 2023 г. До октомври тази година печалбата на системата вече надхвърли 3 милиарда български лева, подсказвайки, че текущата година ще е рекордна в исторически план.
Декодиране на скока на печалбата
Скорошната експлозия на печалбата може да се отдаде на комбинация от вътрешни и външни фактори:
- Неочаквани лихвени проценти: Глобалното затягане на паричната политика, особено повишаването на лихвените проценти на Европейската централна банка, изигра ключова роля. Българските банки, подобно на други в региона, се възползваха от разширяването на нетния лихвен марж, тъй като лихвите по депозитите изоставаха от лихвите по кредитите. Това създаде стабилен източник на доход без значителни промени в кредитния риск.
- Кредитна експанзия: Икономическото възстановяване след пандемията стимулира търсенето на кредити, особено в сегментите на дребно и малкия бизнес. Потребителските заеми и ипотеките отбелязват устойчив ръст, въпреки по-високите лихви.
- Подобрено качество на активите: Българските банки успешно намалиха своите съотношения на необслужвани кредити, благодарение на по-стриктния регулаторен надзор от страна на БНБ и по-добрите процеси за проверка на кредитите. Това намалява изискванията за провизии, освобождавайки капитал за печалба.
- Оперативна ефективност: През последното десетилетие банките инвестираха в цифрова трансформация, рационализиране на разходите и повишаване на оперативната ефективност. Това позволи мащабируем растеж без пропорционални увеличения на разходите.
- Стабилна макроикономическа среда: Макроикономическата стабилност на България, белязана от нисък публичен дълг, стабилен растеж на БВП и придържане към фискалните норми на ЕС, предостави благоприятна среда за банкови дейности.
Икономическите последици от банковата сила
Звездното представяне на банковия сектор подчертава силата му но и повдига важни въпроси относно ролята му в по-широк стопански мащаб.
Заслужава си да акцентираме върху няколко линии на разсъждение:
- Концентрация на богатство: Рекордните печалби на банките може да предизвикат дебати относно разпределението на богатството. Критиците твърдят, че в икономика, в която ръстът на заплатите изостава от инфлацията и малките и средни предприятия имат проблеми с достъпа до кредити, високите банкови печалби могат да се възприемат като несправедливи.
- Икономическа зависимост: Силното разчитане на банковите печалби може да изложи България на системни рискове. Спад във финансовия сектор — предизвикан от глобална нестабилност или необслужване на вътрешните кредити — може да има огромни последици върху икономиката.
- Изтласкване на инвестициите (Crowding Out Investments): Доходността на банките често зависи от сигурни държавни ценни книжа с нисък риск или от кредитиране на утвърдени корпорации. Това може да измести по-иновативни или високорискови инвестиции, потенциално задушавайки предприемаческия дух и растеж.
- Устойчивост на сътресения: Положително е, че силната рентабилност на банките повишава способността им да издържат на икономически сътресения. Добре капитализираните банки са в по-добра позиция да подкрепят икономиката по време на спад, действайки като стабилизиращи сили.
Пътят напред
Докато българските банки преминават през тази златна ера, поддържането на растеж ще изисква справяне с ключови предизвикателства:
- Чувствителност към лихвените проценти: Повишаването на лихвените проценти е благоприятно, но тяхната устойчивост е под въпрос. Големите централни банки може да се насочат към намаляване на лихвените проценти, ако инфлацията се понижи, свивайки лихвените маржове и оказвайки натиск върху печалбите.
- Дигитална конкуренция: Възходът на финтех и цифровите банки може да наруши традиционните модели, особено в банкирането на дребно. Българските банки трябва да продължат да правят иновации, за да останат конкурентоспособни.
- Регулаторни промени: Докато България се подготвя за потенциално приемане на еврото през 2025 или 2026 г., спазването на правилата на банковия съюз на ЕС ще остане от голямо значение. Това може да изисква допълнителни политически мерки и по-строги практики за кредитиране, което потенциално намалява рентабилността.
- Обществена реакция: Общественият и политически контрол върху банковите печалби може да се засили, особено ако икономическото неравенство се разшири. Вече се появят призиви за по-високо данъчно облагане или по-строго регулиране на сектора.
Стръмното покачване на рентабилността на българския банков сектор е както доказателство за неговата устойчивост, така и отражение на по-широкото икономическо възстановяване. Въпреки че неговата финансова мощ укрепва икономическата стабилност, политиците и банкерите трябва да гарантират, че ползите са справедливо разпределени в обществото. Балансирането на рентабилността с приобщаването и дългосрочната устойчивост ще бъде ключово, тъй като секторът гледа към бъдещето.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Надпревара с времето на COP31: Близо 200 държави в безизходица заради спора за изкопаемите горива
Свят | Обновена 10:04ч., 21.11.2026
Дневник за родители: Спират ли да „работят“ антибиотиците?
Наука и Здраве |
Обновена 09:50ч., 21.11.2026
Зеленски отговори на Тръмп: За нас Путин е враг и убиец
Свят |
Обновена 09:15ч., 21.11.2026
Времето през уикенда: Облачно с превалявания
Общество |
Обновена 07:30ч., 21.11.2026
St. Andrew’s Black Tie Ball 2026: една вечер, която дава повече възможности
ПР и събития |
Обновена 12:30ч., 19.11.2026
Crowne Plaza® Sofia – стандарт за гостоприемство и събития от следващо поколение
ПР и събития |
Обновена 16:40ч., 20.11.2026
Хакери източиха и публикуваха данни на 16 000 клиенти на Visa, Mastercard и JPMorgan
Технологии |
Обновена 11:50ч., 20.11.2026
Chevron започва морски проучвания за нефт и газ в Гърция
Компании |
Обновена 17:00ч., 20.11.2026
Южна Корея стана четвъртата страна в света с износ за над 1 трлн. долара
Икономика |
Обновена 18:15ч., 19.11.2026
Чертата, която лидерите погрешно смятат за слабост
Лидерство |
Обновена 00:48ч., 21.11.2026
Защо малкият бизнес трябва да започне да функционира като местна медия?
Маркетинг |
Обновена 01:40ч., 21.11.2026
Берлин оттегли съпротивата си срещу придобиването на Commerzbank от UniCredit
Компании |
Обновена 10:00ч., 19.11.2026
Ройтерс: ЕЦБ ще обсъди повишаване на изискванията за задължителни резерви следващата седмица
Икономика |
Обновена 18:30ч., 19.11.2026

Коментари
Няма въведени кометари.