

Финанси
|Компании
|Енергетика
|Икономика
|Прогноза на Amundi: Глобалната икономика ще продължи да расте през 2023 г. , но с по-бавен темп от 2,2%
 Обновена 17:00ч., 24.11.2022
 Обновена 17:00ч., 24.11.2022


След тежката 2022 г. инвеститорите нервно наблюдават геополитическото напрежение, европейската енергийна криза и инфлацията. Но перспективите могат да се подобрят с наближаването на момента, когато Федералният резерв на САЩ (ФЕД) ще предприеме стъпки към преразглеждане на своята текуща политика за рязко повишаване на лихвите, като и цените на финансовите активи стават по-привлекателни, се казва в прогнозата за 2023 г. на групата за управление на активи Amundi.
Компанията очаква глобалният растеж да продължи, но темпът му да се забави през следващата година до +2,2%, което е спад от +3,4% през 2022 г., като някои развити и развиващи се страни могат да изпаднат в стагнация.
В Европа енергийният шок, усложнен от инфлационния натиск, свързан с последиците от кризата с Covid, остава основната пречка пред растежа. Кризата на увеличените разходи за живот, която ще последва, се очаква да допринесе за рецесия в Европа през тази зима преди да започне бавно възстановяване.
Но това не означава, че инфлацията ще намалее.
В САЩ агресивната монетарна политика от страна на ФЕД (вдигане на лихвите) увеличи риска от рецесия през втората половина на годината, като отново не успя да намали значително инфлацията.
Тази среда с нисък растеж и висока инфлация ще се разпространи върху развиващите се пазари, с изключение на Китай. Намалихме прогнозата за 2023 г. за БВП на Китай от +5,2% до +4,5%. Това е много по-добро от минималните нива на растеж на Китай от 2022 г. (+3,2% и се основава на надежди за стабилизиране на жилищния пазар и постепенно повторно отваряне на икономиката, прогнозират от Amundi.
Инфлацията ще остане упорито висока през по-голямата част от 2023 г. централните банки ще продължат своята политика да правят „каквото е необходимо“, за да избегнат криза в стила на 1970-те години. Вдигането на лихвите се очаква да продължи като мярка, но с по-бавни темпове, отколкото през 2022 г. Европейската централна банка и Централната банка на Англия се изказаха по-предпазливо след последните си среши, предполагайки, че предстои по-малко агресивно вдигане на лихвите. В Япония, покачването на долара, може в крайна сметка да накара Централната Банка също да започне да ограничава паричната си политика (да вдига лихвите). Крайното ниво, до което ФЕД ще вдигне лихвите ще критично, повишавайки шансовете за рецесия в САЩ, ако достигне близо 6%.
Инвестиционни последици
Като се има предвид забавянето на глобалния растеж и възможен спад в печалбите на компаниите през първата половина на 2023 г., инвеститорите трябва да останат предпазливи засега, като златото и облигациите с инвестиционен рейтинг са сред предпочитаните класове активи. Те трябва обаче да имат готовност да адаптират инвестиционнта си политика през годината, за да се възползват от пазарните възможности, които ще се появят, тъй като перспективите стават по-привлекателни. Насрещните ветрове трябва да отшумят през втората половина на 2023 г., благоприятствайки подобряването на бизнес цикъла и давайки възможност за постепенното добавяне на повече рискови активи в портфейлите.
„Облигациите се завръщат“ като атрактивен финансов инструмент с акцент върху облигациите с висок кредитен рейтинг, като същевременно се обръща внимание на валутния риск в свят на различни политики, както и на ликвидните рискове и корпоративната задлъжнялост. Тъй като облигациите предоставят отново възможност за диверсификация след покачването на доходността им през 2022 г. и съществуват рискове за рецесия през следващата година, може да се очаква класическото разпределение на портфейлите 60/40 (акции/облигации) да бъде отново атрактивно.
Цените на акциите се очаква потенциално да достигнат атрактивни нива за покупка, след като преминат през преоценка през следващите месеци, с предпочитание към акции от САЩ и към акции предлагащи качество/стойност/висок дивидент. Инвеститорите биха могли потенциално постепенно да увеличат и експозицията към европейски, китайски и циклични акции и към акции на силно подценени компании.
Наличието на постоянна инфлация
прави потенциално атрактивно по-голямото разпределение към реални активи, които са устойчиви на инфлация, като инвестиции в инфраструктура например. Въпреки, че частният дълг премина през по-сериозна преоценка, той предлага добра стойност в повечето си сегменти, а недвижимите имоти могат да бъдат добър диверсификатор
Разликите между развиващите се пазари ще се засилят през 2023 г. Страните с по-благоприятна инфлация и парични политики като Латинска Америка и EMEA (Европа, Близък Изток, Азия) са по-привлекателни. Очакваният обрат в политиката на ФЕД (към забавяне на текущото рязко вдигане на лихвите) би трябвало да повиши привлекателността на акциите на развиващите се пазари като цяло по-късно през годината.
В дългосрочен план ESG темите ще продължат да се възползват от последиците от кризата с Covid-19 и войната в Украйна.
Инвеститорите могат да се възползват от теми като енергийния преход и продоволствената (хранителната) сигурност, както и от тенденциите за връщане на производството (re-shoring), провокирани от геополитиката. Социалните теми ще бъдат отново на фокус, тъй като влошаващият се пазар на труда и инфлацията изискват повече внимание към социалните фактори.
Винсент Мортие, главен изпълнителен директор на групата на Amundi, казва: „2023 г. ще бъде година на две скорости, с много рискове, за които да внимаваме. Облигациите се завръщат, пазарните оценки са по-атрактивни, а промяната в политиката на ФЕД през първата част на годината би трябвало да предизвика интересни входни нива за покупка.“
Според Моника Дефенд, ръководител на Amundi Institute, инвеститорите са изправени пред сериозни предизвикателства през следващата година, забавяне на глобалния растеж, енергиен шок в Европа, постоянна инфлация и рискове от рецесия в САЩ и Европа. Инвеститорите трябва да бъдат предпазливи през 2023 г., но да са готови да се възползват от възможностите в облигациите и акциите, тъй като насрещните ветрове се очаква да отшумят през втората половина на годината. Наред с инфлацията, геополитиката остава ключова за оформянето на макроикономическите тенденции през следващите тримесечия, коментира Моника Дефенд.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА


|
|
Кръгът на Формула 2 в Баку ще бъде с удължен график и допълнителна квалификация
Спорт |
Обновена 20:45ч., 14.09.2026
Брюксел затяга правилата за децата в социалните мрежи
ЕС |
Обновена 20:20ч., 14.09.2026
Най-голямата петролна рафинерия в Африка дебютира на борсата в Лагос
Бизнес |
Обновена 20:00ч., 14.09.2026
БАБХ започва проверки в училищните столове и бюфети
Политика |
Обновена 19:45ч., 14.09.2026
Индия одобри износа на ток за Непал след катастрофалното наводнение
Енергетика |
Обновена 19:30ч., 14.09.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Звездите за бизнеса от 14 до 20 септември: Време за превръщане на плановете в конкретни действия
Хороскоп |
Обновена 08:20ч., 14.09.2026
Северна Корея демонстрира ракетна мощ в мащабно военно учение
Свят |
Обновена 10:35ч., 14.09.2026
Трафикът през Ормузкия проток остава силно ограничен
Свят |
Обновена 11:37ч., 14.09.2026
NASA започна подбор на проекти за производство на енергия и ресурси на Луната
Свят |
Обновена 09:00ч., 12.09.2026
Си Цзинпин предложи по-тясно сътрудничество в БРИКС за изкуствения интелект и търговията
Свят |
Обновена 15:30ч., 13.09.2026
Мицотакис: Гърция не заплашва никого, но няма да прави отстъпки
Политика |
Обновена 16:30ч., 13.09.2026
Германските компании наливат повече пари в Китай и рязко свиват инвестициите в САЩ
Икономика |
Обновена 16:00ч., 13.09.2026
Русия планира солени глоби срещу финансираните от САЩ медии
Свят15 идеи за бизнес от вкъщи
МениджмънтГърция отменя имотния данък в малките населени места, включително и за чужденците
ИкономикаЦените на храните вървят надолу: Плодовете поевтиняват с над 10%
ИкономикаМащабен транспортен проект ще свързва Гърция, България и Румъния
ОбществоНа днешната дата, 17 август. Рождениците днес
На днешната датаТук сме, за да продължим
УправлениеНедялко Димитров е новият изпълнителен директор на Telelink Infra Bulgaria
КомпанииТЕЦ „Марица изток 2“ и „Мини Марица-изток“ са обединени в нов холдинг
БизнесДомът като обществен проблем: защо жилищата стават недостъпни?
5-а годишна конференция за строителство и инвестицииСАЩ налагат забрана за внос на канадски алкохол, мотоциклети и други стоки
СвятМС внася за одобрение промените в Кодекса на труда за нов механизъм за минималната заплата
БългарияУчредиха Инициативния комитет, който ще издигне кандидатурите на Андрей Гюров и Георги Кандев
ПолитикаОт кариерни контакти до първа среща: LinkedIn се превръща в неочаквана платформа за запознанства
ТехнологииСтроителната продукция в България нараства с близо 5% през юли
ИкономикаЕвропа преосмисля ВЕИ политиките си: На фокус са инвестициите в електропреносната мрежа
ЕнергетикаNASA започна подбор на проекти за производство на енергия и ресурси на Луната
СвятКрасимир Узунов бе погребан с военни почести
ОбществоADVERTORIAL
От България към 30 пазара: как BigArena подкрепя растежа на InaEssentials
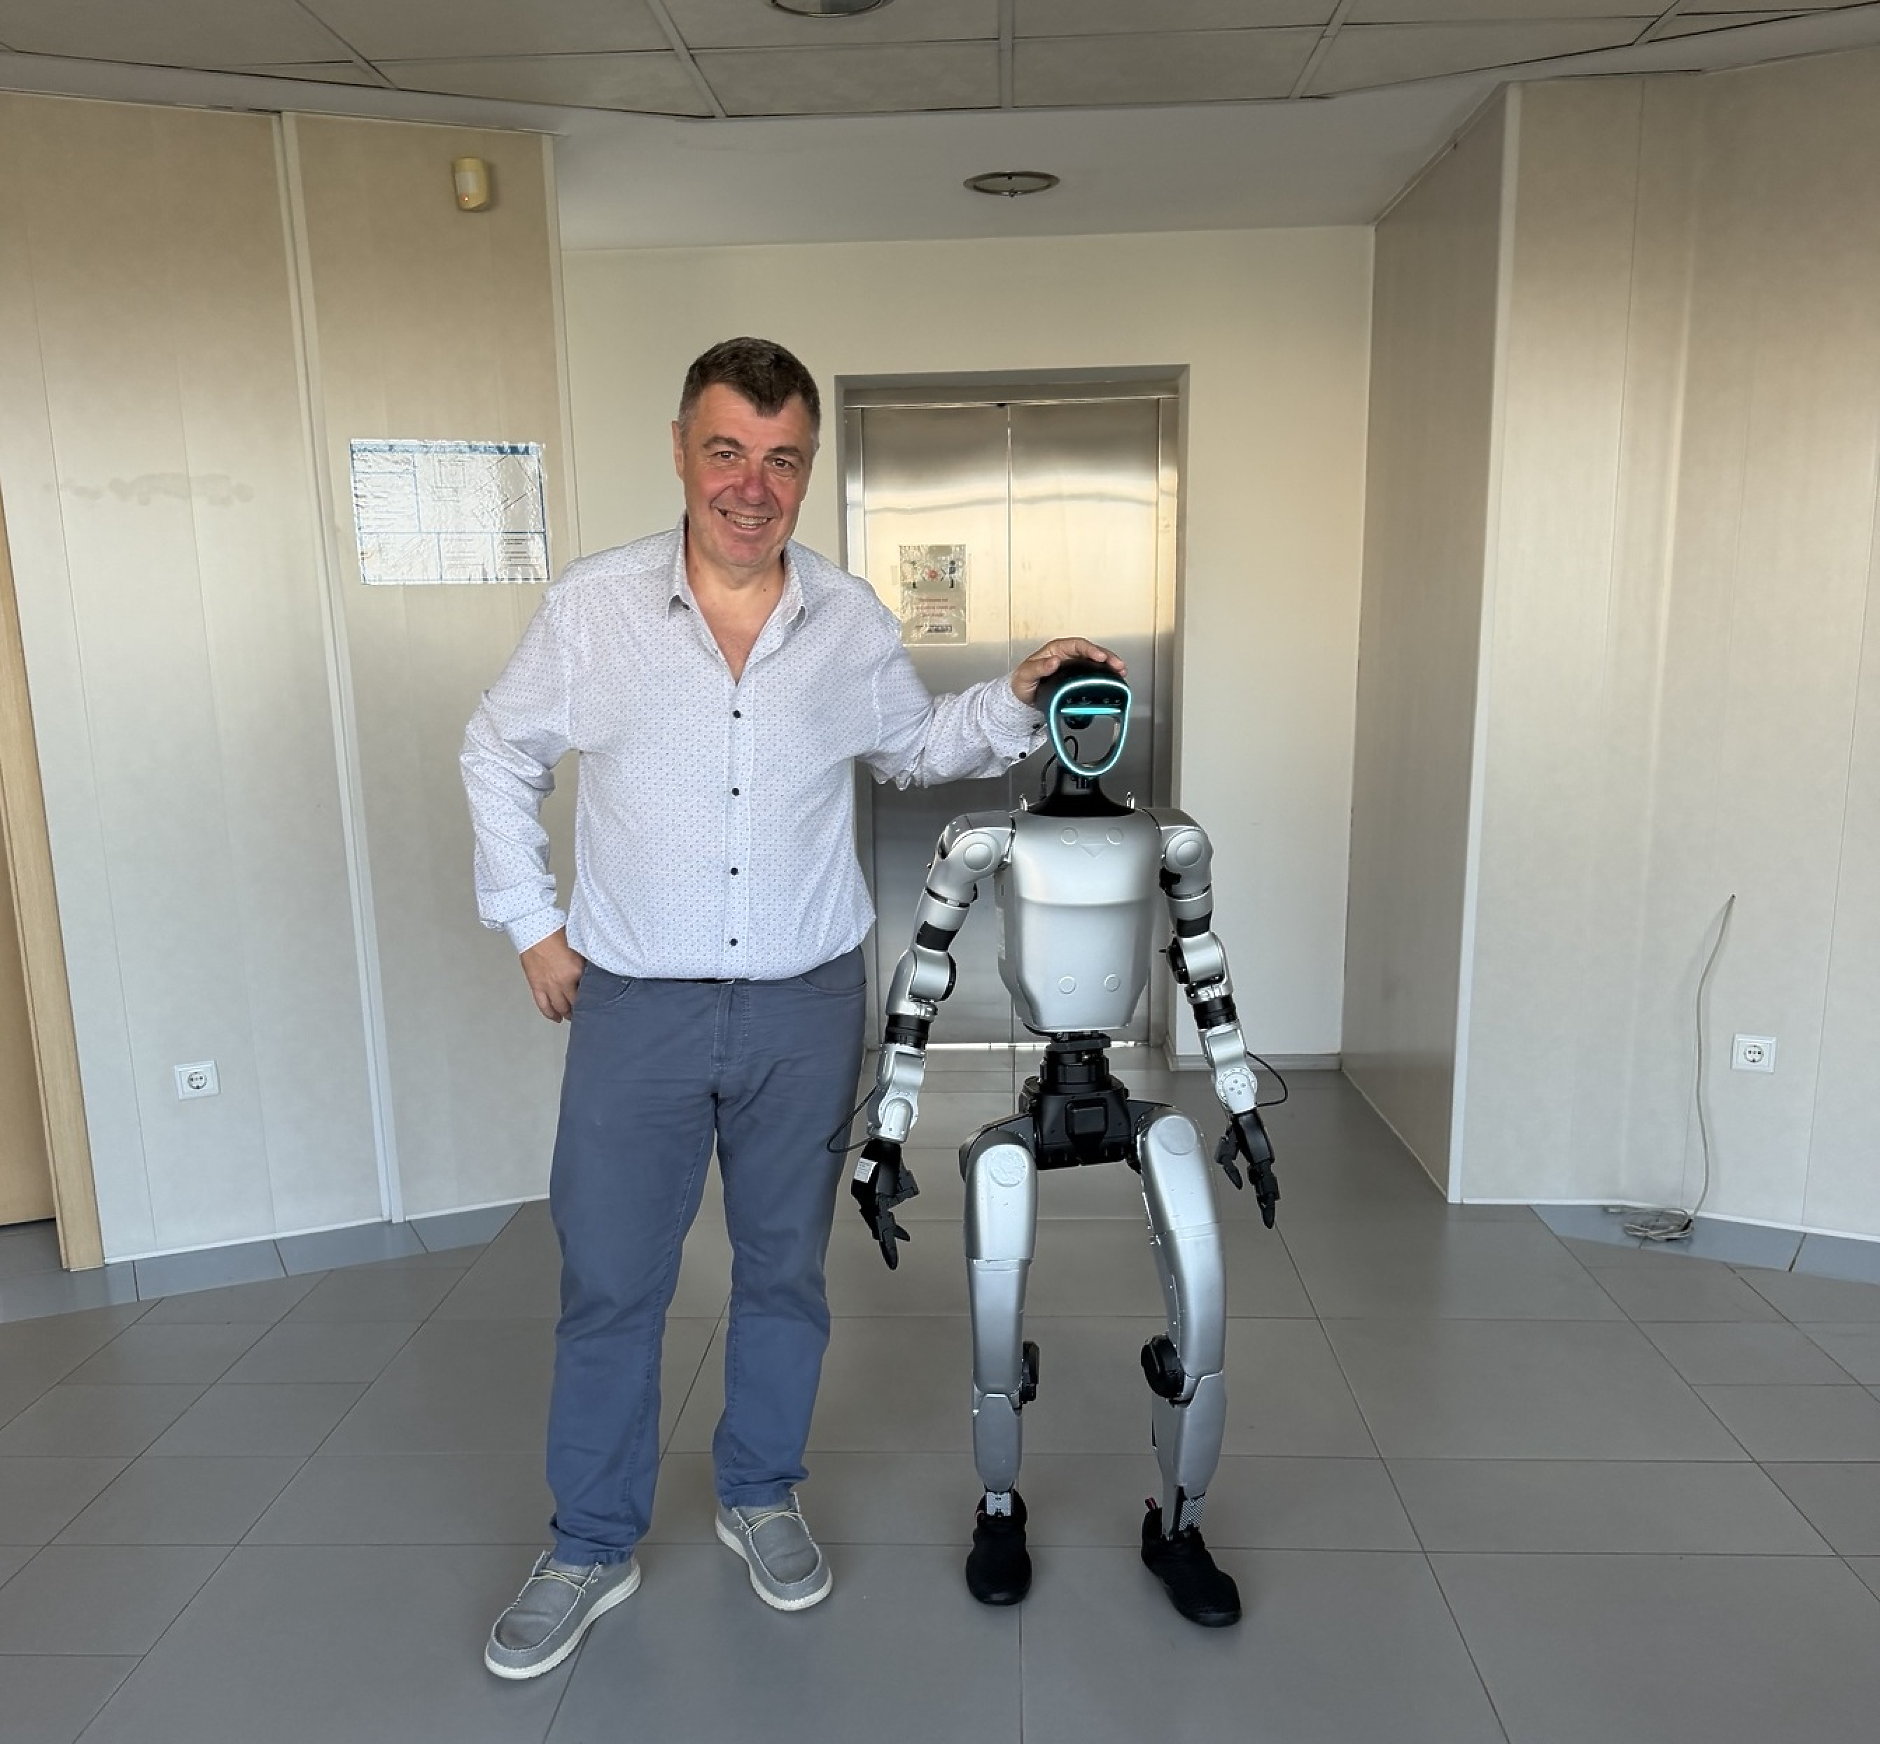
Дарителската кампания на Фондация за развитие на водния сектор приключи успешно – хуманоидният робот RaiON вече е в България


Коментари
Няма въведени кометари.