

Финанси
|Компании
|Енергетика
|Икономика
|Доц. д-р Маню Моравенов, БФБ: beam трябва да бъде първата стъпка към регулирания пазар
 Обновена 16:23ч., 29.09.2026


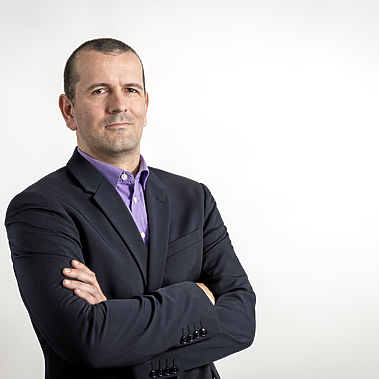
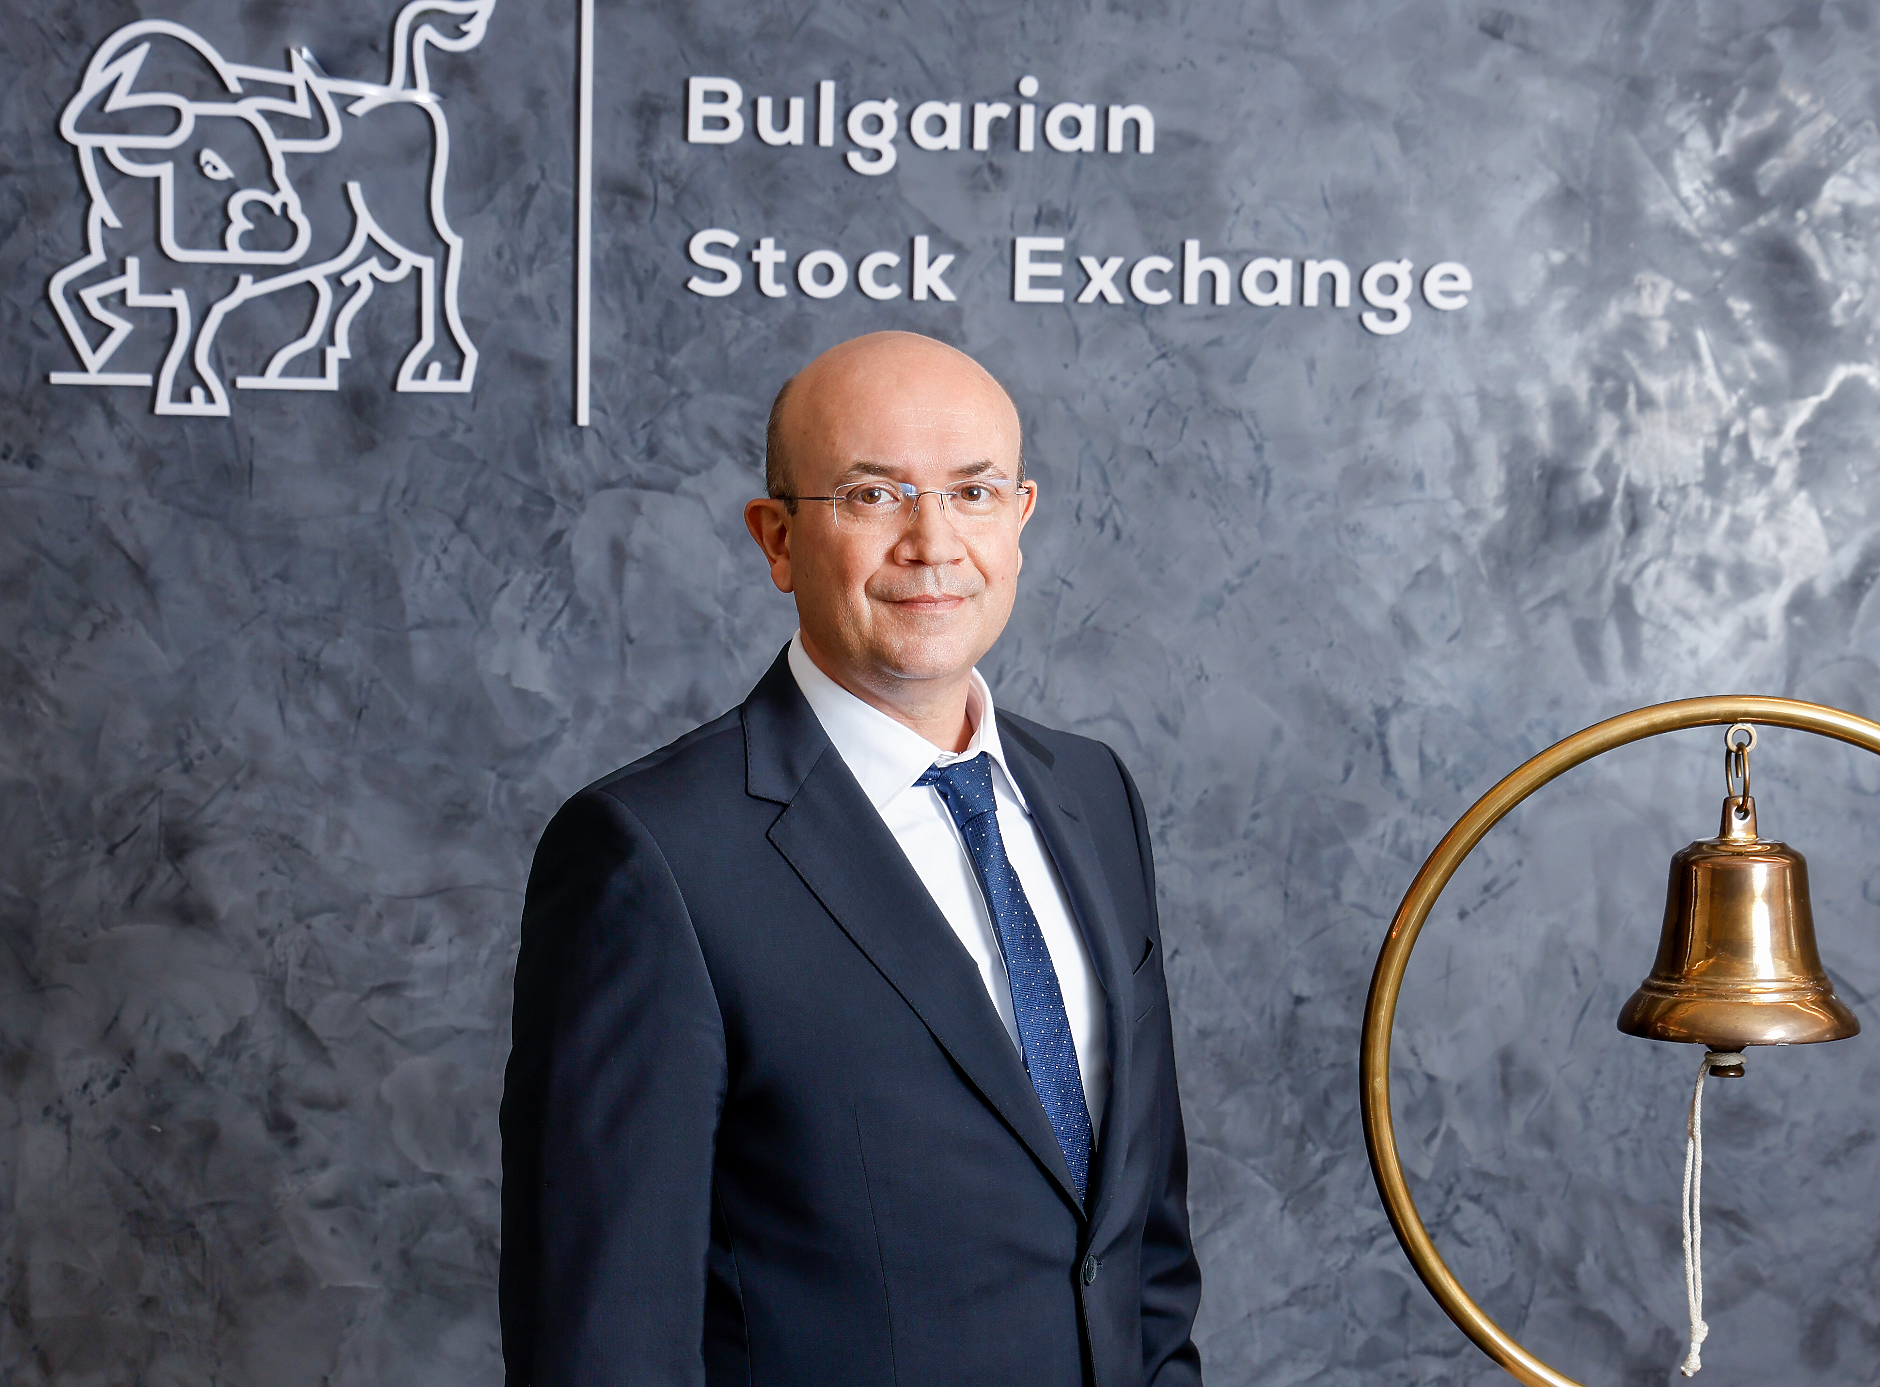
Пет години след старта си пазарът за растеж beam на Българската фондова борса увеличава прага за набиране на капитал от 8 на 12 млн. евро. По този повод разговаряме с доц. д-р Маню Моравенов, изпълнителен директор на БФБ, за това как се разви този сегмент, какви компании и инвеститори привлича и каква роля може да играе във финансирането на българския бизнес занапред.
Прагът за набиране на капитал на пазара за растеж beam се увеличава от 8 на 12 млн. евро. Досега нито една компания не е успявала да достигне предишния таван, но вече се появяват нови идеи. Какъв практически ефект очаквате от увеличението?
Аз лично смятам, че когато един пазар се развива и има определени регулаторни възможности, би било по-странно да се самоограничаваме. Нашата гледна точка винаги е била, че ако има допустими прагове, трябва да използваме възможностите до тях, а не да се ограничаваме под тях.
beam обаче започва да се развива не само като пазар за акции, но и за други инструменти. Достатъчно активно се използва за облигации. Според мен, ако досегашният праг бъде преминат скоро, това ще стане по-скоро с облигационна емисия, защото има интерес към такива инструменти.
Иначе е въпрос на време. Нашият пазар като цяло се развива, борсата се развива, компаниите също. Ако си спомняте, в началото, когато прагът беше по-нисък, няколко пъти имаше търсене над него. Тогава интересът беше голям, но и времето беше друго. През последните пет години заради комплекс от обстоятелства, включително геополитическата обстановка, първичните публични предлагания в Европа са много малко, а интересът към набиране на капитал чрез IPO е слаб.
Една от идеите на тези прагове беше beam да не се конкурира с основния пазар. Ако една компания иска да набере 10 млн. евро, защо да не го направи направо на регулирания пазар?
Да, но в България гледаме на тези суми по един начин, а на по-големите пазари мащабите са други. Там емисия от 50 милиона евро е малка и трудно би била подходяща за регулиран пазар. Постепенно и ние ще вървим в тази посока, ще се променят мащабите.
Според мен ще се достигнат и по-големи обеми, но има някои особености. Възможността да се набират до 12 млн. евро без проспект на пазар за растеж е една от хипотезите, които законът позволява. Има и други случаи, в които е възможно набиране на средства без проспект, например при предлагане, насочено към професионални инвеститори.
Освен това, когато говорим за праговете на beam, малко забравяме, че на този пазар могат да се търгуват и емисии с проспект. Не е задължително да са само малки емисии. Могат да бъдат и по-големи, стига да има интерес.
За мен този пазар е алтернатива, първа стъпка по пътя към публичността, с облекчен режим. Факт е, че немалко компании, когато тръгват по този път, първоначално търсят по-лека регулация. Това се вижда и чисто статистически - на beam има компании, които биха могли да наберат средства на регулирания пазар, но са избрали пазара за растеж.
В момента има интерес за листване на поне две емисии сравнително скоро, може би още тази година. Те се ориентират към beam. На регулирания пазар процесът е доста по-бавен — самите компании по-трудно вземат решение и по-трудно се подготвят. Например, чакаме една компания да се появи на борсата вече две години, но засега това още не се е случило.
Вече минаха пет години от първото IPO на beam. Каква равносметка може да се направи — с какво пазарът беше успешен, какво още не достига и има ли промяна в дългосрочната стратегия на борсата за този сегмент?
beam беше успешен с това, че се появи в момент, в който имаше инвестиционен интерес към по-рискови компании, и даде възможност за инвестиции в тях. В класическия случай в такива компании инвестират професионални инвеститори на принципа на частните капиталови инвестиции - чрез преки преговори с компанията. Това е доста по-различен тип инвестиране.
beam отвори тази възможност за по-широк кръг участници и генерира много интерес и енергия към нашия пазар.
Ако трябва да посоча недостатък, той е свързан с мащаба на компаниите. Това беше нещо, което очаквахме. При една малка компания за няколко милиона, дори тя успешно да набере средства, трудно може да се очаква съществена ликвидност при последващата търговия с акциите ѝ. Смятам, че това е нормално. Не можем да сравняваме такъв микромащаб с класическия мащаб на фондовата борса.
Има ли мерки или инструменти за повишаване на ликвидността? Или тя зависи основно от средата, от пазара и от самата компания — как се отнася към миноритарните акционери и към вторичната търговия?
Всички тези неща имат значение. Има и съответните мерки - например емисията може да има маркетмейкър.
Но, ако говорим на базата на числата, когато на инвеститорите са продадени 500–600 хиляди акции, вероятността често да се сменя собствеността върху значителна част от тях е малка. Дори в рамките на една година да се изтъргува обем, равен на цялата емисия, това пак са 500–600 хиляди акции. Няма как да очакваме огромна ликвидност и огромни суми, които да се превъртат през такъв тип пазар.
Според мен на този етап ликвидността не би трябвало да се определя като основния фактор за това дали beam е успешен. Компаниите там са по-малки и по-рискови. Предполагам, че повечето инвеститори влизат в такава компания с ясното съзнание, че не знаят кога ще могат да „излязат“ от инвестицията и на каква цена. Но ако този момент дойде, вероятно ще могат да спечелят повече. Тоест разсъждават донякъде като рисковите инвеститори.
Според мен делът на спекулантите, които търсят бърза печалба, е много малък.
При една млада компания инвестиционната стратегия е по-дългосрочна. Въпреки всичко борсата расте. Факт е и че интересът към IPO на beam продължава да е по-голям, отколкото към регулирания пазар.
Надяваме се да обърнем тази тенденция, но това не зависи само от нашите пазарни участници. Българският пазар е свързан с европейския и няма как да се откъснем съществено от това, което се случва там.
Кой е типичният инвеститор на beam и може ли този кръг да се разшири с повече големи професионални инвеститори, включително пенсионни и взаимни фондове?
Ако говорим за акции, типичният инвеститор е дребният инвеститор. Преобладават физическите лица, има и участие на фондове. Към момента пенсионните фондове не са инвестирали на beam, защото нямат това право.
При облигациите е по-различно. Там има доста голям интерес. Емисиите се записват изцяло, те са с по-голям мащаб и продължават да растат.
Пазарът beam вече има петгодишна история, зад която стоят много работа и натрупване на процеси. Като добавим влизането на България в еврозоната тази година, повишаването на кредитния рейтинг и засиления интерес към българския капиталов пазар като цяло, се получава различна среда.
Вече имаме една емисия, включена в индексите на MSCI. Повишен беше и рейтингът на капиталовия ни пазар, който вече е със статус на frontier market. Всичко това са фактори, които насочват вниманието на по-широк кръг инвеститори към България.
Потенциал има, включително за beam. Въпросът е какво ще предложим - да има интересен продукт. Имаме интересни компании, но мисля, че сега е моментът да се появят и още по-интересни. Под „сега“ имам предвид следващите една-две или няколко години. В това отношение съм оптимист.
Съвсем наскоро стартира и програмата за подпомагане на разходите за IPO както на beam, така и на регулирания пазар. Според мен тя ще покрива много голяма част от тези разходи. Това не е без значение, особено за компании в период на трансформация. Когато се набира капитал, се изчислява и цената на набирането му, а консултантските разходи са съществен елемент от нея.
Към това трябва да добавим и фонда „IPO Растеж“, който вече направи първата си инвестиция в компания. Той има възможност да инвестира, но трябва да има компании, които излизат на борсата.
Така че имаме програма за финансиране на разходите и фонд, който може да бъде ключов инвеститор в бъдещите компании, листвани на beam.
Промените в Кодекса за социално осигуряване дават възможност от началото на следващата година да се създават мултифондове, включително с по-рисков профил. Пенсионните фондове ще могат да инвестират и на пазарите за растеж, включително beam, в рамките на определен дял от активите си.
Всичко това създава предпоставки за търсене. За мен въпросът вече е по-скоро дали има интересни продукти и компании, а не дали има инвеститори.
Тоест топката е в полето на компаниите, след като доста мерки вече са предприети.
Много мениджъри търсят алтернатива на банковото финансиране, но не са сигурни на какъв етап трябва да е компанията им, за да се насочат към борсата и първоначално към пазара за растеж. Какъв е подходящият профил на емитентите на този пазар?
Лично аз смятам, че beam вече трябва да се разглежда като пазар за малко по-големи компании - такива, които са достигнали етап, в който частните инвеститори искат да излязат от тях. Тогава идва моментът за beam.
Според мен вече има натрупване на такива компании и сега е моментът да ги привлечем. Големият въпрос е дали те ще решат да продължат да растат чрез частно финансиране, да търсят възможности в други държави, включително в Америка, или ще тръгнат по пътя на „Смарт Органик“.
Много често се срещаме със собственици на компании. Факт е, че beam се разглежда като възможност за финансиране. Когато имат нужда от средства, преди да вземат решение, те идват при нас и правим срещи — понякога с консултанти, понякога без.
Първото нещо е самите собственици да разберат какво означава да бъдеш дори квазипублично дружество. Това предполага промяна в мисленето, повече прозрачност и периодично разкриване на информация пред инвеститорите.
Обикновено това не се възприема като голям проблем. Да, някои от по-малките компании нямат толкова добре организирано счетоводство, но това не е най-съществената пречка.
Може би ги притеснява не толкова самата прозрачност, колкото работата по изпълнението на тези изисквания?
И това не е чак толкова голям проблем. Тези трудности са преодолими, при това с не особено големи разходи. Ако компанията има потенциал да расте, може да си купи по-автоматизиран счетоводен софтуер, да наеме по-добър счетоводител или счетоводна компания, да привлече консултант по публичност и прозрачност, който да изпълнява функции, подобни на тези на директор за връзки с инвеститорите.
Това са решими въпроси, свързани с допълнителни разходи, които не са толкова големи на фона на компания с оценка от 10–20 милиона и нагоре.
По-същественият въпрос е дали компанията е подходяща за публичните инвеститори — дали е готова да набира средства и може да привлече интереса им. Това е ключовият момент.
Ако приемем, че дейността и бизнесът ѝ са интересни за инвеститорите, стигаме до количествените критерии, които биха ѝ помогнали да има успех на пазара. На първо място те са свързани с обема на акциите.
Винаги казваме на компаниите, че на пазара на акции мащабът има значение, дори когато си малък. Колкото по-голям брой акции предлагаш, толкова по-големи са потенциалните възможности за интерес и бъдеща ликвидност. Препоръчваме да се мисли за по-голям брой акции с по-ниска единична цена - например един, два или повече милиона акции по едно евро, вместо малък брой акции с много висока цена.
Вторият количествен критерий е дали оценката на компанията я прави подходяща за набиране на капитал на beam. Статистиката, която натрупахме през последните пет години, показва, че ако компанията няма оценка поне 10 милиона, е много трудно. Не е невъзможно да набере средства, но остава въпросът дали в дългосрочен план ще успее да се превърне в по-голяма компания.
Дори на малък пазар като beam трябва да има достатъчен мащаб, за да се привлече адекватен инвеститорски интерес. Затова на компаниите с по-малка оценка и по-малък бизнес по-скоро препоръчваме да изчакат да пораснат и да търсят други варианти за финансиране.
Много е важно и да проведат предварителни разговори с инвеститори, за да установят реалния интерес към тях. Ние все пак сме пазарна инфраструктура и даваме съвети въз основа на наблюденията и статистиката, с които разполагаме. Затова ги насочваме и към консултанти.
Как си представяте beam след още пет години — като брой компании и оборот?
Усмихвам се, защото за мен най-успешният пазар за растеж в Европа е извън Европейския съюз — алтернативният пазар на Лондонската фондова борса.
Иска ми се beam да се превърне в бъдещия алтернативен пазар на Българската фондова борса, ако правим сравнение с лондонския. На него да се търгуват средни и по-големи, интересни компании, които са избрали по-малка административна тежест. Те са малко по-рискови, защото, образно казано, са само с единия крак в публичността. Но са растящи компании с ясното съзнание и цел, че това е първата им стъпка, а следващата е регулираният пазар.
Ако трябва да обобщя в едно изречение: след пет години виждам beam като пазар, на който компаниите се задържат няколко години, след което се преместват на регулирания пазар. Това трябва да се случва, за да изпълнява той функцията си.
Пазарът за растеж beam е по-скоро за компании, които ще търсят финансиране от порядъка на 5, 10 или 15 млн. евро. Нашата цел е регулираният пазар да бъде за компании, които търсят стотици милиони евро.
Има още доста компании, които могат да прескочат стъпката с beam и да излязат направо на регулирания пазар. Някои от тях може би все пак ще изберат beam заради възможността за участие на пенсионните фондове и по-високия праг за набиране на средства.
Със съвместна работа, ясна стратегия и държавна визия в тази посока мисля, че можем да постигнем целта си. Няма добре развита икономика без работещ капиталов пазар. Ако искаме нашата икономика да продължи да се развива и да привлича инвестиции (а би трябвало да го искаме), трябва да отчитаме, че големите чуждестранни инвестиции идват през капиталовите пазари.
При големи стратегически проекти те могат да влязат и по друг начин. Но в класическия случай идват през капиталовите пазари.
В краткосрочен план нещо, по което ще работим много усилено, е да проучим възможностите за финансиране на инфраструктура през капиталовия пазар. Тоест да се създават инфраструктурни инвестиционни компании, които инвестират в такива проекти. Това е посока, която може да осигури и мащаб, и ресурс.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Европейските продажби на китайския търговец на дребно Shein спаднаха с близо 14%
Компании | Обновена 17:00ч., 29.09.2026
Българите искат по-малко доплащане за здравни услуги, лекарите - повече специалисти
България |
Обновена 16:45ч., 29.09.2026
Срок от две седмици: Аржентина заплаши Великобритания със съдебни дела за Фолкландските острови
Свят |
Обновена 16:30ч., 29.09.2026
Доц. д-р Маню Моравенов, БФБ: beam трябва да бъде първата стъпка към регулирания пазар
Компании |
Обновена 16:23ч., 29.09.2026
Рюте: НАТО ще засили подкрепата за Украйна на фона на продължаващите враждебни действия на Русия
Свят |
Обновена 16:15ч., 29.09.2026
Великобритания ще национализира един от най-големите железопътни оператори Avanti West Coast
Свят |
Обновена 16:30ч., 28.09.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Bentley представи първия си напълно електрически автомобил Torcal
Автомобили |
Обновена 18:15ч., 28.09.2026
Учени телепортираха изображение едновременно по 100 квантови канала
Наука и Здраве |
Обновена 12:40ч., 27.09.2026
Звездите за бизнеса от 28 септември до 4 октомври: В търсене на баланс и ефективност
Хороскоп |
Обновена 08:30ч., 28.09.2026
Времето във вторник: Облачно с валежи на места
Общество |
Обновена 07:30ч., 29.09.2026
Германските спецслужби включиха хеликоптери за наблюдение на руското посолство в Берлин
Свят |
Обновена 14:20ч., 28.09.2026
Защо отлагате неща, които всъщност искате да направите?
Техники за успех |
Обновена 00:38ч., 29.09.2026

Коментари
Няма въведени кометари.