

Business Signature БРОЙ /// Мениджър 10/2026
ДЦК могат да са първата стъпка към инвестирането
България има нужда от реална политика за капиталовия пазар не от декларации, заявява Камен Колчев, председател на СД на „ЕЛАНА Финансов Холдинг“
ДЦК могат да са първата стъпка към инвестирането
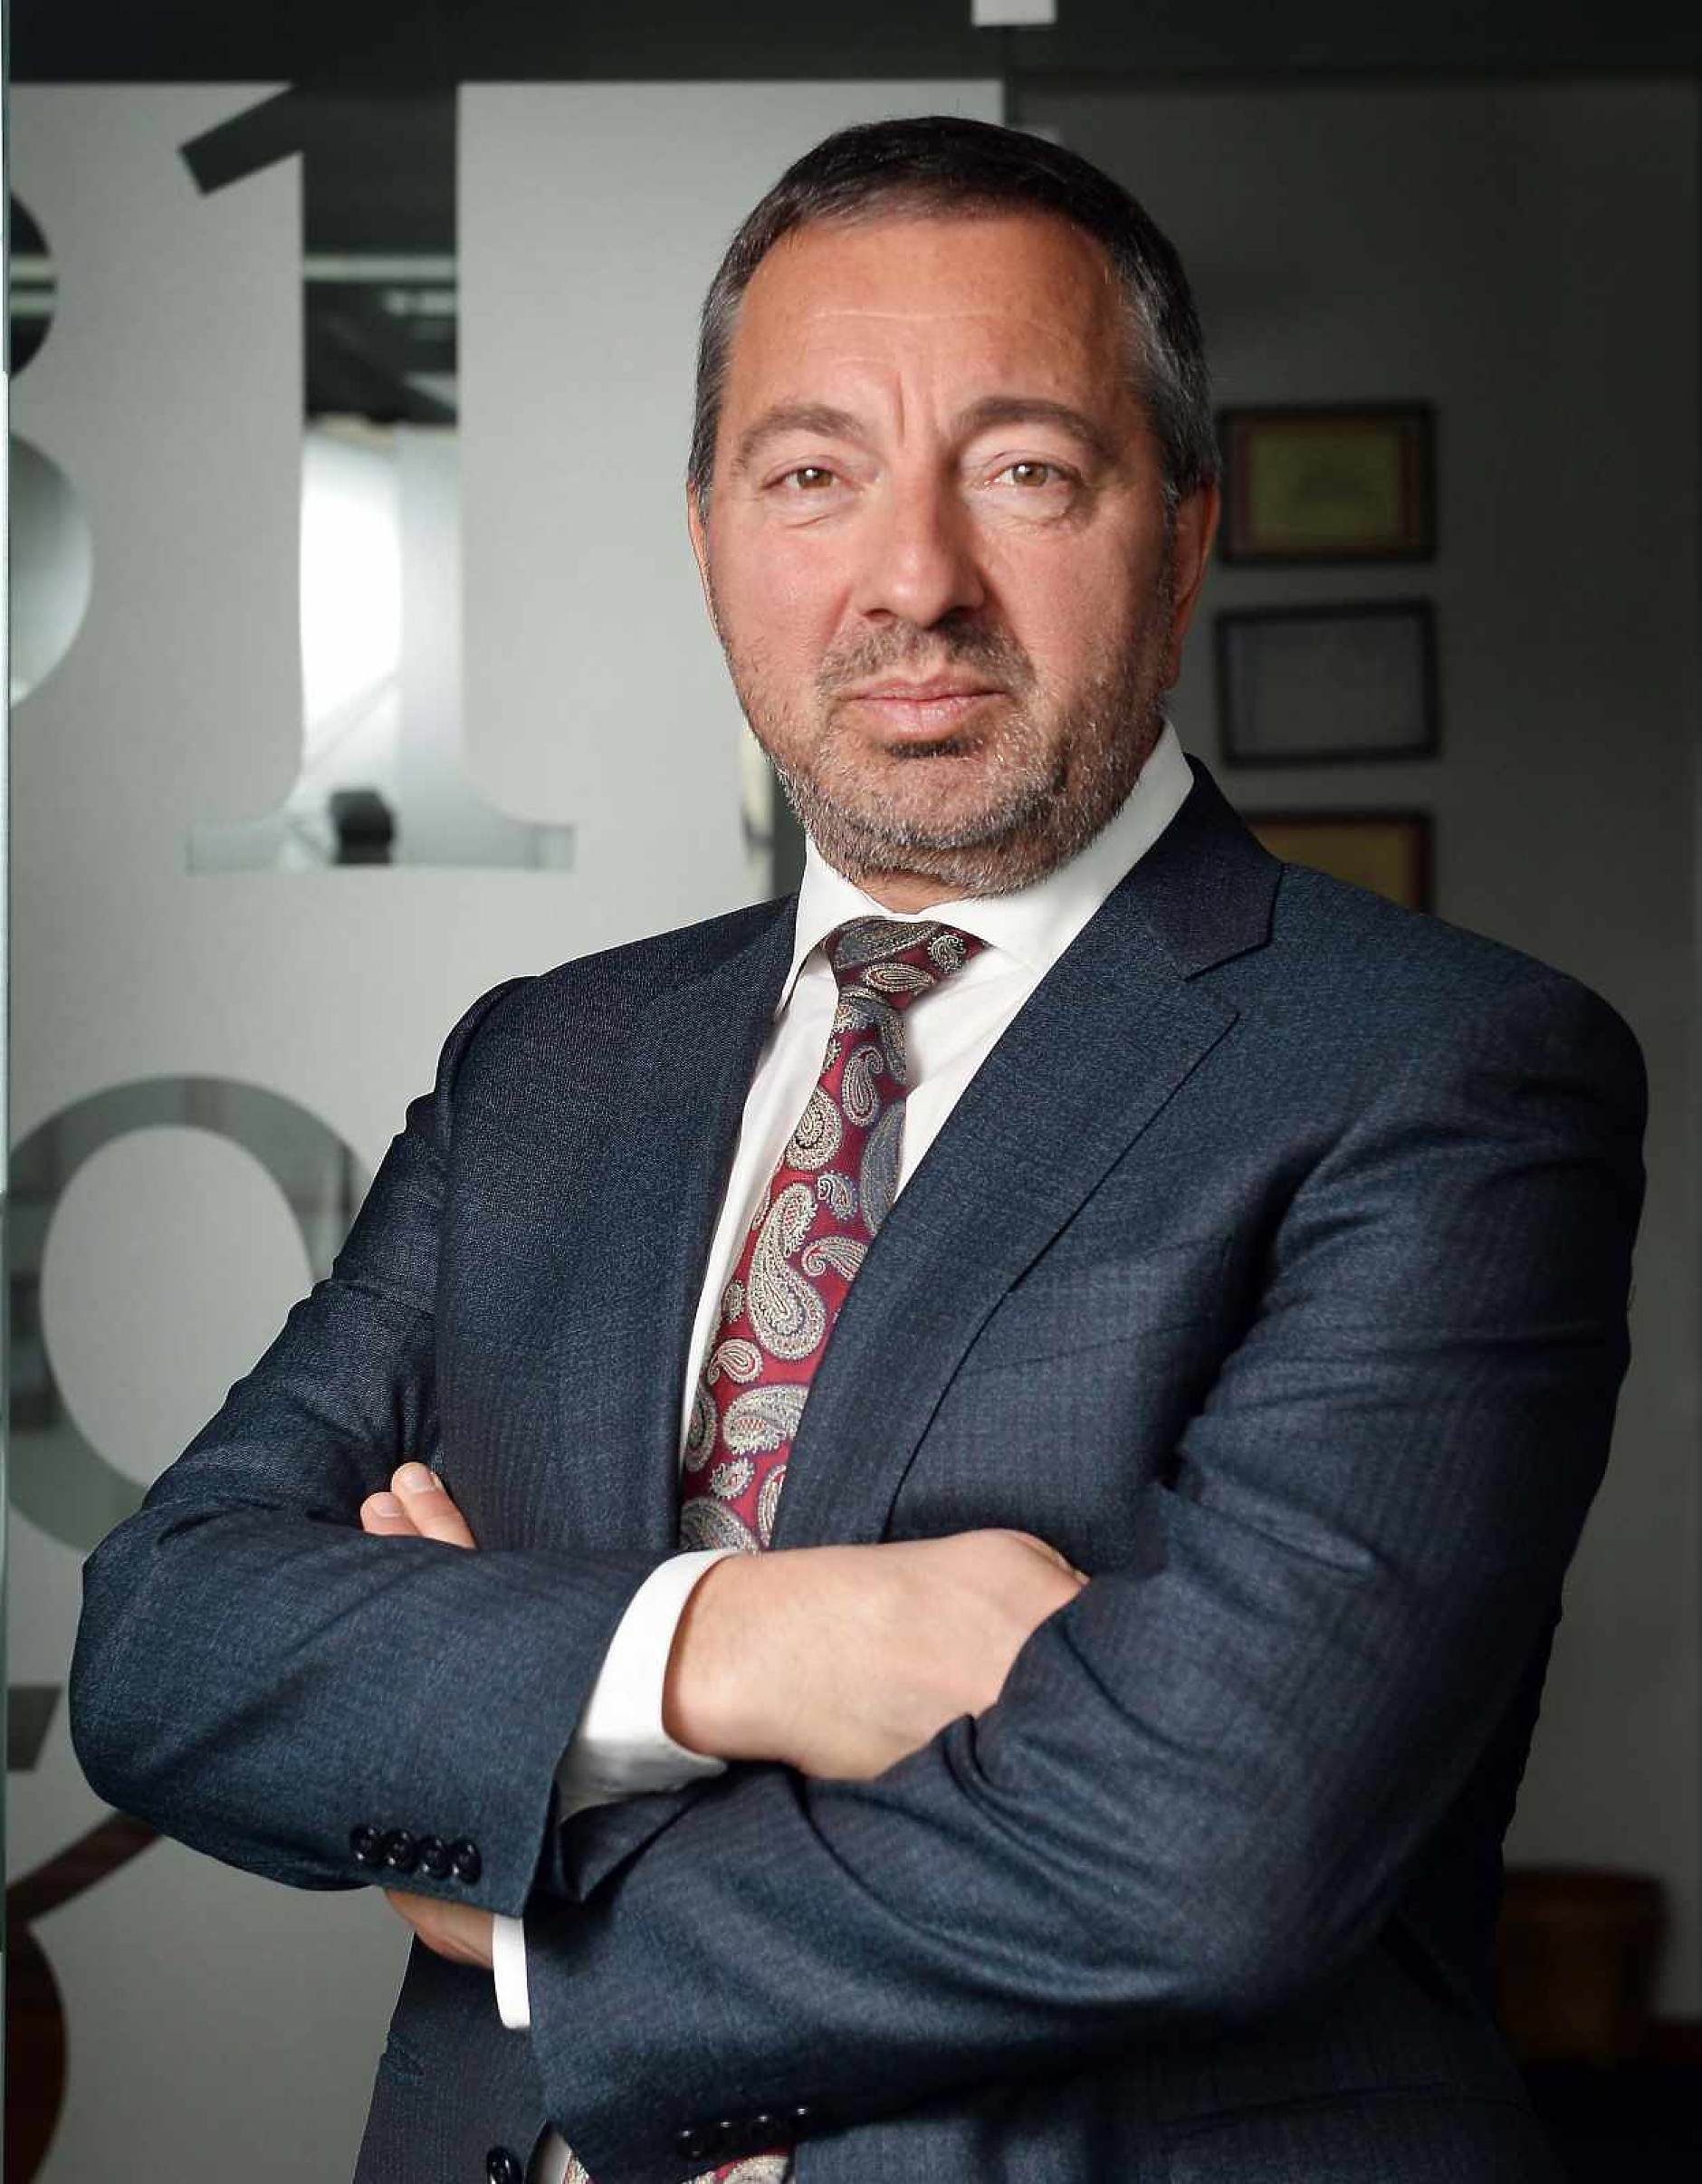
България има нужда от реална политика за капиталовия пазар не от декларации, заявява Камен Колчев, председател на СД на „ЕЛАНА Финансов Холдинг“


Г-н Колчев, държавните ценни книжа отново са във фокуса заради законовите промени. Колко лесно гражданите могат да инвестират в ДЦК и какво ще се промени?
За съжаление, гражданите на практика все още нямат лесен достъп до ДЦК. Законовите промени бяха приети и като цяло, са добри. Те възстановяват една идея отпреди 15 години – специални емисии ДЦК за граждани. Но тепърва трябва да се променят редица наредби на Министерството на финансите и БНБ. По заложените срокове това ни отвежда някъде към 2028 г. Отново отлагаме една много добра идея.
Теоретично човек и сега може да купи ДЦК от съществуващите емисии през банките – първични дилъри. Но комисионите и спредовете могат да изядат доходността и да обезсмислят упражнението. А смисълът е да се размърдат парите, които стоят в банките при лихва, близка до нулата. Ако гражданите могат да получат примерно 3% от държавни книжа, интерес със сигурност ще има. Разликата между нула и три е огромна.
Къде са основните пречки в нормативната уредба?
В начина, по който хората стигат до ДЦК. Особено младите искат да го направят с един клик на телефона, а не да попълват тесте хартии на банково гише. Ние отново мислим за първични дилъри, процедури и системи, както през XX век. А през XXI век хората инвестират през телефона си.
Естония и Хърватска вече показаха, че може да има лесно приложение: регистрираш се, следиш новите емисии и купуваш. Така се привличат десетки хиляди инвеститори. Ако оставим идеята в административния лабиринт, тя просто няма да заработи.
Как трябва да изглежда вторичният пазар на ДЦК за граждани?
Съществуващият пазар между първични дилъри и големи клиенти работи от 30 години. За гражданите обаче ни трябва друга структура – електронен достъп и възможност за търговия през приложение.
Хората съвсем основателно питат: „Ако ми потрябват парите, мога ли да продам книжата преди падежа?“. Затова е важен вторичният пазар. Борсата може да изпълнява тази роля, без хората да минават отново през сложни процедури и високи комисиони. Доколкото знам, борсата и посредниците са готови дори да намалят комисионите си до нула, за да се развие този пазар.
Какво би накарало хората да извадят спестяванията си от депозитите?
Първо, доходността. Ако вместо почти нулева лихва получават примерно 3%, това е реален стимул. Но по-важният ефект е друг: хората ще разберат, че парите им могат да носят пари, а не само да стоят на депозит или да отиват в поредния апартамент, който понякога носи повече разходи, отколкото доход.
ДЦК могат да бъдат първата стъпка към инвестирането. Когато човек влезе на борсата, за да продаде книжата си, ще види, че там има и други възможности. Някои ще си кажат: „Я да видим какво друго има тук“. В Хърватска и Естония част от инвеститорите в ДЦК впоследствие са се насочили и към други инструменти. За нашия малък пазар дори няколко хиляди нови инвеститори биха имали значение.
Защо българският капиталов пазар изостава от румънския?
Румъния е много добър пример как държавата може да съдейства за развитието на пазара. Преди 20 години българският пазар беше три пъти по-голям от румънския, а сега е три пъти по-малък. Според мен причината е липсата на държавна политика. През последните 15 години виждам не просто безразличие, а често и негативно отношение към капиталовия пазар. Днес берем плодовете на това.
Румънците листнаха големи държавни предприятия и привлякоха чуждестранни инвеститори. Създадоха и Fondul Proprietatea, в който включиха дялове от държавни компании и повериха управлението на Franklin Templeton. Това донесе средства за държавата, ликвидност за борсата и по-добри корпоративни практики. Когато една компания има външни акционери с 10–20%, управлението ѝ вече е под друг контрол. Полша също използва подобен подход. Не разбирам защо ние не припознаваме тези уроци, може би именно тази прозрачност на управлението, която ще се изисква, ни плаши.
Какви конкретни политики са нужни за развитието на пазара?
Първо, ясна държавна политика – не декларации в партийните програми, а реални стъпки. ДЦК за граждани са чудесно начало, стига да ги направим така, че да работят. Не виждам защо трябва да чакаме до 2028 г. Можем да използваме работещ модел и електронната апликация от Естония или Хърватска и да ги адаптираме, докато институциите подготвят правилата.
Второ, държавата трябва да листне частично големите си предприятия – да предложи на борсата 10–20% от тях, пряко или чрез фонд. Знам, че някои ще кажат: „Продадохме държавата!“. Но не я продаваме. Държавата запазва 80–90% и контрола, а получава свеж капитал, интерес от външни инвеститори и по-прозрачно управление.
Моментът е подходящ и заради перспективата българският пазар да премине в категорията Frontier Market. Това е шанс да сложим нещо истинско на масата. Ще има и още един важен ефект: пенсионните фондове ще получат повече възможности да инвестират в България. Сега голяма част от тези пари отиват към чужди икономики, защото тук няма достатъчно подходящи инструменти. А можем да направим така, че спестяванията на българите да работят и за българската икономика.
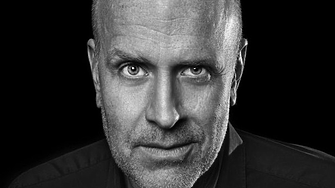
Камен Колчев е основател на ЕЛАНА през 1991 г. и председател на Съвета на директорите на „ЕЛАНА Финансов Холдинг“. Участва активно в развитието на българския капиталов пазар от неговото създаване.
|
Когато умните хора грешат заедно
Leader's Hub | Обновена 14:16ч., 29.10.2026
Трябва да бъдем уверени, но никога самодоволни
Бизнес |
Обновена 11:00ч., 29.10.2026
Политиката на „празния стол“
Global Edge |
Обновена 10:59ч., 29.10.2026
Битката за Тексас
Global Edge |
Обновена 10:59ч., 29.10.2026
Мениджър на годината 2026 - финалисти
Leader's Hub |
Обновена 10:59ч., 29.10.2026

Ключови думи
държавни ценни книжа
ДЦК
капиталов пазар
инвестиции
спестявания
вторичен пазар
лихви
държавна политика
борса
облигации