

Финанси
|Компании
|Енергетика
|Икономика
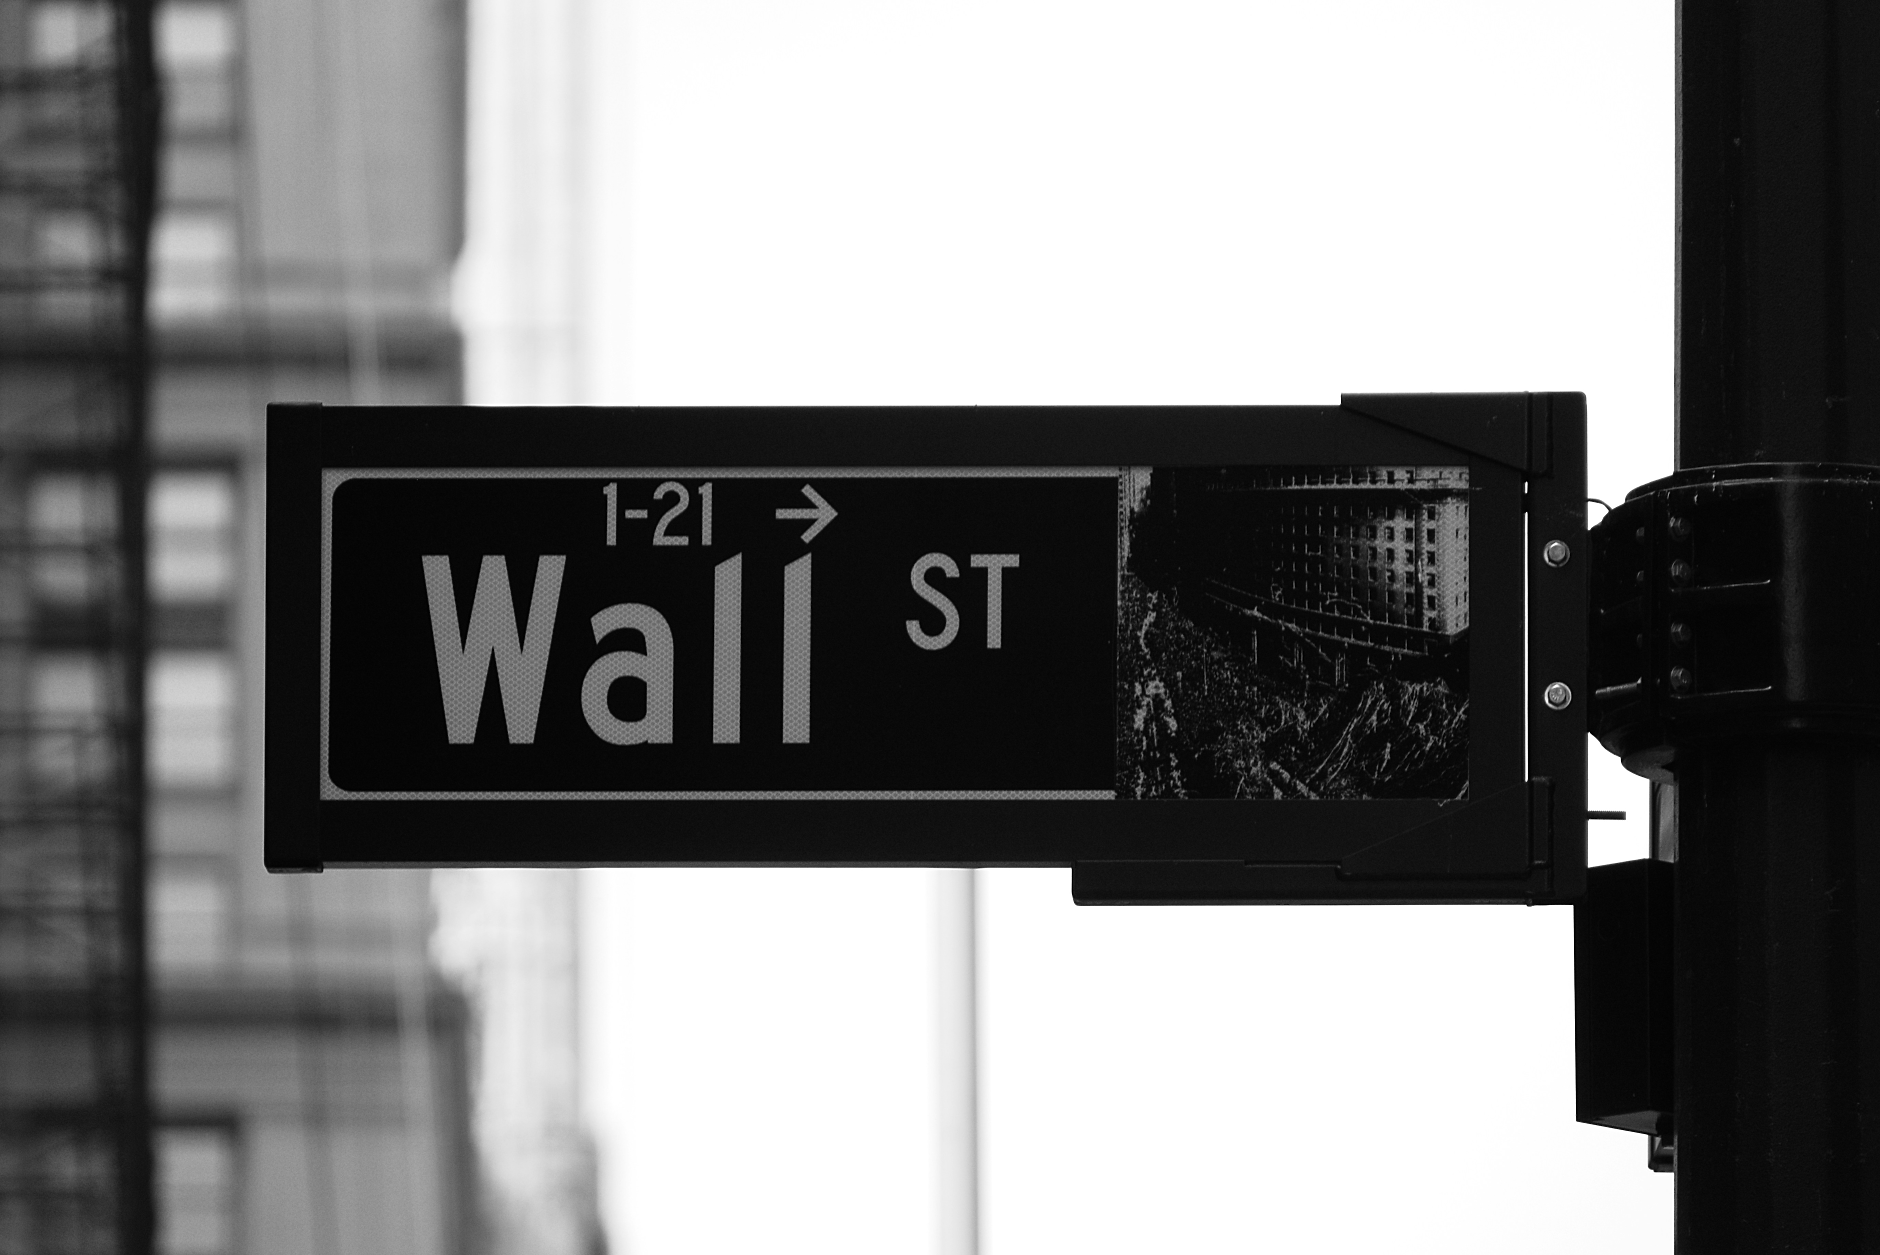
|Борсов наблюдател: Последният риск пред Уолстрийт
 Обновена 17:00ч., 05.08.2025


Изминалата седмица ще се запомни с многото новини и изключително силното им отражение върху пазарите. Тази няма как да бъде същата, защото в календара с икономически данни почти няма нещо значимо. Показателите за бизнес климата в някои от големите страни по света показват как в глобален мащаб се намираме на границата с икономическия спад. Това усещане беше затвърдено в петък от данните за пазара на труда в САЩ. Броят на новите работни места за миналия месец беше близо до прогнозите, но пък голямата ревизия надолу на показателя за предишните два имаше силно отражение върху акциите и облигациите.
Да започнем първо с акциите, защото те отразиха страха от икономически спад и отчетоха значително намаление. Загубите за Уолстрийт се изчисляваха на повече от 1 трилион долара в петък. Толкова бяха и печалбите в понеделник, когато пазарът рязко обърна и погледна позитивно към лошите данни като причина да има намаление на основната лихва от Федералния резерв. Стимулите за ликвидността са винаги добра новина за акциите, особено когато икономиката е на ръба на рецесията, а не отвъд него. Това означава, че парите ще се насочват най-вече към капиталовите пазари.
Такова беше посланието на пазара на облигации в петък, когато доходността на краткосрочните книжа отчете изключително силно намаление – от 3.96% на 3.69%. Дългосрочните книжа също поскъпнаха, но по-малко. Покачването на цените им се движи обратно на доходността, като показват, че инвеститорите оценяват намаляването на лихвените проценти от Федералния резерв. Данните за заетостта доведоха до тази реакция на пазара и очакванията вече клонят към три намаления до края на годината. Двама от централните банкери, които гласуват при определянето на лихвите, бяха против задържането им на последното заседание на Федералния резерв.
Председателят Джером Пауъл обаче запазва твърдата си позиция към задържане на лихвата, докато не стане ясно какъв ще бъде ефекта на митата върху инфлацията. Това е неговата реакция към политическия натиск и особено към заплахите на президента Тръмп за смяната му преди края на мандата. Но до средата на септември, когато е следващото заседанието на Федералния резерв, вече ще има още един доклад за пазара на труда и той е много вероятно да бъде също притеснително лош. Централните банкери рано или късно ще започнат да дават предимство на борбата с икономическите проблеми пред инфлацията. Особено, ако ефектът от митата не се прехвърля толкова силно върху крайните цени, колкото се смяташе преди време. Сега две трети от инфлационния натиск се абсорбира от компаниите, които внасят.
Най-големият риск пред пазарите и икономиката се крие в ново ескалиране на митническата политика на Тръмп, най-вече спрямо Индия и Китай, които купуват руските суровини и които президентът на САЩ заплаши да обложи с още повече мита. Той сам влезе в този капан, като определи финална дата за споразумение между Русия и Украйна за прекратяване на военните действия и заплаши с нови санкции. Ако тази седмица не станем свидетели на нови митнически войни, това ще е положителен знак за Уолстрийт. В противен случай може да има още един силен натиск за разпродажби.
Индексите вече върнаха от рекордите си, където индикаторите показват прекупени стойности и необходимостта от корекция. Дали ще се развие такава корекция и колко дълбоки ще бъдат разпродажбите, ще зависи от две неща. На първо място са страховете за американската икономика. Те още не се материализират, като не виждаме увеличение на спредовете на корпоративните облигации. Но търговските санкции, от друга страна, ще засилят бягството от щатския долар и разпродажбите на американски активи. Това би довело до значителни загуби за Уолстрийт. Признаци за превес на двата фактора на пазарите все още няма. Което означава, че евентуалната корекция на индексите не би надхвърлила 5-10%.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
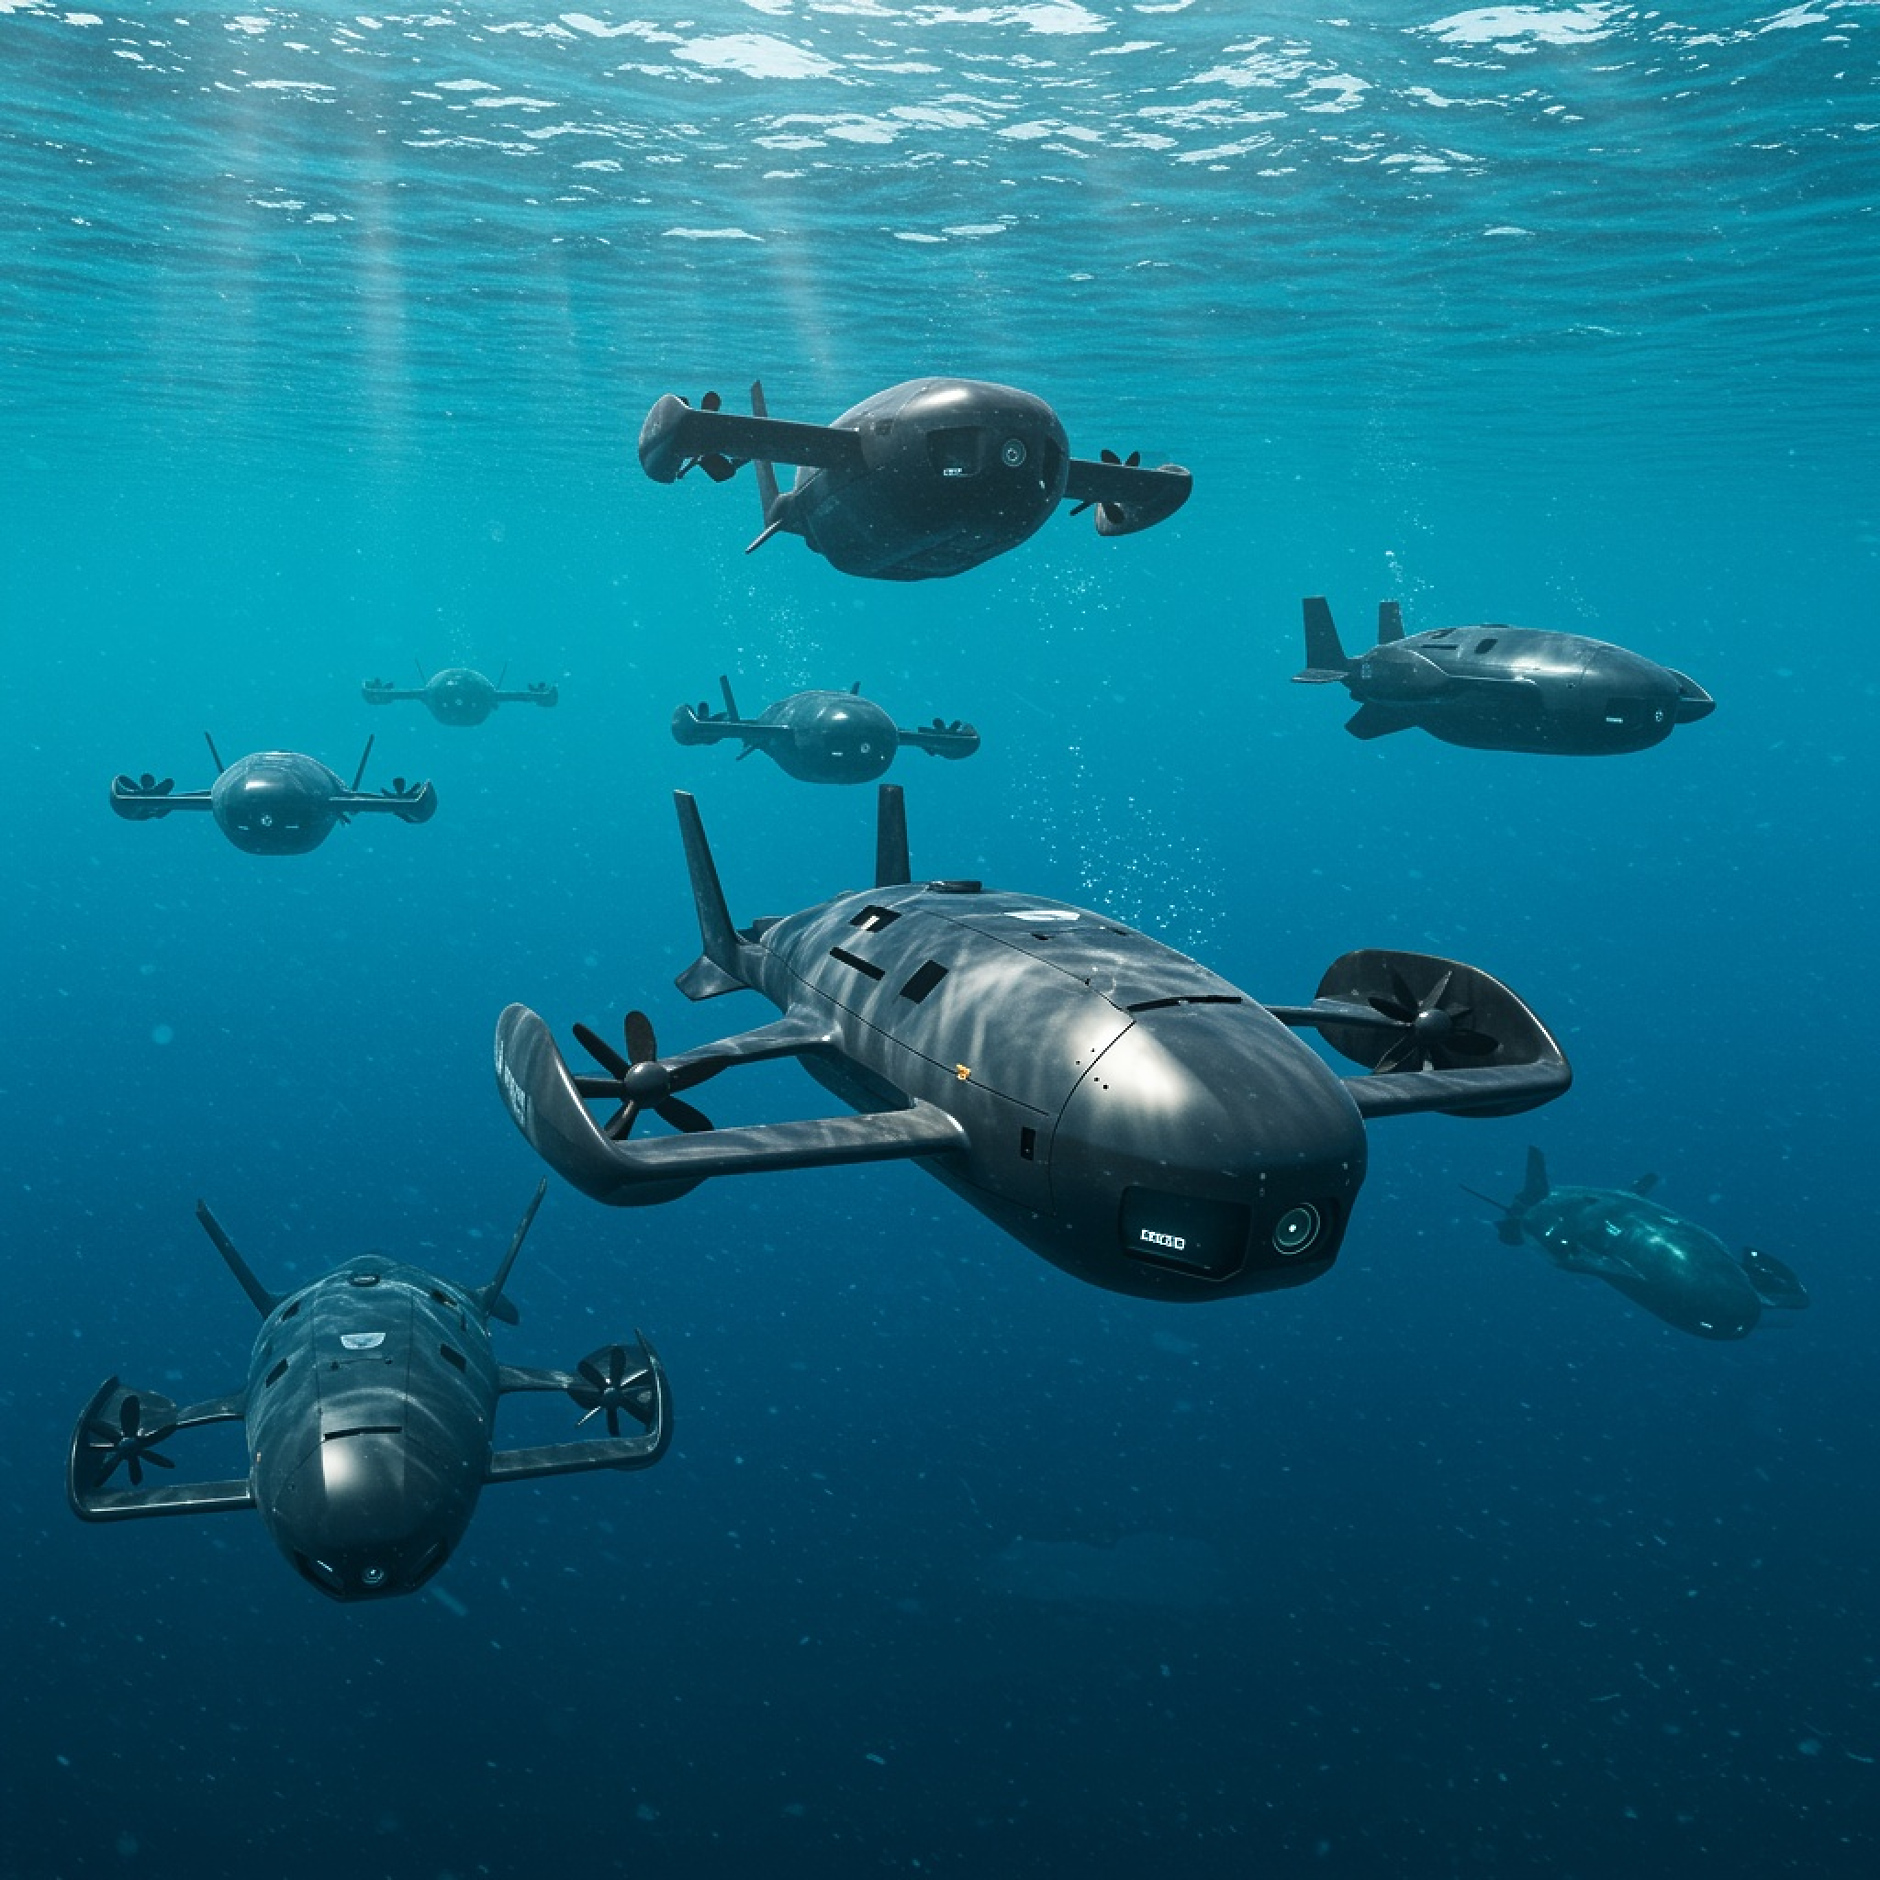
„Гинес“ отчете рекорд на Китай със 116 подводни дрона на автономни пътувания
Свят | Обновена 19:00ч., 02.10.2026
Стрийминг платформа обяви сериал по прочутата филмова поредица „Бързи и яростни“
Компании |
Обновена 18:40ч., 02.10.2026
Отвориха приема за DiscoverEU: Безплатни карти за пътуване очакват хиляди млади европейци
Свят |
Обновена 18:30ч., 02.10.2026
След скандала с Роналдо: Националният отбор на Португалия загуби 1,5 милиона последователи в Instagram
Спорт |
Обновена 18:20ч., 02.10.2026
Практикер отвори своя четвърти хипермаркет в София
Компании | Advertorial |
Обновена 17:02ч., 01.10.2026
Годишните финансови отчети ще бъдат в отделен поток за обработка в Търговския регистър
Финанси |
Обновена 17:30ч., 01.10.2026
Около 95% от наследеното богатство в Германия е концентрирано в западните провинции
Икономика |
Обновена 19:40ч., 30.09.2026
Тестват сирените днес преди обед
България |
Обновена 10:45ч., 01.10.2026
Google преобразява търсенето. Как бизнесите да запазят видимостта си?
Маркетинг |
Обновена 00:34ч., 02.10.2026
Хуманоидният робот RaiON посрещна президента Илияна Йотова на форум за изкуствен интелект в УАСГ
Технологии |
Обновена 17:59ч., 01.10.2026
Инфлацията в страните от еврозоната нараства, увеличавайки натиска върху ЕЦБ за повишаване на лихвите
Свят |
Обновена 15:40ч., 30.09.2026
Практикер отвори своя четвърти хипермаркет в София
Компании | Advertorial |
Обновена 17:02ч., 01.10.2026
Емил Кръстев, зам.-управител на „ЕОС Матрикс“: Добрият бизнес също може да остане без ликвидност
Компании |
Обновена 10:00ч., 02.10.2026
Великобритания ще национализира един от най-големите железопътни оператори Avanti West Coast
СвятЗам.-министърът на финансите: По-високите данъчни оценки на имотите няма да променят такса „смет“
БългарияСанирането - на фокус във видеокаста на Obekti.bg
ОбществоКриптоборсата Bitget спира тегленията след кражба на 350 млрд. долара при хакерска атака
ФинансиЕмилиян Георгиев става зам.-кмет с ресор „Обществено строителство“ в Столична община
ПолитикаГодишният ръст на цените на жилищата в България се ускори до 15,5 на сто през второто тримесечие на 2026 г.
БългарияРумъния премахва таксите за преминаване по Дунав мост от 1 октомври
ИкономикаБил Гейтс: AI е достатъчно мощен, за да причини смъртта на милиарди
ТехнологииLinkedIn и краят на илюзията за “професионална” социална мрежа
БизнесСистемата на КАТ се сринала при инсталиране на нова версия
БългарияЗеленски очаква добри финансови новини от Брюксел, Мерц обеща по-силна подкрепа за Украйна
СвятЕдно наум, ако бившето гадже иска да останете приятели
Наука и ЗдравеКристин Лагард: Не би било добра идея да се кандидатирам за президент на Франция
ИкономикаГотови за новите изисквания към сградите: как WEOZ™ съчетава автоматизация, комфорт и енергийна ефективност
ТехнологииЗапочва изплащането на еднократната помощ от 50 евро за скъпите горива
България„Сова Харис“: Йотова-Вълчев са с 50,2% подкрепа, а Гюров-Кандев – с 23,7%
ПолитикаПеевски: Ако има 36 фактури за платени мои полети, си подавам оставката като лидер на ДПС
ПолитикаЕврокомисарят по търговията: Трудните преговори с Китай все още не са дали резултат
Икономика

Коментари
Няма въведени кометари.