

Финанси
|Компании
|Енергетика
|Икономика
|Защо бизнесът трябва да мисли и за финансовата защита на служителите си
 Обновена 19:35ч., 26.10.2026
 Обновена 19:35ч., 26.10.2026


Все повече компании разглеждат социалните придобивки и групови застраховки като част от тях като елемент от управлението на човешките ресурси, а не просто като допълнение към възнаграждението.
Груповото застраховане има специфична роля в този процес, защото не е насочено единствено към ежедневния комфорт на служителите, а към дългосрочната защита при събития с потенциално тежки последици.
За бизнеса това означава възможност да предложи конкретна форма на финансова сигурност, а за работещите - допълнителна подкрепа в ситуации, които са трудни за предвиждане, но сравнително често се реализират.
Какво показват данните в България и по света
Данните на НОИ и Евростат показват мащаба на трудовите инциденти, но рисковете за работещите не приключват с края на работния ден. Злополуки, трайна нетрудоспособност и критични заболявания поставят все по-сериозно въпроса за ролята на груповите застраховки в социалната политика на компаниите.
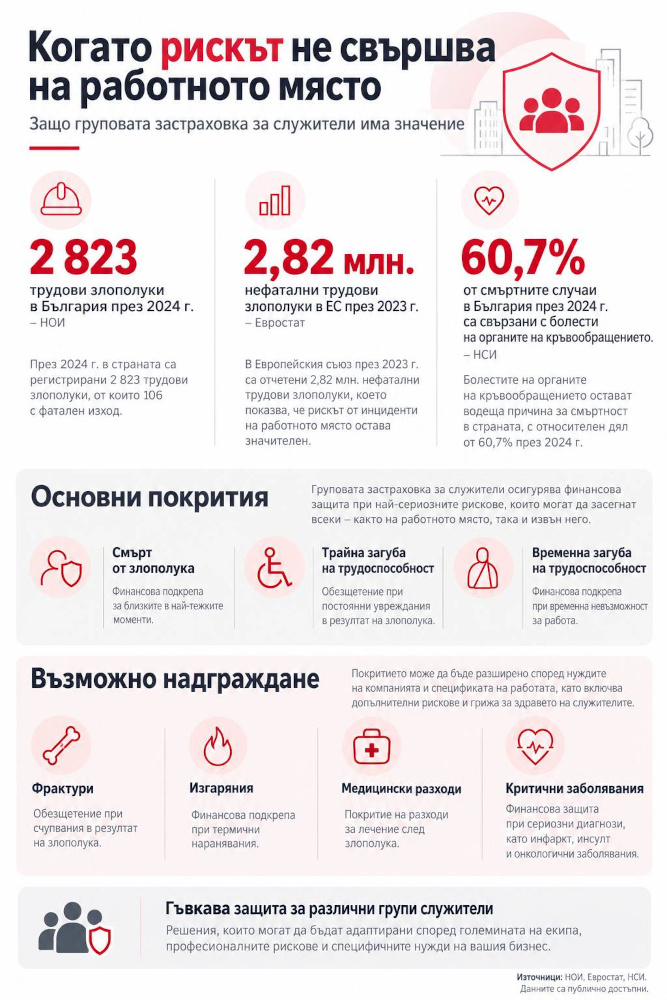
През 2024 г. в България са регистрирани 2823 трудови злополуки, като 64 от тях са завършили със смърт. Това показват данните на Националния осигурителен институт (НОИ). В сравнение с предходната година броят на признатите трудови злополуки се е увеличил със 114, или с приблизително 4,2%.
Зад статистиката стоят хиляди хора, чието ежедневие е било прекъснато от неочакван инцидент. Част от тях се възстановяват бързо, други преминават през продължително лечение, а за някои последиците са необратими.
На европейско ниво проблемът е още по-мащабен. Според публикувани през април 2026 г. данни на Евростат, през 2023 г. в Европейския съюз са отчетени 2,82 млн. нефатални трудови злополуки. Това означава средно 1393 инцидента на всеки 100 000 заети.
Особено тревожен е фактът, че при 11,2% от трудовите злополуки в ЕС през същата година пострадалите са били нетрудоспособни поне три месеца или са получили трайни увреждания.
Има съществен риск от злополуки, които се реализират след работно време или през почивните дни. И докато застраховка Трудова злополука дава сигурност по време на изпълняване на служебните задължения, то застраховка Злополука подсигурява служителите 24 часа.
Критичните заболявания, като част от тази застраховка, също са безценна помощ за служителя и семейството му в случай на диагностициране с тежко заболяване.
Добрата грижа за човешкия ресурс в една компания я поставя на по-високо ниво както в сравнение с конкурентите ѝ, така и в очите на служителите. А тяхната ангажираност и лоялност остават основни фактори за цялостното добро представяне на компанията.
Тези данни повдигат важен въпрос пред работодателите: достатъчно ли е да се осигуряват безопасни условия на труд, или съвременната корпоративна отговорност трябва да включва и групова застраховка при злополука, заболяване или фатален изход?
Рискът не приключва с работния ден
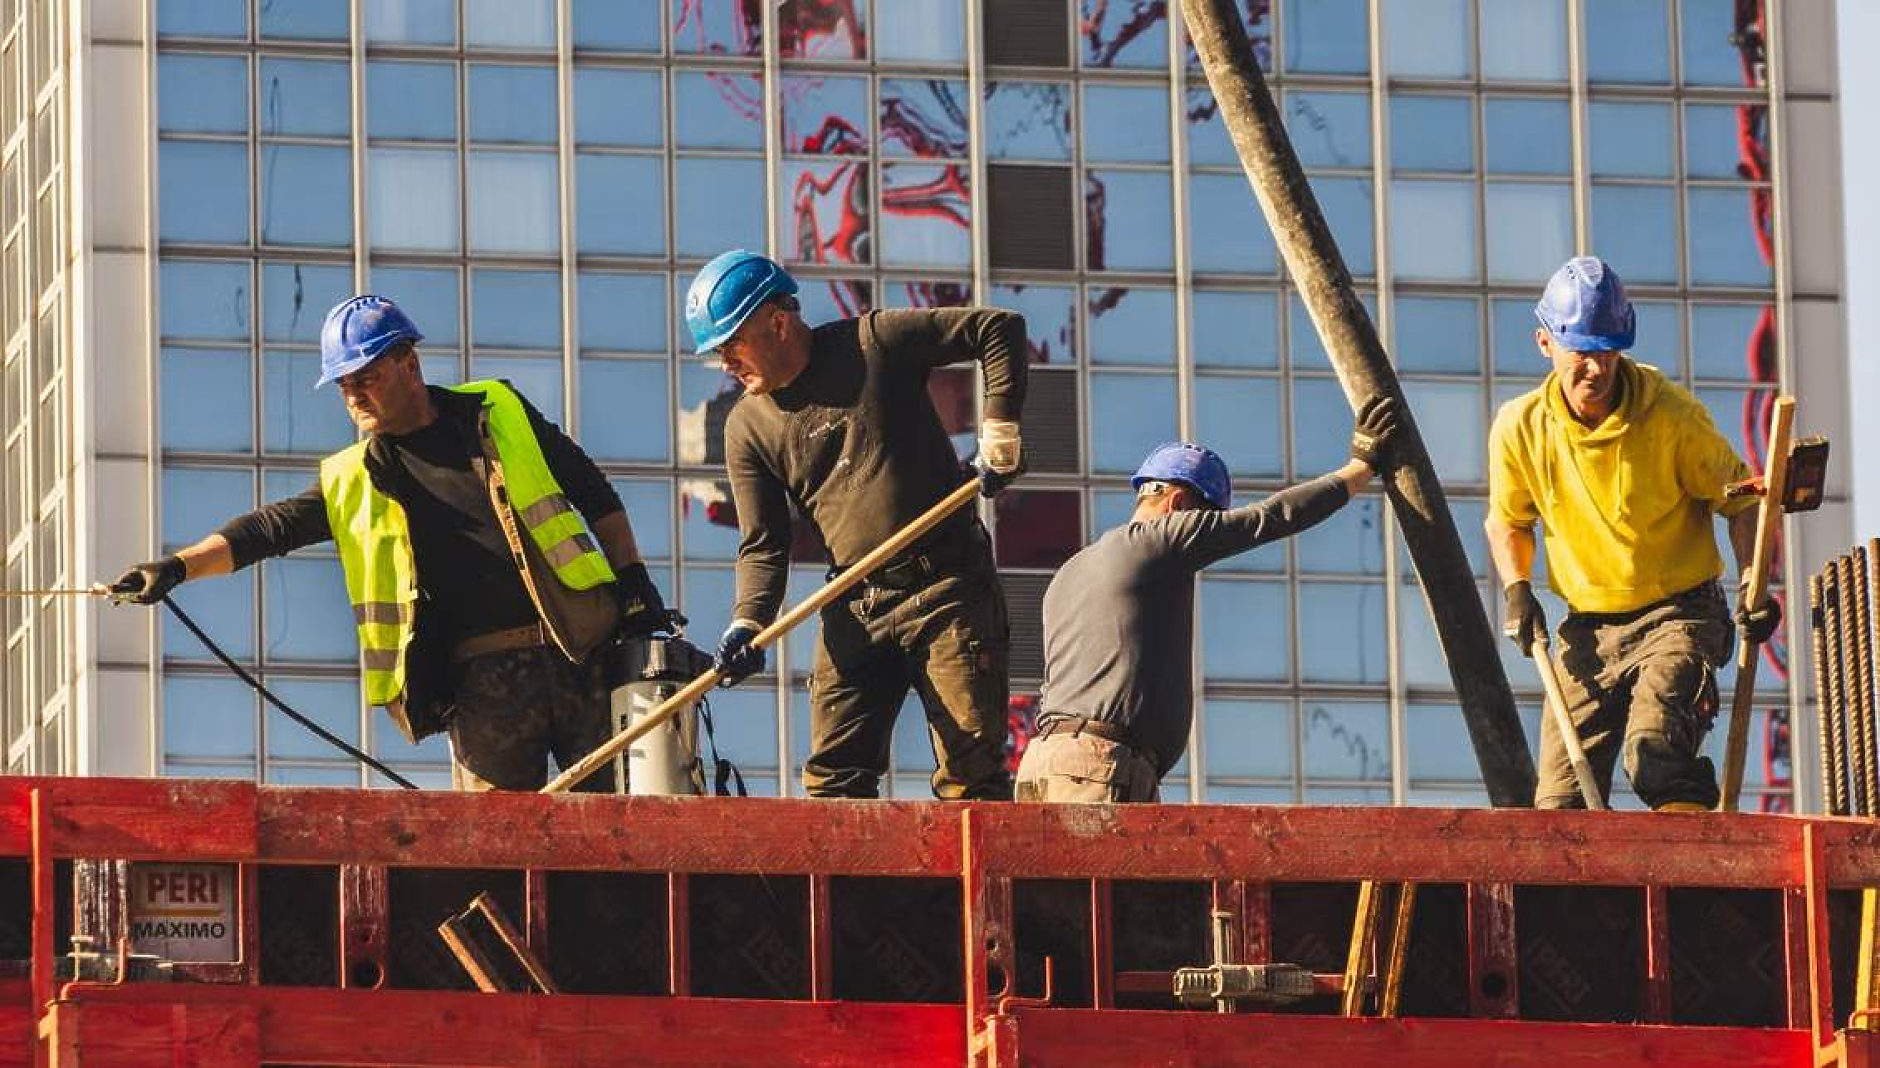
Обикновено трудовите злополуки се свързват с производствени предприятия, строителни площадки, складове и транспортни компании. Действително, според Евростат строителството е сред секторите с най-висока честота на трудови инциденти в Европейския съюз.
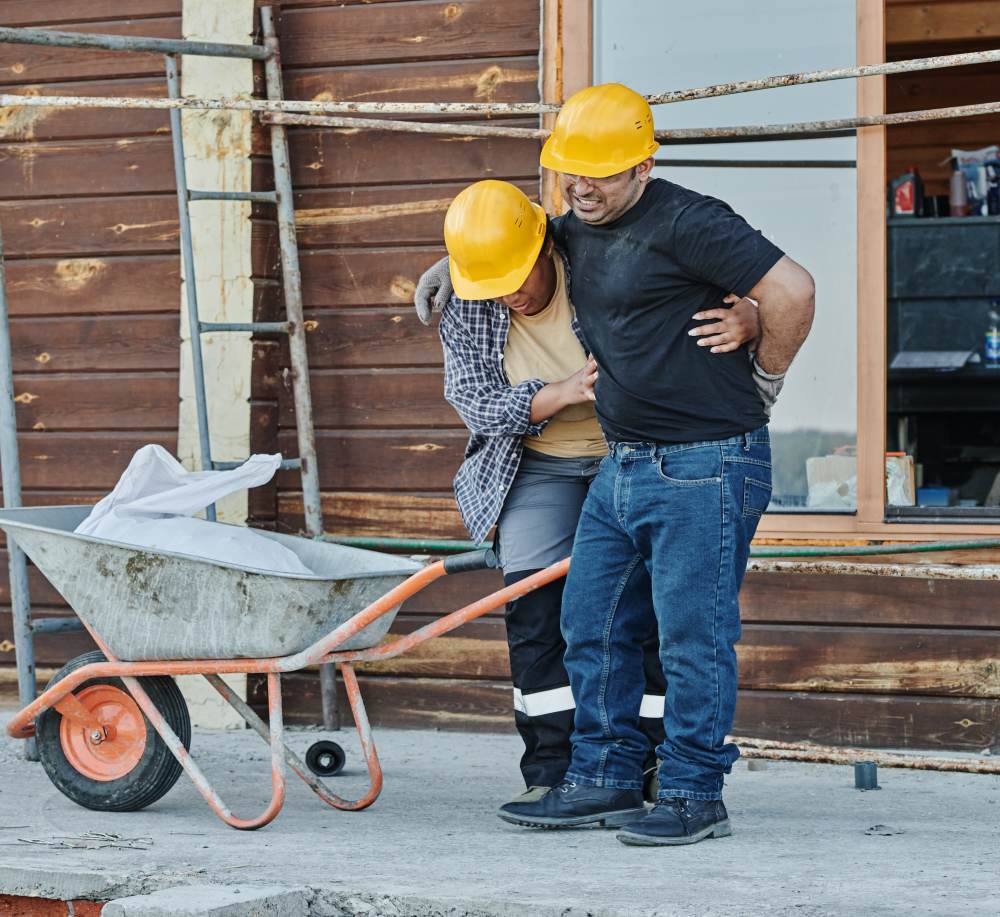
Падане от височина, нараняване при работа с оборудване, притискане от тежък предмет или пътен инцидент по време на служебни задължения могат да доведат до сериозни травми и продължителна неработоспособност.
Но служителите в офисите, технологичните компании и сектора на услугите също не са защитени от непредвидени събития.
Автомобилна катастрофа по време на изпълнение на служебните задължения или на път за офиса, падане по стълби, фрактура при професионален инцидент и други възможни случаи могат да имат последствия както за служителя, така и за семейството му.
Независимо къде е настъпил инцидентът, финансовите последствия често са сходни: загуба или намаляване на доходите, разходи за лечение и рехабилитация, временна невъзможност за работа и допълнително натоварване на семейния бюджет.
Именно тук се откроява значението на груповите застраховки, които могат да осигурят защита не само по време на работа, но и извън нея.
Три основни риска, които могат да променят живота на едно семейство
При избора на групова застраховка срещу злополука особено значение имат три основни покрития: смърт, трайна загуба на трудоспособност и временна загуба на трудоспособност вследствие на злополука.
Смърт вследствие на злополука - това е най-тежкият възможен сценарий, при който семейството губи не само близък човек, но често и основен източник на доходи. Застрахователното обезщетение може да осигури финансова подкрепа за близките и да помогне за посрещането на текущи задължения, погребение, кредити и разходи за издръжка.
Трайна загуба на трудоспособност - последиците от тежка травма могат да продължат години или цял живот. Увреждания на гръбначния стълб, загуба на крайник или други сериозни наранявания могат да ограничат възможността на човек да упражнява професията си. Освен медицинските разходи възникват и допълнителни потребности от рехабилитация, специализирано оборудване или преквалификация.
Временна загуба на трудоспособност - дори когато се очаква пълно възстановяване, продължителният период извън работа може да създаде финансови затруднения. Счупен крайник, тежка травма на ставите или оперативна намеса могат да наложат седмици или месеци възстановяване.
Различните покрития имат различни условия и механизми за определяне на обезщетението. Затова е важно работодателят да избира не само застрахователна сума, а и обхват, който съответства на реалните рискове за служителите.
Когато злополуката не е единственият риск
Защо критичните заболявания са също толкова важни
Друга съществена заплаха за финансовата стабилност на работещите са тежките заболявания, които могат да настъпят независимо от професията и условията на труд.
Данните на Националния статистически институт показват, че през 2024 г. болестите на органите на кръвообращението са причина за 60,7% от всички смъртни случаи в България. На второ място са новообразуванията, включително онкологичните заболявания.
Макар тази статистика да обхваща цялото население, а не само работещите, тя ясно показва тежестта на заболяванията, които могат да имат сериозни здравни и финансови последици.
Инфаркт, инсулт или онкологична диагноза могат да наложат продължително лечение, рехабилитация и временно прекъсване на професионалната дейност. Понякога възстановяването изисква промяна в начина на живот или невъзможност за връщане към предишните трудови задължения.
Затова възможността груповата застраховка да бъде разширена с покритие за критични заболявания има особена стойност. При настъпване на заболяване, което отговаря на договорените условия, застраховката може да осигури допълнителна финансова подкрепа.
Важно е обаче да се прави разграничение между заболяванията, обхванати от конкретната полица, и всички възможни медицински диагнози. Покритието се прилага само за изрично посочените заболявания, съобразно определенията, изключенията и останалите договорени условия.
От фрактури до медицински разходи: защо допълнителните покрития имат значение
Застрахователните потребности на една производствена компания се различават от тези на технологичен бизнес или организация с голям търговски екип.
Ето защо гъвкавите корпоративни продукти на застрахователни компании като Колонад Иншурънс позволяват основната защита да бъде надградена с покрития, насочени към конкретни рискове.
Такива са фрактурите, при които дори сравнително често срещано счупване може да наложи обездвижване, болничен престой и рехабилитация. Друг пример са изгарянията, чиито последствия в по-тежките случаи включват продължително лечение и хирургични процедури.
Медицинските разходи вследствие на злополука също имат съществено значение. Допълнителните изследвания, медицински процедури и възстановителни терапии натоварват личния бюджет дори когато част от лечението се поема от здравната система.
Съществуват и рискове, свързани с необходимостта от хирургична намеса, продължителен болничен престой или домашно възстановяване.
Именно възможността тези различни сценарии да бъдат включени в обща програма прави груповото застраховане практически полезен инструмент за работодателите.
Как Колонад Иншурънс позволява на компаниите да изградят защита според реалните рискове
Едно от решенията на българския застрахователен пазар е корпоративният продукт на Колонад Иншурънс „Застраховка за злополука и критично заболяване“, който съчетава покрития за инциденти с възможност за допълнителна защита при определени тежки медицински състояния и заболявания.
Застраховката на Колонад Иншурънс е предназначена за малки, средни и големи фирми от различни икономически сектори и позволява конфигуриране на защита според потребностите на конкретната организация.
Сред основните характеристики на застраховката са възможността за 24-часово покритие в цял свят, избор на комбинация от 3 до 15 покрития и определяне на различни застрахователни суми за отделни групи служители.
Това позволява например компания с производствен и административен персонал да разработи две различни нива на защита според характера на извършваната работа.
Освен основните рискове, продуктовото портфолио включва възможности за покрития при фрактури, медицински разходи, изгаряне, хирургична намеса, болничен престой, разходи за преквалификация и критични заболявания.
Работодателите, които желаят да проучат възможностите за подобна корпоративна застраховка, могат да разгледат условията на продукта и да научат повече.
Вижте подробности в официалния сайт и страницата за групова застраховка „Злополука и критично заболяване“ на Колонад Иншурънс.
Допълнително улеснение е, че при сключването на груповата застраховка не се изисква предоставяне на медицински документи от служителите. Възможно е застраховането да обхване само определени групи персонал, а при договорените условия могат да се включат и членове на техните семейства.
Груповата застраховка не замества задължителната застраховка „Трудова злополука“, когато работодателят е длъжен да я сключи, нито държавното обществено осигуряване. Нейната цел е да осигури допълнително договорено покритие, включително за събития извън трудовата дейност.
Разбира се, ефективността на подобна програма зависи от избраните покрития, лимитите, изключенията и реалните потребности на служителите. Най-високата застрахователна сума невинаги означава най-подходящата защита, ако основните рискове не са правилно оценени.
Колонад Иншурънс: международен опит и гъвкави решения за бизнеса
Колонад Иншурънс /Colonnade Insurance S.A./ е част от международната финансова група Fairfax Financial Holdings и предлага застрахователни решения за физически лица и корпоративни клиенти в България.
Сред основните предимства на компанията за бизнес клиентите се открояват:
- Финансова стабилност - през януари 2026 г. международната рейтингова агенция AM Best потвърждава рейтинга за финансова стабилност A- (Excellent) на Colonnade Insurance S.A. със стабилна перспектива.
- Международна експертност - компанията е част от Fairfax Financial Holdings и има присъствие на няколко европейски пазара.
- Гъвкави корпоративни решения - възможност за адаптиране на покритията и застрахователните суми според профила на бизнеса и служителите.
- Широко застрахователно портфолио - решения за групово застраховане, имущество, отговорности, товари и други корпоративни рискове.
- Практичен подход към администрирането - възможност за групово застраховане без предоставяне на медицински документи при сключването на разглеждания продукт.
Повече информация за компанията и предлаганите застрахователни решения може да бъде намерена на официалния сайт на Колонад Иншурънс.
В свят, в който един инцидент или тежка диагноза могат внезапно да променят финансовото положение на цяло семейство, корпоративните застраховки придобиват ново значение.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Всеки трети млад американец използва AI чатботове за информация за наркотици и алкохол
ЕС |
Обновена 20:00ч., 26.10.2026
Защо бизнесът трябва да мисли и за финансовата защита на служителите си
Финанси |
Обновена 19:35ч., 26.10.2026
Шефът на МАЕ не очаква енергийните пазари да се върнат към нивата отпреди войната в Иран през 2027 г.
Свят |
Обновена 19:30ч., 26.10.2026
Светът на парите: Пенсионните фондове по света са изправени пред бомба със закъснител
Икономика |
Обновена 19:00ч., 26.10.2026
BILLA представя „Обичам“: нова собствена марка продукти в партньорство с български производители
Компании | Advertorial |
Обновена 11:30ч., 26.10.2026
Звездите за бизнеса от 26 октомври до 1 ноември: Повече анализ и по-малко импулсивни действия
Хороскоп |
Обновена 08:30ч., 26.10.2026
BILLA представя „Обичам“: нова собствена марка продукти в партньорство с български производители
Компании | Advertorial |
Обновена 11:30ч., 26.10.2026
Времето: Мъгливо и облачно
България |
Обновена 06:30ч., 26.10.2026
Сърбия се променя: Партията на студентите победи Вучич на парламентарните избори
Свят |
Обновена 00:59ч., 26.10.2026
Цените на петрола започват седмицата със спад на фона на надеждите за деескалация на конфликта между САЩ и Иран
Енергетика |
Обновена 09:10ч., 26.10.2026
Иран призова гражданите да намалят потреблението на газ с 10% преди зимата
Свят |
Обновена 16:00ч., 25.10.2026
Saab отчита утрояване на поръчките след сделката за изтребители Gripen с Украйна
Компании |
Обновена 10:45ч., 23.10.2026
Сандвич с пилешко за 13 долара в Бейрут се превърна в символ на социалното разделение в Ливан
Любопитно |
Обновена 18:00ч., 25.10.2026

Коментари
Няма въведени кометари.