

Финанси
|Компании
|Енергетика
|Икономика
|Данъчният модел на България: Конкурентно предимство или структурна необходимост?
 Обновена 11:00ч., 18.03.2026
 Обновена 11:00ч., 18.03.2026


Вече почти 18 години България се отличава в рамките на Европейския съюз със забележителна фискална характеристика: 10% плосък данък върху доходите на физическите лица и 10% корпоративен данък. В съюз, в който повечето държави-членки прилагат прогресивно данъчно облагане на доходите и корпоративни ставки, които често варират между 20% и 30%, е ясно че българската система функционира не само като политически инструмент, но се е превърнала в икономическа идентичност.
В съвремената динамика на глобалните процеси централният въпрос днес вече не е защо страната е приела този модел, а дали реално може да си позволи да се откаже от него, ако се наложи!
Когато плоският данък беше въведен през 2008 г., той беше оформен около няколко ясни икономически амбиции:
- привличане на чуждестранни инвестиции;
- насърчаване на създаването на бизнес;
- намаляване на укриването на данъци чрез опростяване;
- поддържане на административна ефективност;
С течение на времето резултатите бяха смесени, но достатъчно измерими, за да си направим някои изводи!
По отношение на преките чуждестранни инвестиции, ниският корпоративен данък несъмнено помогна на България да остане видима за международните инвеститори. Годишните входящи потоци през последните години обикновено се колебаят между 1,5 и 3 милиарда евро, което се равнява на приблизително 2-6% от БВП. Това е забележимо по-ниско от годините на бум преди 2008 г., когато притоците надхвърляха 9% от БВП (пикът бе през 2008 г. – над 30% от БВП), но страната остава конкурентоспособна в Централна и Източна Европа.
Въпреки че България постоянно се нарежда сред страните от ЕС с най-ниска корпоративна данъчна тежест, то общата ѝ привлекателност за инвестиции зависи също толкова от институционалното качество, инфраструктурата и уменията на работната сила, колкото и от данъчните ставки. Следователно данъчното предимство е необходимо, но не е достатъчно условие.
Ефектът върху създаването на бизнес е по-директен. България регистрира между 35 000 до 45 000 новорегистрирани компании всяка година, а малките и средните предприятия представляват над 98% от всички фирми и близо две трети от заетостта в частния сектор. Простотата на данъчния режим намалява психологическите и административните бариери за навлизане, особено за фрийлансъри и предприемачи в сектора на услугите. Въпреки че стартирането на бизнес е сравнително лесно, мащабирането му до голямо, експортно ориентирано предприятие остава структурно предизвикателство, несвързано единствено с данъчното облагане.
Амбицията за намаляване на укриването на данъци чрез опростяване доведе до частичен успех. Ефективността на събирането на ДДС се подобри значително през последното десетилетие, като прогнозната разлика в приходите от ДДС спадна от над 20% в началото на 2010-те до приблизително 7-8% през последните години, което е сравнително силен резултат в рамките на ЕС. Въпреки това, неформалната икономика все още се оценява на около една пета до една четвърт от БВП. Това предполага, че макар по-простите данъци да намаляват съпротивата, капацитетът за прилагане и институционалното доверие в крайна сметка играят по-решаваща роля от номиналните ставки.
Административната ефективност е може би най-последователното постижение на системата. Широко се използва дигиталното подаване на данъчни декларации, процедурите за корпоративно съответствие са сравнително рационализирани, а времето, необходимо за спазване на данъчните задължения, е по-кратко, отколкото в няколко южноевропейски икономики. Тази ефективност обаче разкрива и структурно ограничение: общите данъчни приходи на България остават около 20-30% от БВП, значително под средното за ЕС, което често надвишава 40%. Системата събира ефективно, но от относително тясна фискална база.
С течение на времето режимът на ниски данъчни ставки се превърна от стратегически инструмент за растеж в структурен стабилизатор. Средните брутни месечни заплати остават значително под средните за ЕС, като се движат около 1200 - 1400 евро в сравнение с над 2600 евро в много западни икономики. В този контекст повишаването на данъците без съответно увеличение на производителността рискува да отслаби вътрешното търсене и разполагаемия доход. В регионален план структурата на България “от 10% до 10%” продължава да бъде едно от малкото ясни числени предимства в конкуренцията със съседите, чиито номинални данъчни ставки са по-високи или компенсирани от по-тежко косвено данъчно облагане.
В същото време България поддържа едно от най-ниските нива на публичен дълг в ЕС, приблизително 23–25% от БВП, което сигнализира за фискална предпазливост, но също така отразява сравнително скромен капацитет за публични разходи. Институционалното доверие остава крехко, ограничавайки политическото пространство за по-високо данъчно облагане, освен ако гражданите не усетят осезаемо подобрение в обществените услуги. Това е скритото ограничение на системата: тя не е просто икономически избор, а функция на зрялостта на социалния договор.
Следователно компромисът не е идеологически, а структурен. Плоският данък осигурява предвидимост, конкурентоспособност и административна яснота, но ограничава преразпределителния капацитет и фискалното пространство за мащабни публични инвестиции. Моделите с високи данъци функционират ефективно само там, където институционалното доверие, производителността и нивата на доходи вече са високи. България остава във фаза на конвергенция, където тези условия все още се развиват.
Поради тази причина страната не може лесно да се откаже от системата си с ниски данъци, без да поеме рискове. Особено в условията на властово лидерство, което няа капацитета да идентифицира и управлява подобни рискове!
Внезапна промяна би могла да намали ефективността на чуждестранните инвестиции, да потисне предприемаческата активност, да увеличи сложността на спазването на изискванията и да засили политическата съпротива. И обратно, запазването на системата непроменена за неопределено
време може също да се окаже ограничаващо, тъй като очакванията за обществените услуги нарастват и икономическата интеграция в еврозоната се задълбочава.
Най-правдоподобният път напред не е изоставянето, а постепенното калибриране. Целенасочени стимули за иновации, умерена и внимателно проектирана прогресивност, подобрена ефективност на събирането преди увеличение на ставките и по-ясна видима връзка между платените данъци и получените услуги биха позволили еволюция без шок.
Режимът на плосък данък в България доведе до частичен, измерим успех: стабилно формиране на бизнес, умерен приток на чуждестранни инвестиции, подобрена ефективност на ДДС и силна административна опростеност. Днес обаче определящата му роля е по-малко на двигател на растежа и повече на стабилизираща рамка в контекста на икономика, която все още догонва европейските стандарти за доходи. Истинският дебат не е дали моделът някога ще се промени, а кога институционалната сила и нивата на производителност на България ще бъдат достатъчни, за да заместят конкурентните предимства, които ниското данъчно облагане осигурява в момента.
автор: Живко Роев
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА


|
|
Кръгът на Формула 2 в Баку ще бъде с удължен график и допълнителна квалификация
Спорт |
Обновена 20:45ч., 14.09.2026
Брюксел затяга правилата за децата в социалните мрежи
ЕС |
Обновена 20:20ч., 14.09.2026
Най-голямата петролна рафинерия в Африка дебютира на борсата в Лагос
Бизнес |
Обновена 20:00ч., 14.09.2026
БАБХ започва проверки в училищните столове и бюфети
Политика |
Обновена 19:45ч., 14.09.2026
Индия одобри износа на ток за Непал след катастрофалното наводнение
Енергетика |
Обновена 19:30ч., 14.09.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Звездите за бизнеса от 14 до 20 септември: Време за превръщане на плановете в конкретни действия
Хороскоп |
Обновена 08:20ч., 14.09.2026
Северна Корея демонстрира ракетна мощ в мащабно военно учение
Свят |
Обновена 10:35ч., 14.09.2026
Трафикът през Ормузкия проток остава силно ограничен
Свят |
Обновена 11:37ч., 14.09.2026
NASA започна подбор на проекти за производство на енергия и ресурси на Луната
Свят |
Обновена 09:00ч., 12.09.2026
Си Цзинпин предложи по-тясно сътрудничество в БРИКС за изкуствения интелект и търговията
Свят |
Обновена 15:30ч., 13.09.2026
Мицотакис: Гърция не заплашва никого, но няма да прави отстъпки
Политика |
Обновена 16:30ч., 13.09.2026
Германските компании наливат повече пари в Китай и рязко свиват инвестициите в САЩ
Икономика |
Обновена 16:00ч., 13.09.2026
Русия планира солени глоби срещу финансираните от САЩ медии
Свят15 идеи за бизнес от вкъщи
МениджмънтГърция отменя имотния данък в малките населени места, включително и за чужденците
ИкономикаЦените на храните вървят надолу: Плодовете поевтиняват с над 10%
ИкономикаМащабен транспортен проект ще свързва Гърция, България и Румъния
ОбществоНа днешната дата, 17 август. Рождениците днес
На днешната датаТук сме, за да продължим
УправлениеНедялко Димитров е новият изпълнителен директор на Telelink Infra Bulgaria
КомпанииТЕЦ „Марица изток 2“ и „Мини Марица-изток“ са обединени в нов холдинг
БизнесДомът като обществен проблем: защо жилищата стават недостъпни?
5-а годишна конференция за строителство и инвестицииСАЩ налагат забрана за внос на канадски алкохол, мотоциклети и други стоки
СвятМС внася за одобрение промените в Кодекса на труда за нов механизъм за минималната заплата
БългарияУчредиха Инициативния комитет, който ще издигне кандидатурите на Андрей Гюров и Георги Кандев
ПолитикаОт кариерни контакти до първа среща: LinkedIn се превръща в неочаквана платформа за запознанства
ТехнологииСтроителната продукция в България нараства с близо 5% през юли
ИкономикаЕвропа преосмисля ВЕИ политиките си: На фокус са инвестициите в електропреносната мрежа
ЕнергетикаNASA започна подбор на проекти за производство на енергия и ресурси на Луната
СвятКрасимир Узунов бе погребан с военни почести
ОбществоADVERTORIAL
От България към 30 пазара: как BigArena подкрепя растежа на InaEssentials
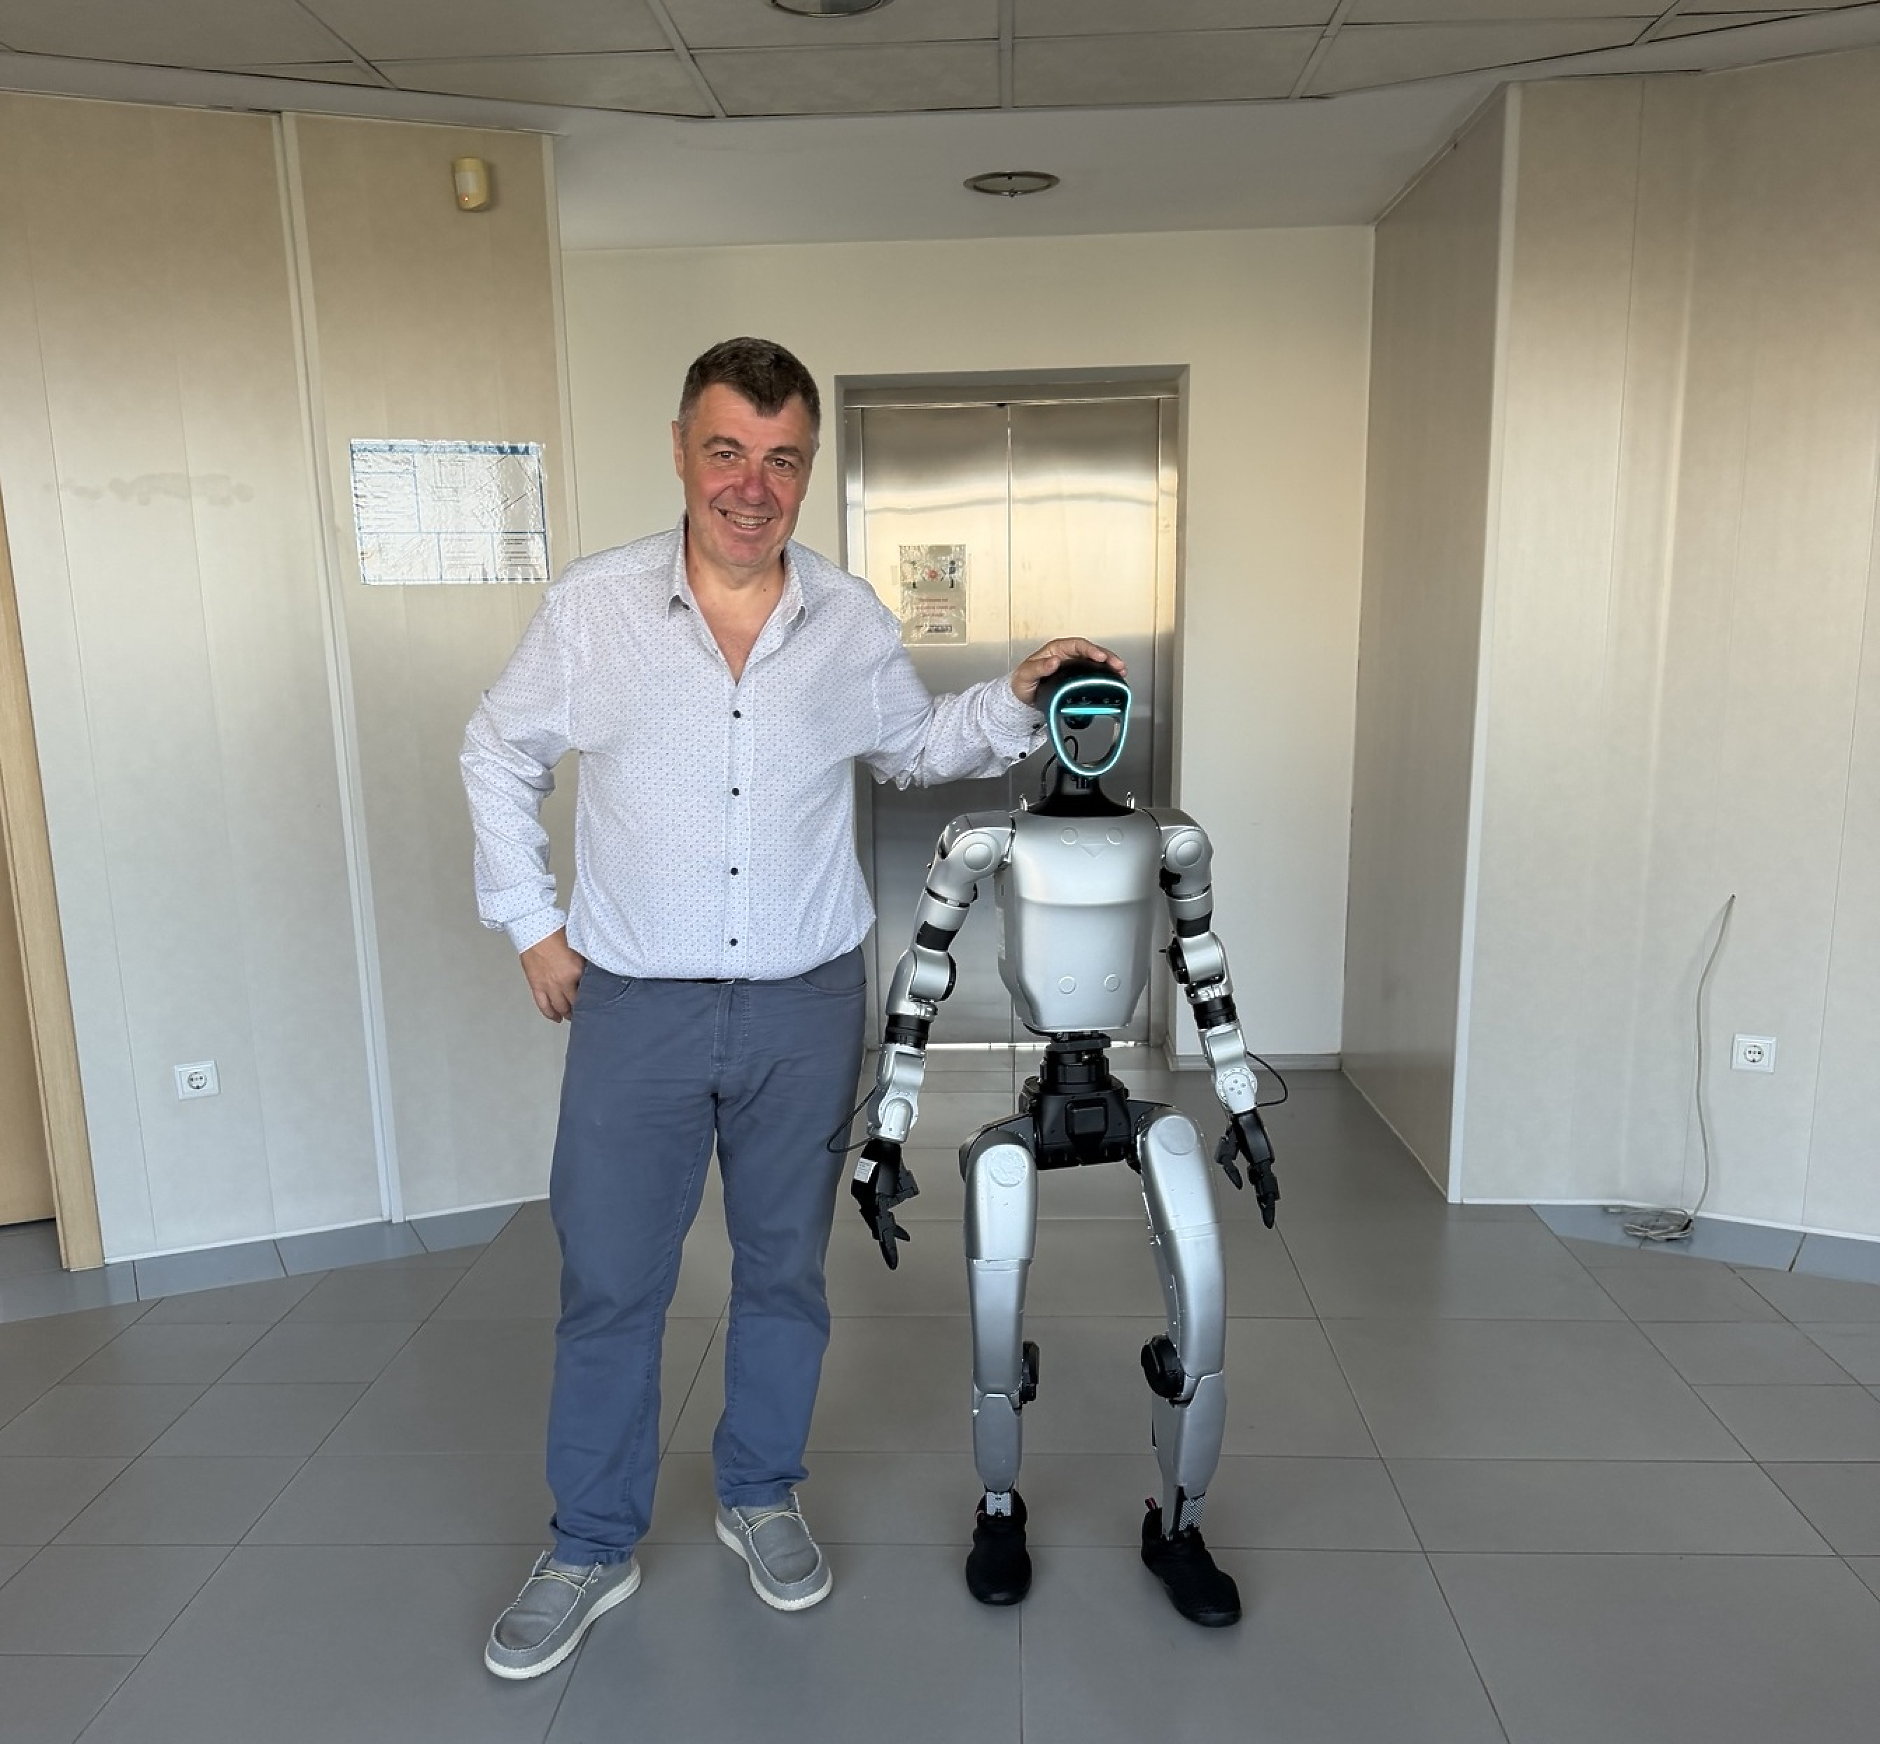
Дарителската кампания на Фондация за развитие на водния сектор приключи успешно – хуманоидният робот RaiON вече е в България


Коментари
Няма въведени кометари.