



Финанси
|Компании
|Енергетика
|Икономика
|Европейските борси започват седмицата без ясна посока, френските акции достигнаха 6-месечно дъно
 Обновена 13:20ч., 05.10.2026


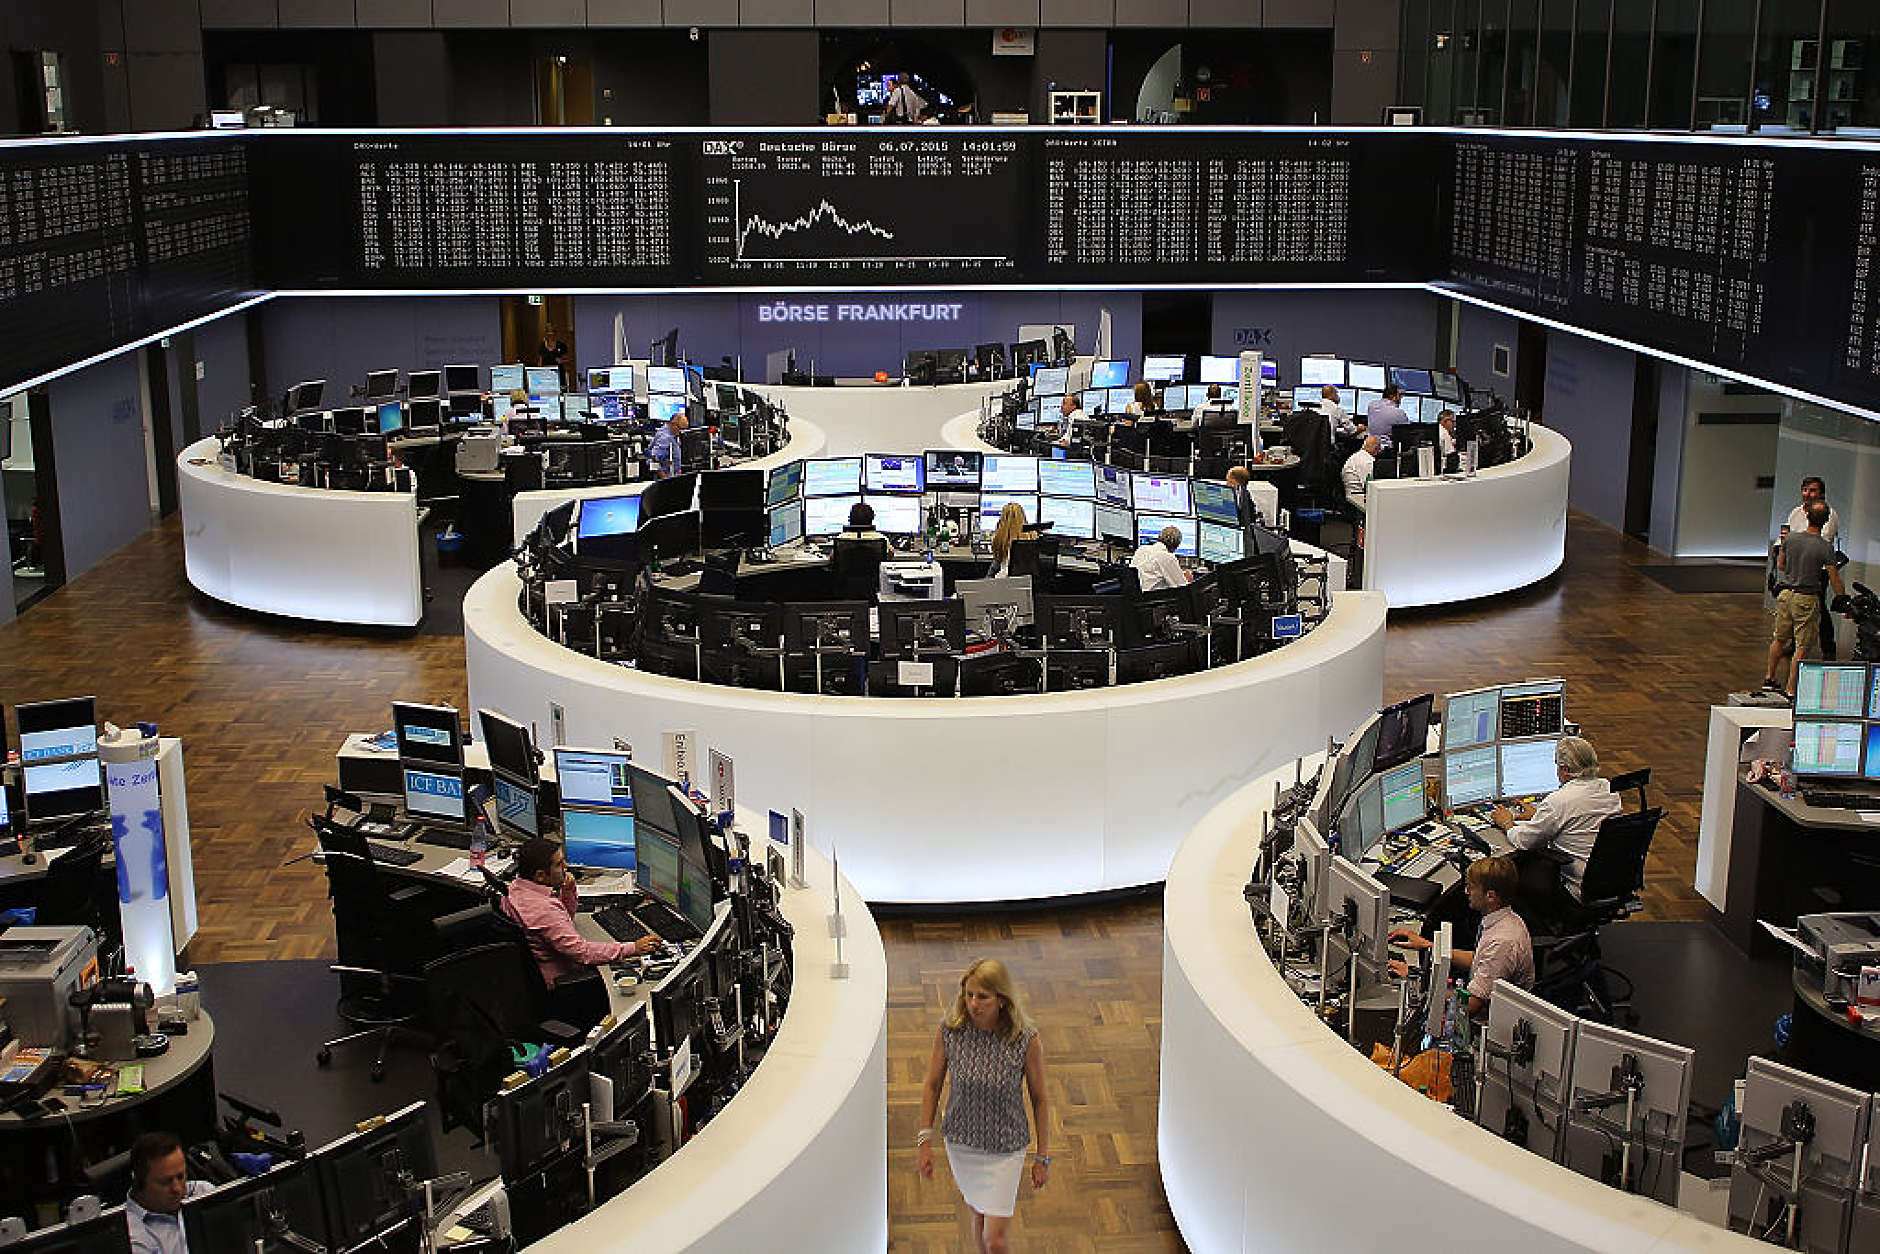
Европейските борсови индекси регистрираха смесени резултати в ранната търговия в понеделник, като френските книжа се понижиха до шестмесечен минимум на фона на опасения за фискалното състояние на Schneider Electric след обявеното придобиване на американската софтуерна компания PTC, предаде Ройтерс.
Допълнителен политически риск в региона внесе решението на испанския премиер Педро Санчес да свика предсрочни избори за 29 ноември.
Общоевропейският индекс STOXX 600 отчете ръст от 0,82 пункта, или 0,13%, до 632,17 пункта. след като миналата седмица достигна четиримесечно дъно на фона на скока в доходността по държавните облигации, предизвикан от инфлацията, увеличеното емитиране на корпоративни облигации и влошаващите се фискални перспективи.
Германският показател DAX се понижи с 47,53 пункта, или 0,19%, до 25 183,67 пункта. Водещият индекс на Лондонската борса FTSE 100 напредна с 20,37 пункта, или 0,19%, до 10 482,32 пункта.
Френският измерител CAC 40 записа спад от 88,27 пункта, или 1,12%, до 7 808,92 пункта, а еврото достигна 17-месечен минимум поради опасения от завръщане на кризисната динамика при държавния дълг в еврозоната.
„Това, което наблюдаваме на пазарите на облигации, очевидно оказва влияние върху еврото, но има и косвен ефект върху фондовия пазар заради въздействието, което може да окаже върху корпоративните печалби“, коментира Катлийн Брукс, директор „Проучвания“ в XTB.
Бюджетният план на Франция за 2027 г., представен миналата седмица, включваше политически спорни съкращения на разходите и мерки за икономии, целящи свиване на бюджетния дефицит.
Инвеститорите обаче остават скептични относно способността на правителството да овладее дефицита преди изборите през 2027 г., което задържа доходността по референтните 10-годишни френски облигации близо до най-високото ѝ ниво от 2008 г. насам.
Испанският индекс Ibex35 напредна с 89,50 пункта, или 0,47%, ди 19 174,80 пункта, след като Санчес обяви предсрочни избори за 29 ноември в опит да укрепи мандата си, след като миналата седмица парламентът отхвърли ключови правителствени укази в сферата на жилищната политика на фона на масови протести.
„През следващите шест до девет месеца в Европа ще настъпят сериозни политически промени. Това може да направи намаляването на бюджетните дефицити изключително трудно“, отбеляза Брукс.
Индексът на европейските енергийни компании SXEP записа спад, следвайки понижението на цените на петрола. Увеличените доставки на суров петрол от Близкия изток и освобождаването на петролни резерви от страните от Г-7 увеличиха предлагането, което неутрализира опасенията за евентуални нови щети по петролната инфраструктура в Персийския залив на фона на продължаващия конфликт между САЩ и Иран.
Последните данни показаха, че през септември бизнес активността в еврозоната се е разширила с най-бързия си темп от близо три години и половина, тъй като търсенето е останало силно въпреки опасенията от инфлация, породени от конфликта в Близкия изток.
Акциите на Schneider Electric поевтиняха с 9,92%, след като инвеститорите оцениха мащаба на най-голямото придобиване в историята на дружеството и премията, платена за софтуерен бизнес, изправен подложен на натиск от навлизането на изкуствения интелект и несигурни перспективи за растеж.
Цената на книжата на AkzoNobel се повиши с 2,4%, след като компанията се споразумя да продаде бизнеса си за декоративни бои в Югоизточна Азия на Nippon Paint за 1,35 милиарда долара.
Акциите на BT Group поскъпнаха с около 2,09%, след като компанията придоби подразделенията за индивидуални и корпоративни клиенти на TalkTalk (която се намираше в процедура по несъстоятелност), в опит да спаси оператора и да предотврати прекъсването на услугите за 2,5 милиона клиенти.
Ръст в САЩ
Борсовите индекси на Уолстрийт регистрираха повишения в петък, след като изненадващо слаби данни за заетостта породиха надежди, че Федералният резерв ще запази лихвените проценти без промяна през октомври, предаде CNBC.
Промишленият индекс Dow Jones отчете ръст от 250,4 пункта, или 0,49%, до 51 176,96 пункта. Широкообхватният показател S&P 500 се повиши с 56,27 пункта, или 0,73%, до 7 722,72 пункта. Индексът на високотехнологичните дружества Nasdaq напредна с 319,27 пункта, или 1,19%, до 27 190,86 пункта, като по-рано през деня показателят достигна исторически връх, преди да отстъпи, след като доходността по държавните облигации тръгна нагоре.
Въпреки ръста в петък, за седмицата Dow отбеляза спад от около 1,3%. S&P остана почти без промяна (спад от 0,3%), докато Nasdaq записа седмичен ръст от 0,6%, като петък донесе трета поредна сесия на повишение за индекса.
Първоначално в петък доходността по държавните облигации спадна след публикуването на данните за заетостта през септември, но по-късно се възстанови, което принуди американските акции да се оттеглят от достигнатите по време на сесията върхове.
Технологичните акции поскъпнаха на фона на завърналия се апетит на Уолстрийт за рискови активи. Акциите на Nvidia поскъпнаха с 1,34% и достигнаха исторически връх за първи път от май насам, макар в крайна сметка да затвориха под предишния си рекорден резултат.
Цените на книжата на CrowdStrike, Palo Alto Networks и AMD също достигнаха исторически върхове, като акциите на AMD поскъпнаха с 2,95%.
Данните за заетостта извън селскостопанския сектор показаха, че през миналия месец американската икономика е добавила 29 000 работни места, а нивото на безработица се е повишило до 4,2%. Консенсусната прогноза на Dow Jones предвиждаше ръст на заетостта с 84 000 работни места и запазване на безработицата на равнище от 4,1%.
„Това е точно такъв показател, какъвто пазарът искаше да види по отношение на заетостта“, коментира Фил Бланкато, главен пазарен стратег в Osaic. „Нито твърде горещ, нито твърде студен... нито прекалено силен, нито показващ отслабване.“
Тези данни накараха търговците да преосмислят какъв ще бъде следващият ход на Федералния резерв. Сега вероятността централната банка да остави лихвите без промяна на заседанието си този месец се оценява на 77%, сочат данните на инструмента CME FedWatch.
Повишения в Азия
Фондовите пазари в Азиатско-тихоокеанския регион се оцветиха в зелено в понеделник, след като по-слабите от прогнозираното данни за пазара на труда в САЩ попариха очакванията за нови повишения на лихвените проценти от страна на Федералния резерв, което подкрепи технологичните акции и облекчи натиска върху облигациите.
Водещият индекс на Токийската фондова борса NIkkei 225 отчете ръст от 1 637,4 пункта, или 2,4%, до 69 946,86 пункта, като технологичните акции се възползваха от общото повишаване на склонността към поемане на риск. Акциите на компаниите от сектора на производство на чипове Adventest и Tokyo Electron поскъпнаха съответно с 4,32% с 5,50%
Ръстът на японския пазар не се ограничи само до сектора на полупроводниците. Цената на книжата на Nippon Paint се повиши с 3,45%, след като компанията се споразумя да придобие подразделението на Akzo Nobel за Югоизточна Азия в сделка на стойност 1,35 милиарда долара – ход, който подчертава засилената корпоративна активност на фона на общия подем на пазара.
Южнокорейският измерител Kospi се повиши с 32,39 пункта, или 0,46%, до 7 003,74 пункта.
Хонконгският показател Hang Seng напредна с 68,05 пункта, или 0,28%, до 24 040,34 пункта.
Австралийският бенчмарк ASX 200 записа ръст от 4,3 пункта, или 0,05%, до 8 686,4 пункта.
Фондовите борси в континентален Китай останаха затворени заради празници. Tърговията ще бъде подновена на 8 октомври.
У нас
Индексите на Българската фондова борса (БФБ) записаха понижения в ранната търговия. Основният индекс SOFIX отчете спад от 8,41 пункта, или 0,56%, до 1 500,04 пункта. BGBX40 се понижи с 0,84 пункта, или 0,345, до 244,67 пункта. BGTR30 загуби 3,06 пункта от стойността си, или 0,26%, достигайки ниво то 1 154,24 пункта. BGREIT се задържа на ниво от 243,28 пункта.
*Информацията е актуална към 13:05 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Цитат на деня
Цитат на деня | Обновена 00:30ч., 06.10.2026
Защо емпатията е едно от най-важните лидерски качества
Лидерство |
Обновена 00:27ч., 06.10.2026
На днешната дата, 6 октомври. Имен ден празнуват Тома, Томислав и Томислава
На днешната дата |
Обновена 00:04ч., 06.10.2026
Пекин закрива стотици банки в опит да укрепи финансовата си система
Финанси |
Обновена 20:20ч., 05.10.2026
Полицейско разкритие: Банда във Виетнам откраднала и продала за месо 2700 котки
Свят |
Обновена 20:00ч., 05.10.2026
Защо емпатията е едно от най-важните лидерски качества
Лидерство |
Обновена 00:27ч., 06.10.2026
До 2000 лева глоба, ако докоснеш полицай
Политика |
Обновена 13:01ч., 29.11.2019
Разнопосочен старт на борсовата търговия
Финанси | Advertorial |
Обновена 10:59ч., 03.05.2016
Разнопосочен старт на борсовата търговия
Финанси | Advertorial |
Обновена 11:08ч., 21.04.2016
На днешната дата, 6 октомври. Имен ден празнуват Тома, Томислав и Томислава
На днешната дата |
Обновена 00:04ч., 06.10.2026
Разнопосочен старт на борсовата търговия
Финанси |
Обновена 11:01ч., 17.05.2016
Търговия с компенсаторки вдигна оборота на БФБ
Финанси |
Обновена 10:59ч., 20.05.2016
135 хил. лв. оборот за малко над час на БФБ
Финанси |
Обновена 11:40ч., 19.05.2016









Коментари
Няма въведени кометари.