



Мултифондовете дават шанс за по-висока втора пенсия, но изискват активен избор
 Обновена 18:00ч., 06.10.2026


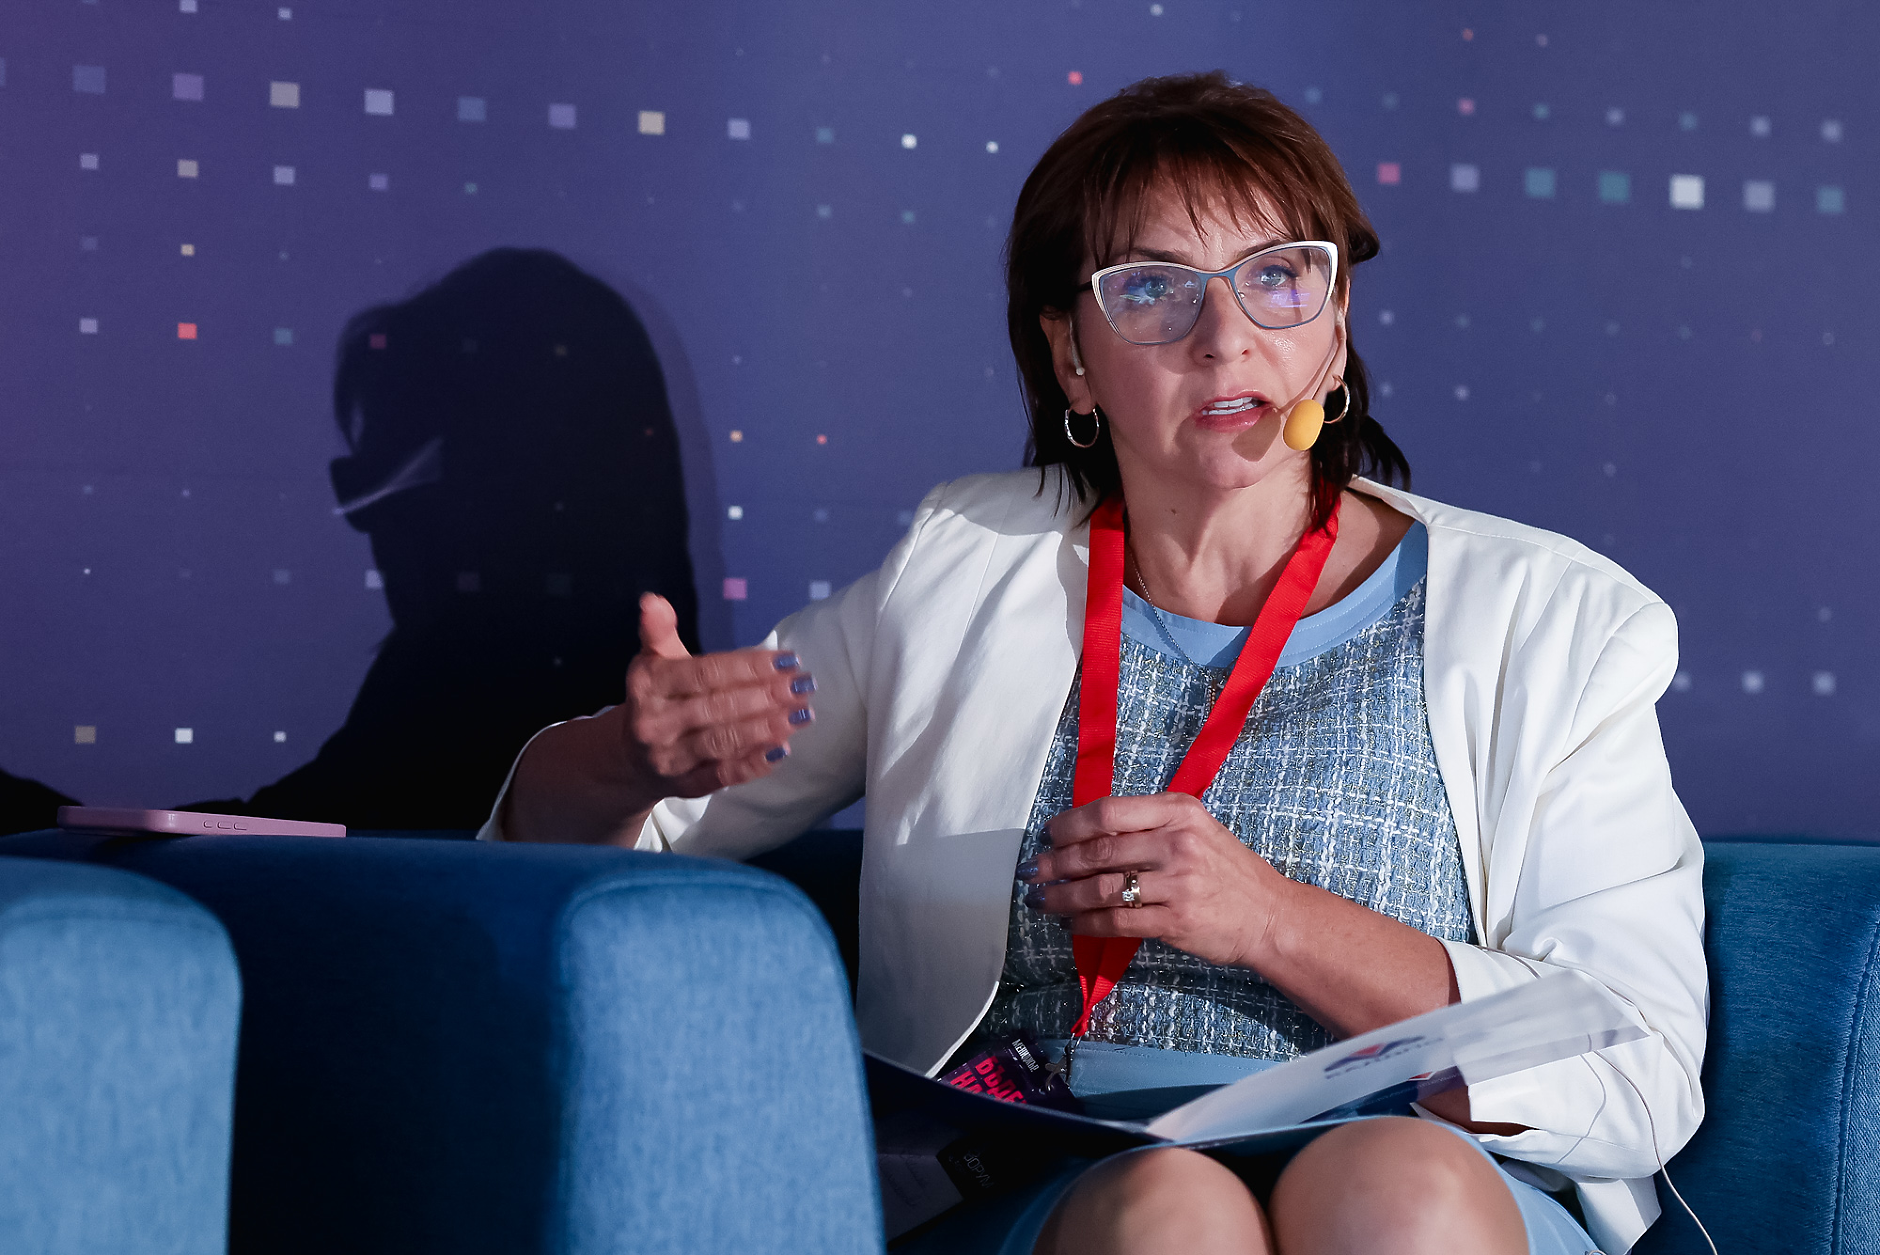
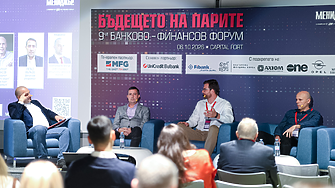
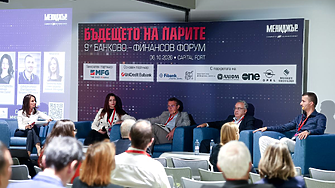
От 1 януари 2027 г. в България ще започне да действа една от най-съществените реформи в допълнителното пенсионно осигуряване през последните години. Вместо всички осигурени лица да бъдат инвестирани в един и същ универсален пенсионен фонд, средствата им ще бъдат разпределяни в различни подфондове според възрастта и инвестиционния профил. Темата беше обсъдена по време на дискусията „Мултифондове – нови възможности и нови правила“ в рамките на 9-ия банково-финансов форум на сп. „Мениджър“ с участието на Евелина Милтенова, председател на Българската асоциация на дружествата за допълнително пенсионно осигуряване (БАДДПО), и главния редактор на „Мениджър Нюз“ Иван Нончев.
По думите на Милтенова във втория и третия стълб на пенсионната система към средата на годината вече са натрупани над 17 млрд. евро активи. Тя определи промените в Кодекса за социално осигуряване като важна стъпка към модернизиране на системата и по-доброто й адаптиране към различните възрастови групи.
„Вече няма да има един голям фонд за всички хора между 18 и 65 години“, подчерта тя.
Реформата предвижда създаването на три типа подфондове – динамичен, балансиран и консервативен. Ако осигуреното лице не направи изричен избор до определения срок, средствата му ще бъдат разпределени автоматично според възрастта и принципа на жизнения цикъл.
Според Милтенова именно това е една от най-важните промени в системата. По-младите хора ще могат да се възползват от по-високия потенциал за доходност на динамичните фондове, които ще инвестират по-голяма част от средствата си в акции и други инструменти с по-висока очаквана възвръщаемост. С напредването на възрастта средствата постепенно ще се насочват към по-консервативни инвестиции.
Тя отбеляза, че през първия месец от възможността за избор най-голям интерес се наблюдава именно към динамичните фондове, макар че част от осигурените предпочитат консервативния вариант заради притеснения от пазарните колебания.
В хода на разговора бе поставен и въпросът какво всъщност означава рискът в контекста на пенсионното осигуряване. Според Милтенова не става дума за спекулативни инвестиции, а за професионално управлявани портфейли с ясно разписани ограничения.
„Смисълът на реформата е младите хора да могат да поемат малко по-висок инвестиционен риск, защото пред тях има достатъчно дълъг хоризонт, в който пазарните корекции могат да бъдат преодолени“, обясни тя.
По думите ѝ именно дългосрочният хоризонт е причината динамичните фондове да бъдат най-подходящи за хората, които тепърва навлизат на пазара на труда. Според направените разчети разликата в доходността между сегашния модел и новите динамични фондове може да доведе до значително по-високи натрупвания в личните партиди.
Милтенова даде пример, че при запазване на досегашния модел човек, който тепърва започва трудовия си път, би могъл да получава около 500 евро месечно от втория пенсионен стълб. При инвестиране в динамичен фонд този размер би могъл да достигне приблизително 800 евро.
„Разликата от 300 евро е изключително съществена, когато говорим за пенсионен доход“, коментира тя.
Друг важен аспект на реформата е разширяването на възможностите за инвестиране на пенсионните фондове. Според председателя на БАДДПО новите правила ще позволят по-голяма диверсификация на портфейлите и достъп до инструменти, които досега практически не са били използвани от сектора.
Сред тях са финансови инструменти, свързани с инфраструктурни проекти, транспортна инфраструктура, енергийни съоръжения, училища и други обществени обекти. Милтенова подчерта, че не става дума за директно участие в конкретни проекти, а за инвестиции чрез прозрачни и регулирани финансови инструменти, търгувани на капиталовите пазари.
Според нея подобен подход може да носи двойна полза. От една страна, осигурените лица получават достъп до нови източници на доходност, а от друга, пенсионните спестявания могат да подпомогнат финансирането на дългосрочни проекти с принос за икономиката.
Тя допълни, че подобни инвестиции могат да осигурят по-добро съответствие между дългосрочния характер на пенсионните спестявания и инвестиционните активи, в които те се влагат.
В заключение Милтенова подчерта, че реформата поставя по-голяма отговорност върху осигурените лица, тъй като изборът на инвестиционен профил вече ще има по-пряко отражение върху размера на бъдещата пенсия.
***
ГЕНЕРАЛЕН ПАРТНЬОР: MFG
ОСНОВЕН ПАРТНЬОР: UniCredit Bulbank
С ПОДКРЕПАТА НА: Fibank; Българска фондова борса; AXIOM; SoftwareOne; Opel България; Monkey Shoulder
ИНСТИТУЦИОНАЛНИ ПАРТНЬОРИ: Френско-българска търговска и индустриална камара; Българска стопанска камара; Confindustria Bulgaria; Изпълнителна агенция за насърчаване на малките и средните предприятия (ИАНМСП)
МЕДИЙНИ ПАРТНЬОРИ: Българска национална телевизия; Dir.bg
НОВ КОМЕНТАР
|
|
Moonshot AI готви IPO при оценка от 50 млрд. долара, докато DeepSeek набира до 13 млрд. долара
Компании | Обновена 18:50ч., 06.10.2026
Прегледите при зъболекар вече са част от електронното здравно досие
България |
Обновена 18:20ч., 06.10.2026
Законът за личния фалит дава втори шанс, но засега остава трудно приложим
9-и банково-финансов форум |
Обновена 18:15ч., 06.10.2026
Мултифондовете дават шанс за по-висока втора пенсия, но изискват активен избор
9-и банково-финансов форум |
Обновена 18:00ч., 06.10.2026
Британският писател и политик Джефри Арчър почина на 86 години
Свят |
Обновена 17:50ч., 06.10.2026
Сбогом на GPS: Квантовите сензори ще се превърнат в следващата основа на навигацията
Технологии |
Обновена 16:30ч., 04.10.2026
Радев свиква среща с институциите заради инцидент в икономическата зона на България в Черно море
България |
Обновена 10:20ч., 06.10.2026
Полицейско разкритие: Банда във Виетнам откраднала и продала за месо 2700 котки
Свят |
Обновена 20:00ч., 05.10.2026
На днешната дата, 6 октомври. Имен ден празнуват Тома, Томислав и Томислава
На днешната дата |
Обновена 00:04ч., 06.10.2026
Факторите, които превръщат синдрома на самозванеца в професионална суперсила
Техники за успех |
Обновена 01:36ч., 04.10.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Тръмп заяви, че „заплаха“ е накарала САЩ да изтеглят бомбардировачите си от RAF Fairford
Свят |
Обновена 09:40ч., 06.10.2026
9-и банково-финансов форум: Икономиката демонстрира устойчивост, но докога?
9-и банково-финансов форум |
Обновена 14:15ч., 06.10.2026








Коментари
Няма въведени кометари.