

Руснаците все по-рядко успяват да вземат заем и още по-рядко - да го върнат
 Обновена 17:00ч., 25.02.2015
 Обновена 17:00ч., 25.02.2015


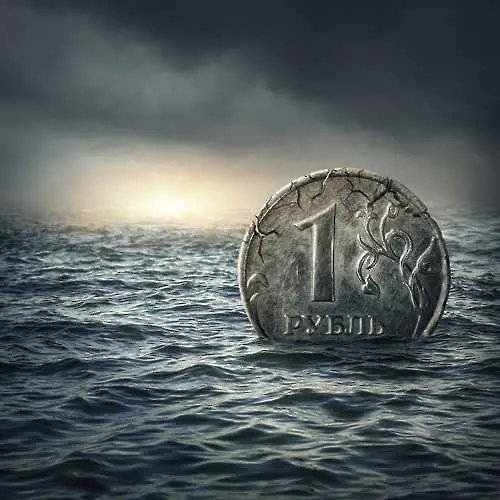
Набъбва броят на просрочените заеми в Русия, а банките отпускат все по-малко кредити. Онези руснаци, които се нуждаят от пари, за да "изкарат" до заплата, попадат в ръцете на финансови скубачи с невиждан апетит.
Потребителското кредитиране си остава най-популярното в Русия и едноверменно с това и най-рискованото, ако съдим по броя на невърнатите заеми. По данни на Централната банка, за 12-те месеца на 2014 година просрочените кредити сред физическите лица се се увеличили с 51, 6% до 666,2 милиарда рубли. Днес този показател вече достига 700 милиарда рубли. Експертите смятат, че с ръста на инфлацията и намаляването на реалните доходи, броят на непогасените заеми ще продължи да расте.
"Много хора не могат да връщат заемите си"
Във времето, когато просрочените кредити се увеличават, банките отпускат все по-малко нови заеми. По официални данни, броят на потребителските кредити през 2014 година се е понижил с над 12 процента в сравнение с 2013 година. В парично изражение това представлява спад от 4,2 процента. Директорът на Банковия институт към висшето училище за икономика Василий Солодков смята това развитие за напълно закономерен факт. В условията на криза, когато цените се покачват, а реалните доходи на гражданите се свиват, естествено се увеличават и просрочените кредити. "Много хора просто нямат възможност да погасяват заемите си", казва той в разговор с Дойче Веле. А за намаляването на отпусканите кредити има два основни фактора, смята той: "От една страна банките не искат да рискуват и отпускат заеми, само когато са сигурни, че ще могат да си ги получат обратно. От друга страна, гражданите все по-рядко се осмеляват да теглят заеми, поради несигурната икономическа ситуация, в която се намират", казва той.
Не на последно място роля играе и фактът, че потребителските кредити стават все по-неизгодни. След като Централната банка повиши лихвите до 17 процента, търговските банки я последваха и сащо вдигнаха лихвите по кредитите. На всичкото отгоре има особен вид "спешни" потребителски кредити, чиито годишни лихви достигат до изумителните 914,8 на сто. "Винаги се намират хора, които се държат импулсивно и са готови да вземат и такъв заем. Меко казано, не смятам, че са особено разсъдливи", казва Солодков.
Кой печели от всичко?
Все повече хора в Русия се нуждаят от кредити и са принудени да се обърнат към някоя от многобройните финансови къщи, отпускащи микрокредити: "Става дума за хора, които трябва да "изкарат" до заплата, които не могат да предоставят някакви особени кредитни гаранции и които не притежават кредитна карта", казва вицепрезидентът на Асоциацията на регионалните банки и бивш зам.- председател на Централната банка Александр Хандруев. И двамата експерти признават, че финансовите къщи работят напълно непрозрачно. А това, че регулаторните органи се отнасят към тях толкова снизходително, двамата експерти отдават на наличието на силно "лоби":
"В Русия вече се закриват банки, докато всевъзможни съмнителни структури, отпускащи микрокредити, продължават да работят", възмущава се Солодков. "Естествено, че съществува лоби, но прозрачността на тези структури в действителност не се различава от тази на държавните "чудовища"- ВТБ, или Сбербанк", отбелязва обаче Александр Хандруев.
Василий Солодков не очаква намаляване не лихвите за потребителските кредити. "Централната банка междувременно намали лихвите от 17 на 15 процента, но това едва ли ще повлияе върху поведението на търговските банки", казва той. Според него лихвените проценти за потребителските кредити ще продължават да растат, също както и инфлацията.
Виктор Ерофеев, Дойче веле
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
ЕС настоява Китай да ограничи износа си за европейския пазар
ЕС |
Обновена 20:00ч., 28.09.2026
Китай обмисля да разреши на ByteDance и Alibaba да купуват нови чипове на Nvidia
Технологии |
Обновена 19:30ч., 28.09.2026
Nvidia представи система, която спира неконтролируеми AI агенти за милисекунди
Технологии |
Обновена 19:15ч., 28.09.2026
Заигравката на пазарите за прогнози с търговията с акции предизвиква регулаторни тревоги в САЩ
Финанси |
Обновена 19:00ч., 28.09.2026
България настоява за специални европейски субсидии за маслодайната роза
България |
Обновена 18:45ч., 28.09.2026
Учени телепортираха изображение едновременно по 100 квантови канала
Наука и Здраве |
Обновена 12:40ч., 27.09.2026
Звездите за бизнеса от 28 септември до 4 октомври: В търсене на баланс и ефективност
Хороскоп |
Обновена 08:30ч., 28.09.2026
Германските спецслужби включиха хеликоптери за наблюдение на руското посолство в Берлин
Свят |
Обновена 14:20ч., 28.09.2026
SpaceX се подготвя да изведе Starship в орбита за първи път
Компании |
Обновена 09:53ч., 28.09.2026
Заглушаването на спътникови сигнали се превръща в оръжие: Какви са алтернативите на GPS навигацията?
Технологии |
Обновена 10:20ч., 28.09.2026
Варненски бизнесмен убит в София
България | Advertorial |
Обновена 23:20ч., 24.03.2014
Великобритания ще национализира един от най-големите железопътни оператори Avanti West Coast
Свят |
Обновена 16:30ч., 28.09.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023


Коментари
Няма въведени кометари.