

Финанси
|Компании
|Енергетика
|Икономика
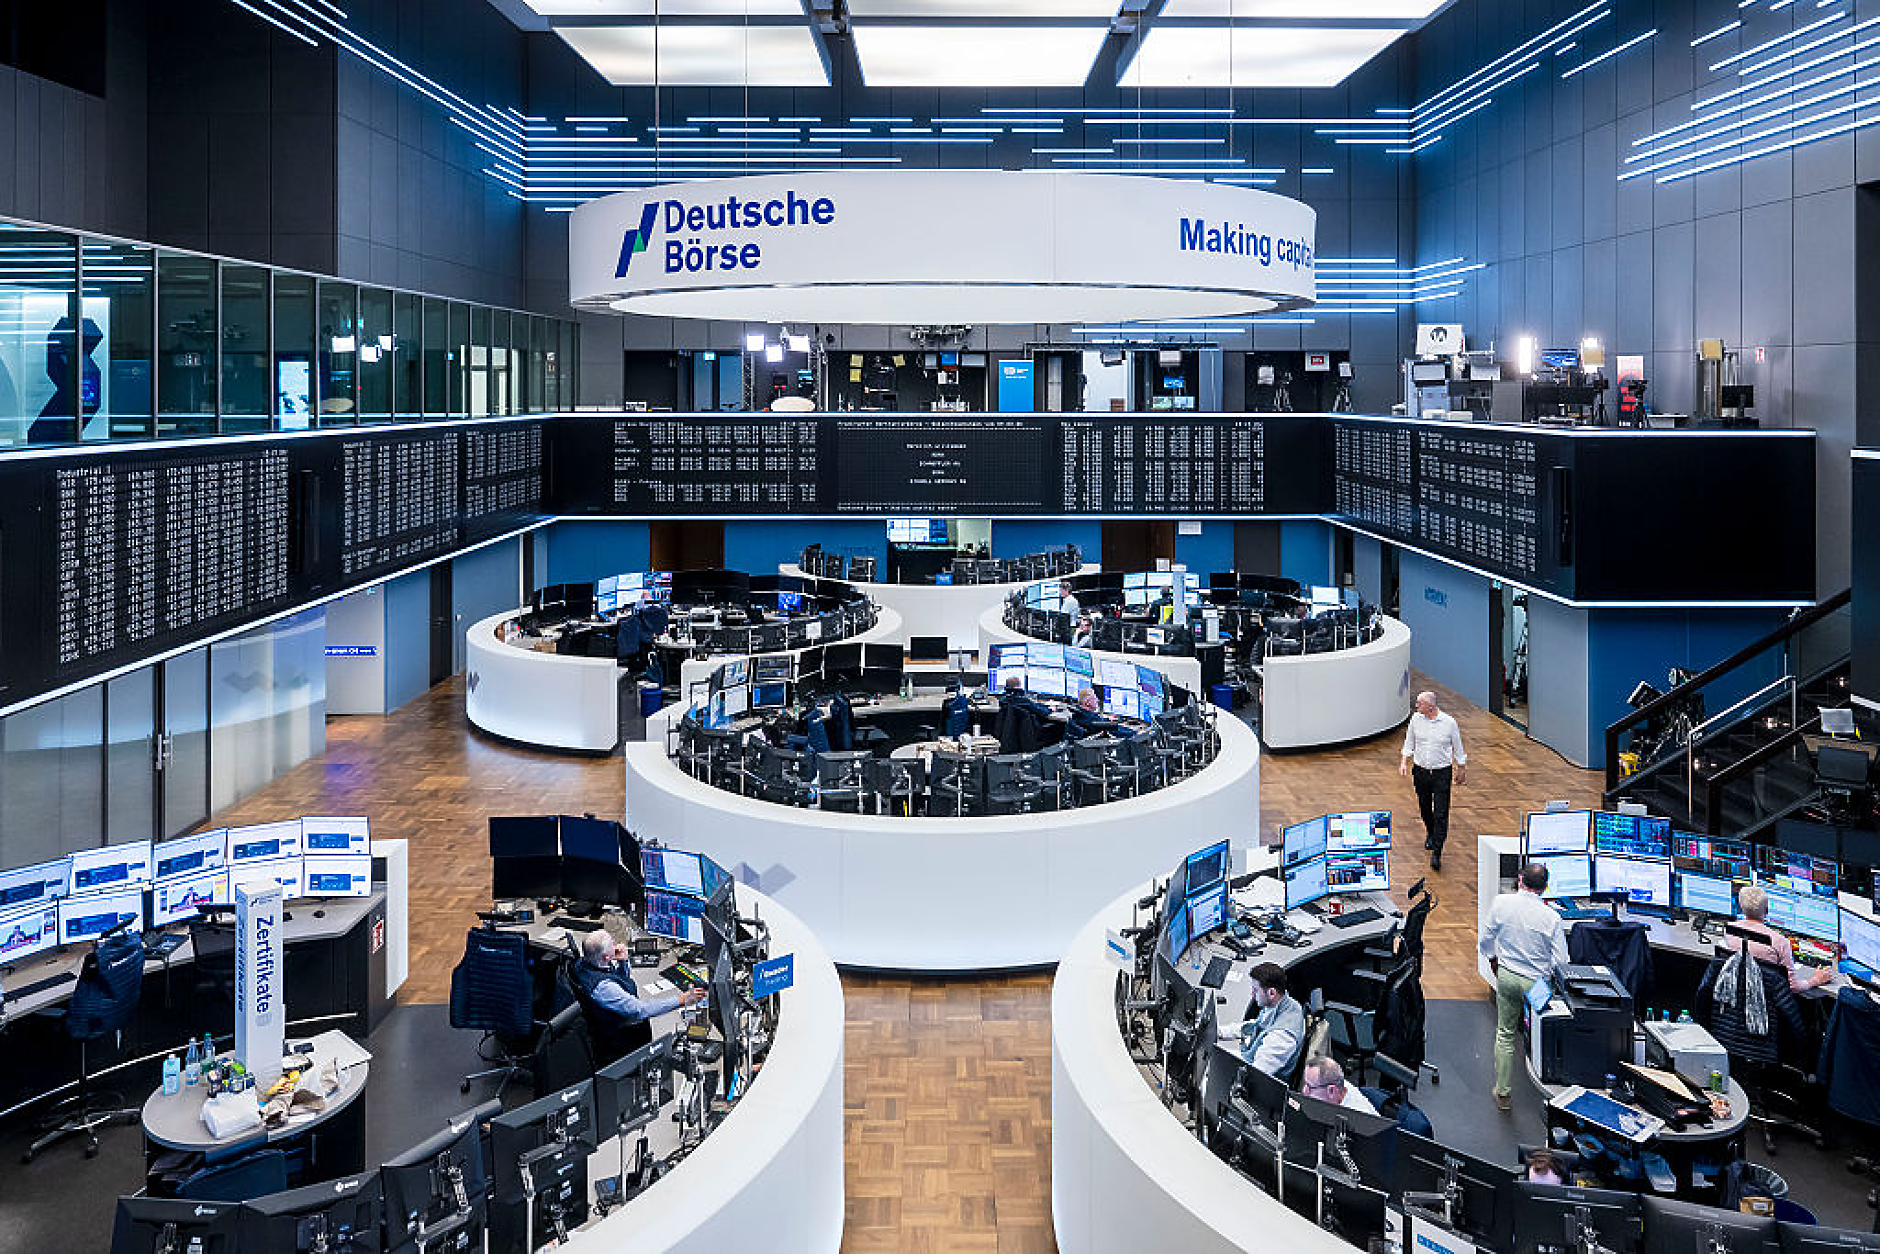
|Европейските борси се оцветиха в зелено на фона на по-ниските цени на петрола и спадащата доходност по облигациите
 Обновена 13:20ч., 13.10.2026


Европейските акции се повишиха до най-високото си ниво от една седмица насам във вторник, подкрепени от по-ниските цени на петрола и спадащата доходност по облигациите, пише Ройтерс.
Разочароващите резултати на водещата компания за луксозни стоки LVMH обаче оказаха натиск върху сектора.
Общоевропейският индекс STOXX 600 отчете ръст от 3,71 пункта, или 0,58%, до 639,36 пункта, достигайки най-високото си ниво от 6 октомври насам. Германският показател DAX се повиши със 147,86 пункта, или 0,58%, до 25 425,54 пункта. Водещият индекс на Лондонската борса FTSE 100 напредна със 79,59 пункта, или 0,75%, до 10 735,87 пункта. Френският измерител CAC 40 се повиши с 20,88 пункта, или 0,27%, до 7 853,76 пункта.
Цените на петрола се понижиха, докато търговците оценяваха рисковете за доставките след атаките срещу Саудитска Арабия и претегляха перспективата за допълнителни доставки на дизел от Русия.
Доходността на облигациите в еврозоната се понижи, следвайки тази на американските държавни ценни книжа, тъй като разпродажбата на технологични акции насочи част от капиталите към сигурността на държавния дълг.
По-високите цени на петрола и разпродажбите на пазара на облигации в световен мащаб оказаха натиск върху европейските акции през последните седмици, подклаждайки опасенията за инфлация в региона, който е вносител на енергия. Това намали привлекателността на по-рисковите акции в Европа.
„Европейските акции са в ситуация, в която трябва да балансират между устойчивите корпоративни печалби и нарастващите разходи за финансиране“, коментира Лорън Хислоп, инвестиционен мениджър в Mattioli Woods.
Индексът на компаниите химическата промишленост SX4P отбеляза ръст от 2,11%, повеждайки повишенията по сектори, докато банковият индекс SX7P напредна с 0,83%.
„Като цяло банките печелят от по-високите лихвени проценти и доходност. Те могат да начисляват по-високи лихви по новите кредити, а лихвените маржове се подобряват. Именно това е причината банките да подкрепят ралито на STOXX 600 през последните години“, отбеляза Хислоп.
Технологичните акции SX8P обаче ограничиха общия ръст, след като записа спад от 0,78% в унисон със световната разпродажба, предизвикана от новини за бърз технологичен напредък на компанията ChangXin Memory Technologies (CXMT). Това засили опасенията, че Китай скъсява технологичната дистанция спрямо утвърдените си конкуренти. Акциите на европейските производители на чипове STMicroelectronics, Soitec и Infineon поевтиняха с 1,91%, 2,23% и 1,33%, докато цената на книжата на ASML се понижи с 1,54%.
„Технологичните акции поведоха спада, особено тези на производителите на чипове с памет, след като китайската компания CXMT обяви напредък в разработката на DRAM чипове с по-висока плътност и планове за пускане на нов продукт за сървърна памет до края на годината; това породи опасения относно засилващата се конкуренция за утвърдените производители в сектора“, се посочва в анализ на OCBC.
Индексът на компаниите за луксозни стоки STXLUXP се понижи, повлиян от поевтиняването на акциите на LVMH с 1,94%. Най-голямата група за луксозни стоки в света отчете по-слаби от очакваното продажби за третото тримесечие, тъй като влошените потребителски нагласи в Китай оказаха негативно влияние върху търсенето на марките Louis Vuitton и Dior.
Сезонът на отчетите ще набере скорост в сряда, когато ASML ще представи своите финансови резултати. Инвеститорите ще следят и важни данни за септември от Германия – най-голямата икономика в Европа, които се очакват по-късно през деня.
Смесени резултати на Уолстрийт
Американските фондови борси не намериха единна посока в понеделник, индексът S&P 500 затвори с минимален спад, след като основните индекси отбелязаха успешна седмица, а инвеститорите се насочиха към натоварен период, включващ корпоративни отчети и данни за инфлацията, пише CNBC.
Промишленият индекс Dow Jones отчете ръст от 195,6 пункта, или 0,38%, до 51 850,55 пункта. Широкообхватният показател S&P 500 се понижи с 4,3 пункта, или 0,06%, до 7 807,24 пункта. Индексът на високотехнологичните дружества Nasdaq записа спад от 120,27 пункта, или 0,44%, до 27 245,90 пункта.
Nasdaq бе подложен на натиск заради спад от 3,9% в акциите на Micron Technology. Това движение последва оценките на инвеститорите за засилващата се конкуренция от страна на китайската компания CXMT, която съобщи за напредък в разработването на нова структура за чипове памет. Dow пък получи тласък от поскъпването с 2,09% на акциите на Salesforce, след като компанията получи двойно повишение на рейтинга от Bank of America.
Уолстрийт изпрати успешна седмица за основните индекси, като поскъпването на технологичните акции помогна на инвеститорите да пренебрегнат по-високите цени на петрола и ръста на доходността по облигациите. Dow и S&P 500 отбелязаха втората си седмица на растеж за последните три, докато Nasdaq записа четвърта поредна печеливша седмица.
Инвеститорите се надяват, че сезонът на корпоративните отчети за третото тримесечие ще помогне на акциите да се справят с турбуленцията в Близкия изток. Според всички прогнози се очаква предстоящите финансови резултати да бъдат силни. По думите на Джон Бътърс от FactSet, индексът S&P 500 е напът да отчете ръст на печалбите от 29,6% за тримесечието. Това би било четвърто поредно тримесечие, в което широкият индекс регистрира ръст на печалбите над 25%, благодарение на мащабното изграждане на центрове за данни, обслужващи приложения с изкуствения интелект.
Сезонът на отчетите ще набере сериозна скорост тази седмица с представянето на резултатите на големите банки – очаква се своите данни да публикуват Bank of America, Citigroup, Goldman Sachs, JPMorgan Chase, Morgan Stanley и Wells Fargo.
През седмицата предстои и публикуването на ключови данни за инфлацията: индексите на потребителските и на производствените цени за септември ще бъдат оповестени съответно в сряда и четвъртък.
„Всичко ще се върти около печалбите“, заяви пред CNBC Тим Холанд, главен инвестиционен директор в Orion. Той добави, че дори данните за инфлацията тази седмица да покажат по-високи от очакваното нива, пазарът ще ги възприеме като недостатъчни, за да „попречат на плановете“ на Федералния резерв. Очаква се централната банка да запази лихвените проценти без промяна на следващото си заседание, сочат данните на инструмента CME FedWatch.
„В даден момент нещо ще сложи край на този „бичи“ пазар, но смятам, че най-важното събитие в момента е мащабното инвестиране в инфраструктура за изкуствен интелект“, отбеляза той.
Тази седмица се навършват четири години от началото на възходящия тренд (бичия пазар) на S&P 500, след като през октомври 2022 г. индексът отбеляза най-ниското си ниво на затваряне от 3577,03 пункта. Оттогава стойността на индекса се е увеличила повече от два пъти.
Разнопосочна търговия в Азия
Основните индекси на водещите фондови борси в Азиатско-тихоокеанския регион записаха смесени резултати във вторник.
Samsung Electronics и SK Hynix продължиха да губят позиции на фона на опасения от засилваща се конкуренция от страна на Китай. Това задълбочи разпродажбите в технологичния сектор, започнали първоначално на Уолстрийт, пише Investing.com.
Южнокорейските производители на чипове памет понесоха най-тежкия удар от разпродажбите. Акциите на SK Hynix поевтиняха с 10,09%, тези на Samsung Electronics – със 7,39%. Цената на книжата на LG Innotek се понижи с 5,63%. Спадът последва съобщения, че китайската компания CXMT напредва в разработката на DRAM технология с по-висока плътност (дизайн 4F²), като се очаква продуктите от следващо поколение за сървърна памет да бъдат пуснати в края на годината.
Южнокорейският бенчмарк Kospi загуби 348,89 пункта от стойността си, или 5,46%, достигайки до ниво от 6 625,93 пункта.
Водещият индекс на Токийската фондова борса NIkkei 225 отчете спад от 1 253,4 пункта, или 1,82%, до 67 777,52 пункта.
В континентален Китай бенчмаркът Shanghai Composite се повиши с 3,62 пункта, или 0,1%, до 3 800,86 пункта, докато индексът Shenzhen Composite напредна с 1,82 пункта, или 0,08%, до 2 329,11 пункта.
Китайските автомобилни производители също се оказаха под натиск, след като продажбите на дребно през септември отбелязаха рязък спад, докато инвеститорите преценяваха ефекта от високите цени на петрола, предстоящите данни за инфлацията в САЩ и началото на сезона на корпоративните отчети. Акциите на BYD и SAIC поевтиняха съответно с 2,86%, 1,10%.
Хонконгският показател Hang Seng записа спад 74,02 пункта, или 0,3%, до 24 345,22 пункта.
Австралийският бенчмарк ASX 200 напредна с 0,7 пункта, ли 0,3%, до 24 345,22 пункта.
У нас
Индексите на Българската фондова борса (БФБ) записаха понижения в ранната търговия. Основният индекс SOFIX отчете спад от 8,54 пункта, или 0,56%, до 1 52-.26 пункта. BGBX40 се понижи с 1,32 пункта, или 0,53%, до 247,08 пункта. BGTR30 загуби 2,69 пункта от стойността си, или 0,23%, достигайки ниво от 1 156,64 пункта. BGREIT регистрира спад от 0,15 пункта, или 0,06%, до 242,60 пункта.
*Информацията е актуална към 13:10 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
След успеха на „NAZA“: Нетаняху настоява за разследване на участниците в документалната лента
Любопитно | Обновена 14:00ч., 13.10.2026
tbi bank повиши Милена Златева до ръководител на центровете за обслужване на клиенти
Компании |
Обновена 13:52ч., 13.10.2026
ГЕРБ-СДС искат извънредно заседание на парламента заради атаките в Черно море
Политика |
Обновена 13:50ч., 13.10.2026
Британският премиер Анди Бърнам невлезе в скандал с измама на футболния клуб „Манчестър Сити“
Свят |
Обновена 13:40ч., 13.10.2026
Европейските борси се оцветиха в зелено на фона на по-ниските цени на петрола и спадащата доходност по облигациите
Финанси |
Обновена 13:20ч., 13.10.2026
Монголските власти разполагат отряди на силите за сигурност в зоните с риск от нападение на мечки
Свят |
Обновена 16:00ч., 12.10.2026
САЩ дават заден ход относно тестването на AI модели във Великобритания
Технологии |
Обновена 16:20ч., 12.10.2026
Куентин Тарантино показва първата си театрална постановка в лондонския Уест Енд през пролетта на 2027 г.
Свят |
Обновена 10:50ч., 12.10.2026
NASA изпрати в космоса апарат, който автономно да проверява повредени спътници
Свят |
Обновена 20:00ч., 12.10.2026
Дронове удариха още два кораба в българската зона на Черно море
България |
Обновена 08:33ч., 13.10.2026
Времето: Предупреждения от първа и втора степен за обилни валежи в 24 области
България |
Обновена 07:30ч., 13.10.2026
Петролът поевтинява, тъй като перспективите за доставки на дизел от Русия компенсират рисковете за доставки от Персийския залив
Енергетика |
Обновена 09:40ч., 13.10.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023


Коментари
Няма въведени кометари.