

Финанси
|Компании
|Енергетика
|Икономика
|Европейските борси започват седмицата с ръст, фокусът се измества към сезона на корпоративните отчети
 Обновена 13:20ч., 12.10.2026


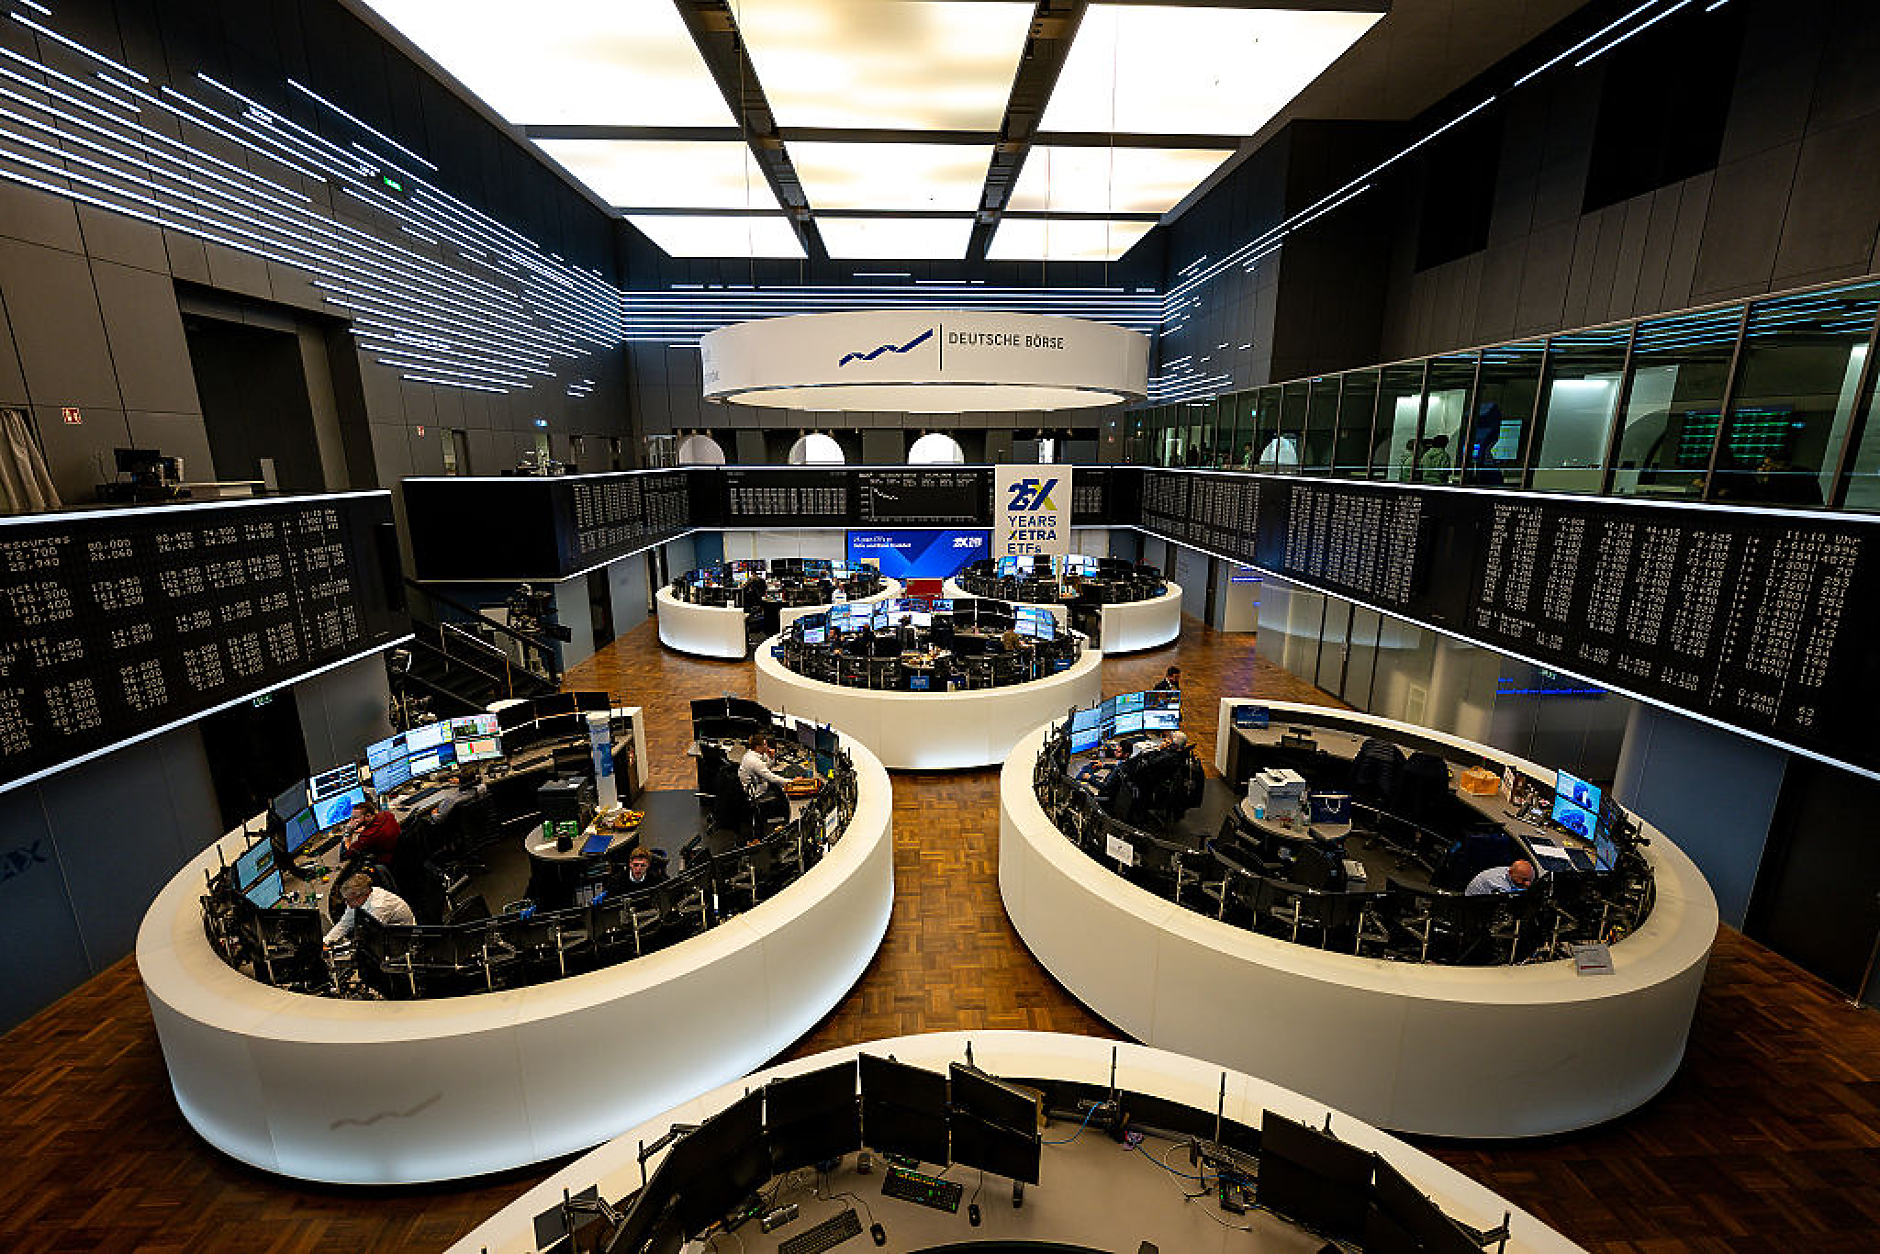
Европейските борсови индекси регистрираха повишения в ранната търговия в понеделник, водени от ръста в банковия сектор, както и от понижението в цените на петрола, породено от надежди за споразумение между Русия и Украйна за спиране на ударите по енергийни обекти, пише Ройтерс.
Общоевропейският индекс STOXX 600 отчете ръст от 2,85 пункта, или 0,45%, до 634,4 пункта. Германският показател DAX се повиши със 143,35 пункта, или 0,57%, до 25 230,62 пункта. Водещият индекс на Лондонската борса FTSE 100 напредна с 57,51 пункта, или 0,55%, до 10 609,56 пункта. Френският измерител CAC 40 записа ръст от 12,11 пункта, или 0,16%, до 7 815,44 пункта
Банковият подсектор на STOXX 600 – SX7P, напредна с 1,15%. Цените на петрола се понижиха на фона на очаквания за увеличаване на доставките от Русия, след като президентът на САЩ Доналд Тръмп заяви, че Украйна и Русия са се споразумели да спрат атаките срещу енергийните си съоръжения вследствие на сделка между САЩ и Русия за доставки на дизелово гориво.
Сега инвеститорите ще следят финансовите отчети на европейските компании, за да преценят състоянието на бизнеса на фона на геополитическата несигурност и по-високите разходи за финансиране.
Дейвид Морисън, старши пазарен анализатор в Trade Nation, заяви, че финансовите резултати за третото тримесечие – особено на компаниите за полупроводници и други фирми, печелещи от развитието на изкуствения интелект, ще бъдат от ключово значение за формирането на пазарните нагласи в краткосрочен план. Тази седмица се очакват отчетите на гиганта за луксозни стоки LVMH, както и на доставчика на оборудване за производство на полупроводници ASML и инвестиционната компания EQT.
Доходността по държавните облигации в еврозоната се понижи в понеделник, което допълнително подкрепи положителните нагласи към рисковите активи. Въпреки това доходността остава близо до многогодишни върхове, отразявайки опасенията, че лихвените проценти ще се задържат на високи нива за по-дълъг период от време.
Към момента търговците очакват Европейската централна банка да запази лихвените проценти без промяна на заседанието си през октомври, но същевременно калкулират вероятност за повишение с четвърт процентен пункт през декември, сочат данни на LSEG. Въпреки това анализаторите посочват, че възможностите за по-нататъшно затягане на паричната политика от страна на ЕЦБ са ограничени предвид слабия икономически растеж в еврозоната.
„Еврозоната не може да се похвали със стабилен икономически растеж. Просто нещата не стоят така“, добави Морисън.
Автомобилният индекс SXAP се повиши с 0,51% продължавайки възходящия тренд от петък, след като Китай се съгласи да ограничи износа на своите хибридни и плъгин хибридни автомобили за ЕС.
Акциите на Nordex поскъпнаха с 1,98%, след като производителят на наземни вятърни турбини обяви, че обемът на поръчките по проекти през третото тримесечие е нараснал с 30% на годишна база.
Цената на книжата на Vallourec се повиши с 4,50%, след като френският производител на стоманени тръби спечели договор с TotalEnergies за газовото находище „Абшерон“ в Азербайджан.
Акциите на Inwit поскъпнаха 0,64%, след като Ройтерс съобщи, че основните акционери в компанията за телекомуникационни кули подготвят финансиране за евентуална сделка по отписване от борсата (преминаване към частна собственост).
Ръст на Уолстрийт
Борсовите индекси в САЩ регистрираха повишения в петък, подкрепени от технологичния сектор, записвайки известно възстановяване след волатилна седмица, белязана от повишена доходност на държавните облигации, колебания в цените на петрола и спад при акциите, свързани с изкуствения интелект, пише CNBC.
Промишленият индекс Dow Jones отчете ръст от 423,31 пункта, или 0,83%, до 51 654,95 пункта. Широкообхватният показател S&P 500 се повиши с 46,18 пункта, или 0,59%, до 7 811,54 пункта. Индексът на високотехнологичните дружества Nasdaq напредна със 172,83 пункта, или 0,64%, до 7 811,54 пункта.
Акциите достигнаха дневните си върхове, след като президентът Доналд Тръмп заяви, че руският президент Владимир Путин се е съгласил да доставя дизел както за американския, така и за световния пазар.
Акциите на SpaceX поскъпнаха с 1,25%, след като космическата и сателитна компания, ръководена от Илон Мъск, обяви сделка за придобиване на национално портфолио от честотен спектър. За разлика от тях, акциите на AT&T, Verizon и T-Mobile поевтиняха с 9,81%, 8,75% и 13,27%, тъй като инвеститорите се опасяваха, че споразумението може да засили конкуренцията.
Други технологични компании също отбелязаха ръст в петък наред със SpaceX. Водещи бяха акциите на софтуерните фирми: Palo Alto Networks, CrowdStrike и Palantir Technologies, които отбелязаха ръст съответно от 5,09%, 4,57% и 5.17%. Цените на книжата на Microsoft и Amazon се повишиха съответно с 2,38% и 3,29%.
Извън технологичния сектор, здравеопазването беше друг сектор с отлично представяне, като акциите на компании като Merck и Gilead Sciences скочиха с 2,26% и 2,77%. Акциите на производителите на ваксини, като Moderna, също поскъпнаха на фона на оптимизма около съобщените усилия на Националните институти по здравеопазване (NIH) за разработване на ваксина срещу рак.
Въпреки волатилността, породена от факта, че доходността по дългосрочните държавни облигации на САЩ достигна нови 24-годишни върхове през седмицата, и трите основни борсови индекса регистрираха печалби за седмицата. Nasdaq отбеляза ръст от 0,6%, докато Dow се повиши с 0,9%. S&P 500 нарасна с около 1,2%.
Тази седмица сезонът на отчетите за финансовите резултати навлиза в активната си фаза, като предстои публикуване на данни от банки, както и от други значими компании като Johnson & Johnson и UnitedHealth. Очаква се тези две компании да представят отчетите си във вторник, заедно с други като Wells Fargo и Citigroup.
Разнопосочна търговия в Азия
Фондовите борси в Азиатско-тихоокеанския регион записаха смесени резултати в понеделник, предаде Investing.com
Акциите на южнокорейските компании поевтиняха рязко заради подновени опасения относно конкуренцията на пазара на чипове памет, докато цената на петрола се понижи на фона на несигурността около евентуално енергийно примирие между Русия и Украйна.
Търговията беше вяла, тъй като японските пазари на акции бяха затворени заради Деня на спорта,.
Южнокорейският бенчмарк Kospi отчете спад от 241,69 пункта, или 3,65%, до 6 384,24 пункта, при подновяването на търговията след дългия уикенд, като акциите на SK Hynix поевтиняха с 4,52%, а тези на Samsung Electronics – с 4,39%. Книжата на LG Innotek се сринаха с 16,17%.
Тези резултати последва съобщенията за напредък на китайския производител на чипове памет ChangXin Memory Technologies (CXMT) по отношение на неговата DRAM архитектура от типа 4F², която е проектирана да увеличи плътността на паметта.
В континентален Китай бенчмаркът Shanghai Composite се понижи с 16,55 пункта, или 0,43%, до 3 797,24 пункта, докато индексът Shenzhen Composite загуби 42,32 пункта от стойността си, или 1,79%, достигайки до ниво 2 327,29 пункта.
Хонконгският показател Hang Seng записа ръст от 59,85 пункта, или 0,25%, до 24 271,2 пункта.
Австралийският бенчмарк ASX 200 напредна с 66,6 пункта, или 0,76%, до 8 783,2 пункта.
У нас
Индексите на Българската фондова борса (БФБ) записаха предимно понижения в ранната търговия. Основният индекс SOFIX отчете спад от 0,37 пункта, или 0,02%, до 1 531,89 пункта. BGBX40 напредна с 0,18 пункта, или 0,07%, до 248,36 пункта. BGTR30 загуби 1,10 пункта от стойността си, или 0,09%, достигайки ниво от 1 159,80 пункта. BGREIT регистрира спад от 1,24 пункта, или 0,51%, до 242,75 пункта.
*Информацията е актуална към 13:10 часа
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Димитър Стоянов: Не са предвидени нови операции в района на атаката срещу двата кораба в Черно море
България | Обновена 14:00ч., 12.10.2026
Двама изследователи от САЩ си поделят Нобеловата награда за икономика
Свят |
Обновена 13:41ч., 12.10.2026
Европейските борси започват седмицата с ръст, фокусът се измества към сезона на корпоративните отчети
Финанси |
Обновена 13:20ч., 12.10.2026
Народното събрание ще заседава извънредно утре
Политика |
Обновена 13:10ч., 12.10.2026
Светът на парите: Защо Китай внася рекордно количество злато и какво означава това за цените?
Финанси |
Обновена 13:00ч., 12.10.2026
Протокът Баб ел Мандеб, Суецкият канал, Тайванският проток: световната търговия все повече зависи от сътресенията по ключови морски маршрути
Икономика |
Обновена 14:40ч., 11.10.2026
Близо 70% от германските компании наемат ИТ специалисти от други професии
Икономика |
Обновена 17:00ч., 11.10.2026
Звездите за бизнеса от 12 до 18 октомври: Оптимизъм с необходимост от дисциплина
Хороскоп |
Обновена 08:30ч., 12.10.2026
Трансавия Франс“ започва полети между Париж и Бургас на 10 май 2027 г.
Любопитно |
Обновена 17:30ч., 11.10.2026
Откритие от епохата на цар Самуил бележи края на археологическото лято на Перперикон
Общество |
Обновена 19:00ч., 09.10.2026
Времето: Задава се студен атмосферен фронт
България |
Обновена 06:30ч., 12.10.2026
Александър Пулев води бизнес делегация в САЩ за срещи с водещи компании
България |
Обновена 15:20ч., 11.10.2026
НСТС обсъжда новите правила за минималната заплата
Политика |
Обновена 10:10ч., 12.10.2026




Коментари
Няма въведени кометари.