

Бизнес БРОЙ /// Мениджър 08/2026
Списание МЕНИДЖЪР Ви предлага 4 безплатни статии от броя — 3 / 4
A(I)гент, избери ми ваканция. А сега я плати
Георги Шулев развива българската Yugo като платформа, която предоставя множество платежни методи. Сега тя се включва в глобалната надпревара за изграждането на инфраструктурата, която ще стои зад следващата ера на плащанията
A(I)гент, избери ми ваканция. А сега я плати
Георги Шулев развива българската Yugo като платформа, която предоставя множество платежни методи. Сега тя се включва в глобалната надпревара за изграждането на инфраструктурата, която ще стои зад следващата ера на плащанията
Списание МЕНИДЖЪР ви предлага 4 безплатни статии
Остават ви още
1
статии за безплатно четене.
За да продължите четенето, трябва да сте абонат на списание "МЕНИДЖЪР".
Изберете своя абонаментен план след регистрация в платформата ни ZinZin.bg или ни пишете на abonament@manager.bg. Акаунтът Ви в ZinZin.bg е приложим за вход в manager.bg/списание. Ако вече сте абонат, влезте в своя акаунт.
Или продължете към безплатното съдържание на Мениджър News


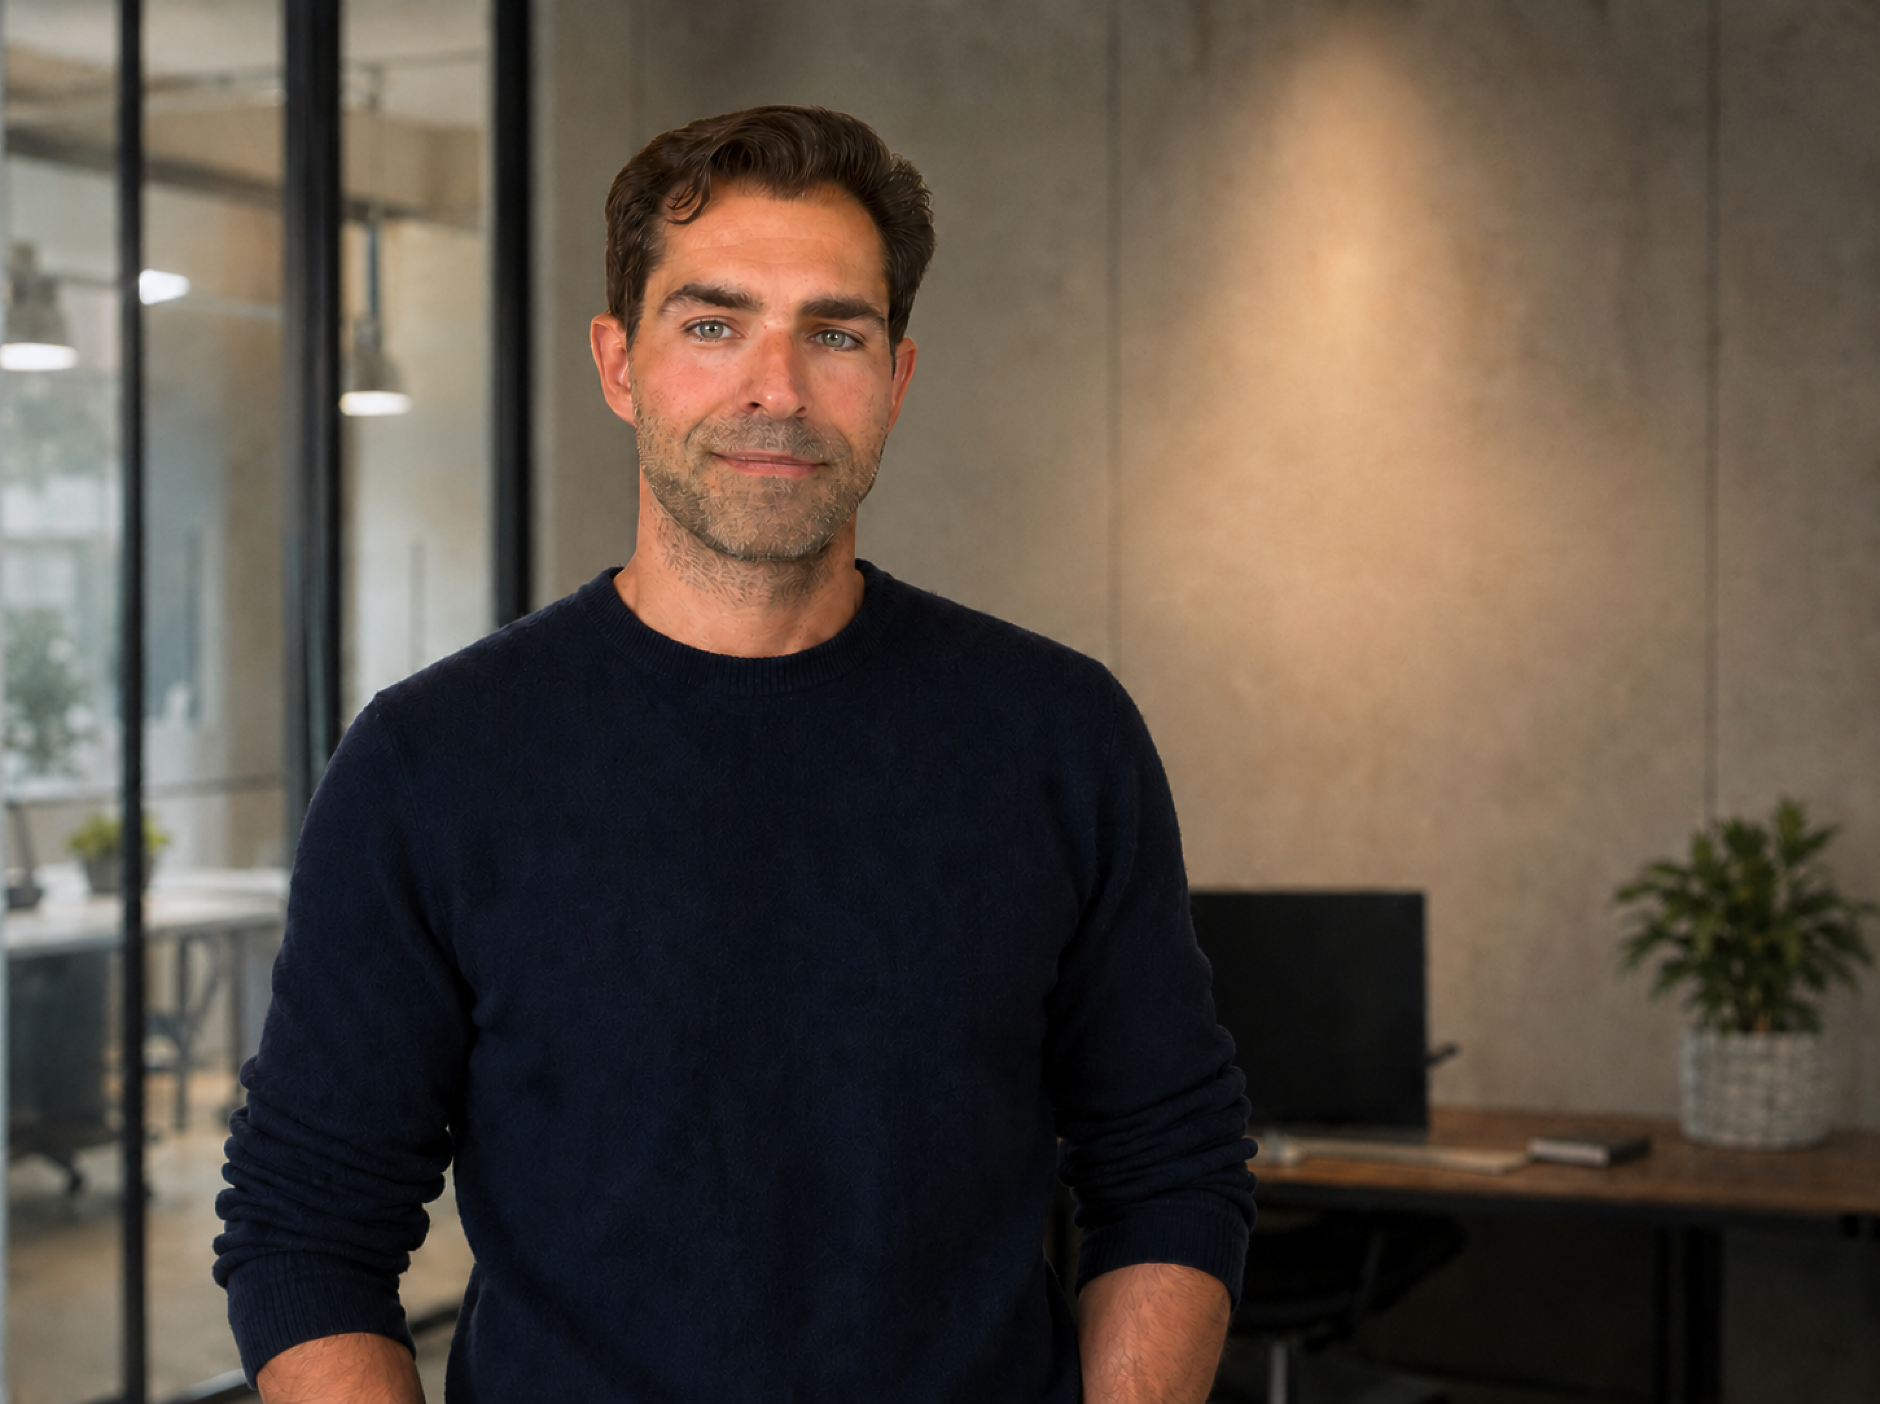
Работа в банкови институции като Lehman Brothers и UniCredit Bank Austria, опит в оценяването на бизнеси, стартъп, който не се развива по план, и една непреходна цел – предприемачеството. Накратко това е пътят, който Георги Шулев извървява до създаването на Yugo, където днес се фокусира изцяло.
Опитът като капитал
„Първата ми компания не успя да намери своята реализация. Използвам много ноу-хау от нея, натрупах много опит, което е безценно. Корпоративният свят дава много по-ограничени възможности на човек да опитва от нещата, които влияят на бизнеса. Неслучайно хората казват, че когато си предприемач, носиш много шапки. Да се насоча към предприемачеството винаги е била една от целите ми. Опитът ми ме насочи към блокчейн – видях потенциала и в момента комбинирам различни технологии, които през други проекти в една или друга форма се преляха в текущия ми проект“, разказва Шулев.
Yugo е основана в края на 2024 г. Компанията предоставя множество платежни методи – Open Banking, банкови преводи, плащания с дебитни и кредитни карти, Apple Pay, Google Pay, алтернативни платежни методи, дигитални портфейли, крипто плащания и плащания към крипто портфейли (при налична регулаторна възможност) на различни търговци. Клиентите ѝ са основно платформи за търговия, финансови и платежни институции, в това число и крайни търговци. Нейната цел е да улесни разплащанията за потребителите си, без значение къде се намират техните клиенти.
„Търговците нямат ограничения и не трябва да се притесняват от това, че бизнесът им започва да работи в чужбина. Не трябва да мислят за имплементация, регулация, валутен курс. Оптимизираме процесите, по които те получават средствата си“, казва Шулев.
Технологията, която стои зад всички тези възможности, е дело изцяло на екипа на Yugo. За целите си компанията използва множество партньори, но инфраструктурата е нейна. Изграждането ѝ отнема около 10–11 месеца, преди първите клиенти да получат достъп до един платежен метод. Впоследствие услугите се разширяват.
Днес екипът на компанията включва 11 души, най-сериозен е софтуерният екип. В него има хора с богат опит, които дълги години са изграждали такъв тип инфраструктура и знаят как да построят нещо, което е скалируемо и сигурно.
Инвестиции и бизнес модел
Първоначалната инвестиция в Yugo е изцяло от собствени средства и подкрепа от близки и роднини, които вярват в проекта. Предстои обаче набиране на външно финансиране.
Бизнес моделът на компанията е да удържа комисиона от трансакциите, а в момента вече достига етапа на самоиздръжка. Добрите резултати от последните месеци позволяват на стартъпът да расте и да наема още хора.
На избраните пазари Yugo навлиза с партньори. Компанията вече покрива Европа и е на път да отключи пазари в Латинска Америка и Африка. Клиентите си печели основно на конференции и чрез препоръки.
За Шулев конкуренцията в сектора е висока, но има и голямо търсене. „Справяме се с конкуренцията, защото комбинираме различни платежни методи. Не е нужно компанията да избира множество различни доставчици, а да направи една интеграция и може да разчита на спектър от различни услуги“, коментира той.
AI: нови възможности, нови заплахи, нови методи за защита
Заедно с възможностите, които изкуственият интелект създава, нараства и значението на киберсигурността като ключово предизвикателство за бизнеса. „Развитието на AI е изключително положително за икономиката, но може да има и своите негативни страни. Той може да атакува сигурността, но съществува и обратната страна, която позволява защита, отново използвайки AI. Дори Mythos, един от най-силните модели на Anthropic, беше включен в работна група за откриване на уязвимости в различни системи“, казва Шулев.
Следващата трансформация в плащанията може да се окаже и следващото голямо предизвикателство, тъй като ще изисква изграждането на изцяло нова инфраструктура.
„Прогнозите са до 2030 г. общият обем на разплащанията чрез AI агенти да достигне 3–5 трлн. долара. Това може би не е огромен дял, но сам по себе си е значителен, тъй като до вчера този тип разплащания не съществуваше. Дори може да стане доминантен в близките 10 години. Смятам, че за 5 години ще навлезе сериозно до около 10–20%, но може да достигне и над 50% за 10 години, защото това дава удобство“, коментира той.
На практика AI агентите ще могат самостоятелно да избират услуги и да извършват трансакции вместо клиента според зададени правила. За Шулев това неминуемо ще наложи различен начин, по който бизнесите приемат такива плащания и AI агентите функционират.
„Светът ни до този момент беше устроен за нас, хората. Светът утре трябва да се промени и инфраструктурата да бъде адаптирана за AI агентите. Ако до вчера имахме комуникация човек-машина, то в утрешния свят промяната ще е насочена към машина-машина, т.е. AI агент с AI агент или AI агент със сървър, което само по себе си налага преосмисляне на начина, по който бизнесите предоставят информацията. Интернет ни даде достъп до сайта на дадена компания, след това се появиха мобилните приложения. Сега вече минаваме на следващата стъпка, където агентът трябва да закупи, но интерфейсът за комуникация с бизнеса не е нужно да е посредством сайт или мобилно приложение, а да е директно в неговия сървър и да не трябва да браузва през интернет страница, да търси, да се колебае дали информацията е точна“,
посочва той.
Когато AI започне да плаща
По думите на Шулев основните притеснения на хората са как биха предоставили данните на кредитните или дебитните си карти на AI агент, който да оперира от тяхно име. За него обаче е немислимо на този етап плащанията да протичат по този начин. „VISA и Mastercard имат различни модели за токенизиране, т.е. осигуряване на сигурна инфраструктура, така че агентът изобщо да няма достъп до тази чувствителна информация. Има и други алтернативни методи. Ние например работим по проект с няколко търговеца. Текущата структура на отвореното банкиране позволява на агент да инициира плащането. То се случва заедно с потребителите. Те имат пълен контрол над самото разплащане, което трябва да се одобри в онлайн банкирането. Това е и посоката, в която развиваме Yugo – да бъдем инфраструктурният слой между AI агентите и бизнеса. Целта е за търговеца да няма значение през какъв AI протокол идва заявката или през какъв платежен метод ще бъде извършена трансакцията – той да може да ги приема през една интеграция“, казва Шулев. Така за AI агента ще останат всички допълнителни неща – например в туристическия сектор – търсенето на хотел, каква категоризация е, локацията, дали опцията ще бъде със или без закуска и всички останали подробности.
За Шулев регулаторната рамка в Европа, макар по-строга от тази в САЩ, е необходима и на този етап изцяло положителна. Той дава пример с основния закон за криптоактивите в Европейския съюз, известен като MiCA (Markets in Crypto-Assets). Въпреки че регулацията е тежка, очакванията му са тя да доведе до голяма устойчивост за хората, които избират да потребяват криптовалути и стейбълкойни, и да ускори признаването на този тип нови платежни методи в корпоративния и институционалния свят. „В САЩ доскоро нямаше такава регулация, те също вече имат своя закон за стейбълкойни. Повечето от банките и финансовите институции в Европа не желаеха да чуят за криптовалути, преди да има регулация и установени правила. Много често крипто беше мръсна дума, асоциирана основно с изпиране на пари. В момента регулацията дава едно изцяло ново разбиране. Стейбълкойните стават част от микса платежни средства за бизнеса, тъй като те работят 24/7, могат да се изпратят по целия свят с почти никакви такси. Бизнесите ще започнат да използват тези активи все повече“, прогнозира Шулев.
Ролята на дигиталното евро
Дигиталното евро е част от бъдещето на финансите, но потенциалът на проекта зависи от това той да бъде припознат от всички банки, да се приложи правилно и не на последно място – да се случи бързо. „Технологиите не спят. Докато мигнем, вече има иновации в някои държави, а Европа още се колебае как да ги регулира. Дигиталното евро би намалило разходите на търговците, които текущо са най-потърпевши от скъпи картови плащания. За плащанията и вътрешната икономика на Европа това би допринесло и би имало благоприятен ефект върху нетния приход на бизнеса“, казва Шулев.
Ролята на традиционните банки също няма да се измести. „На традиционните банки винаги се е гледало като пристан на устойчивост. Те неизменно ще останат такъв – място, на което хората имат най-голямо доверие за съхранение на средствата си, такова място трябва да има в системата. Смятам, че ще запазят функцията си на основно място за ипотечни заеми и потребителско кредитиране. Все по-малко потребителят ще взаимодейства директно с банката при самото плащане, въпреки че банковата инфраструктура ще остане ключова зад него“, прогнозира Шулев.
За него финтех секторът не е в пряка конкуренция с банките, а може да се получи много добра симбиоза между тях. „Ние сме финтех компания, но използваме банковата система. Хората могат да инициират плащане от своята банкова сметка, без да държат налични средства при нас. Това е гъвкавост, най-доброто от двата свята. То комбинира сигурността и новите технологии. Клиент може да заплати на търговец с отворено банкиране, без да плаща допълнителни такси. Услугата Payment initiation service дава възможност на клиента да заплати много лесно на търговеца, без да трябва да помни цифри, да въвежда IBAN-и. Англия е с най-развито приложение на отвореното банкиране в Европа. Старият континент наваксва, услугата се развива и това ще продължи във времето“, смята той.
България като място за създаване на глобална технологична компания
Да създаваш глобална технологична компания от България има своите предимства, които Шулев открива основно в наличието на екосистема от таланти, която на много места липсва в такъв обем.
„Бидейки на пазар, който не е много голям, това по дефиниция ни прави компания, която търси международно присъствие. Минус е, че тук няма много добре развит рисков капитал. Фондовете от чужбина искат да са много близо до компаниите, в които инвестират – американските искат да имаш офис там, присъствие, дори да живееш там. Западноевропейските работят на сходен принцип. Някои от тях са отворени, имаме разговори за инвестиции в България и Източна Европа, но броят им не е толкова голям“, казва той.
Шулев споделя, че някои инвеститори държат компанията да има структура в друга юрисдикция, тъй като се притесняват от нашето законодателство. Той отбелязва, че има сериозен напредък в тази посока в България, например въвеждането на дружества с променлив капитал, но липсата на устойчива политическа среда и непредвидимостта на съдебната система тревожат инвеститорите в чужбина. „Чуждестранните инвеститори не подминават това с лека ръка. Те искат бизнесът и интелектуалната собственост на един технологичен стартъп да бъдат защитени“, коментира Шулев.
За него присъединяването в еврозоната има положителен нетен ефект, тъй като валутата също е от голямо значение за инвеститорите. „Независимо че България беше „вързана“ за еврото, инвеститорите винаги слагаха допълнителна риск премия, защото валутният борд може в един момент да падне. Този риск не идва безплатно, но в еврозоната вече го няма. В България преките чуждестранни инвестиции ще продължат да растат. Имаме стабилна банкова система, спестовна, дори свръхспестовна, което не е много положително, защото изкривява други пазари като имотния“, смята Шулев.
Предприемачество и пътят напред
„Предприемачеството е неравен път, човек трябва да е и малко луд, за да тръгне по него. Много често ако попитате някой предприемач дали е очаквал да му се случи това и какви са били първоначалните му намерения, ще ви каже, че ако е знаел, никога не би се захванал. Би било чудесно да виждаме все повече предприемачески начинания в България, защото те движат икономиката. Това е мястото, където иновациите се случват. Силните икономики като САЩ са икономики на предприемачеството. България върви по своя път. Вече имаме зараждаща се екосистема, би било по-хубаво, ако има и подкрепа“, казва той.
Следващата цел, която си поставя за Yugo, е да се превърне в инфраструктурния платежен слой между бизнеса и AI агентите.
ADVERTORIAL
Дарителската кампания на Фондация за развитие на водния сектор приключи успешно – хуманоидният робот RaiON вече е в България
Visa пусна обновената си система A2A Protect, която спира измамите при банкови преводи, преди парите да напуснат сметката
Над 22 000 ученици в България развиха умения по киберсигурност с подкрепата на Visa и „Заедно в час“
|
Древните корени на олигархията
Global Edge | Обновена 10:21ч., 28.08.2026
Кофа срещу популизма
Global Edge |
Обновена 10:21ч., 28.08.2026
Парадоксите на пазара на труда
Тема |
Обновена 10:20ч., 28.08.2026
Търси се C-Level
Тема |
Обновена 10:20ч., 28.08.2026
Зад статистиката
Тема |
Обновена 10:20ч., 28.08.2026


Ключови думи
Yugo
Георги Шулев
бъдещето на плащанията
финанси
AI агенти
финтех
дигитално евро
технологии
крипто