

Финанси
|Компании
|Енергетика
|Икономика
|Прогнозите на най-голямото дружество за управление на активи в Европа за финансовия климат
 Обновена 16:00ч., 11.01.2018
 Обновена 16:00ч., 11.01.2018


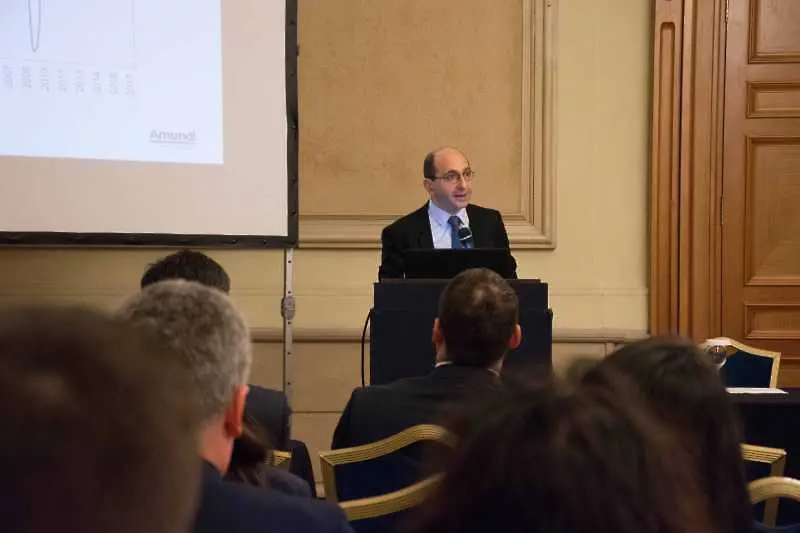
Световната икономика изживява феноменален процес на синхронизирано възстановяване, който води до по-висок ръст от очаквания. Това обобщение направи Дидие Боровски, Ръководител Макроикономически проучвания в най-голямото дружество за управление на активи в Европа, Amundi, Париж на специално събитие за клиенти на групата в България. Обикновено, подобен икономически ръст като този в момента върви заедно с инфлация, но на този етап от икономическия цикъл има слаба връзка между двата основни икономически показателя, допълни той. „Има структурно забавяне на инфлацията поради голямото предлагане на стоки и услуги“, обясни Боровски.
Фондовете на Amundi Asset Management се предлагат в България от УниКредит Булбанк и от Сосиете Женерал Експресбанк. Мениджърите на компанията представиха редставиха инвестиционните стратегии и очаквания на групата за 2018, както и плановете за българския пазар. Ето техните предвиждания:
Oсновен сценарий: Продължение на икономическия растеж (вероятност 75%)
При този сценарий се очаква ръстът на БВП да продължи със същите темпове. Очаква се също така, че световната икономика и световната търговия ще нарастват без значителен инфлационен натиск. Колкото по-синхронизиран е този ръст, толкова по-силна и устойчива ще бъде световната икономика. На този етап от икономическия цикъл анализаторите на компанията виждат слаба връзка между ръст и инфлация. Има структурно забавяне на инфлацията поради голямото предлагане на стоки и услуги. Инфлацията в промишленото производство е постоянно ниска и продължава да намалява поради голямата световна конкуренция. По-бавното покачване на инфлацията се дължи на фактори като глобализацията, иновациите, по-слабите профсъюзи и растящата гъвкавост на пазара на труда. Логично е, че необичайната комбинация от силен икономически ръст и слаба инфлация е изненада също и за централните банки.
Централните банки са в необичайна ситуация:
1) От една страна ниските лихвени проценти създават добри условия за коригиране на дисбалансите, като намаляване на държавния дълг и преминаването към неговата дългосрочна устойчивост. А данъчните и структурните реформи биха допринесли за устойчив растеж.
2) От друга страна, обаче, тази политика може да доведе до кризисни ситуации (балонни цени на активите) в момент, когато глобалният дълг достига исторически върхове. Ето защо централните банки са в трудна ситуация, изискваща да се избягва прекалено бързото затягане. Най-големият глобален риск би бил провал в монетарната и фискална политика. По отношение на често цитираните рискови фактори смятаме, че рецесия в САЩ и „твърдо приземяване“ в Китай е малко вероятно да се случи между 2018 и 2019 година
Развитие по региони
САЩ: Икономическото възстановяване е в своя пик, но няма индикации за рецесия. Този икономически цикъл продължава вече почти девет години, като потенциалният ръст за 2018 г. и 2019 г. се оценява на 2%. Трудно е да се определи положително въздействие на данъчните реформи върху БВП в краткосрочен и дългосрочен план. Затова от Amundi оценяваj въздействието върху ръста от 0,1% (в случай на нисък мултиплициращ ефект) до 0,5% (при висок мултипликациращ ефект). Ако световната икономика продължи своя възход до средата на средата на 2019 г., то това би била най-дългата експанзия от 1857 година насам.
Еврозона: Ренесанс. Възстановяване се забелязва във всички държави и във всички компоненти на БВП. Благодарение на стабилната парична политика и кредитните условия, очакванията са ръстът да продължи и през следващите няколко години. Най-значимият напредък може да бъде постигнат когато се осъществяват реформи на равнище ЕС и същевременно на национално равнище, където са налице повечето макроикономически дисбаланси. Въпреки че някои местни рискове се запазват, политическата стабилност се подобри и несигурността в ЕС намаля. Европейските граждани са по-оптимистични за ЕС и еврото като единна валута. Очаква се силен ангажимент от страна на правителствата в еврозоната да продължат реформите и да се укрепи съвместният европейски проект. "Ето защо вярваме в своеобразен "Ренесанс" за Европа.", казват от компанията.
Великобритания: Политически решения. Великобритания и ЕС имат дълъг път до Брекзит.. Великобритания е единствената основна европейска икономика, която се забави през 2017 г. Рискът от много труден Брекзит (без споразумение) се увеличава. Макар това да не е основен сценарий, несигурността, свързана с излизането на страната от ЕС ще има голямо влияние върху инвестиционните решения на фирмите и домакинствата (особено в недвижимите имоти). Въпреки това, не се очаква Великобритания да забави Еврозоната.
Япония: Абеномиката води Япония до най-дългата следвоенна експанзия. Икономиката не е толкова силна, колкото в миналото, но настоящият цикъл е по-силен от очакваното, благодарение на вътрешното търсене и световната търговия. Силните корпоративни печалби би трябвало да поддържат силни инвестиции. Ако икономическата експанзия продължи след 2018 г., както очакваме, това ще е най-дългият икономически растеж от Втората световна война насам.
Китай: Стабилен ръст и по-балансирани реформи. Икономиката изглежда много по-устойчива от първоначално очакваното. Широко очакваното икономическо забавяне вероятно ще е само умерено. 19-ият конгрес на партията потвърди, че дълбоките реформи ще бъдат основен приоритет. Заедно с това, подобреното икономическо управление би трябвало да увеличи шансовете на Китай за сравнително меко кацане на икономиката.
Глобални развиващи се пазари: По-слабо чувствителни, отколкото преди финансова криза. Повечето развиващи се икономики се радват на високо ниво на ръст със силно вътрешно търсене. В краткосрочен план тези пазари може да са нестабилни, но средносрочните перспективи остават положителни.
Moнетарна Политика
ФЕД: Прогнозите тук са Фед да повиши основния лихвен два пъти през 2018. Ако растежът, подкрепян от данъчната реформа e стабилен, Федералният резерв може да добави едно или две допълнителни покачвания. Анализаторите смятат, че инфлацията ще бъде съчетана с растеж. Така през следващите четири години Федералният резерв ще намали натрупаните активи по баланса си.
EЦБ: Последните изказвания на ЕЦБ изясниха стратегията за монетарната политика. Програмата за закупуване на активи в размер на 60 млрд. евро ще продължи до края на 2017 г. През януари 2018 обемът ще бъде намален до 30 млрд. евро и ще продължи до септември 2018 г. До края на 2018 г. от компанията не очакват увеличение на лихвените нива.
Инвестиции- очаквана доходност по класове активи
Паричен Пазар: За Еврозоната очакваме паричният пазар да донесе доходност от 0.8% годишно. Инфлацията трудно ще достигне до нормални стойности и има доза несигурност по отношение на дългосрочния растеж. Прогнозата на компанията е за инфлация от 1.7% в Еврозоната и 2% до САЩ.
Държавни Облигации: Oчакванията са 10-годишните американски облигации да са на нива, близки до 2.6%, докато за Европа се очаква средната 10- годишна облигации да бъде около 1.2% годишно.
Корпоративни Облигации: Прогнозира се доходността на корпоративните облигации както в Еврозоната, така и в САЩ, да остане ниска поради ниския риск и много тесните спредове. Американските облигации с инвестиционен рейтинг вероятно ще имат доходност близка до средната в исторически план, а в Еврозоната доходността по същият клас облигации би била близка до ниските си стойности в исторически план.
Aкции: Прогнозата е за покачване на стойността на акциите в еврозоната поради очакваното подобрение на корпоративните печалби. Акциите в САЩ се доближават до исторически високи нива на оценка и са по-малко привлекателни.
Очаквани доходност по Класове Активи (на година за съответния период):

*Amundi Asset Management е най-голямото Дружество за управление на активи в Европа (с 1,4 трилиона евро активи по упрваление).
Фондовете на Amundi Asset Management се предлагат в България от УниКредит Булбанк и от Сосиете Женерал Експресбанк.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Минималните осигурителни прагове се увеличават с 6,4%
България |
Обновена 19:00ч., 07.11.2026
Fitch потвърди кредитния рейтинг на Гърция на ниво BBB със стабилна перспектива
Финанси |
Обновена 18:20ч., 07.11.2026
Кои са 10-те най-ценни марки в света за инженерни, строителни и дизайнерски консултации?
Компании |
Обновена 17:40ч., 07.11.2026
Европрокуратурата разследва измама със средства за поддръжка на жп линията Мадрид – Севиля
ЕС |
Обновена 17:00ч., 07.11.2026
Лъчезар Петров, изпълнителен директор на SESAME: Силните партньорства не се измерват само с популярност, а със стойността, която създават
Компании |
Обновена 12:45ч., 05.11.2026
Египет строи нов град на брега на Средиземно море със ситема от лагуни и басейни
Свят |
Обновена 19:40ч., 06.11.2026
САЩ обявиха награда за информация, свързана с ядрената програма на Иран
Свят |
Обновена 09:40ч., 07.11.2026
Кои градове в Европа са най-евтини и кои най-скъпи за романтична среща?
Любопитно |
Обновена 11:40ч., 07.11.2026
Започна гласуването за избор на членове на ВСС от професионалната квота на съдиите
Политика |
Обновена 09:00ч., 07.11.2026
Илин Димитров: Фокусът ни е да търсим среден и висок клас туристи
България |
Обновена 13:40ч., 07.11.2026
Хърватия отчита ръст на посещенията на чуждестранни круизни кораби
Свят |
Обновена 12:20ч., 07.11.2026
Кристалина Георгиева: Централните банки ще трябва да вземат предвид евентуално забавяне на растежа
Финанси |
Обновена 16:20ч., 07.11.2026
Неизвестно за известните: Досадно гостуване и надпис на огледало развалят приятелство между Андерсен и Дикенс
Любопитно |
Обновена 11:00ч., 07.11.2026


Коментари
Няма въведени кометари.