

Бизнес БРОЙ /// Мениджър 11/2025
Списание МЕНИДЖЪР Ви предлага 4 безплатни статии от броя — 4 / 4
Има ли балон?
Хрониките на един борсов играч

Има ли балон?

Хрониките на един борсов играч
Списание МЕНИДЖЪР ви предлага 4 безплатни статии
Достигнахте максималния брой безплатни статии!
За да продължите четенето, трябва да сте абонат на списание "МЕНИДЖЪР".
Изберете своя абонаментен план след регистрация в платформата ни ZinZin.bg или ни пишете на abonament@manager.bg. Акаунтът Ви в ZinZin.bg е приложим за вход в manager.bg/списание. Ако вече сте абонат, влезте в своя акаунт.
Или продължете към безплатното съдържание на Мениджър News


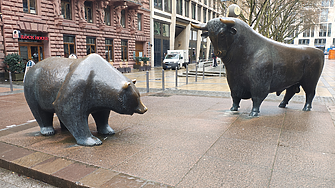
Какво е борсов балон. Потърсих дефиниция онлайн. Борсов балон е икономически феномен, при който цените на борсовите акции се покачват значително над присъщата им стойност, водени от спекулативно поведение и еуфория у инвеститорите. Трябва да кажа, че аз виждам „балони“ почти постоянно. Много често през последните 10–15 години съм имал чувството, че цените на акциите са се откъснали значително от нормалната си стойност и всеки момент ще последва рязък спад. През последните 2–3 месеца започнах да чувам тези думи от все повече хора.
Освен за дефиницията попитах google.com и co-pilot в Bing за това дали в момента пазарът на акции е в балон. Излязоха ми всякакви писания от различни автори, но най-много се наби на очи материал от Goldman Sachs, публикуван на техния сайт в средата на октомври. Заглавието е „Защо глобалните акции не са в балон все още?“. Колегите от тази наистина уважавана институция отбелязват, че в момента се наблюдават много от признаците на балон, но обръщат внимание и на няколко според тях значими различия спрямо предишни балони.
В графата, която аз ще нарека „баш си е балон“, от Goldman виждат: прекомерно високи оценки на акциите, концентрация в малко на брой големи компании и еуфория на инвеститорите. Доводите им против са горе-долу следните: този път е различно и ако е балон, то все още сме в ранната му фаза.
С риск да се получи доста претенциозно от моя страна, няма как да не коментирам тук тези мисли на иначе много по-големите и по-умни от мен колеги от Goldman Sachs. Първо ще отбележа нещата, с които съм съгласен. Оценките на технологичните компании вече са доста високи. Какво точно означава това, какво означава valuation за една борсова инвестиция? Много опростено това са няколко съотношения между цената и различни финансови показатели за дадена компания. Аз лично първо започвам от Цена/Печалба (Price Earnings Ratio). За относително рискови пазари като България според мен всяка цена над 10 пъти печалбата е скъпа и трябва да се търсят наистина силни аргументи, за да се плати повече от това. Средното ниво на този показател за индекса S&P500 е около 20 пъти. Това са 500-те най-големи компании в САЩ, Средното ниво на риск за тази група компании е доста по-ниско, затова и е логично инвеститорите да очакват по-малка доходност дългосрочно. Дори и при тях, когато една компания се търгува на повече от, да речем, 30 пъти печалбата, това се случва обикновено когато всички очакват голям ръст на тази печалба. Ръст, който да е по-висок от средния за пазара и който може обосновано да се очаква да дойде относително скоро (в идните 5–10 години).
Когато се казва, че оценките са „разтегнати“, се има предвид, че съотношението цена/печалба за много от технологичните любимци на пазара е доста над тези нива.
|
Комапния |
Цена/Печалба |
|
Meta Platforms (Facebook) |
28 |
|
Alphabet (Google) |
37 |
|
Apple |
37 |
|
Microsoft |
38 |
|
NVIDIA |
67 |
|
Tesla |
178 |
|
Данни от S&P към средата на ноември |
|
Другите два показателя, които от Goldman Sach разглеждат, са концентрация и еуфория. Относно първия: ръстовете се случват при много малко на брой компании. Десетте най-големи американски фирми имат пазарна капитализация от около една четвърт от капитализацията на всички борсовотъргувани компании на света. Относно втория: колегите са гледали промяната в цената на края на първия ден след IPO. В процеса на първично публично предлагане акции на дадена компания се продават на широката публика за първи път. Най-често емитентът определя някакъв диапазон на цени, които си представя да получи. Банките и брокерите, водещи предлагането, се срещат с много инвеститори, които подават оферти с количество и цена. Така че цената на IPO-то е достигната след относително рационален процес на пазарен принцип. Ако акцията поскъпне рязко още в първия ден, в който тя се търгува на борсата (рязко е, да речем, с 30%), случва се при много на брой нови листвания, тогава имаме показател за прекомерна пазарна еуфория.
Ще се спра и на аргументите против, с които не съм много съгласен. Като правят сравнение с dot.com балона от началото на 2000 г., колегите от американската банка изтъкват съществена разлика. Този път ръстовете в цените се случват в компании, които са установени лидери на своите пазари и идват на гърба на фундаментален ръст на техните приходи и печалби. Навремето, преди 25 години, в небесата летяха цените на акции, които още нямаха печалби, някои дори още нямаха съществени приходи от дейността си. Тогава много компании достигаха пазарна оценка от стотици милиони долара на база обещания и очаквания (да, тогава това беше много).
Не съм съгласен с това. В момента компании като Microsoft, Meta, Apple, Alphabet харчат огромни пари, за да инвестират в нещо ново, което не се знае дали ще бъде печелившо изобщо и кога точно ще донесе някаква възвръщаемост (точно както едно време). Това, че парите, които те харчат, идват основно от досегашната им дейност, а не от дълг или от новоиздадени акции, не е много успокоително. Теоретично това не са парите на изпълнителните директори (например Mark Zuccherberg), а са средствата на акционерите на компанията.
За мен още по-притеснително е да виждам уважавани инвеститори да възхваляват огромните капиталови разходи в AI на компания като Meta едва 2 години след десетките милиарди, хвърлени на вятъра от Facebook за развиване на Metaverse. Нещо, което само година-две по-късно те самите забравиха; остана само смененото име на компанията.
Освен това някои от нас виждат само част от лудите пари, хвърляни в новата революционна технология, която ще промени света. Освен Великолепните 7 компании в САЩ обаче AI лудостта и еуфорията около новите технологии е обхванала много по-широк кръг от икономическите субекти по цял свят. Според Financial Times на последното издание на Wеb Summit в Лисабон на много от участниците се е наложило да кацнат с частните си самолети много далеч, понякога на стотици километри в Испания, защото летището в Лисабон не е могло да поеме целия този трафик. Според един от коментарите в тек индустрията в момента да пътуваш с частен самолет е равносилно на това преди време да имаш ламборгини.
И сега на големия въпрос – дали сме в балон, в ранен стадий ли е, или утре ще се спука. Моят отговор е – не знам. Мога да дам един съвет, ако мислите дали да инвестирате пари в момента в технологични акции. Често за себе си прилагам следния подход. Представете си две ситуации. В първата купувате си акции сега и след 6 месеца цената им е паднала с 50%. След още 6 месеца падат още наполовина. Загубили сте три четвърти от инвестираните пари. Най-вероятно ще трябва да чакате 10–15 години, за да се върнат цените на нивата, които сте платили, и да можете да излезете „на нула“. Втората ситуация е: не си купувате акции сега. Слагате си парите на депозит в добра банка или ги слагате в краткосрочни ДЦК от добра държава. И след 6 месеца виждате цените на акциите да са се качили с 10%. След още половин година сте изпуснали едни 20% печалба. Представете си добре и двете ситуации, чуйте коментарите на приятели, колеги; чуйте упреците на жена си (или мъжа си). И тогава се запитайте – от кое ще ви боли повече.
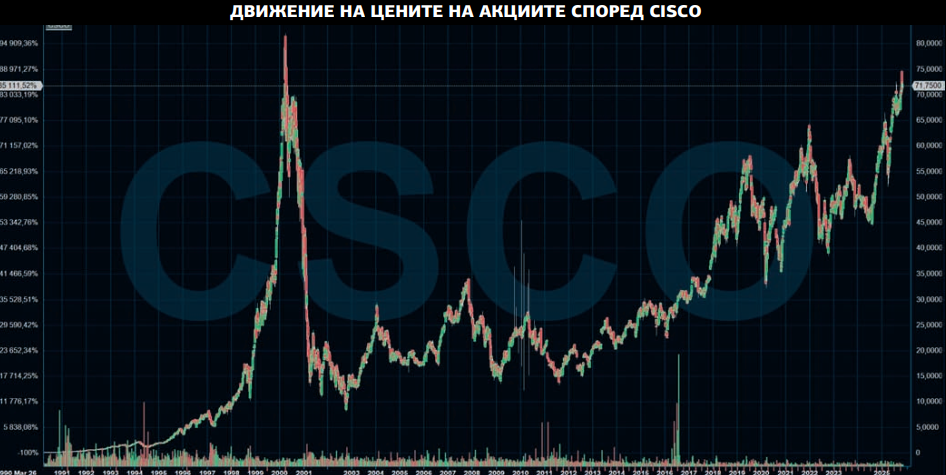
П.С. През лятото при мен дойде на стаж един младеж, току-що приет в добър университет, икономическа специалност. Иска да се развива на капиталовите пазари и искаше да види как изглежда такава работа на практика. Говорихме си за всички популярни теми – има ли балон сега, за предишния балон от 2000 г. и т.н. И той каза: dot-com беше балон, но все пак компаниите от тогава до сега (20 години по-късно) все са лидери на пазара. Дава ми пример със Cisco. Показах му графика на цените на техните акции от 1995-а до сега. Човек, инвестирал на върха през 2000 г., още чака да излезе от тях на нула.
Материалът не представлява препоръка за покупко-продажба на ценни книжа.
|
Между правото и силата
Global Edge | Обновена 10:27ч., 30.09.2026
Море без трайни господари
Global Edge |
Обновена 10:27ч., 30.09.2026
Геополитика на изоставането
Global Edge |
Обновена 10:27ч., 30.09.2026
Невъзможно примирие
Тема |
Обновена 10:27ч., 30.09.2026
Апокалипсисът се отлага, засега
Тема |
Обновена 10:27ч., 30.09.2026




Ключови думи
борсов балон
технологични акции
пазарни оценки
еуфория на инвеститорите
концентрация на капитализацията
Price/Earnings
AI инвестиции
dot-com балон
риск и възвръщаемост
пазарна спекулация
Николай Майстер