

Финанси
|Компании
|Енергетика
|Икономика
|Най-големите британски банки са показали устойчивост в стрес тестовете на АЦБ
 Обновена 12:05ч., 12.07.2023


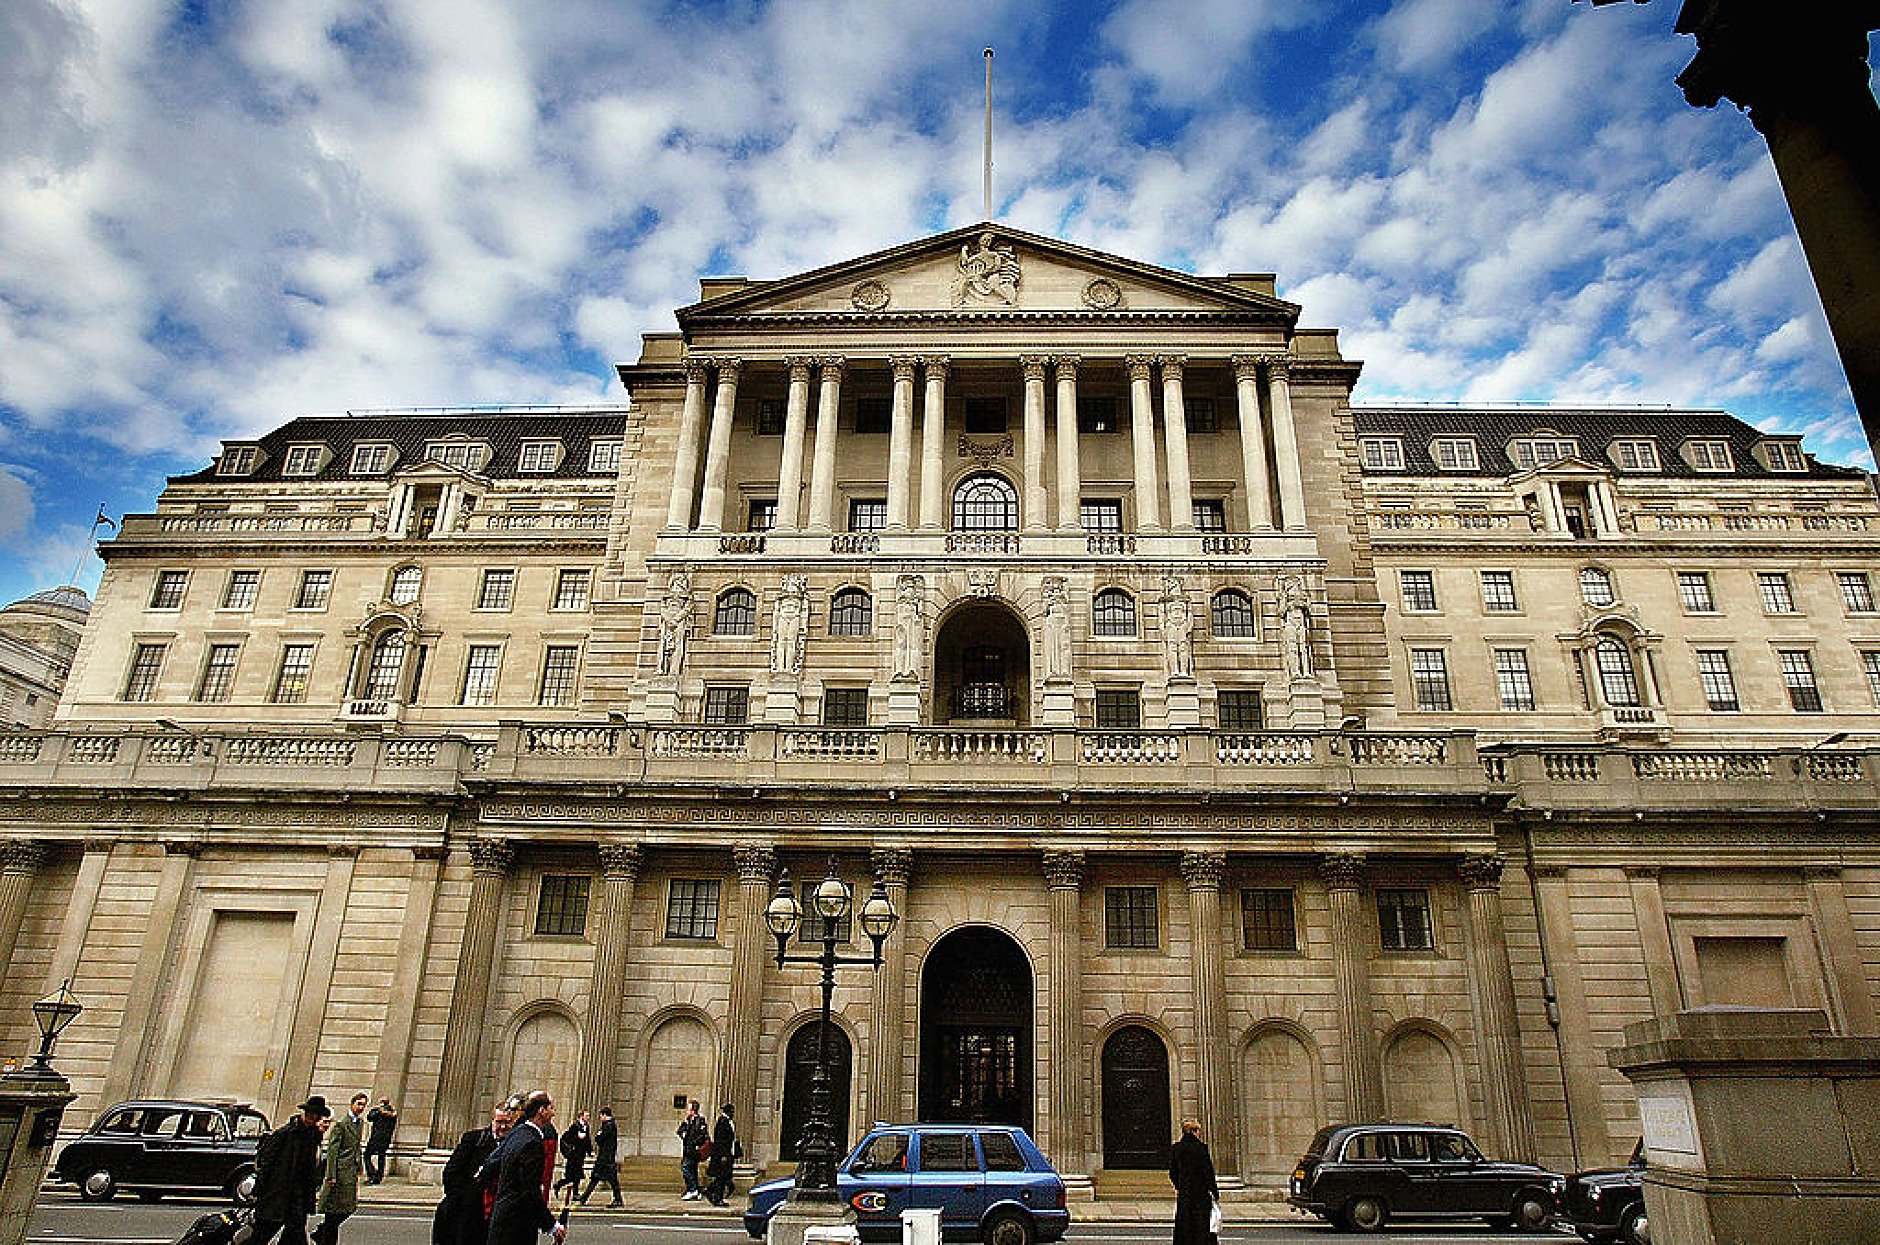
Осемте най-големи банки в Обединеното кралство „ще продължат да бъдат устойчиви“ в икономическа среда, „много по-лоша“ от тази, пред която са изправени, и са в добра позиция да подкрепят домакинствата и бизнеса през период на нарастващи лихвени проценти. Това съобщи Английската централна банка след проведени стрес тестове в сектора, предаде „Файненшъл таймс“.
Резултатите от последните стрес тестове на АЦБ относно капацитета на банките да издържат на потенциални катастрофални събития дойдоха в момент, когато банкови служители предупредиха, че по-широкият финансов сектор е изправен пред рискове от „силно несигурна“ икономическа перспектива.
Обединеното кралство редовно провежда стрес тестове на банките от 2014 г., като последните тестове, които обхващат NatWest, HSBC, Barclays, StanChart, Lloyds, Santander, Nationwide и Virgin Money, се основават на катастрофален сценарий, подготвен през септември 2022 година – преди поредица от фалити на банки в САЩ и колапса на Credit Suisse.
Тестовете са имали за цел да проверят дали банките разполагат с достатъчно капитал, за да се справят с теоретичен шок, който е по-тежък от този от финансовата криза през 2008 г., когато британските данъкоплатци трябваше да спасят няколко кредитора.
Осемте банки, обхванати от стрес тестовете, отговарят з 75% от кредитирането във Великобритания.
„Банките в Обединеното кралство са в силна позиция да подкрепят клиенти, които са изправени пред затруднения при плащанията“, посочва АЦБ. „Това трябва да означава по-ниски нива на неизпълнение в сравнение с предишни периоди, в които кредитополучателите са били под натиск“, добавят от централната бака.
Банките в Обединеното кралство казват, че досега са видели малко доказателства за нарастващи просрочия в кредитните портфейли, дори когато лихвите по ипотечните кредити се покачват. Повишаващите се лихвени проценти дадоха тласък на основната рентабилност чрез увеличаване на нетните лихвени маржове – разликата между лихвата, която банките начисляват върху техните заеми и лихвения процент, който плащат по депозитите. Тази разлика обаче може да бъде под натиск, тъй като регулаторите притискат кредиторите да плащат повече лихви върху спестяванията.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Ройтерс: Пентагонът призовава европейците да смекчат реториката си спрямо Русия,
Свят | Обновена 11:20ч., 31.10.2026
Неизвестно за известните: Холивудска актриса изиграва скандална сексуална сцена и открива безжичните технологии
Любопитно |
Обновена 10:40ч., 31.10.2026
„Моментът не е подходящ за тролене“: Съоснователят на Binance поиска подкрепа от Илон Мъск след хакерската атака
Финанси |
Обновена 10:00ч., 31.10.2026
САЩ одобриха продажбата на 500 ракети „Пейтриът“ на Украйна
Свят |
Обновена 09:30ч., 31.10.2026
Историята на Хелоуин: От древните келти до улиците на Ню Йорк
Любопитно |
Обновена 09:00ч., 31.10.2026
Манолова: Търговци системно нарушават закона, като слагат различни надценки на сходни продукти
Политика |
Обновена 14:00ч., 30.10.2026
Вашият дигитален отпечатък в търсачките има реална финансова стойност
Маркетинг |
Обновена 00:17ч., 31.10.2026
Лидерски грешки, заради които добрите служили напускат работа
Мениджмънт |
Обновена 01:26ч., 31.10.2026
Марсоходът „Perseverance “ откри ултрафин прах на Марс, опасен за астронавтите
Свят |
Обновена 20:00ч., 30.10.2026
Времето: Облачно, в западните и централните масиви с валежи от дъжд
България |
Обновена 07:30ч., 31.10.2026
Европа спешно увеличава капацитета си за рафиниране на петрол
Свят |
Обновена 19:15ч., 28.10.2026
Социалното министерство финансира детски кътове в обществени сгради
България |
Обновена 19:40ч., 30.10.2026
На днешната дата, 31 октомври. Рождениците днес
На днешната дата |
Обновена 00:04ч., 31.10.2026

Коментари
Няма въведени кометари.