



9-и банково-финансов форум: Икономиката демонстрира устойчивост, но докога?
 Обновена 14:15ч., 06.10.2026
 Обновена 14:15ч., 06.10.2026


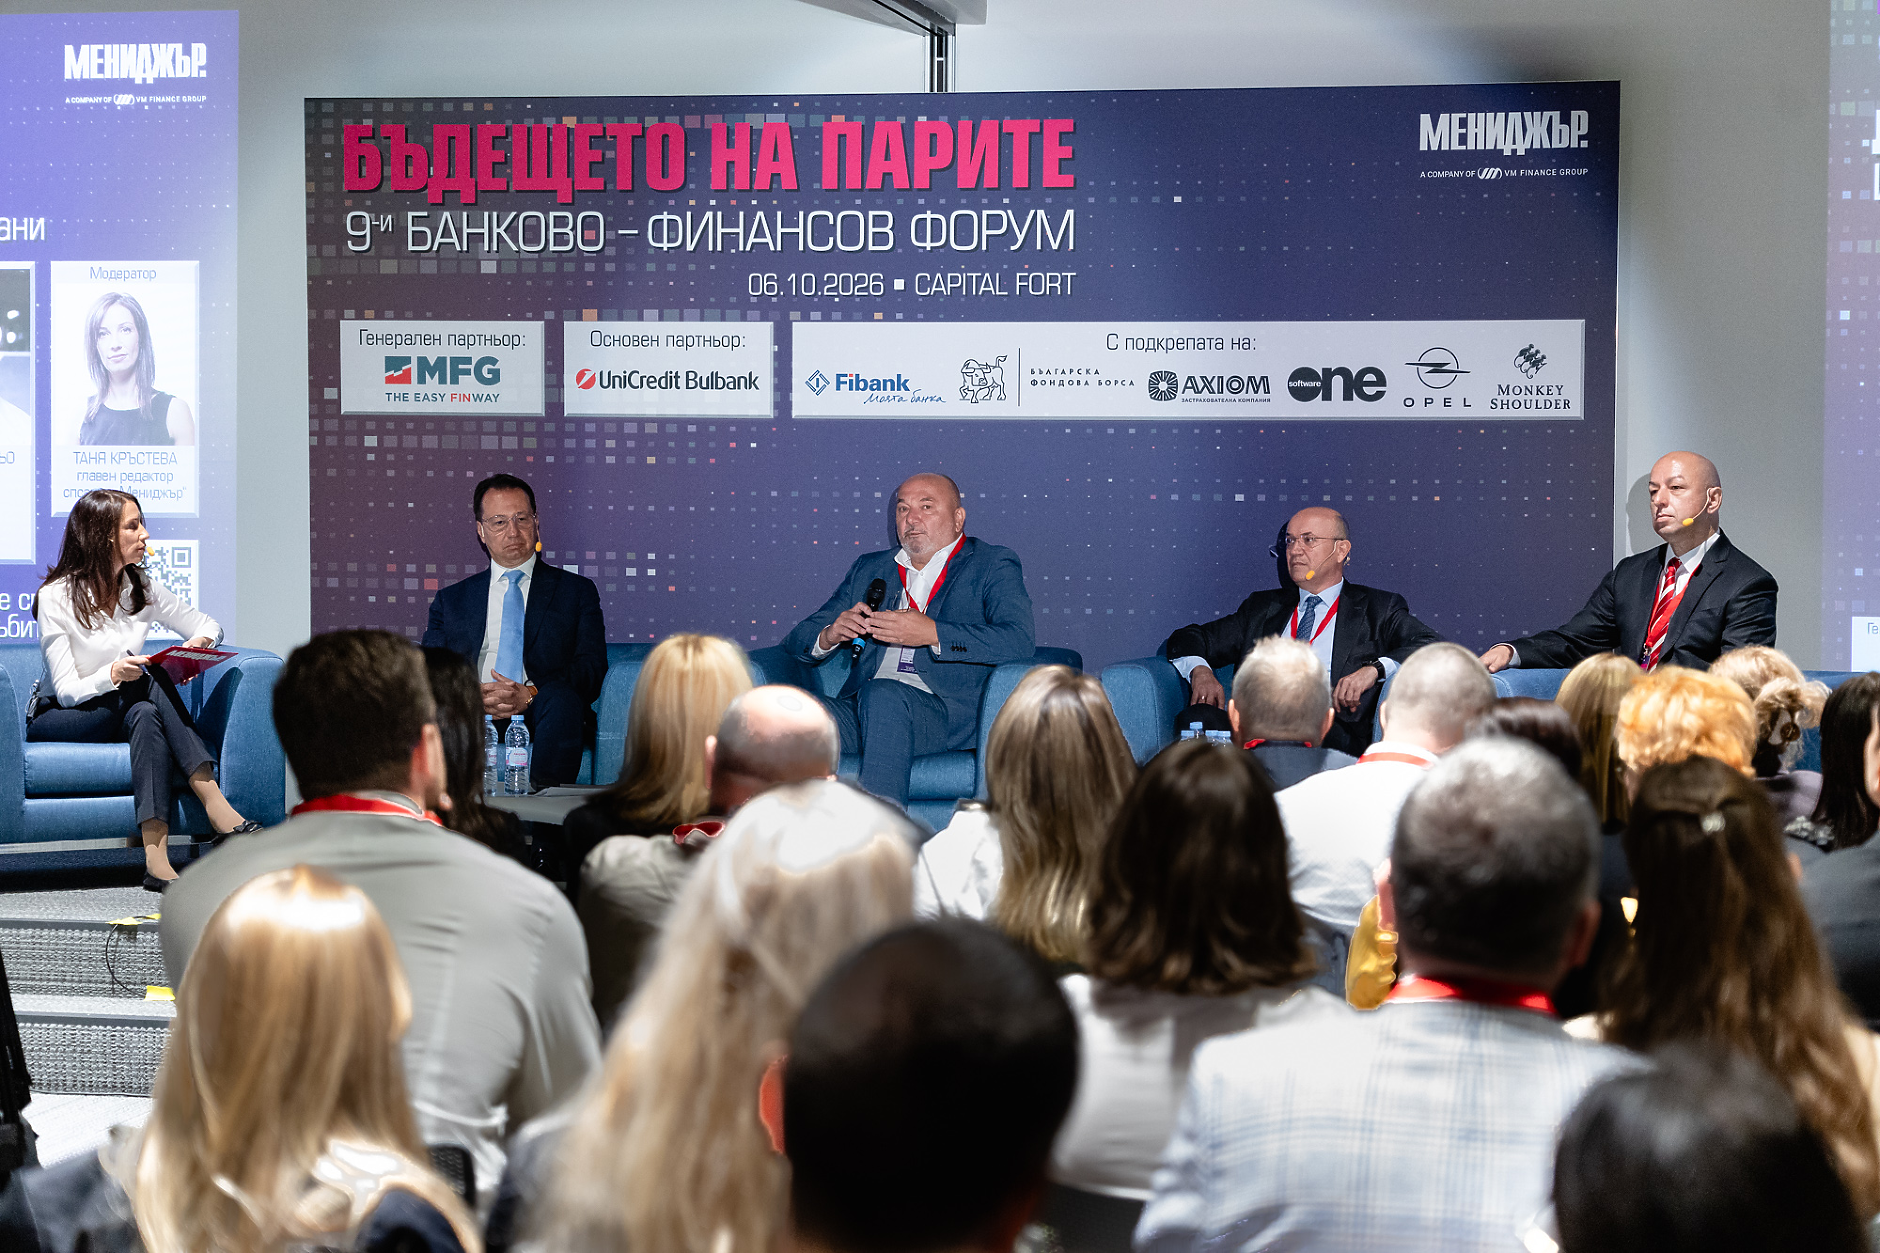
Думата, която ще срещнете в почти всички анализи за глобалната икономика и икономиката на Европа е устойчивост. От една страна има много сериозен шок на световните стокови пазари заради кризата в Близкия изток, но от друга страна се оказва, че всъщност глобалната икономика и нашият регион са относително устойчиви – те успяват да се справят с този трус с относително ограничени щети за икономическия растеж. Това заяви Десислава Николова, старши икономист на Световна банка, в началото на на 9-и банково-финансов форум „Бъдещето на парите“, организиран от „Мениджър“, който се провежда днес в Capital Fort.
Въпреки това тя отбеляза, че тази година е под знака на анемията на глобалния растеж заради шока от гледан точка на прекъсвания на доставките и от гледна точка на цените на основни ресурси заради конфликта в близкия изток, който поднови инфлационния натиск и доведе до курс към по-рестриктивна парична политика.
Николова подчерта, че очакванията са следващата година този курс да се обърне.
„Прогнозите на Световната банка за тази година са за забавяне на световния икономически растеж до 2,5% спрямо 2,9% през 202 година. Тази прогноза е направена през юни, като има очаквания леко да се завиши. Все пак това е едно изключително ниско равнище ако се съпостави с началото на пандемията от COVID-19 насам и то се дължи на влошените перспективи за икономиките, които са зависими от вноса на енергия и за тези, засегнати от военни действия“, коментира тя.
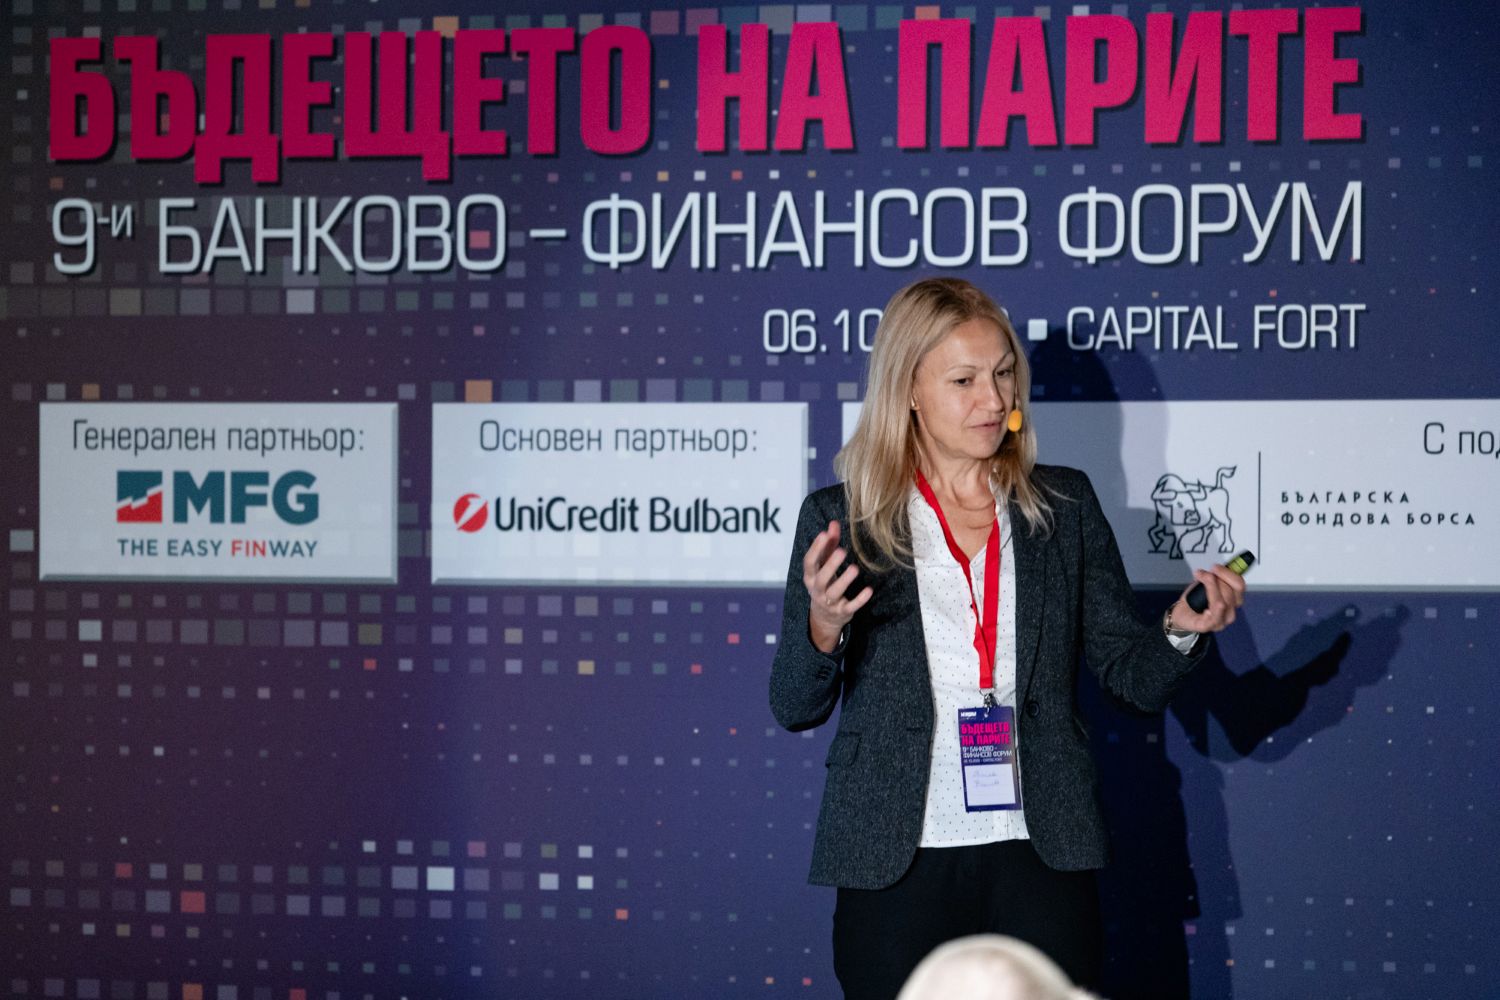
Десислава Николова / Снимка: Христо Христов
По нейните думи очакванията за следващите 2 години са малко по-положителни – стабилизиране на активността, възстановяване на енергийните доставки, курс към намаляване на лихвите и засилване на търговията.
Тя отбеляза, че през юни месец са били занижени очакванията за 2/3 от икономиките за растежа през 2026 г.
„От една страна имаме сериозното сътресение от конфликта от Близкия изток, но от друга страна имаме едни много значителни инвестиции в изкуствен интелект – особено в САЩ и Китай, които донякъде компенсират негативните ефекти. Данните за второто тримесечие на 2026 г. са по-добри от очакваното. Затова се очаква едно леко завишаване на прогнозите през следващите месеци“, каза тя.
Що се отнася до нашия регион (Световната банка включва България в региона Европа и Централна Азия (ЕЦА), очакванията са за забавяне през настоящата година.
„Последната ни прогноза е за забавяне на растежа до 2,2% спрямо 2,6% през миналата. Забавянето ще засегне повечето страни от региона, включително Русия и Турция – двете най-големи икономики в региона. Ако се изключи Русия, регионалния растеж ще бъде около 3%. Потреблението до голяма степен движи икономиките в региона, въпреки че и то се забавя“, каза Николова.
Тя отбеляза, че дългосрочните предизвикателства за региона са конкурентният натиск от Китай, бавният растеж в ЕС и скромният ръст на производителността.
За Еврозоната прогнозите са за забавяне на растежа до 0,7% през тази година спрямо 1,2% през 2025 г.
„В подкрепа на растежа идват бюджетните разходи – за отбрана и инфраструктура. Националните планове за възстановяване и устойчивост също помогнаха да се финансират тези разходи. Това обаче не е тенденция, защото европейската икономика страда от слаба конкурентоспособност и слабо навлизане и адаптиране към AI, като това дава отражение върху потенциала за растеж“, коментира Николова.
Тя подчерта, че по-високите разходи за енергия отслабиха конкурентоспособността на европейското производство, като това се видя много ясно в Германия. „Всички вериги на доставки включително и български производители, пострадаха“.
Очакванията за 2027 г. са за леко ускоряване на растежа до 1,2%, като тук се залага на по-ниската инфлация, която да подкрепи потреблението и да позволи намаляване на лихвите, отбеляза Николова.
По нейните думи рисковете се изразяват в това, че в Европа оставаме далеч от технологичната граница (frontier) при изкуствения интелект и облачните технологии. „В другите райони – най-вече САЩ и Китай, има засилващи се инвестиции в тези технологии и те далеч изпреварват Европа“.
„Европа е все по-малко конкурента и в традиционните си отрасли заради по-високите цени, регулациите, фрагментираните пазари и ограничения достъп до рисков капитал. Всичко това тежи на европейските производители и им пречи да бъдат конкуренти“, каза тя.
По отношение на България Николова заяви, че тенденциите са положителни, но темпът на сближаване изостава.
“Ограниченията пред дългосрочния растеж на страната имат все по-структурен характер – трайно ниските инвестиции, регионалните различния и ръста на производителността, който остава слаб“, коментира тя.
Николова подчерта, че инвестициите в България, заедно с качеството на работната сила, са огромната пречка пред растежа на българската икономика.
„Нашите инвестиции остават трайно под сравнимите страни от ЕС, а и дори под тези във Сърбия и Северна Македония“, каза Николова.
„Растежът остава устойчив – тази и следващата година очакваме 2,6% растеж. Прогнозата е правена през лятото и може да бъде завишена до 2,7%. Вътрешното търсене е основния двигател“, добави тя.
Николова отбеляза, че от гледна точка на Световната банка в момента икономиката ни показва известни знаци и сигнали за прегряване.
„Най-стандартният показател е разликата между действителния и потенциалния растеж – в момента растем над потенциала. Това не е единственият показател – реалните заплати растат много бързо, а дефицитът по текущата сметка избухна до почти 6% миналата година. За тази година очакваме той отново да е около 6%“, коментира тя.
„Потреблението расте по-бързо от брутния вътрешен продукт. Фискалната позиция също се влошава – там виждаме една типична про-циклична експанзия на фиска. За тази година очакваме дефицит от 5,3%. В момента сме в процедура по прекомерен дефицит и това ще наложи значителна консолидация в следващите една до две години, които допълнително ще уязвят растежа на икономиката“, добави Николова, като подчерта, че прогнозите са инфлацията да надхвърли 4% тази година.
След презентацията на Десислава Николова започна дискусионен панел на тема „Икономиката между растеж, инфлация и фискални капани“.
В началото бе поставен въпросът на какво се дължи устойчивостта на икономиката, като главният редактор на списание "Мениджър" Таня Кръстева, която модерира панела, отбеляза, че според прочуване на Световния икономически форум сред водещи икономисти 70% смятат, че това се дължи на фискална подкрепа.
„Ако говорим за глобалната икономика – ние се намираме на някакъв вододел. Тази устойчивост в голяма степен се дължи на инвестициите в изкуствения интелект‘, коментира икономистът д-р Юлиан Войнов.
По думите му на капиталовите пазари има много сериозно разграничаване между растежа на цените на компаниите за изкуствен интелект и огромният брой останали компании.
„В индекса S&P500 капитализацията на 200 компании намалява. Компаниите, които растат с над 10% са около 72 от целия индекс, докато тези с ръст от над 50% са компаниите от т. нар. „Великолепна седморка“. Ако видим как това се разстила към останалата част на икономиката и погледнем различните други индекси виждаме едно сериозно повишаване на инфлацията, намаляване на очакванията за ръст на богатството на обикновените потребители, сериозно увеличаване на цените на горивата и очаквания за повишение на лихвените проценти, което ще доведе до забавяне на инвестициите. Това са показатели, които говорят, че една част от икономиката с AI расте, докато останалата част се намира в едно не толкова благоприятно състояние“, каза д-р Войнов.
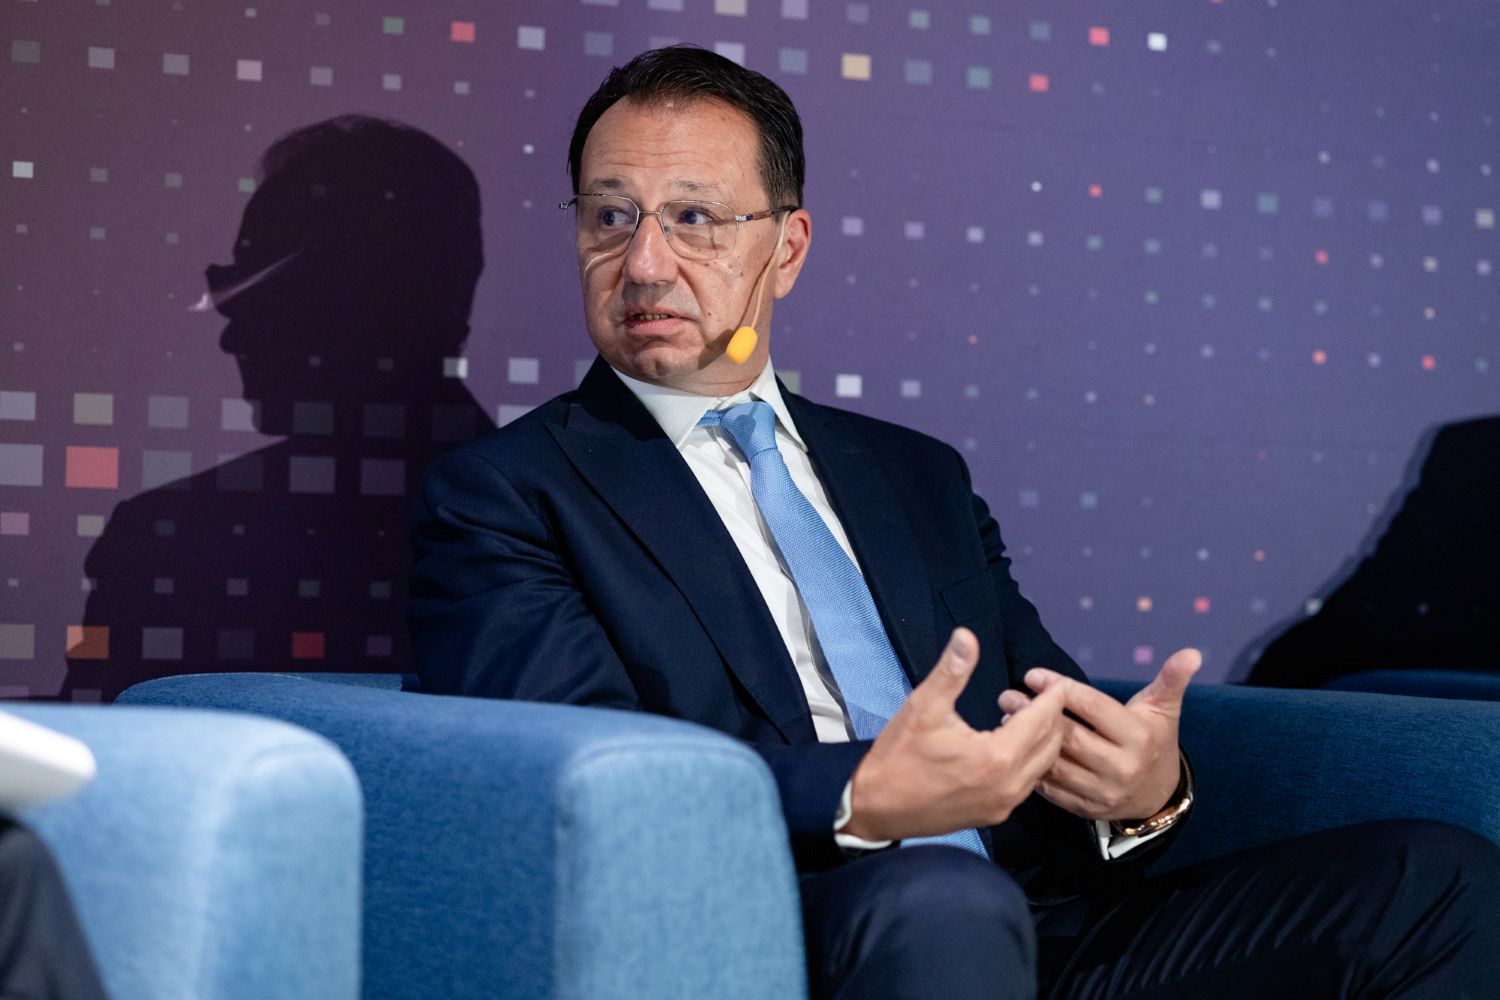 д-р Юлиан Войнов / Снимка: Христо Христов
Според него големият въпрос е дали тези инвестиции в изкуствен интелект ще продължат да влияят положително на икономическото развитие или ще видим точка на пречупване.
„Виждаме забавяне на пускане на нови разработки за изкуствен интелект, отлагане на определени инвестиции и промяна на тази перспективи за инвестиции от големите фирми в AI в размер на 1 трлн. долара през следващата година“, коментира д-р Войнов.
Той подчерта, че всичко това води до основния въпрос дали ще преодолеем този момент на колебание и световната икономика ще продължи да се развива по този вече утъпкан път или ще видим намаление на инвестициите в изкуствен интелект, увеличение на инфлацията и на преден план ще излезе проблемът с дълговете.
„България не се различава от това, което се случва в света. Поне в Европа опитваме да запазим стабилността на икономиката и растежа на базата на по-големите дефицити, които се случват. Както винаги в България нещата са малко по0засилиени спрямо всичко останало, което се случва в света. Но така или иначе аз съм убеден, че преминаваме през един период, в който инвестициите в АИ дърпат и омекотяват удара, който се случва на световно ниво. Във всички останали сфери, особено в Европа по отношение на индустрията има ясни знаци за намаляване“, коментира Любомир Дацов, член на Фискален съвет на България.
Според него големият въпрос не е какво е състоянието, а как всичко това ще се отрази върху развитието на икономиките през следващите години.
„Големият проблем е, че продължаваме да имаме много ниско ниво на инвестициите. Навремето разработихме един математически модел, че за да поддържаме някакъв икономически растеж, който да е устойчив – 4 до 4,5%, трябваше да имаме инвестиции от порядъка на 28% като структурата на брутния вътрешен продукт, поддържани за достатъчно дълг период от поне 10 години. От тази гледна точка могат да бъдат формулирани цели за развитие на икономиката поне на политическо ниво, защото част от големите предизвикателства в Европа са политически и посоката, в която се движат правителствата. Ние продължаваме да си робуваме на много неща, които виждат развитието на обществото и икономиката на база на едни високи държавни разходи, които в момента няма как да случат“, каза Дацов.
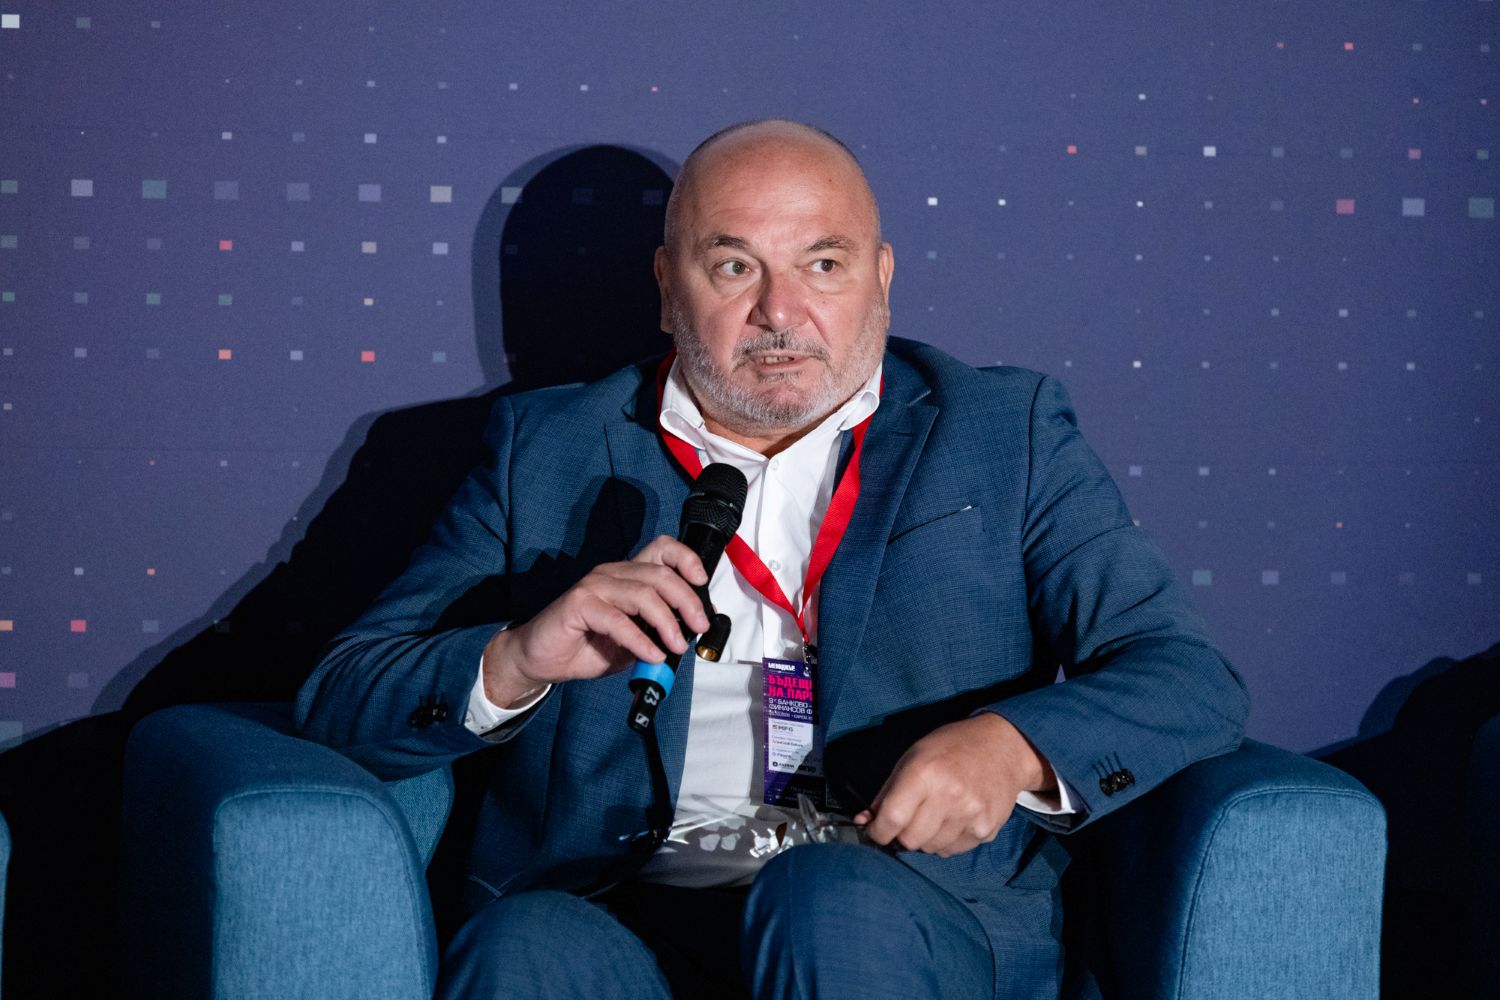
Любомир Дацов / Снимка: Христо Христов
Той подчерта, че големият проблем за Европа е, че за разлика от САЩ, където военната индустрия много бързо преминава в гражданска (стандартни стоки и услуги за бизнес), тук няма такова нещо – това са инвестиции, които са в сигурност, която може би е химера.
„От икономическа гледна точка те влияят само в момента, в който са направени. След това ефектът им е почти никакъв от гледан точка на устойчивост и подкрепа на останалите сектори. Голямото предизвикателство на сегашната ситуация е как Европа ще успее да привлече този процес на обновление на икономиката, базирано на инвестиции“, коментира Дацов.
Той отбеляза, че по отношение на дебата за европейския бюджет ние отиваме на страната на хората, които искат да харчат повече, „запазвайки старото, защото в новото не виждаме мястото си“.
„Ако продължаваме да вярваме, че ако запазим парите за земеделие, каквито са в момента; за регионите в растеж, които не растат; нещо ще се случи. Ние не виждаме мястото си във фондовете за конкурентоспособност. Това е голямото политическо предизвикателство пред растежа“, каза той.
След това икономистът доц. д-р Щерьо Ножаров изрази несъгласие, че нашата икономика прегрява или има риск да прегрее.
„Брутните частни вътрешни инвестиции гравитират между 17 и 18% при седни за ЕС 23%. При тази ситуация е трудно да говорим за прегряване, а това е 10 години назад. Няма как една икономика да прегрява при свиване на реалния сектор. Имаме спад на индустрията от 6,8% юли тази година спрямо юли миналата година. Подобни са и данните за нетния износ“, коментира той.
Доц. д-р Ножаров призна, че има разрив между потенциалния и реалния растеж, но каза, че по негови изчисления истинският реален растеж на нашата икономика е 0,47%.
„Ако махнем парите ПВУ, махнем тавана на дълга от 10 млрд. евро и още някои други аспекти в мултипликативните модели, остава 0,47%. Оттук нататък нашето правителство е пред делима – или висока инфлация или техническа рецесия“, каза той.
„Ако махнем големия дълг и европейското финансиране, а то от следващата година ще се ограничи, отиваме в техническа рецесия . Ако помпаме икономиката още, годишната инфлация ще бъде 5,1%. Ако поддържаме висока инфлация парите отиват за потребление, а то е главно внос, или за нискотехнологични услуги и такива с ниска добавена стойност“, добави доц. д-р Щерьо Ножаров.
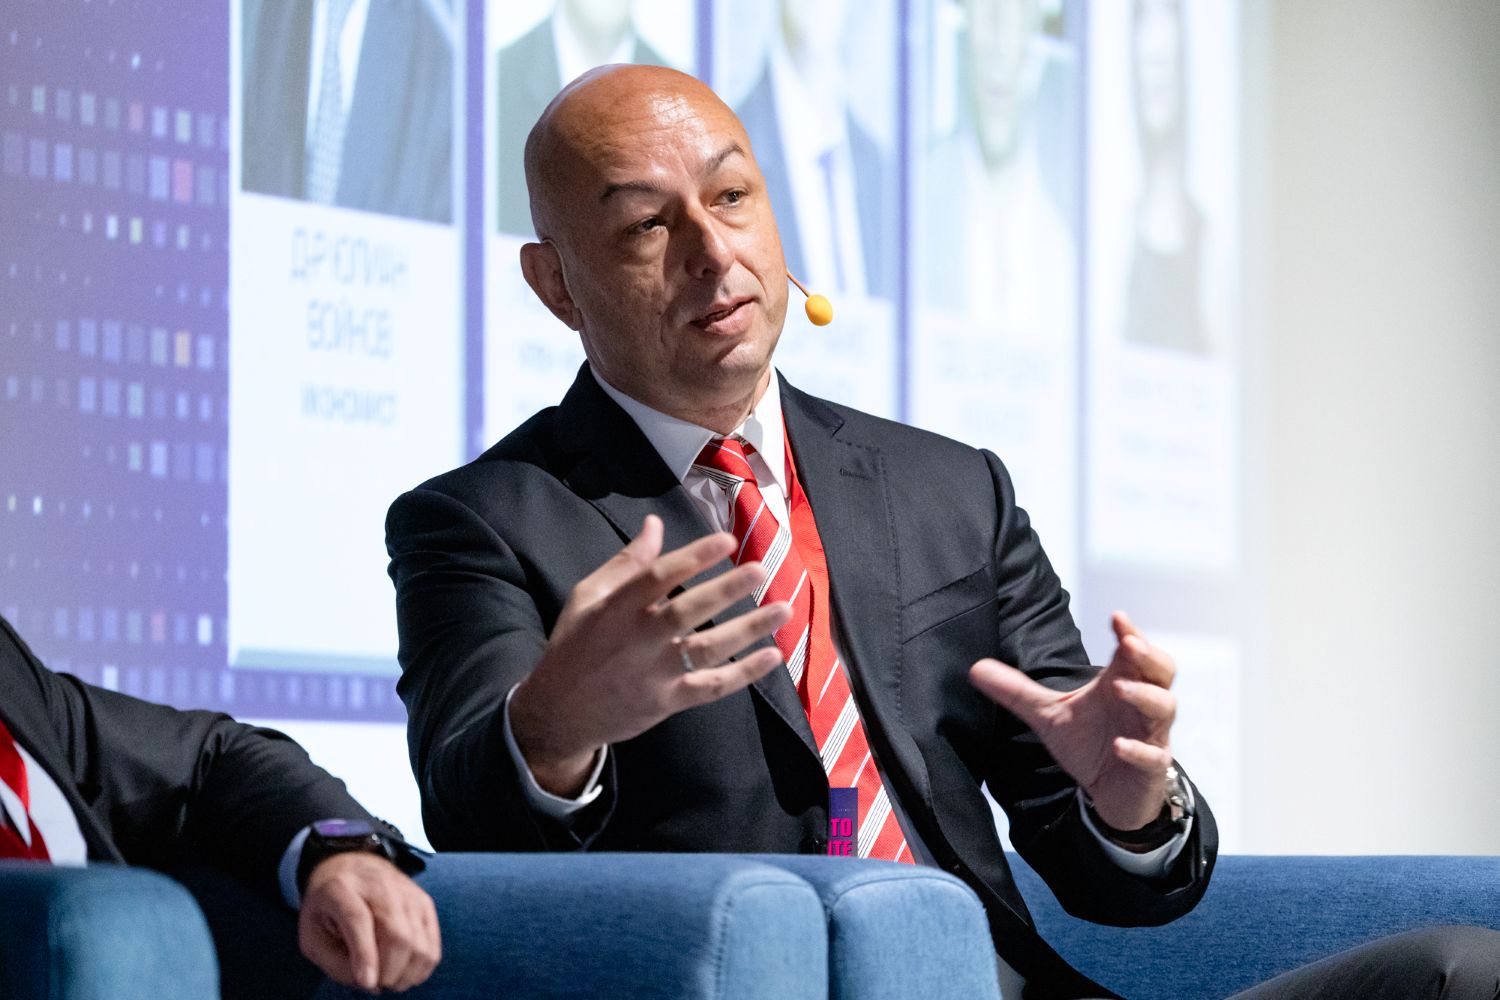
доц. д-р Щерьо Ножаров / Снимка: Христо Христов
По думите му ние така лъжем бизнеса, защото той свиква да получава финансиране от фондове и дълг, а капиталовия ни пазар остава много плитък.
„Капитализацията на нашия капиталов пазар е под 10%, докато при съседните страни е около 40%. Това не е негова вина, защото бизнесът свиква да живее от еврофондове и дългова. Това е една фиктивна икономика, която се захранва от илюзии“, обясни той.
Доц. д-р Маню Моравенов, член на Съвета на директорите и изпълнителен директор на Българска фондова борса, от своя страна заяви, че фокусът върху донорските пари, които идват по линия на европейски фондове, изчерпва до голяма степен амбициите на българския бизнес.
„С това се различавам от други държави около нас, които въпреки едно развиваха и другото. Тези фондове не са вечни. Бъдещето е на производителност, иновации и достъп до капитали. Предизвикателството пред Европа и България е огромна нужда от инвестиции – те не могат да се финансират през държавен дълг и еврофондове. Ако може, то ще бъде в много малък процент, а останалият процент няма откъде да дойде освен от капиталовия пазар“, каза той.
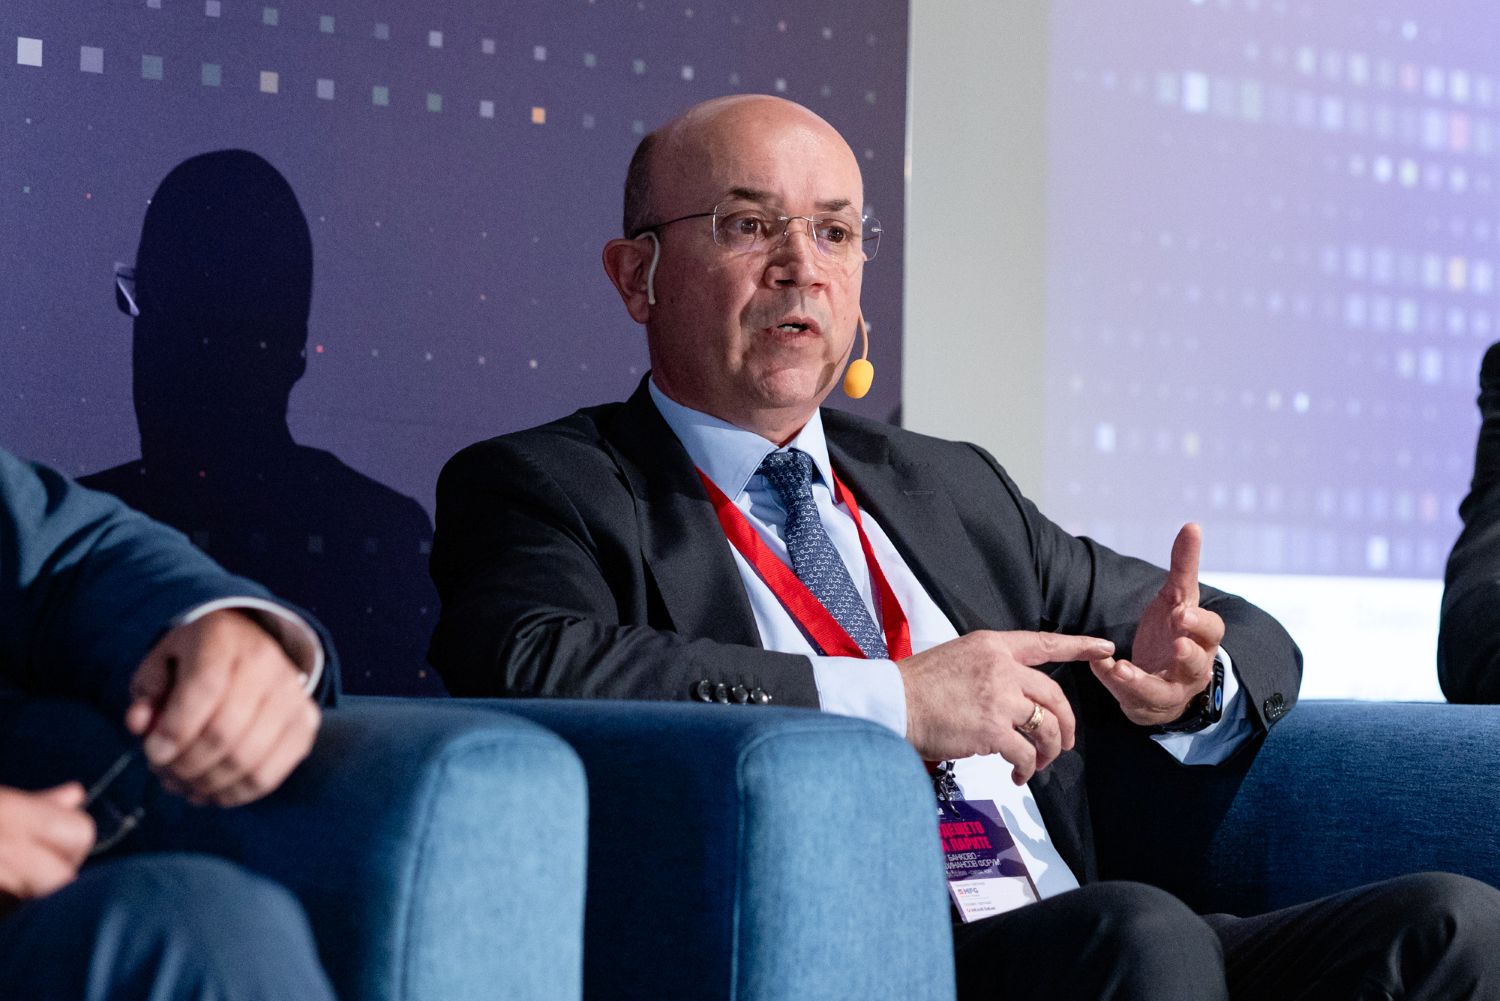
Доц. д-р Маню Моравенов / Снимка: Христо Христов
Доц. д-р Моравенов припомни доклада на бившия шеф на ЕЦБ Марио Драги, според които Европа да инвестира 800 млрд. евро годишно, за да бъде конкурентна на САЩ и Китай. За България това означава поне 10 млрд. годишно за следващите няколко години.
„През 2006 г. имаше нещо, което фокусира страшно много инвестиции и погледи към българския капиталов пазар. Имаше няколко големи дружества, които се приватизираха през борсата. Това създаде много енергия и фокус към пазара. Имаше големи компании, които след тяхната приватизация бяха делистнати. Част от компаниите бяха изкупени на 100% и в момента са чуждестранна собственост на по-големи компании. Това са нормалния явления, но за да има капиталовият пазар дълбочина, той трябва непрекъснато да бъде снабдяван с продукт. Трябва да има ясна политика за това откъде и как ще се развиват българските компании, които ще формират капиталовия пазар“, каза той.
По думите му хубавото за България е че започваме от много ниска база и имаме огромен потенциал. Той отбеляза, че нашият пазар вече работи и е свързан до голяма степен с Европа и световните тенденции на пазари.
„Въпросът е дали име потенциал да бием средния ръст в Европа. Такъв потенциал със сигурност има, ако успеем да привлечем инвестиции“, коментира доц. д-р Маню Моравенов.
Той даде за пример действията на Полша и Румъния.
„Полша създаде едно министерство, което се казва Министерство на държавните активи – в него фокусира най-големите структурни държавни компании. За да стимулира инвестиции, Полша листна най-големите държавни компании на борсата. Държавата си запазва контрола, но привлича много ресурс. Ако това се случи в България между 3 и 5 млрд. могат веднага да влязат в държавния бюджет“, обясни доц. д-р Маню Моравенов.
По думите му полският капиталов пазар вече е 6 пъти по-голям от този във Виена и 20 пъти по-голям от българския. В същото време румънският капиталов пазар, който преди 20 години е бил по-малък от нашия, вече е 7 пъти по-голям.
„Няма как да се развива икономика, ако тя няма достъп до капитал“, добави той.
На въпрос каква е необходимата политика, за да направим България привлекателно място за инвестиции, включително за аутомотив сектора, д-р Юлиан Войнов заяви, че е необходимо да се предприемат политики, за да стане страната център за всякакви иновации и инвестиции.
„Тези инвестиции в аутомотив сектора са директно свързани с това, което се случва на европейския пазар. Там има много сериозно забавяне. Това забавяне води до отлив на инвеститори в България – преместване на производствата или в самите държави или на още по-евтини места. Реално в България икономиката в последните години се движи основно от потребление. Тези растежи са свързани най-вече с изливане на средства, както от ЕС, така и от държавния бюджет – огромни дългове и разходи, които не са съобразени с развитието на икономиката“, коментира той.
По думите му това, което привлича инвеститорите е сигурната макросреда, сигурна бизнес среда, устойчиви държавни финанси и устойчивата разходна политика.
„Проблемът с корупцията и високото ниво на сивата икономика трябва да бъдат решени. Трябва да се реши и проблемът с непрекъснато увеличаващото се дългово бреме“, каза д-р Войнов.
На въпрос какви сигнали даваме на инвеститорите с данък свръхпечалба и дали има причина да имаме свръхдефицит Любомир Дацов заяви, че независимо дали се харесва или не, теорията на цикличността съществува.
„Нещо, което е важно и трябва да се чуе, е че това, което показва математиката, е че ние почваме да затваряме икономическия цикъл. В момента има натрупване на няколко криви и цикъла с различна продължителност във времето, които се затварят към 2027 и 2028 г. Ние смятам че към 2027 г. в България реалният растеж ще бъде с 0,6% над потенциалния растеж, но през 2028 г. ще отидем на минус 0,4% – ясно ще затворим цикъла и ще минаваме през някаква малка криза“, коментира той.
По думите му едно от нещата, за които финансовият министър трябва да бъде похвален е, че за 3 месеца той постави нещата в ред, взимайки нещата на ръчно управление.
„Ръстовете на заплатите ще съответстват на номиналните ръстове на брутния вътрешен продукт –няма да добавяме за прегарянето на икономиката, тъй като през последните години бюджетът бе в основата на това прегряване, което се получаваше през пазара на труда“, каза Дацов.
Той отбеляза, че първата информация за бюджета, който трябва да бъде представен тази седмица, не е много положителна, тъй като се говори за спестявания от 750 млн. евро в разходната част, както и за 1,5 млрд. евро допълнителни данъци, които трябва да бъдат платени от българските граждани. По думите му това е абсолютно неустойчив модел на развитие.
„Правителството ще има много повече проблеми с приходната част. Няма да им помогне дори да увеличат с 2 процентни пункта всички базови данъци, защото ще се свие абсолютно всичко. Оттук нататък ако те нямат стратегия за правене на структурни реформи – оптимизиране на отделните бюджетни сектори като размер и вторият стълб, който е голямото предизвикателство – ефективността. Ефективността на публичните сектори в България има най-голяма възможност за подобряване на ситуацията и извличане на полза за икономиката и растежа. За съжаление на секторно ниво няма нито една такава заявена реформа“, каза Дацов.
Той заяви, че подходът с избиране на няколко сектора за извънреден данък за свръхпечалба изглежда като подготовка системата да бъде сменена.
„Това създава несигурността, че правителството ще увеличи данъците, закривайки сегашната система на пропорционалност на данъците и минавайки към прогресивна. Иначе не виждам рационалност в това нещо. Това не решава нито един проблем от гледна точка на бюджета“, коментира Дацов.
По думите му изчисленията спрямо различните сценарии максималния дефицит ще бъде малко под 4% от БВП, а дори има възможност ако се запази политиката да бъде до 2,4%
**********
ГЕНЕРАЛЕН ПАРТНЬОР: MFG
ОСНОВЕН ПАРТНЬОР: UniCredit Bulbank
С ПОДКРЕПАТА НА: Fibank; Българска фондова борса; AXIOM; SoftwareOne; Opel България; Monkey Shoulder
ИНСТИТУЦИОНАЛНИ ПАРТНЬОРИ: Френско-българска търговска и индустриална камара; Българска стопанска камара; Confindustria Bulgaria; Изпълнителна агенция за насърчаване на малките и средните предприятия (ИАНМСП)
МЕДИЙНИ ПАРТНЬОРИ: Българска национална телевизия; Dir.bg
НОВ КОМЕНТАР
|
|
Тръмп: Закриването на The New York Times ще бъде велик ден за Америка
Свят |
Обновена 14:50ч., 06.10.2026
Сеул обмисля дипломатически мерки срещу Пхенян след инцидента с мина
Свят |
Обновена 14:30ч., 06.10.2026
9-и банково-финансов форум: Икономиката демонстрира устойчивост, но докога?
9-и банково-финансов форум |
Обновена 14:15ч., 06.10.2026
Съединените щати проведоха летателен тест на хиперзвуковата ракета HACM
Свят |
Обновена 13:50ч., 06.10.2026
Зеленски обнадежден, че преговорите за край на войната ще са скоро
Свят |
Обновена 13:20ч., 06.10.2026
Сбогом на GPS: Квантовите сензори ще се превърнат в следващата основа на навигацията
Технологии |
Обновена 16:30ч., 04.10.2026
Радев свиква среща с институциите заради инцидент в икономическата зона на България в Черно море
България |
Обновена 10:20ч., 06.10.2026
На днешната дата, 6 октомври. Имен ден празнуват Тома, Томислав и Томислава
На днешната дата |
Обновена 00:04ч., 06.10.2026
Факторите, които превръщат синдрома на самозванеца в професионална суперсила
Техники за успех |
Обновена 01:36ч., 04.10.2026
Защо емпатията е едно от най-важните лидерски качества
Лидерство |
Обновена 00:27ч., 06.10.2026
Тръмп заяви, че „заплаха“ е накарала САЩ да изтеглят бомбардировачите си от RAF Fairford
Свят |
Обновена 09:40ч., 06.10.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023
Шефът на германското разузнаване: Има риск Германия да бъде въвлечена във въоръжен конфликт с Русия
Свят |
Обновена 18:20ч., 05.10.2026







Коментари
Няма въведени кометари.