

Еврото е само началото: накъде ще поеме европейският капитал?
 Обновена 14:00ч., 25.09.2026
 Обновена 14:00ч., 25.09.2026


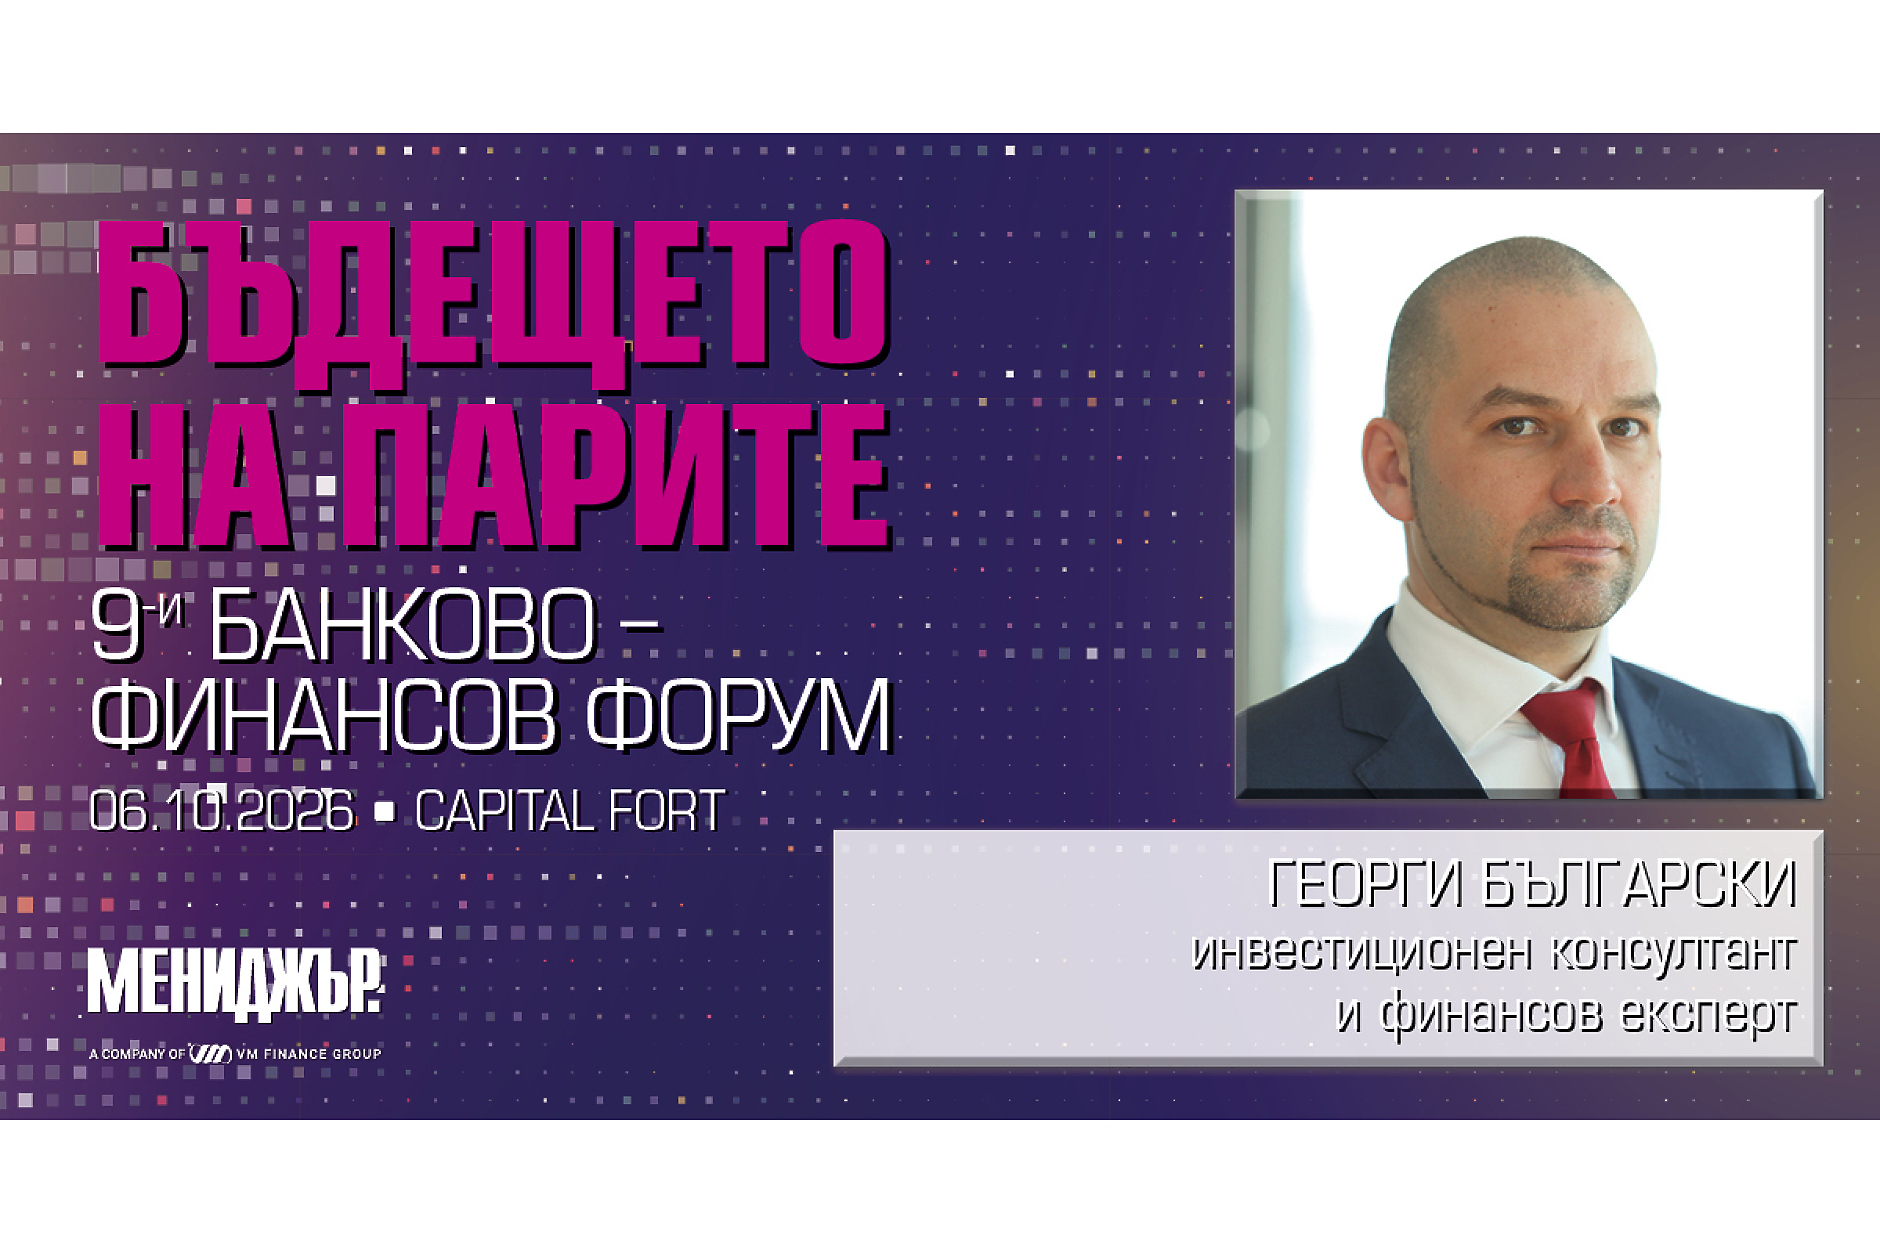
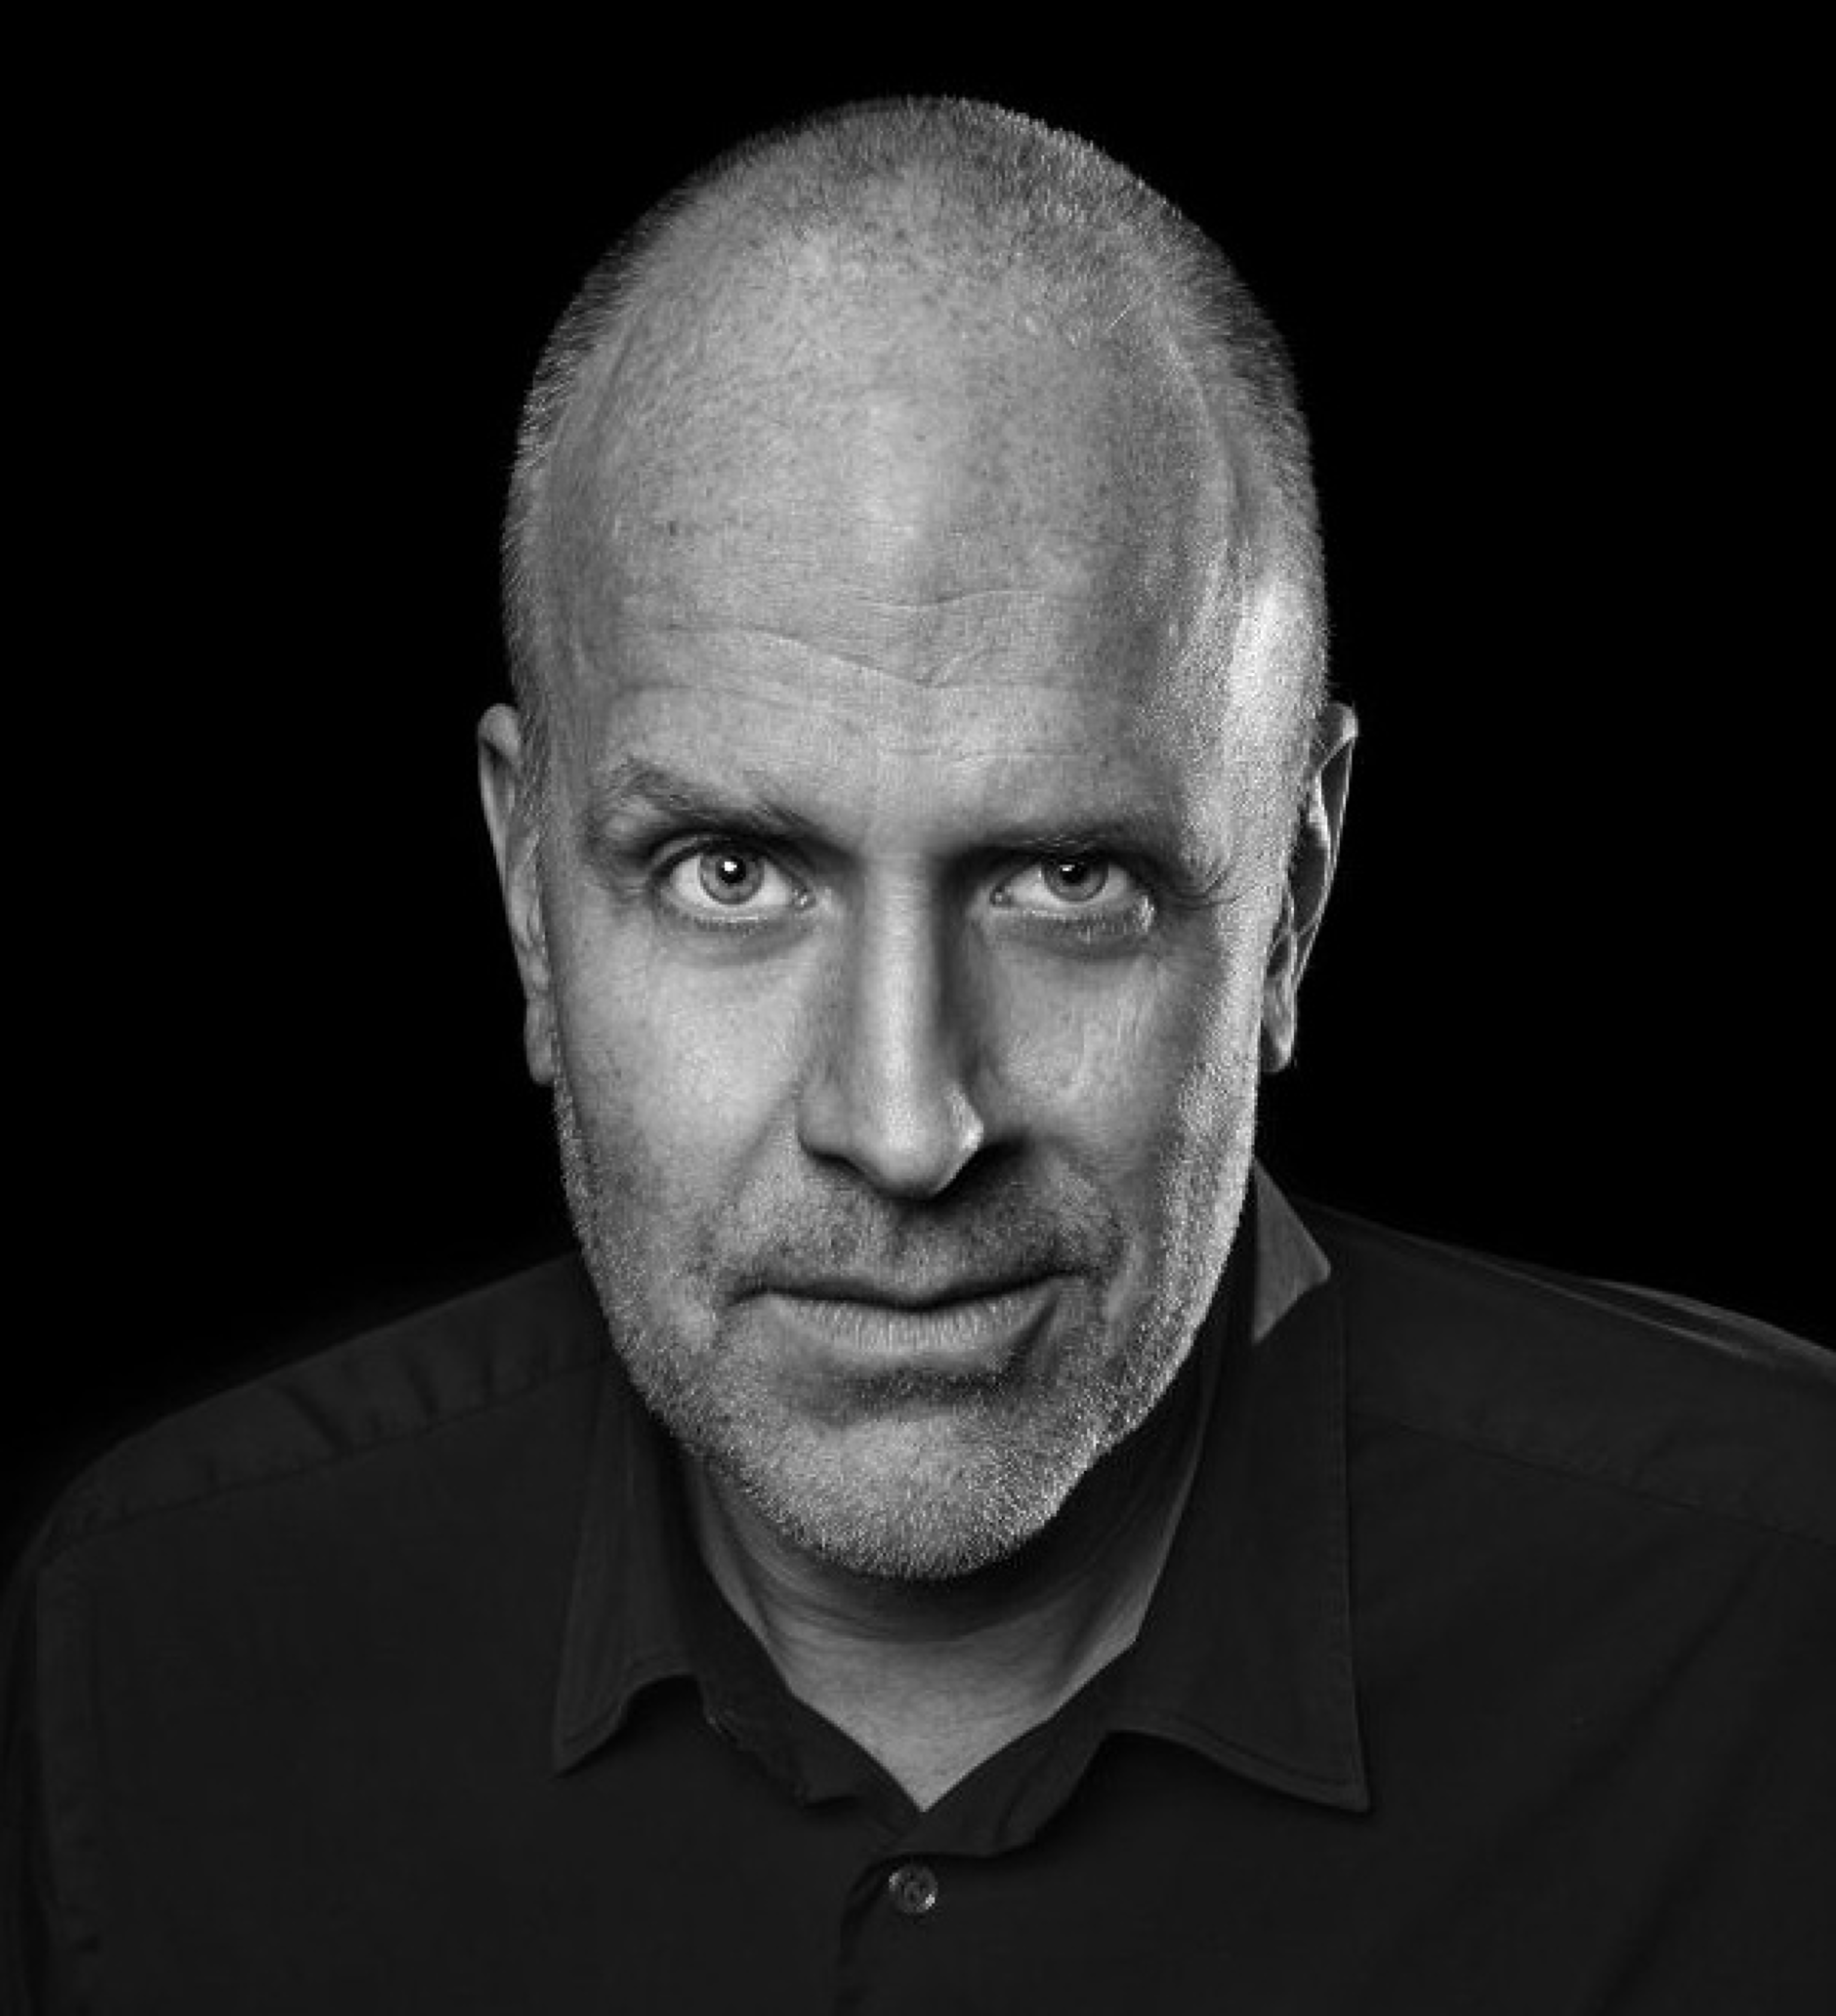
На 6 октомври на 9-и банково-финансов форум „Бъдещето на парите“ ще търсим отговори на едни от най-важните въпроси пред инвеститорите и финансовия сектор. А как Европа може да насочи по-ефективно спестяванията към инвестиции? Какво се променя за българския инвеститор след присъединяването на страната към еврозоната? И кои ще бъдат големите предизвикателства пред финансовите пазари през следващите години? По тези и други теми разговаряме с Георги Български, инвестиционен консултант и финансов експерт.
Европа говори все по-активно за това как европейските спестявания да се превърнат в инвестиции. Какво трябва да се промени, за да започнат европейските капитали реално да работят за европейския бизнес?
Европа няма проблем със спестяванията - тя има проблем с тяхното ефективно насочване. Европейските домакинства разполагат с трилиони евро финансови активи, но значителна част от тях остават в банкови депозити или се инвестират извън Европа. Това означава, че европейският капитал твърде често финансира растежа на други икономики, вместо да подкрепя развитието на собствената.
Ако искаме европейските спестявания да работят за европейския бизнес, са необходими няколко ключови промени.
Първо - реална интеграция на инфраструктурата на капиталовите пазари. Това не трябва да бъде резултат единствено от политическо-административна депеша, а от осъзната бизнес необходимост за дефрагментация на капиталовата инфраструктура.
Второ - по-лесен достъп на компаниите, особено на малките и средните предприятия, до публично и частно финансиране.
Трето, и според мен най-важно - изграждане на инвестиционна култура и задълбочени инвестиционни познания, които да позволят на домакинствата да участват по-активно на капиталовите пазари като естествен начин за дългосрочно управление и увеличаване на своите спестявания.
Четвъртият фактор е необходимостта от развитие на пенсионния модел - от доминиращо колективен към по-гъвкав модел с индивидуален елемент, подобно на практиките в САЩ, който да създаде пряка връзка между спестяванията на гражданите, целите и ограниченията на техните инвестиционни портфейли и капиталовите пазари.
Savings and Investments Union е важна инициатива, но предвид досегашния предимно регулаторен и административен подход към нейното изграждане оставам по-скоро предпазлив относно способността ѝ да доведе до реални структурни промени. Съществува риск тя да увеличи регулаторната тежест върху инвестиционния сектор, без да постигне необходимата дълбочина и интеграция на европейските капиталови пазари.
Как се промениха възможностите пред българския инвеститор след влизането на България в еврозоната и може ли това да даде тласък на капиталовия пазар у нас?
Членството в еврозоната не бих определил като драматично намаляване на валутния риск, тъй като България в продължение на 28 години и половина функционираше при валутен борд с фиксиран курс - първоначално към германската марка, а впоследствие към еврото.
Основните ефекти са свързани с понижаване на транзакционните разходи и повишаване на предвидимостта за международните инвеститори. Това е съществена промяна, но само по себе си не гарантира автоматично развитие на капиталовия пазар в България.
Пред страната се открива възможност да използва новата среда за привличане на повече публични предлагания, по-голямо участие на институционални инвеститори и по-силен международен интерес към българските компании.
За да се реализира този потенциал обаче, са необходими последователни усилия за развитие на капиталовия пазар, подобряване на корпоративното управление и по-активно участие на местните инвеститори.
Еврото създава условията. От нас зависи дали ще ги превърнем в реално конкурентно предимство.
Коя е най-голямата промяна, която очаквате във финансовия сектор през следващите пет години?
Според мен най-голямото предизвикателство няма да бъде технологично, а свързано с пазарната среда. След повече от десетилетие на изключително ниски лихви и безпрецедентна ликвидност световните финансови пазари навлизат в период, в който цената на капитала отново придобива ключово значение.
Това ще промени начина, по който се оценяват компаниите, финансират се инвестициите и се управлява рискът.
В същото време наблюдаваме две тенденции, които заслужават особено внимание.
Първата е продължаващият ръст на пасивното инвестиране. То има безспорни предимства - ефективност, ниски разходи и широк достъп до пазарите. Но когато огромни обеми капитал следват индексите автоматично, без задълбочен анализ на фундаменталната стойност на отделните компании, съществува риск пазарните оценки постепенно да се отдалечат от реалните икономически показатели.
Втората е натрупването на значителни нива на публичен дълг в много развити икономики - официален и прикрит в осигурителните системи такъв. Ако високата задлъжнялост се съчетае с трайно по-високи лихвени проценти, това може да създаде сериозни предизвикателства както за държавните финанси, така и за капиталовите пазари.
Не е задължително това да означава неизбежно и незабавно настъпване на финансова криза или пукане на инвестиционен балон, но вярвам, че следващите години ще изискват от инвеститорите значително повече внимание към фундаментите, оценките на активите и управлението на риска, отколкото през периода на почти безплатния капитал.
Регистрирайте се безплатно тук за 9-и банково-финансов форум „Бъдещето на парите“.
**********
ГЕНЕРАЛЕН ПАРТНЬОР: MFG
ОСНОВЕН ПАРТНЬОР: UniCredit Bulbank
С ПОДКРЕПАТА НА: Fibank; Българска фондова борса; AXIOM; SoftwareOne; Opel България; Monkey Shoulder
ИНСТИТУЦИОНАЛНИ ПАРТНЬОРИ: Френско-българска търговска и индустриална камара; Българска стопанска камара; Confindustria Bulgaria; Изпълнителна агенция за насърчаване на малките и средните предприятия (ИАНМСП)
МЕДИЙНИ ПАРТНЬОРИ: Българска национална телевизия; Dir.bg
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
The Guardian: Европа търси кандидат за ръководител на ФИФА, Арсен Венгер отпадна
Спорт |
Обновена 20:00ч., 15.10.2026
Норвегия обмисля да отвори фонда си от 2 трилиона евро за производители на ядрени оръжия
Свят |
Обновена 19:40ч., 15.10.2026
От болничното легло до бизнес за милиарди: Как Йосеф Пилатес завладя света
Любопитно |
Обновена 19:20ч., 15.10.2026
Австралия обяви нашествие на агресивни прилепи, преносители на опасен вирус
Свят |
Обновена 19:00ч., 15.10.2026
Технополис празнува 25 години с много изненади
Компании |
Обновена 14:30ч., 14.10.2026
България е сред 54-те държави в нова декларация със САЩ за развитие на изкуствен интелект
България |
Обновена 20:00ч., 14.10.2026
Технополис празнува 25 години с много изненади
Компании |
Обновена 14:30ч., 14.10.2026
Дуейн Дейвис получи минимум 40 години затвор за организирането на убийството на Тупак Шакур
Свят |
Обновена 16:40ч., 14.10.2026
„От Русия с любов“: Шефът на ФБР опроверга медийни публикации с провокативен пост в социалните мрежи
Свят |
Обновена 12:30ч., 15.10.2026
Танкер се запали в териториалните води на Румъния, властите в Букурещ разследват дали става въпрос за атака с дрон
Свят |
Обновена 08:27ч., 15.10.2026
„Отнасяйте се еднакво с всички“ е ужасен съвет за един лидер
Лидерство |
Обновена 00:32ч., 15.10.2026
Лагард: Решението на проблемите с френския дълг е в самата Франция
Икономика |
Обновена 16:00ч., 14.10.2026
Времето: Хладно утро, а следобед ще се заоблачи
България |
Обновена 07:30ч., 15.10.2026


Коментари
Няма въведени кометари.