


Инфлацията далеч не е най-големият проблем на ЕЦБ
 Обновена 16:56ч., 07.06.2021
 Обновена 16:56ч., 07.06.2021


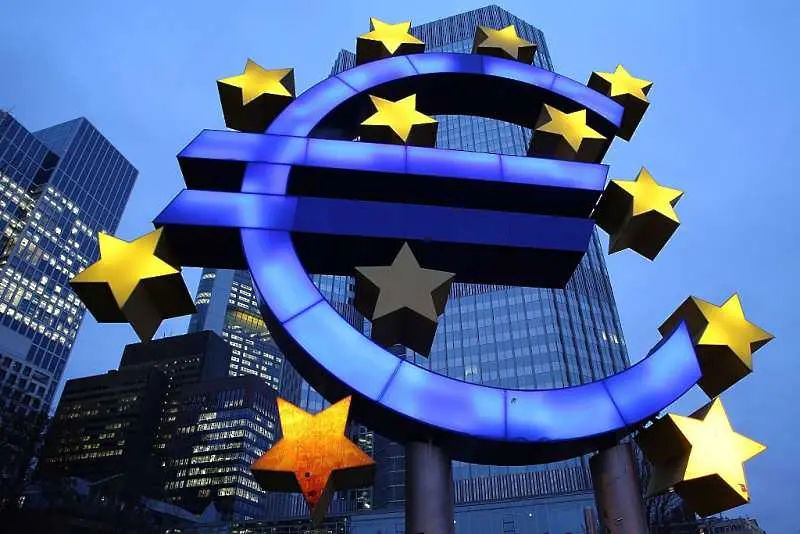
Извадете шампанското, защото чудото най-накрая се случи! За целта бе необходим безпрецедентен пакет от стимули, но инфлацията в Еврозоната достигна търсените от Европейската централна банка 2 процента. Какво трябва да направи ЕЦБ сега? Абсолютно нищо, пише Маркъс Ашуърт за Блумбърг.
Възстановяването от пандемията предизвика ръст на инфлацията по цял свят, но за Европейския съюз тази новина донякъде носи облекчение, тъй като блокът прекара по-голямата част от последното десетилетие, флиртувайки опасно с дефлацията. Кратък период на инфлация над целта от „малко под 2%“ е един от най-малките проблеми за Европа, имайки предвид факта, че годишния процент бе отрицателен в началото на 2021 г. Тогава не последваха някакви сериозни реакции, като същото трябва да се случи и сега.
Основната инфлация, в която не влизат по-волатилните цени на храните и енергията, продължава да е под 1%. Федералният резерв има по-належащи проблеми с основната мярка за потребителските цени (CPI), която нарасна до 4,2% през 12-те месеца до април. На този фон ЕЦБ определено може да си позволи да бездейства поне до лятото.
Доходността по 2-годишните държавни ценни книжа в Европа продължава да е силно отрицателна, като дори гръцкият и италианският дълг предлагат по-малко от -0,3% възвръщаемост. ЕЦБ прогнозира спад на CPI до 1,2% за следващата година след 1,5% през тази, въпреки че тази прогноза може да бъде ревизирана нагоре по време на тазседмичната среща на централната банка. В края на краищата, катастрофалната дефлация продължава да е по-голяма заплаха за стабилността на ЕС.
Въпреки казаното, никога не пречи да се внимава за проблеми. Предстоящият през август симпозиум на Федералния резерв в Джаксън Хол ще бъде шанс да се провери дали новата политика на американската централна банка за гъвкавото инфлационно таргетиране, при която период с инфлация под 2% е следван от такъв с инфлация, малко дан границата, ще се окаже ирелевантна още преди да й се даде начало. Идеята зад тази политика бе да се вдъхне увереност, че стимулите на централната банка няма да изчезнат дори след като икономиките се разгорещят леко (силен акцент е върху „леко“).
За съжаление, свирепото американско възстановяване, подхранено от чудовищните парични и фискални стимули, затруднява изграждането на модел с адекватна степен на увереност. Освен това, Фед е умишлено неясен в разясняването на модела на гъвкаво таргетиране. Не е ясно какво ниво на инфлацията би се считало за твърде високо и за какъв период би Фед толерирал ръст на цените над поставената цел? Когато инфлацията е под целта, идеята изглежда добре на хартия, но когато тя е два пъти над целевата стойност, всичко пропада.
В същото време ЕЦБ може да си позволи просто да преразгледа целта си от „малко под 2%“ и да я опрости като „близо до 2%“. Еврозоната има по-големи проблеми, водещ сред които е как да бъде възстановен растежа. Въпреки че Организацията за икономическо сътрудничество и развитие (ОИСР) прогнозира повишение на брутният вътрешен продукт на ЕС от над 4% през тази и следващата година, икономиката на блока вероятно няма се завърне до нивата от преди пандемията преди края на 2022 г. – цяла година по-късно от САЩ. Голяма част от Европа най-вероятно няма да се възстанови напълно до три години.
Заседанието ЕЦБ на 10 юни ще включва тримесечен преглед на икономическите прогнози на централната банка, както и виждането й за финансовите условия. От това ще последва оценка дали трябва да бъде променено темпото на изкупуване на облигации. Очакванията са да бъде направена малка промяна спрямо сегашните покупки в размер на 80 млрд. евро на месец.
Истинската причина „ястребите“ да не издават много звуци е поскъпването на еврото, чиято цена е близо до най-високото ниво спрямо долара от три години насам. За икономика, в която водеща роля играе износа, това ще може да подейства като спирачка за активността и да заплаши възстановяването.
Последното нещо, от което ЕЦБ има нужда, е да свие платната преди изплащането на парите от възстановителния фонд в размер на 750 млрд. евро, което ще започне по-късно тази година. Най-разумното действие за ръководителите на ЕЦБ в тази ситуация е да се насочат към шезлонгите на плажа и да не се бъркат в курса, който са определили.
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Цитат на деня
Цитат на деня |
Обновена 00:31ч., 06.11.2026
Не се отнасяйте към маркетинга като към вендинг машина
Маркетинг |
Обновена 00:22ч., 06.11.2026
На днешната дата, 6 ноември. Рождениците днес
На днешната дата |
Обновена 00:04ч., 06.11.2026
Над 430 хиляди души са кандидатствали за целева помощ за отопление
Общество |
Обновена 20:00ч., 05.11.2026
Лъчезар Петров, изпълнителен директор на SESAME: Силните партньорства не се измерват само с популярност, а със стойността, която създават
Компании |
Обновена 12:45ч., 05.11.2026
Петролът поевтинява за четвърти пореден ден на фона на очаквания за намален риск от ескалация на войната с Иран
Енергетика |
Обновена 09:20ч., 05.11.2026
Любомир Дацов: Поскъпване на петрола с 10% би повишило потребителските цени с до 0,9%
Икономика |
Обновена 15:50ч., 05.11.2026
Не се отнасяйте към маркетинга като към вендинг машина
Маркетинг |
Обновена 00:22ч., 06.11.2026
На днешната дата, 6 ноември. Рождениците днес
На днешната дата |
Обновена 00:04ч., 06.11.2026
Цитат на деня
Цитат на деня |
Обновена 00:31ч., 06.11.2026
Лъчезар Петров, изпълнителен директор на SESAME: Силните партньорства не се измерват само с популярност, а със стойността, която създават
Компании |
Обновена 12:45ч., 05.11.2026
Борсите в Европа продължават да изостават
Финанси | Advertorial |
Обновена 13:06ч., 06.10.2014
10 неща, които научихме през изминалата седмица
България | Advertorial |
Обновена 16:30ч., 27.05.2016


Коментари
Няма въведени кометари.