

Финанси
|Компании
|Енергетика
|Икономика
|По-високи завинаги? Пазарите не очакват много намаления на лихвите след 2024 г.
 Обновена 12:00ч., 30.12.2023


Кредитополучателите, които търсят облекчение от по-високите лихвени проценти, може да бъдат разочаровани от индикациите на финансовите пазари, че лихвите може да останат високи за години напред, пише Ройтерс.
Колкото и да се понижат лихвите през 2024 г., ценообразуването на паричните пазари подчертава мнението, че десетилетието на почти нулеви лихвени проценти след голямата финансова криза едва ли ще се завърне, докато инфлационният натиск и държавните разходи остават високи.
Това предвещава допълнителна болка за много публични и частни кредитополучатели, които са заключили минали по-ниски лихвени проценти и все още не са усетили пълното въздействие на рекордните скокове на лихвите през последните две години.
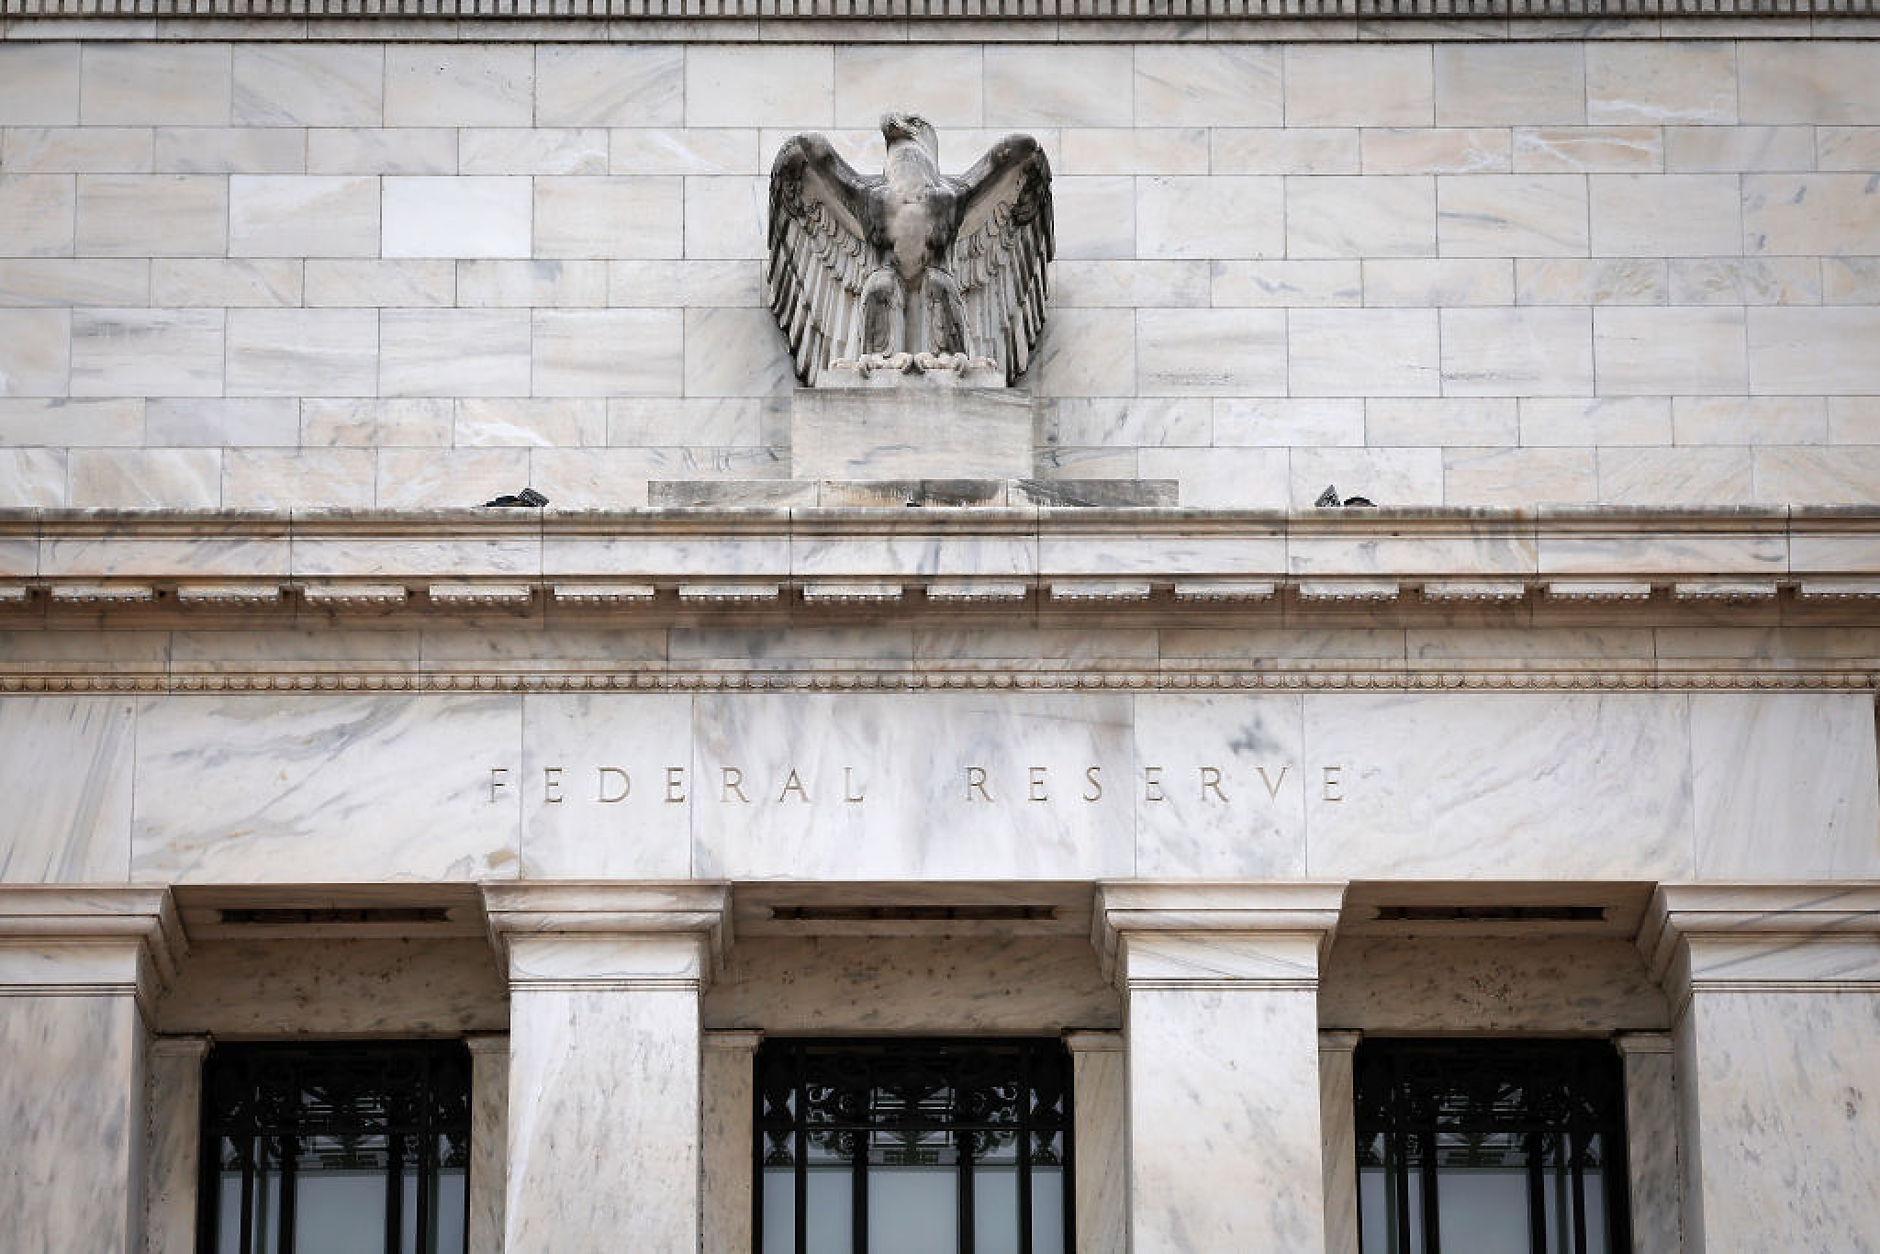
През последните седмици търговците удвоиха залозите за рязко намаляване на лихвените проценти през следващата година, насърчени от забавянето на инфлацията и решителната промяна в тона от страна на Федералния резерв на САЩ.
Очакванията, че лихвите ще паднат с поне 1,5 процентни пункта в Съединените щати и Европа, стимулираха пазарите на облигации и акции.
Но докато Фед се очаква да намали основния си лихвен процент до около 3,75% до края на 2024 г., той ще падне само до около 3% до края на 2026 г., след което ще се повиши обратно до около 3,5%, предполага ценообразуването на паричния пазар.
Това е в рязък контраст с близо нулевите лихви на Фед през по-голямата част от десетилетието след глобалната финансова криза, които едва постепенно бяха повишени до 2,25%-2,50% през 2018 г.
Депозитната лихва на Европейската централна банка се очаква да бъде приблизително 2% до края на 2026 г. в сравнение с 4% в момента - намаление, но едва ли знак за връщане към неортодоксалния експеримент с отрицателни лихви, наблюдаван от 2014 до 2022 г.
„Това е просто нормализиране на политиката. Няма да се премине към лесна парична политика“, каза Майк Ридел, старши портфолио мениджър в Allianz Global Investors.
Подобни очаквания са в съответствие със сценарий, при който така нареченият „неутрален“ лихвен процент, който нито стимулира, нито забавя икономическия растеж, се е повишил от преди пандемията COVID-19, казват икономисти.
Икономиката на САЩ, която до момента избягва рецесия въпреки очакванията за такава на фона на агресивното затягане на политиката, също подкрепя този аргумент.
По-високите рискове от инфлация на фона на геополитическото напрежение, по-разхлабената фискална политика и потенциалните подобрения в производителността от ИИ и други технологии са сред факторите, които може да вдигнат неутралната ставка, често наричана „R-star“.
Известна представа за неутралната лихва, макар и невъзможна за определяне в реално време, е ключова за разбирането на потенциала за растеж на икономиката и решението на една централна банка за това колко да намали лихвите в бъдеще.
Дали неутралната лихва се е преместила е обект на много дебати и не всички са убедени, че се е повишила.
Най-важното е, че пазарните очаквания са по-високи от оценката на Фед от 2,5% за дългосрочните лихвени проценти. В еврозоната членове на ЕЦБ говорят за неутрален процент от около 1,5%-2%.
„Скептична съм, че има голяма промяна в R-star“, каза бившият икономист на Фед Идана Апио, сега портфолио мениджър във First Eagle Investment Management.
Апио е озадачен защо пазарите все още залагат на продължително високи лихви, докато много измервания на инфлационните очаквания предполагат, че цените трябва да се върнат към целите на централните банки. Според нея е твърде рано е да се говори за повишаване на производителността.
Измерването накъде ще се насочат лихвите през следващите години далеч не е лесно и пазарите могат да сбъркат. Но техните очаквания налагат повишено внимание на кредитополучателите, които са свикнали на и все още се възползват от ниските лихви от последните години.
„Това означава, че корпорациите ще трябва да рефинансират при разумно до понякога значително по-високи проценти от това, на което са разчитали през последните пет години“, каза Патрик Санер, ръководител на макро стратегията в Swiss Re.
„В този контекст средата с по-високи ставки всъщност има голямо значение, особено когато става въпрос за корпоративно планиране“, добави той.
НОВ КОМЕНТАР
|
|
Времето: На места сутрешни мъгли, на други пък ще превали
България | Обновена 07:30ч., 17.11.2026
Цитат на деня
Цитат на деня |
Обновена 00:40ч., 17.11.2026
Грешките, които умните хора не повтарят
Техники за успех |
Обновена 00:25ч., 17.11.2026
На днешната дата, 17 ноември. Международен ден на студентите
На днешната дата |
Обновена 00:04ч., 17.11.2026
Турското електромагнитно оръдие Ejderha унищожи 51 дрона с един изстрел
Свят |
Обновена 20:00ч., 16.11.2026
След 30 години експлоатация, много соларни панели работят на впечатляващите 80 процента от оригиналната си мощност
Технологии |
Обновена 17:30ч., 15.11.2026
Звездите за бизнеса от 16 до 22 ноември: Баланс между амбицията и реалните възможности
Хороскоп |
Обновена 08:30ч., 16.11.2026
Грешките, които умните хора не повтарят
Техники за успех |
Обновена 00:25ч., 17.11.2026
Турското електромагнитно оръдие Ejderha унищожи 51 дрона с един изстрел
Свят |
Обновена 20:00ч., 16.11.2026
На днешната дата, 17 ноември. Международен ден на студентите
На днешната дата |
Обновена 00:04ч., 17.11.2026
Апокалипсис: Книга от XVI век с предсказания за края на света ще бъде продадена на търг за 1 милион паунда
Свят |
Обновена 19:00ч., 16.11.2026
Цитат на деня
Цитат на деня |
Обновена 00:40ч., 17.11.2026
Financial Times: Италия пречи на Германия да участва в съвместно разработване на изтребител
Свят |
Обновена 17:00ч., 14.11.2026


Коментари
Няма въведени кометари.