

Финанси
|Компании
|Енергетика
|Икономика
|Светът на парите: Защо САЩ се намесиха, за да подкрепят японската йена?
 Обновена 17:00ч., 03.08.2026
 Обновена 17:00ч., 03.08.2026


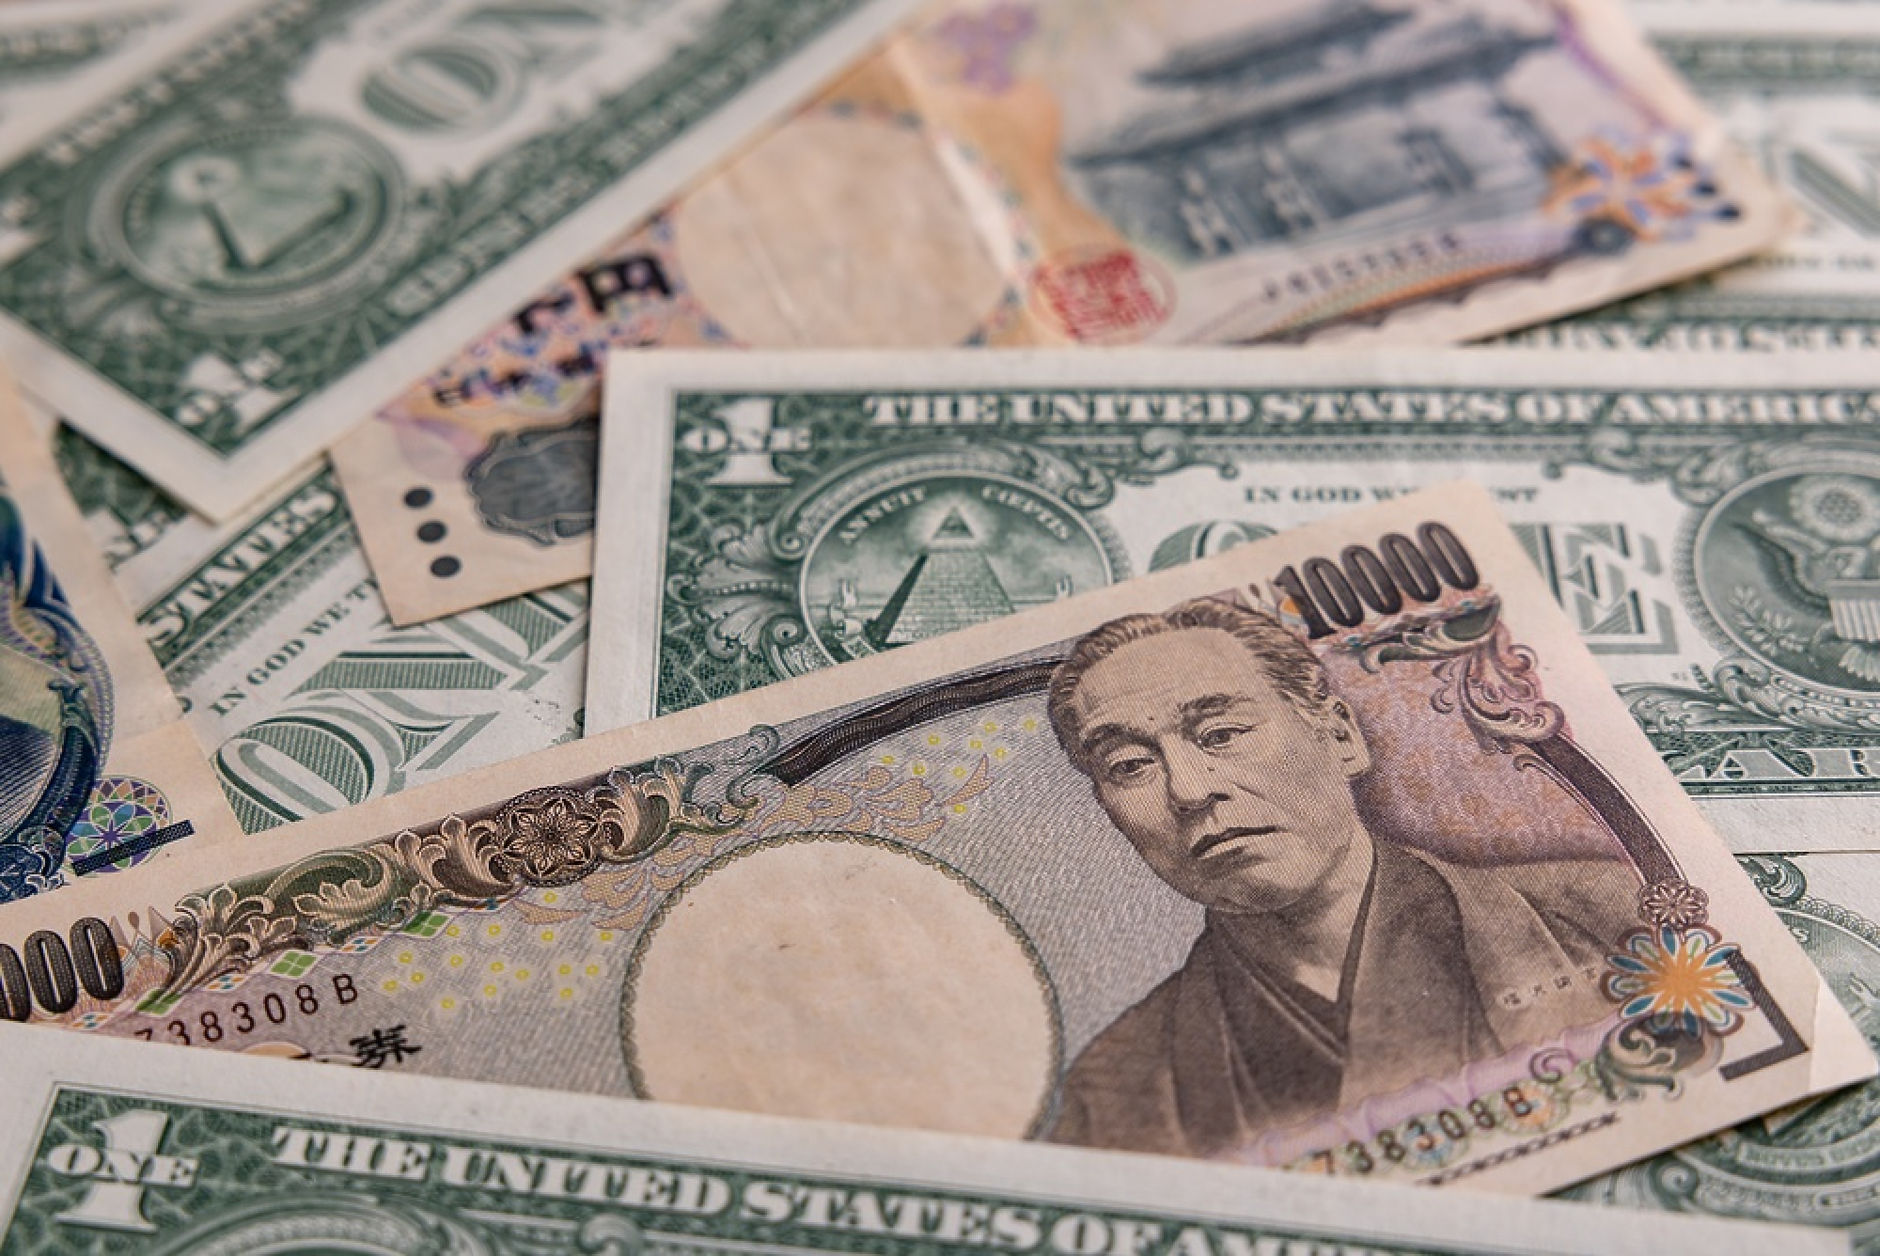
Решението на Вашингтон да се присъедини към Токио в подкрепа на японската йена предизвика въпроси относно това какво е мотивирало рядката координирана намеса, като анализаторите акцентират върху опасенията относно пазарите на държавните облигации на САЩ и финансовата система на Япония, пише CNBC.
Токио става все по-предпазлив по отношение на спада в стойността на йената, която наскоро падна до най-ниското си ниво спрямо долара от близо четири десетилетия. Йената се движеше около най-ниските нива от няколко десетилетия, като в четвъртък се понижи до 163,73 йени за долар, преди да се възстанови до 157,57 йени за долар.
Координираната интервенция беше първата съвместна операция на САЩ и Япония за закупуване на йени от 1998 г. насам и първата координирана интервенция, включваща двете страни, откакто Г-7 предприе действия за отслабване на йената след земетресението през 2011 г.
Ветерани от индустрията казаха пред CNBC, че една от най-големите тревоги на Вашингтон е свръзана с избягването на сценарий, при който Япония ще трябва да се раздели с големи количества държавни облигации, за да финансира едностранна интервенция, като се има предвид, че северноазиатската нация е най-големият чуждестранен държател на държавния дълг на САЩ.
Луиз Лу, ръководител на икономическия отдел за Азия в Oxford Economics, каза, че това е „вероятно една от ключовите причини“ за участието на САЩ.
"Тук има елемент на самосъхранение. Нестабилните пазари, водени от потенциално фискално-агресивни политики от Япония, могат да се разширят до пазарите на държавните облигации на САЩ, дестабилизирайки долара."
Акцентът на Токио и Вашингтон върху Репо сделките по инструмента FIMA (Foreign and International Monetary Authorities Repo Facility) на Федералния резерв, който позволява на чуждестранните централни банки да получат ликвидност в долари, без да продават направо държавни облигации , „беше улика, че те биха искали да избегнат принудителната продажба колкото е възможно повече“, каза тя.
Министерството на финансите на Япония заяви в понеделник, че планира да използва FIMA за бъдещи интервенции. Масахико Лу, старши макро стратег в State Street, каза, че сигналът „може да е по-голям от самата интервенция“.
Притесненията на Вашингтон вероятно се простират отвъд йената, добави той. Постоянно слабата йена може да предизвика по-нататъшни продажби на японски държавни облигации, като по-високата доходност ще се разпространи върху глобалните пазари на облигации в момент, когато Япония и САЩ се борят с нарастващите разходи по дългосрочните заеми.
„Подчертаването на достъпа до репо на Фед казва на пазарите, че Япония може да повиши ликвидността в долари, без да продава облигации... адресирайки опасенията, че намесата на Министерството на финансите може да окаже натиск върху фондовите пазари на САЩ чрез къси продажби на американски държавни ценни книжа“, каза той. „Това е опит да се увеличи максимално ефектът на сигнализиране и да се получи най-големият ефект за парите с вече наличните инструменти.“
Доходността по 10-годишните облигации на САЩ е нараснала с почти 57 пункта от началото на годината.
„Нова фаза“ на отношенията между САЩ и Япония
Президентът Доналд Тръмп каза, че САЩ са участвали в координираната интервенция миналата седмица за подкрепа на йената като жест на подкрепа за Япония и в интерес на глобалната икономическа стабилност.
Освен защитата на пазарите на облигации в САЩ, интервенцията също отразява по-широките икономически и геополитически приоритети на Вашингтон.
Лу от Oxford Economics отбеляза, че САЩ многократно са твърдяли, че йената е „значително подценена“, което им дава стимул да коригират това, което виждат като нечестно търговско предимство, тъй като прави японския износ по-конкурентоспособен
Тя добави, че ако Вашингтон вярва, че фискалната политика на Япония се захранва с по-висока доходност на японските държавни облигации и по-слаба валута, координираната намеса може да спечели време за Японската централна банка, докато не бъде в състояние да възобнови повишаването на лихвените проценти по-късно тази година. По-силната йена в крайна сметка изисква по-строга парична политика от ЯЦБ, а не многократна намеса, отбелязва икономистът.
Йеспер Кол, експертен директор в Monex, каза, че операцията отразява по-широка промяна в отношенията между САЩ и Япония при президента на САЩ Доналд Тръмп и японския премиер Санае Такаичи.
„Сътрудничеството и партньорството между САЩ и Япония навлязоха в нова фаза“, коментира той, като добави, че координираната намеса показва, „когато Япония поиска помощ, Америка ще отговори на призива на Япония“. Той също така твърди, че този ход изпраща геополитическо послание към Пекин, тъй като „ръководството на Китай се интересува от действията, а не от думите“.
Вишну Варатан, ръководител на макроизследванията за Азия, бивша Япония в Mizuho Securities, каза, че координираната намеса е по същество по-мощна поради участието на САЩ.
„Непропорционално повишената ефикасност на валутната интервенция“ идва от участието на Министерството на финансите на САЩ и Федералния резерв, което дава на пазарите по-голяма причина да вярват, че властите са готови да действат отново, ако е необходимо, каза той. Заедно с предупреждението на двете правителства, че „няма да се поколебаят“ да се намесят отново, това „увеличава шансовете за възпиране“ срещу спекулативните залози, оказващи натиск върху йената.
Варатан също така твърди, че участието на САЩ облекчава опасенията, че намесата на Япония може да тласне по-висока доходност на държавните облигации, като принуди продажбите на държавния дълг на САЩ, като същевременно спомогне за стабилизиране на пазарите на японски облигации.
Все пак анализаторите предупредиха, че координираните действия може да се окажат не по-трайни от предишните интервенции, освен ако Япония не се заеме със структурните сили, движещи слабостта на йената.
„Контрапродуктивен“ ход?
Съобщенията, че САЩ са продали евро, а не долари, за да купуват йени, изненадаха пазарите, тъй като координираната интервенция традиционно се финансира с доларови активи.
Робин Брукс, старши сътрудник в Института „Брукингс“, постави под въпрос механиката на операцията на САЩ, подчертавайки, че тя „обърква пазарите и ще се окаже контрапродуктивна“.
„На пръв поглед това може да създаде впечатлението, че тази интервенция ще бъде по-ефективна от предишните усилия, но участието на САЩ повдига повече въпроси, отколкото отговори, особено странната новина, че САЩ са продали евро, за да купуват йени.“
„Този вид обрат според мен подкопава ефикасността на участието на САЩ, защото неизменно ще накара пазарите да се чудят защо САЩ не са финансирали просто изкупуването на йени с долари.“
Брукс твърди, че интервенцията в крайна сметка не може да обърне обезценяването, предизвикано от японския пазар на облигации.
„Докато доходността po държавните облигации на Япония е изкуствено ограничена, йената е надценена и трябва да падне”, той.
Японската централна банка прекрати официалния контрол върху кривата на доходността през март 2024 г., но продължи да купува големи количества японски държавни облигации. Брукс твърди, че тези покупки продължават да поддържат разходите по заеми под нивото, на което иначе биха се установили на свободен пазар.
Лу от State Street също подчерта, че интервенцията може да спечели време, но не и да промени дългосрочната траектория. „Интервенцията може да оформи следващите няколко месеца. Нормализирането от Японската централна банка и потоците на хеджиране ще оформят следващите няколко години.“
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
„Отвъд болката се крие по-голяма красота“: Принцеса Кейт откровено за живота след рака в нов филм
Любопитно |
Обновена 18:15ч., 21.11.2026
В Мексико заловиха един от 10-те най-издирвани престъпници от ФБР – наркобоса „Ел Чапо Исидро“
Свят |
Обновена 17:30ч., 21.11.2026
„Войната се прехвърля в нашите региони“: Руски кораб беше ударен от дронове във Финския залив
Свят |
Обновена 16:45ч., 21.11.2026
Франция с остра реакция срещу проекта за бюджет на ЕС за 2028–2034 г. заради земеделието
ЕС |
Обновена 16:00ч., 21.11.2026
St. Andrew’s Black Tie Ball 2026: една вечер, която дава повече възможности
ПР и събития |
Обновена 12:30ч., 19.11.2026
Хакери източиха и публикуваха данни на 16 000 клиенти на Visa, Mastercard и JPMorgan
Технологии |
Обновена 11:50ч., 20.11.2026
Crowne Plaza® Sofia – стандарт за гостоприемство и събития от следващо поколение
ПР и събития |
Обновена 16:40ч., 20.11.2026
Chevron започва морски проучвания за нефт и газ в Гърция
Компании |
Обновена 17:00ч., 20.11.2026
Износът на петрол през Ормузкия проток спада рязко на фона на зачестилите ирански атаки
Енергетика |
Обновена 13:00ч., 21.11.2026
Берлин оттегли съпротивата си срещу придобиването на Commerzbank от UniCredit
Компании |
Обновена 10:00ч., 19.11.2026
Южна Корея стана четвъртата страна в света с износ за над 1 трлн. долара
Икономика |
Обновена 18:15ч., 19.11.2026
Надпревара с времето на COP31: Близо 200 държави в безизходица заради спора за изкопаемите горива
Свят |
Обновена 10:04ч., 21.11.2026
Ройтерс: ЕЦБ ще обсъди повишаване на изискванията за задължителни резерви следващата седмица
Икономика |
Обновена 18:30ч., 19.11.2026

Коментари
Няма въведени кометари.