



Новата архитектура на плащанията: какво ще промени дигиталното евро
 Обновена 16:45ч., 06.10.2026


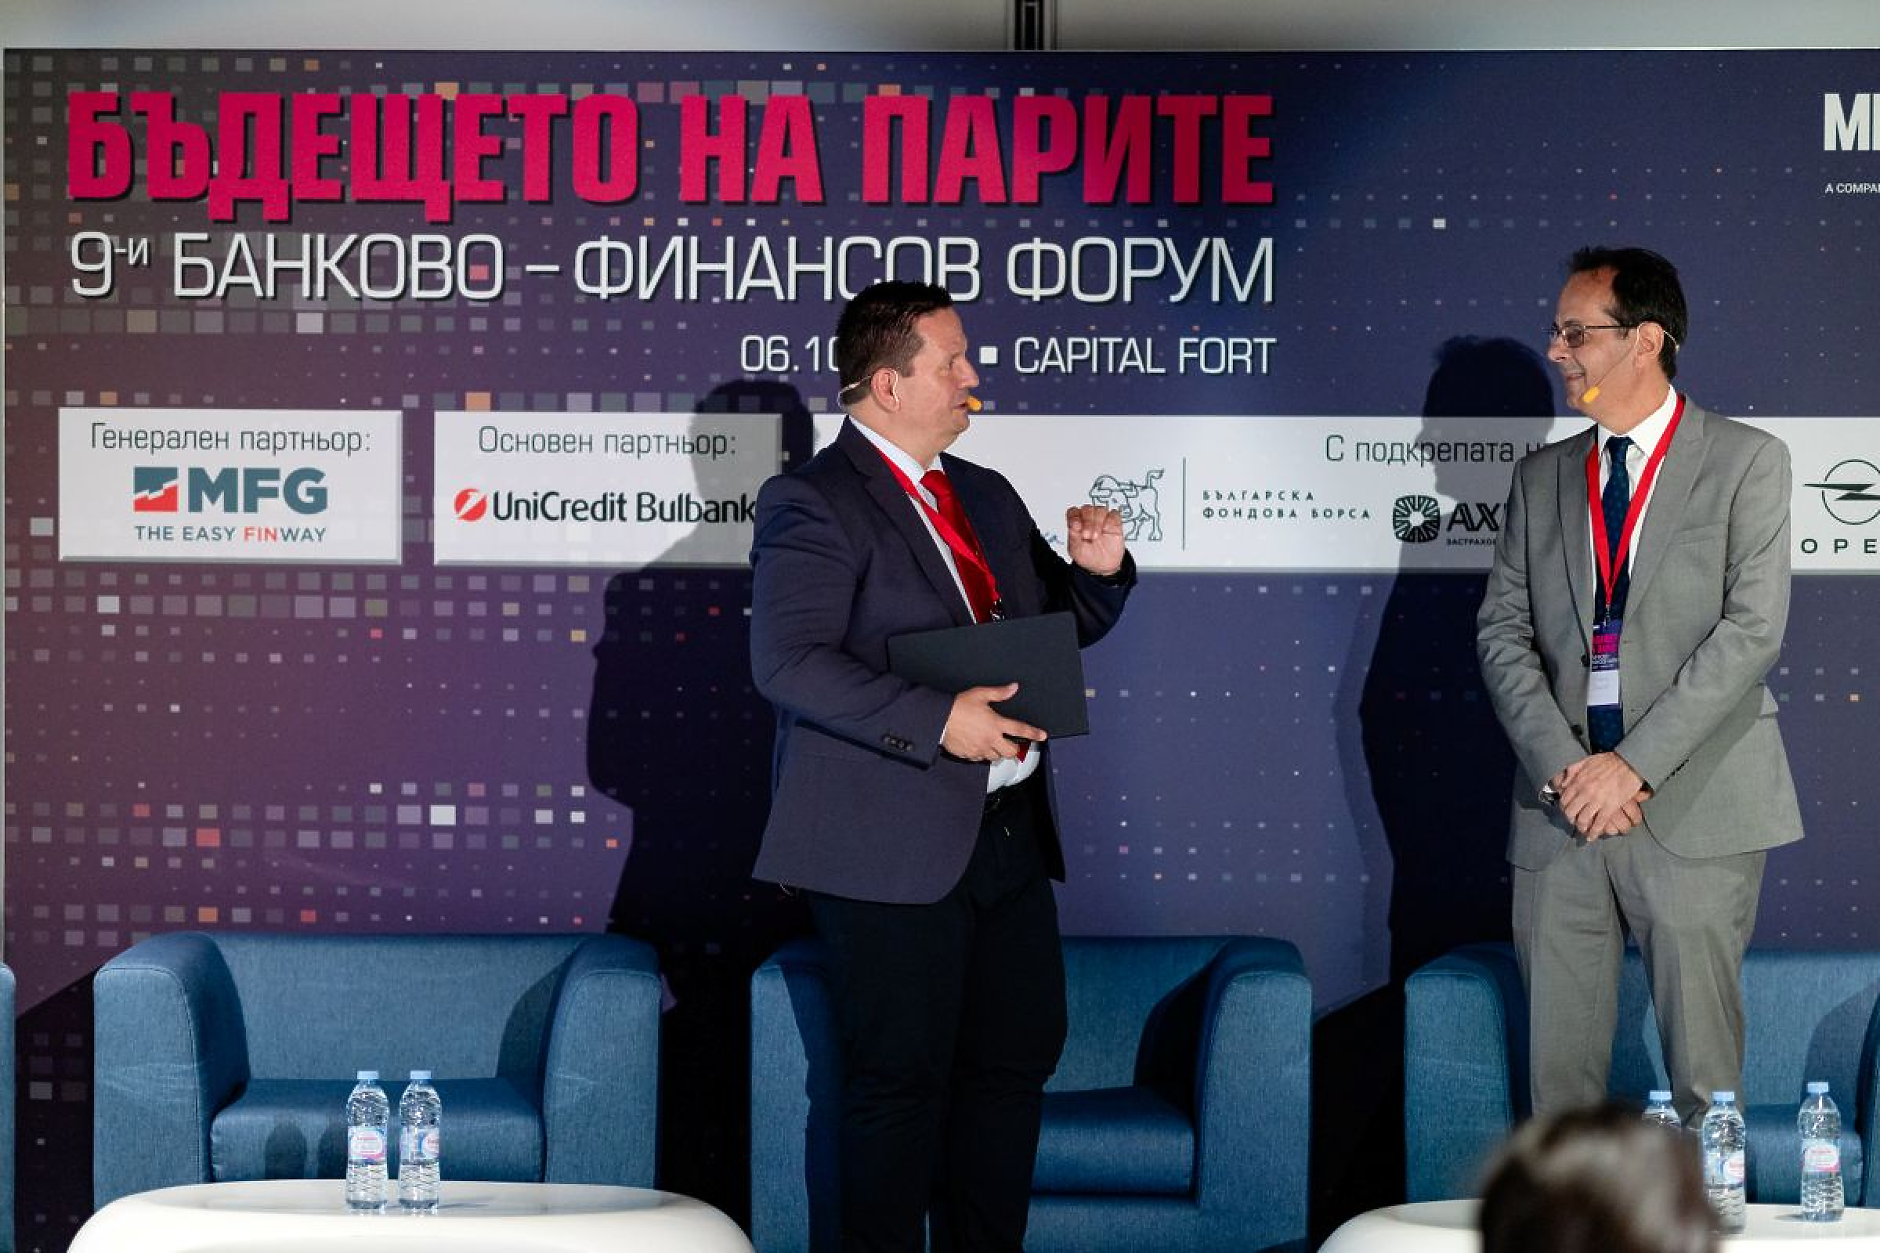
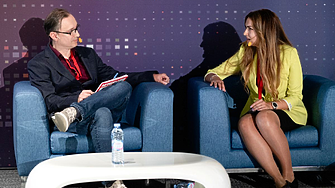
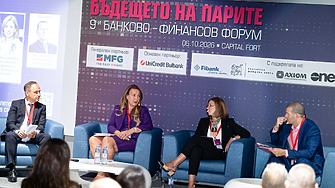
Дигиталното евро постепенно се превръща от концепция в реален инструмент, който може да промени начина, по който функционира европейската платежна система. Темата беше сред акцентите на дискусията „Новата архитектура на плащанията“, проведена в рамките на 9-ия банково-финансов форум на сп. „Мениджър“, с участието на макроикономиста д-р Ивайло Николов и Петко Карамочев, главен изпълнителен директор и съосновател на INDUSTRIA.
Според Николов 2026 г. може да се определи като повратна за проекта за дигитално евро. След няколко години на проучвания, технологична подготовка и законодателни дебати инициативата навлиза в решаващ етап от развитието си.
„Доста отдавна чакахме това дигитално евро. Имаше проучвателна, технологична и законодателна фаза. Тази година е важна, защото се случиха големите пробиви“, посочи той.
По думите му сред най-съществените събития е одобрението на проекта от Комисията по икономически и парични въпроси на Европейския парламент. Това е било важна стъпка след продължителни институционални дебати и скептицизъм около инициативата.
Съществено значение за постигането на политически консенсус е имало уверението, че дигиталното евро няма да замести парите в брой, а ще функционира като допълнение към съществуващите форми на плащане.
Част от разговора беше посветена и на т.нар. дигитално евро на едро, предназначено за финансовите институции. В този контекст беше разгледан проектът Pontes на Европейската централна банка.
Според Николов проектът създава инфраструктура за приключване на сделки с токенизирани активи чрез използването на пари на централната банка.
„Важно е участниците да имат достъп до пари на централната банка, а не до средства на частен доставчик. Това е един от основните мотиви зад проекта“, обясни той.
По думите му развитието на токенизацията поставя въпроса как ще изглеждат бъдещите платежни системи и дали част от тях няма постепенно да преминат под контрола на частни участници.
Особено внимание бе отделено на стейбълкойните, които все по-често се разглеждат като естествен инструмент за разплащане при сделки с токенизирани активи. Николов отбеляза, че почти всички водещи стейбълкойни в момента са свързани с американския финансов пазар. Това създава риск значителна част от бъдещата инфраструктура за разплащания да се окаже зависима от неевропейски решения.
„Ако токенизираните активи започнат масово да се търгуват чрез такава инфраструктура, Европа може да се окаже зависима от технологии и платежни модели, които не контролира“, предупреди той.
Според участниците именно тук се появява и стратегическата роля на дигиталното евро. Освен да модернизира плащанията, то трябва да помогне за ограничаване на съществуващи зависимости от външни доставчици на платежни услуги.
Карамочев обърна внимание, че името Pontes идва от латинската дума за „мостове“ и символизира идеята за свързване на различните участници в екосистемата чрез сигурна и стандартизирана инфраструктура.
„Целта е да се създаде среда, в която участниците да могат лесно да се идентифицират, а трансакциите да се извършват по-бързо и по-ефективно“, посочи той.
По време на дискусията бяха коментирани и следващите етапи от развитието на дигиталното евро. Според Николов предстоят тестове в реална среда, като Европейската централна банка вече е избрала десетки доставчици на платежни услуги за участие в пилотни проекти и проявява интерес към включването на онлайн и мобилни търговци.
Той изрази очакване, че успешното реализиране на проекта може да помогне за преодоляване на един от хроничните проблеми на европейския платежен пазар – неговата разпокъсаност.
„В Европа има различни картови системи и различни национални решения, а делът на безкасовите плащания продължава да нараства. Дигиталното евро може да помогне за по-добрата интеграция на тази среда“, каза Николов.
Участниците бяха категорични, че проектът не трябва да се възприема като стъпка към премахване на кеша.
Като аргумент Петко Карамочев посочи, че Европейската централна банка продължава работата си по дизайна на бъдещите евробанкноти.
„Ако се подготвя ново поколение евробанкноти, това ясно показва, че никой не планира премахването на парите в брой“, отбеляза той.
Според него ЕЦБ разработва различни модели за бъдещата платежна инфраструктура, включително технологии за интеграция с дигитални портфейли и модерни финансови приложения. Очаква се банките и други пазарни участници да могат да включват дигиталното евро в собствените си платформи и мобилни приложения.
От гледна точка на банковия сектор Николов подчерта, че дигиталното евро не трябва да се разглежда като конкурент на съществуващите услуги.
„То не е заместител на кеша и не е конкурент на съществуващите платежни решения. По-скоро е допълнение и нов канал за достигане до клиентите“, каза той.
Според макроикономиста проектът може да даде допълнителен тласък на дигитализацията, да създаде нови възможности за банките и да намали част от разходите, свързани с обработката и обслужването на парични средства.
В заключение Николов подчерта, че европейската банкова система неизбежно ще трябва да се адаптира към новата среда на дигитални разплащания, а успехът на дигиталното евро ще зависи както от технологичната реализация, така и от доверието, което ще успее да изгради сред гражданите и бизнеса.
***
ГЕНЕРАЛЕН ПАРТНЬОР: MFG
ОСНОВЕН ПАРТНЬОР: UniCredit Bulbank
С ПОДКРЕПАТА НА: Fibank; Българска фондова борса; AXIOM; SoftwareOne; Opel България; Monkey Shoulder
ИНСТИТУЦИОНАЛНИ ПАРТНЬОРИ: Френско-българска търговска и индустриална камара; Българска стопанска камара; Confindustria Bulgaria; Изпълнителна агенция за насърчаване на малките и средните предприятия (ИАНМСП)
МЕДИЙНИ ПАРТНЬОРИ: Българска национална телевизия; Dir.bg
НОВ КОМЕНТАР
|
|
Най-големите застрахователни измами във Великобритания: Откраднати кубчета Lego и инсценирани автомобилни катастрофи
Финанси | Обновена 17:20ч., 06.10.2026
AI агентите в банките: от възможностите до практическото приложение
9-и банково-финансов форум |
Обновена 17:15ч., 06.10.2026
Слънцето изхвърли два големи плазмени облака към Земята
Свят |
Обновена 16:50ч., 06.10.2026
Новата архитектура на плащанията: какво ще промени дигиталното евро
9-и банково-финансов форум |
Обновена 16:45ч., 06.10.2026
Застраховането остава бизнес на доверието, но AI променя начина, по който се управлява рискът
9-и банково-финансов форум |
Обновена 16:30ч., 06.10.2026
Сбогом на GPS: Квантовите сензори ще се превърнат в следващата основа на навигацията
Технологии |
Обновена 16:30ч., 04.10.2026
Радев свиква среща с институциите заради инцидент в икономическата зона на България в Черно море
България |
Обновена 10:20ч., 06.10.2026
На днешната дата, 6 октомври. Имен ден празнуват Тома, Томислав и Томислава
На днешната дата |
Обновена 00:04ч., 06.10.2026
Факторите, които превръщат синдрома на самозванеца в професионална суперсила
Техники за успех |
Обновена 01:36ч., 04.10.2026
Полицейско разкритие: Банда във Виетнам откраднала и продала за месо 2700 котки
Свят |
Обновена 20:00ч., 05.10.2026
Тръмп заяви, че „заплаха“ е накарала САЩ да изтеглят бомбардировачите си от RAF Fairford
Свят |
Обновена 09:40ч., 06.10.2026
Защо емпатията е едно от най-важните лидерски качества
Лидерство |
Обновена 00:27ч., 06.10.2026
Москва пое управлението на руските активи на енергийните гиганти Uniper и Fortum
Енергетика |
Обновена 11:20ч., 26.04.2023







Коментари
Няма въведени кометари.