



9-и банково-финансов форум: В коя част на пазарния цикъл се намираме и изпреварил ли е пазарът реалността?
 Обновена 17:41ч., 06.10.2026
 Обновена 17:41ч., 06.10.2026


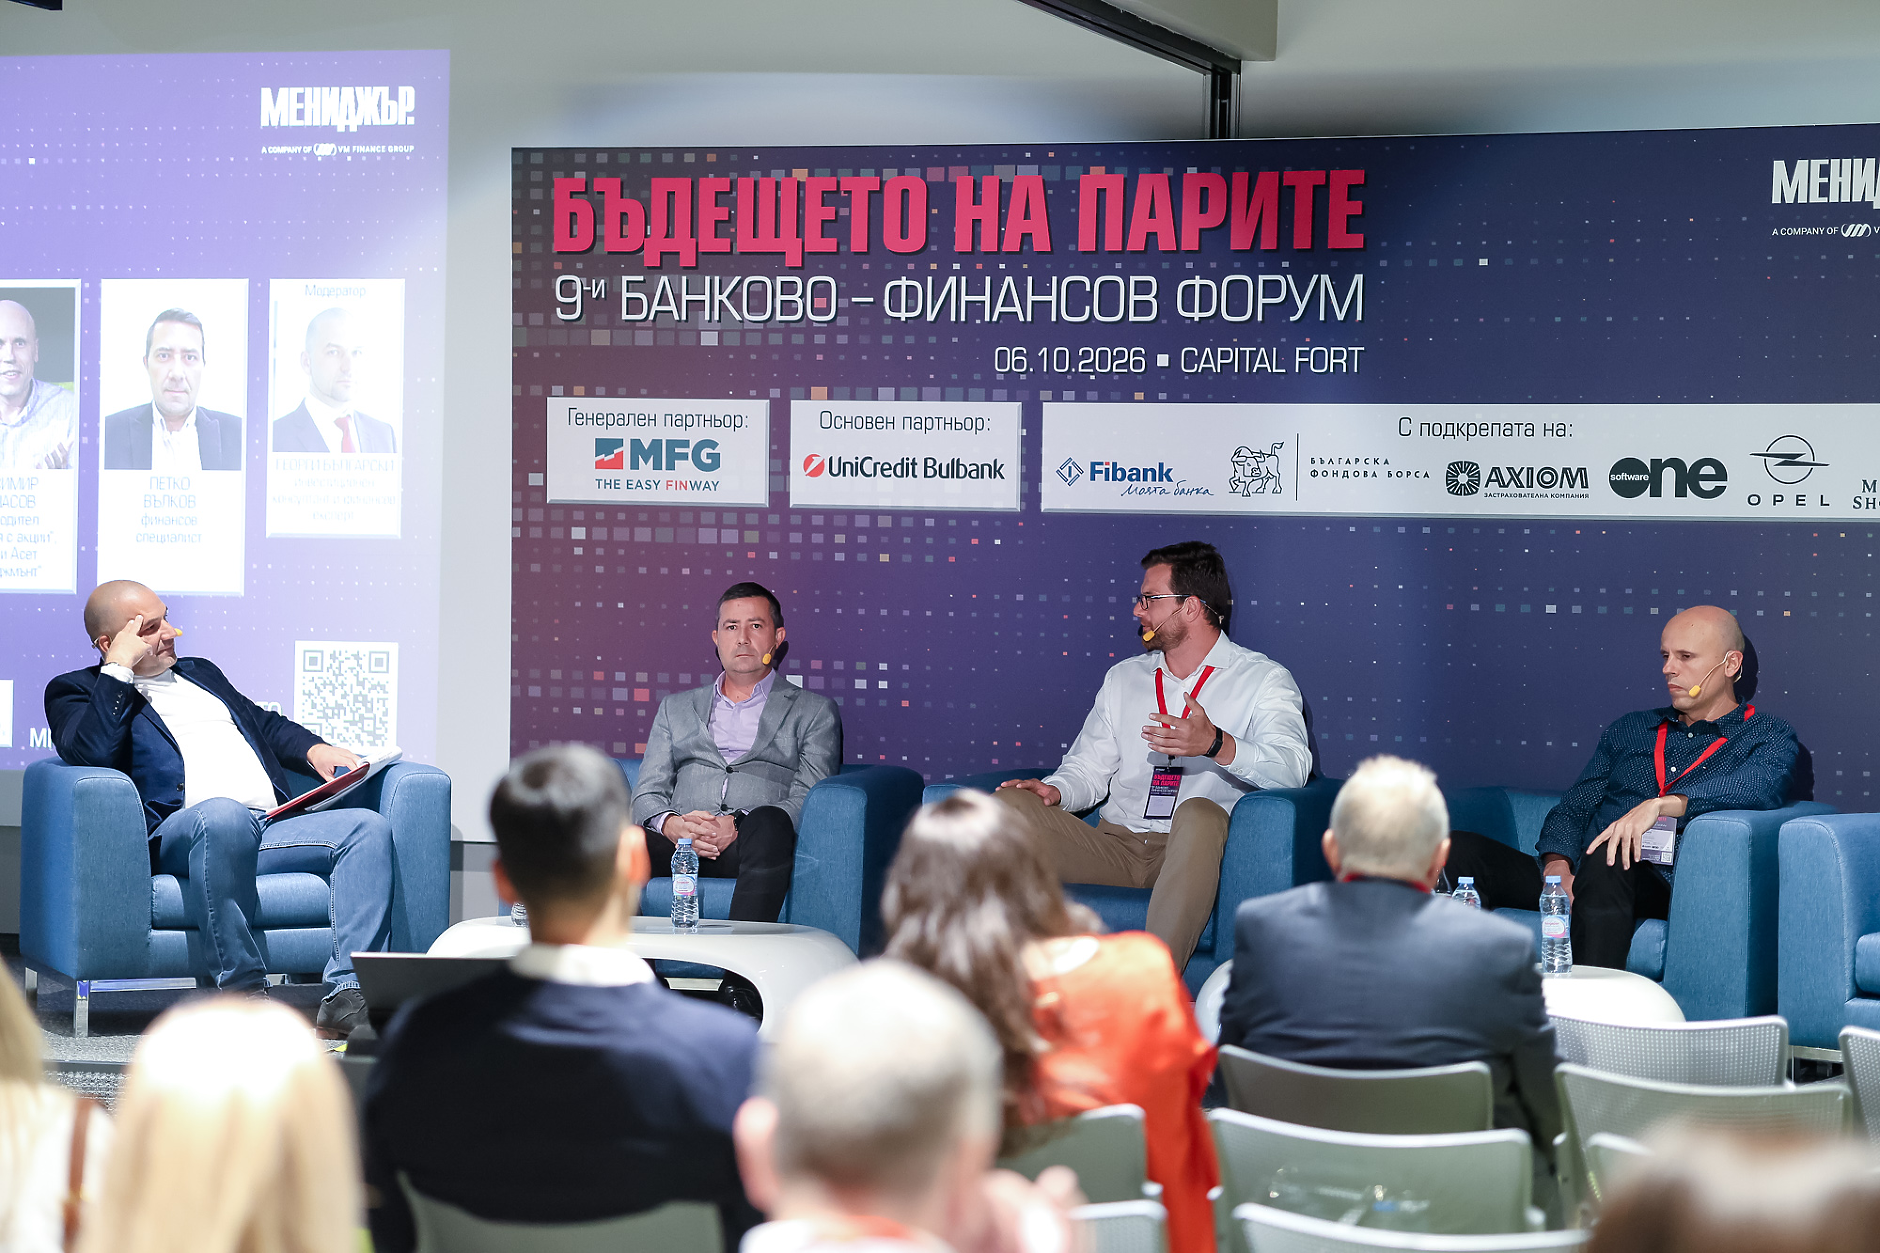
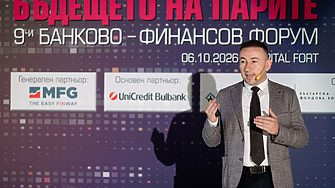
Когато „Титаник“ напуска пристанището, той е символ на човешкия прогрес – най-големият, най-модерният и най-технологично напредналия кораб, смятан за непотопяем. Пасажерите не са искали да напускат кораба почти два часа, след като той е ударил айсберга, защото са били уверени, че е непотопяем. Спасителните лодки тръгнали полупразни. Когато хората осъзнали мащаба на опасността, вече било късно. Моите наблюдения през последните 20 години върху поведенческите отклонения, присъщи за участници на инвестиционни пазари и в частност към тенденцията за закотвяне (anchoring) са сходни с последователността на събитията, наблюдавани при случая с „Титаник“. Най-опасните моменти не са тези, когато всички се страхуват. Най-големият риск е тогава, когато увереността е най-висока. С тези думи инвестиционният консултант и финансов експерт Георги Български даде начало на дискусионния панел на тема „Инвеститорите между геополитическия риск и надеждите за революционен скок“.
По думите му въпросът на дневен ред не е дали има възможности пред инвеститорите, а разпознаваме ли навреме айсберга в океаните от инвестиционни възможности.
На въпрос в коя част на пазарния цикъл се намираме и изпреварил ли е пазарът реалността, инвеститорът от Granular Capital Георги Вуков отговори, че в Европа настроението е оптимистично по няколко причини.
„От една страна вече няколко дискусии провеждам с американски институционални инвеститори, които казват: Ние не намираме добри възможности на своя пазар и ги търсим вече в Европа и Азия. От друга страна, Европа за първи път от много години насам е в процес на прилагане на фискален стимул. Пазарите много обичат стимули – монетарни, фискални и регулаторни. Затова в момента сме в един период на оптимизъм“, коментира той.
„Как се развиват нещата повечето пъти? Първо е периодът на оптимизъм, след това той прераства в растеж и накрая винаги завършваме със сълзи. Защо? Защото Публичният сектор не е добър разпределител на капитал – аз съм го виждал няколко пъти, а то се е случвало се е безкрай пъти. Когато по време на финансовата криза Китай реши да въведе фискален стимул, това беше чудесно по време на и след кризата. С годините обаче се увеличиха лошите заеми и неефективни инвестиции в инфраструктура. Същото се случи след финансовата криза в Америка, където имаше ликвидни инжекции, които в началото стабилизираха системата, но в дългосрочен план изкривиха пазарните оценки на много публично търгувани компании“, добави Вуков.
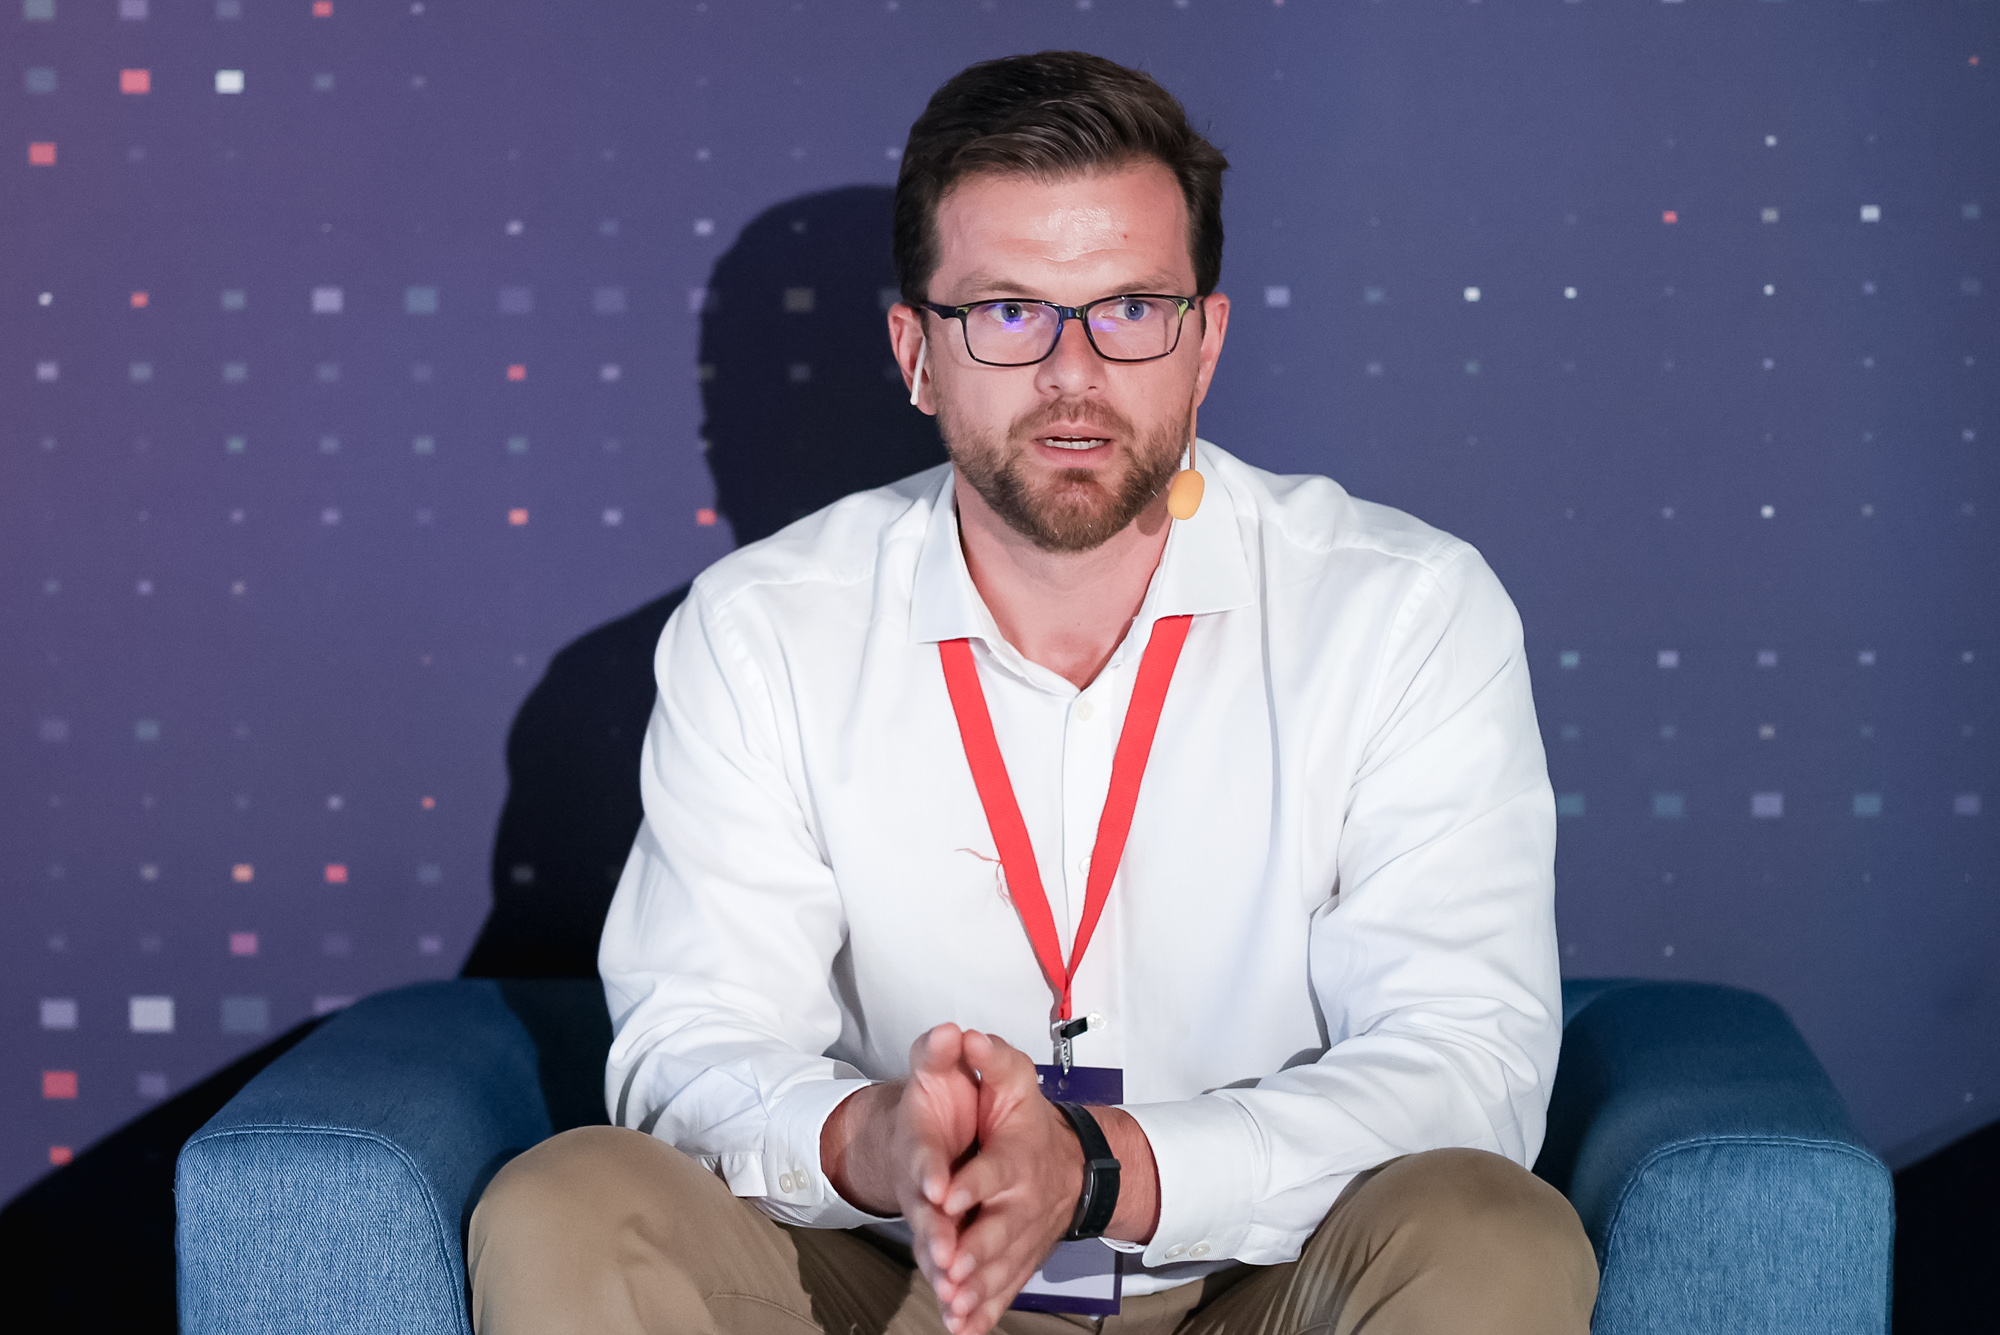 Георги Вуков / Снимка: Христо Христов
Той заяви, че през 2022/2023 г. е завършил един цикъл, който е бил едно златно десетилетие за Европа – между края на гръцката криза и началото на енергийната криза.
„Сега започва един нов цикъл, който най-вероятно ще е много годишен и ще бъде движен от суверенитета във всичките му форми – дигитален, енергиен отбранителен и тн.“, каза Вуков.
Красимир Атанасов, ръководител „Търговия с акции", „Ди Ви Асет Мениджмънт", заяви, че трябва да се обърне внимание на това какво се случва с потребителя, тъй като това кореспондира със 70% от икономиката.
„Потребителят е поставен в една доста тежка ситуация. Основното потребление идва от намаляването на спестяванията. Ако махнем чисто математически тази компонента, ще видим, че растежът на брутния вътрешен продукт е доста нисък. Това, което виждам в последното тримесечие, се дължи в не малка част на натрупването на различни материални запази“, каза той.
По думите му догодина всички фактори ще работят в посока, която е обратна – това ще удари върху растежа на икономиката.
„Тази година фискалният стимул допринасяше за икономиката, а догодина ще започне да работи в обратната посока. Остана едно единствено AI, което тази година е не-малка част от растежа. В зависимост от това какво ще се случи с него, това ще определи случващото се с икономиката догодина“, обясни той.
Атанасов заяви, че същата ситуация се наблюдава и на пазарите – средната акция в широкия американски индекс S&P 500 е с корекция от 16%, докато акциите, свързани с AI, растат.
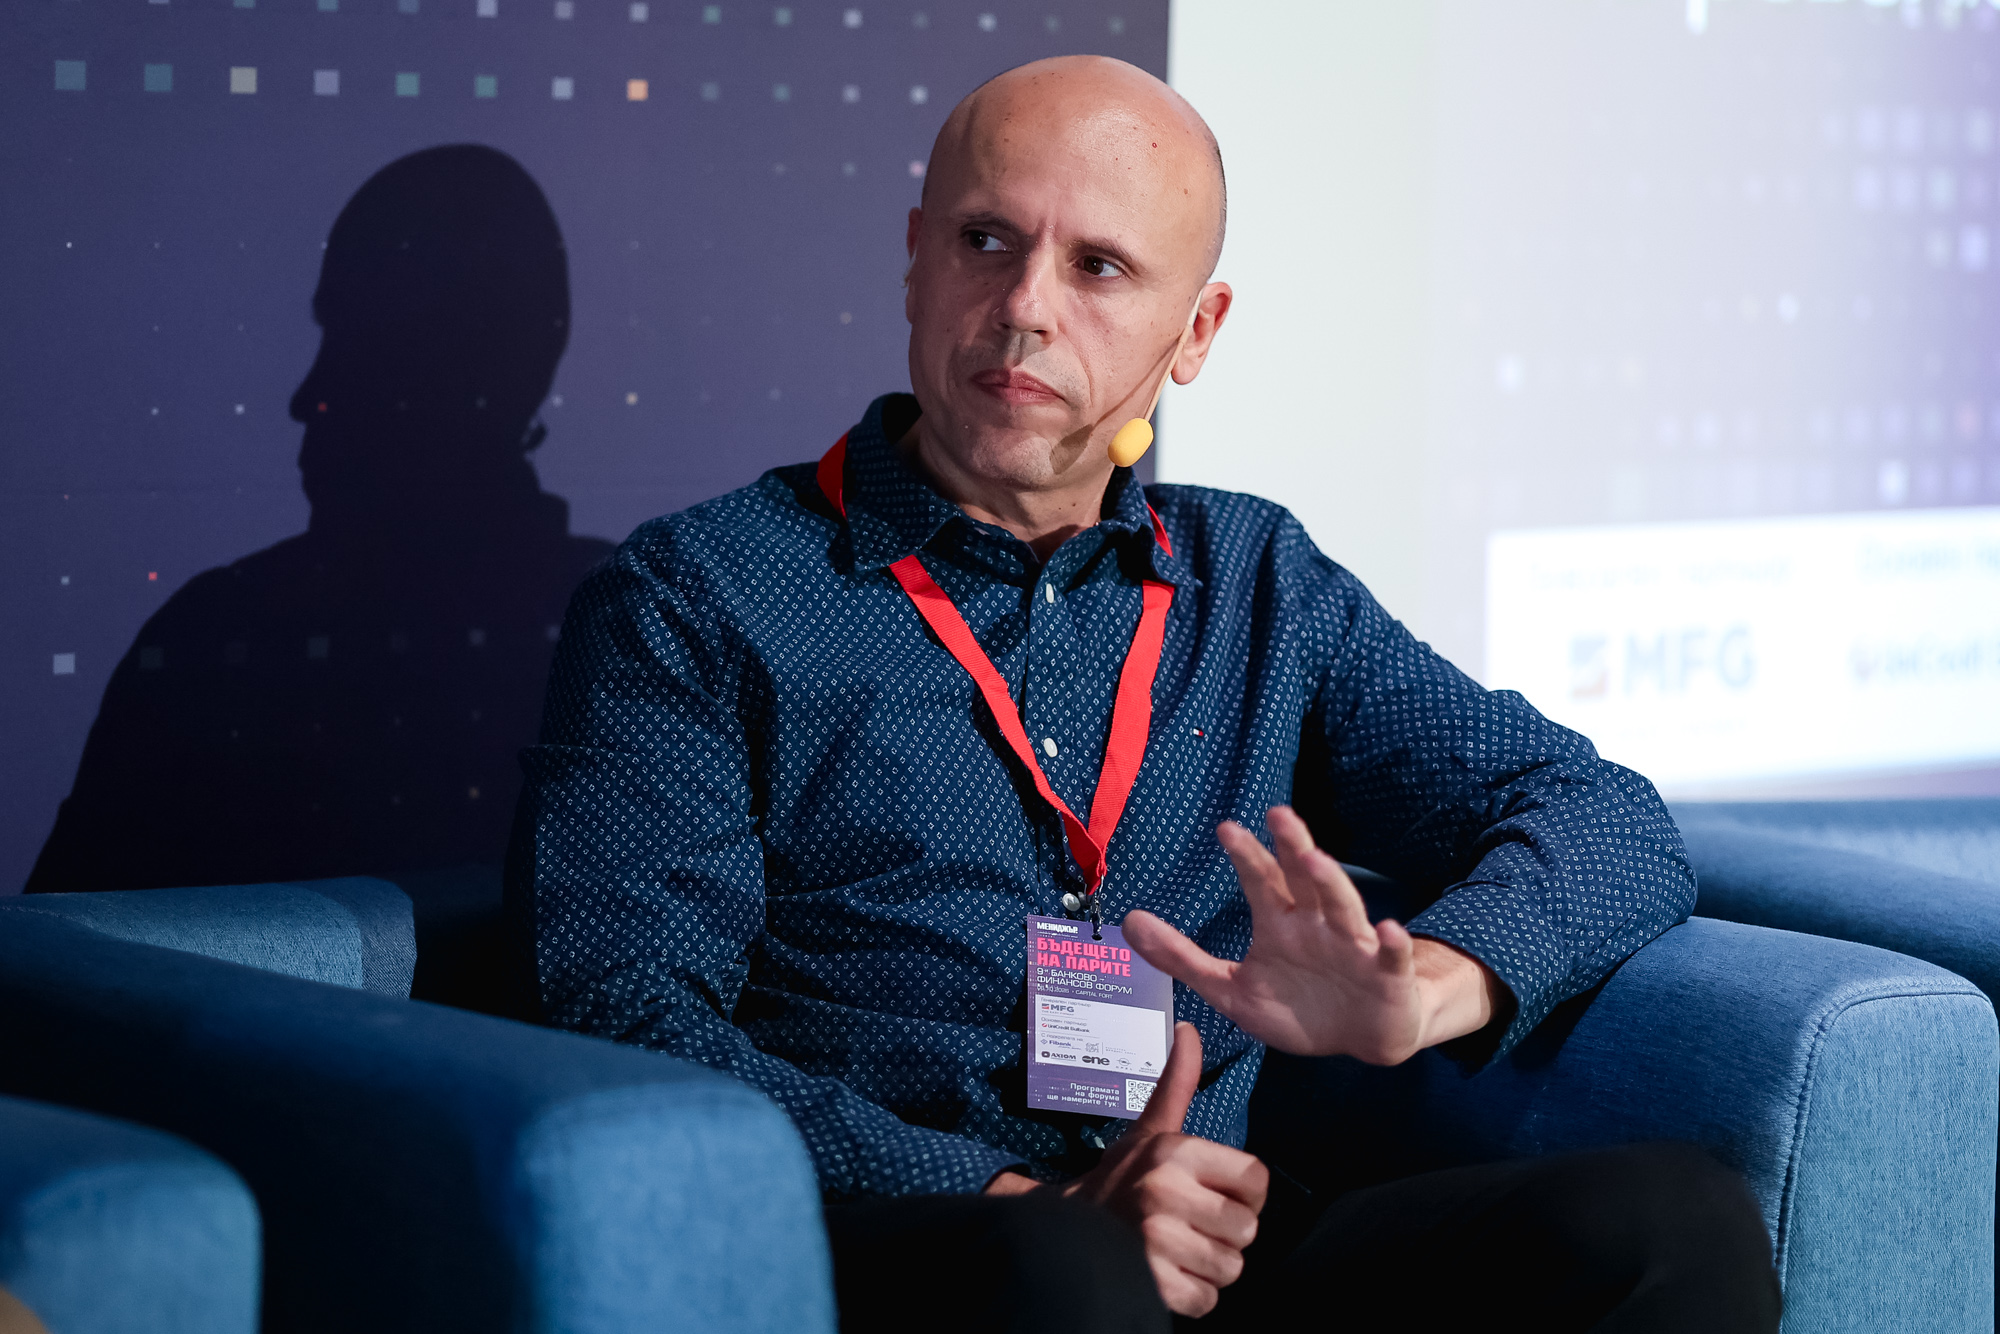 Красимир Атанасов / Снимка: Христо Христов
„Имаме изключително голяма концентрация, движеща се от AI микса и най-вече от чиповете. Като сложим и оценките на компаниите, които са на доста сериозни нива, мисля, че за всички е ясно в какъв цикъл се намираме – ние сме в технологично инвестиционен бум, който не е ясно колко ще продължи“, каза той.
„Нека се върна към 2000-та година. Тогава се случи нещо абсолютно идентично. Тогава проблемът не беше в това, че не продължиха инвестициите или че имаше голяма рецесия – тя бе изключително малка. Пазарът се срина, тъй като очакванията на инвеститорите не се срещна с това, което правиха компаниите. Това последва 85% спад на Nasdaq”, добави Атанасов.
Финансовият специалист Петко Вълков също изрази мнение, че се намираме в края на един цикъл, при който виждаме изключително високи оценки и държавни стимули, които действат благоприятно върху икономиката, но не чак толкова много.
„Ако изключим инвестициите в изкуствения интелект, то вероятно американската икономика би реализирала или нулев растеж или би влязла в техническа рецесия“, коментира той.
„Факт е обаче, че централните банки в момента презареждат своите оръжия с ефективно повишение на лихвите. Факт е също така, че пред нас стои изкуствен интелект, като за разлика от предишни години сега говорим за една качествена промяна в нашия живот. Виждаме една инвестиция, която ще намери хоризонтално измерение върху нашия живот. Това няма да е един вертикал от който ще спечели само този, който се специализира в него. Това коренно ще промени живота на всички нас и бизнеса на всяка компания в цял свят. Въпреки че оценките са големи, мога да допусна, че те не са от чак толкова голямо значение днес“, добави той.
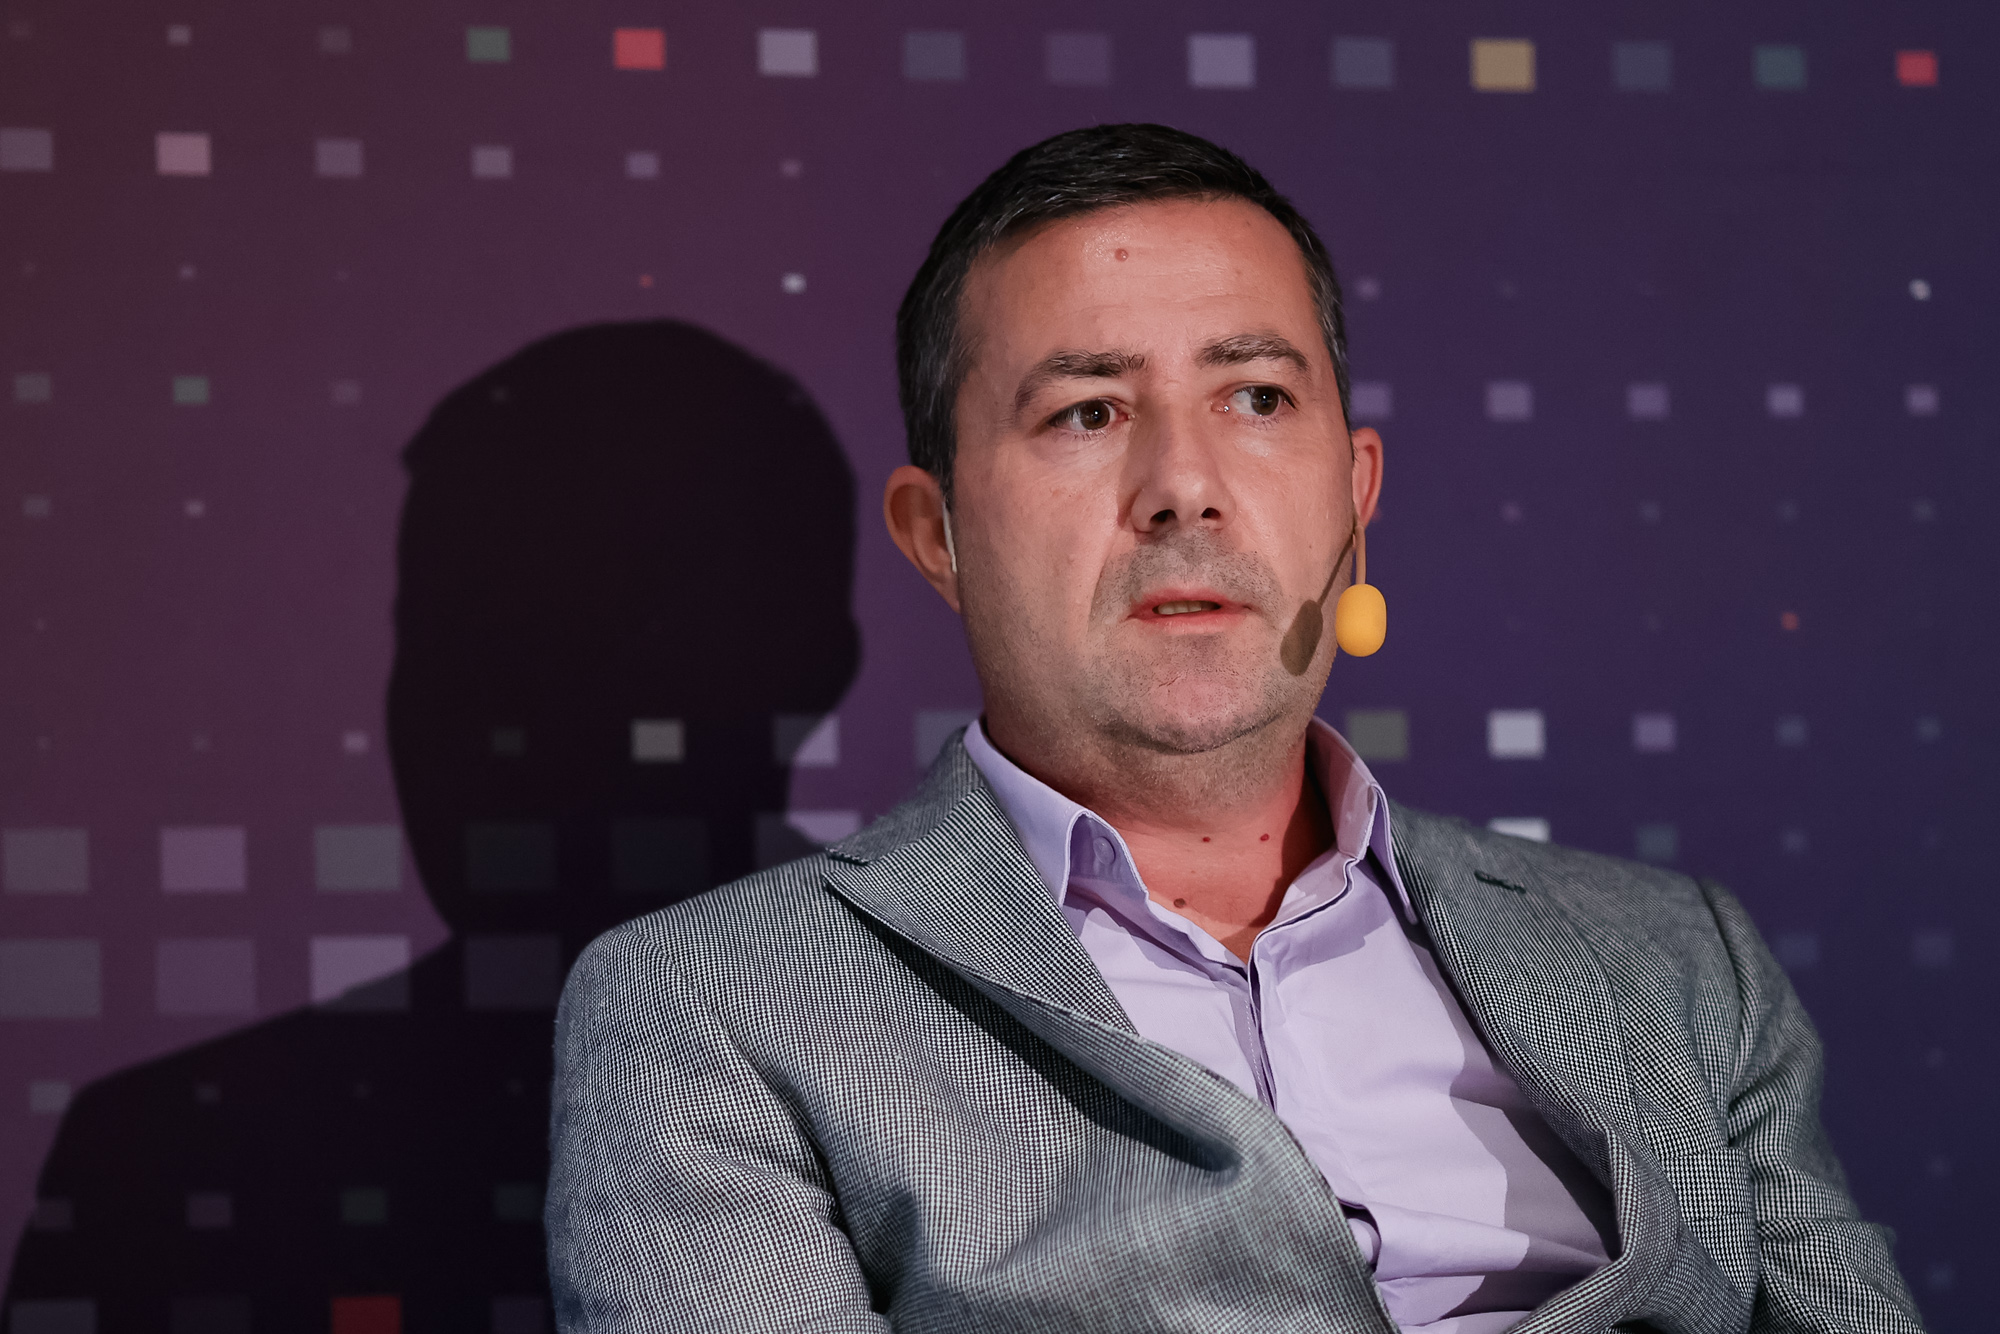 Петко Вълков / Снимка: Христо Христов
Според него говорим за един пазар, който може да увеличи общата производителност на глобалната икономика и през следващите години може да има ускорен икономически растеж и намаление на дълговете на държавите.
„Дали това ще се случи е нещо, на което нямам отговор. Затова трябва да сме внимателни и да наблюдаваме пазарите ден за ден – дори това, което говорим в момента, утре може да не е актуално“, каза още Вълков.
Предвид оценките на големите технологични компании и фактът, че се инвестират стотици милиарди в центрове за данни, Георги Български постави въпроса дали сме свидетели на началото на нова индустриална революция или имаме не много здравословна свръхконцентрация в един сектор.
„От една страна през последните 20 години интернет позволи да съществуват наистина глобални компании. Apple има 2,5 млрд. активни устройства по цял свят. Meta има 3,5 млрд. потребители. Доколкото ми е известно няма други примери за компании, които достигат такава голяма част от световното население. Така че има донякъде резон да виждаме компании с капитализация от над 1 трлн. долара“, коментира Георги Вуков.
Той обаче подчерта, че същия този интернет позволява на хора, които са добри в това да се промотират, да създадат култ около себе си, както виждаме със SpaceX и Tesla на Илон Мъск, и Palantir на Алекс Карп.
Красимир Атанасов заяви, че въпросът с концентрацията трябва да бъде разделен на няколко части.
„Продуктивността и след интернет революцията през 2000-та година беше на по-ниски нива, отколкото предходните десетилетия. Ние търсим една продуктивност, която ще ни изкара от всичките проблеми. Не е ясно дали точно така ще се получи. Това, което правим като инвеститори, е игра на вероятности – разглеждаме много сценарии за бъдещето, смятаме кой е по-вероятен, виждаме, прогнозираме и върху това основаваме как да инвестираме. Възможно ли е? Възможно е. Вероятно ли е? Не е сигурно“, каза той.
„SpaceX говореха за един пазар от 28 трилиона, който могат да адресират. Това е 20% от цялата икономика на света. От тази гледна точка концентрацията на няколко компании има и обратната страна. Ето защо за мен мен продуктивността може да е част от решението. Демографията през следващите 50-100 години сочи, че ние намаляваме като население. Кои са новите потребители на тази продукти. Откъде идва възвращаемостта на тази инвестиция? Тези въпроси трябва да си ги задаваме като едни инвеститори и да се знае каква е вероятността те да бъдат успешни“, добави Атанасов.
Той отбеляза, че част от опасностите, свръзани с тези продукти, вече се случват, давайки за пример ситуацията с AI агентите на OpenAI, които излизат извън контрол и пробиват платформата Hugging Face
Петко Вълков от своя страна заяви, че подобна концентрация в няколко големи компании не е здравословна.
„От година и повече инвеститорите по света говорят за диверсификация – не само на компании от определен сектор и определена държава, но и от такава, включваща активи, които няма и не биха имали нищо общо с изкуствения интелект, за да се търси някаква форма на естествена защита в случай, че не се постигнат положителните ефекти от развитието на изкуствения интелект“, коментира той.
Вълков също каза, че AI има потенциала да се справи с демографския проблем, тъй като се предвижда създаването на машини, които ще създават машини и ще намалят ролята на труда в общия фактор на производителност и на практика глобалната икономика по-бързо би достигнала своя потенциал.
„В началото на века формата за пасивни инвестиции е била около 1% от общата пазарна капитализация, а в момента е 20%. Виждате ли ролята на формите за пасивна инвестиция като катализатор или инхибитор на тренда на пазарите?“, постави като въпрос Георги Български.
Красимир Атанасов отговори, че пасивното инвестиране само по себе си не е лошо като идея, тъй като намалява разходите на всеки един инвеститор, но проблемът е, когато то става с по-голяма тежест на пазарите от активното инвестиране.
„Когато хората, които са активни на пазара и опитват да намерят справедливата цена, вземат все по-малък и по-малък дял, няма как естествено да намерят правилната цена. Какво се случва? За един пасивен индекс няма никакво значение дали дадена акция ще бъде купена за един долар или за хиляда долара. Представете си, че сте инвеститори в пасивни фондове. Има ли значение за вас? От другата страна има един активен инвеститор, който казва, че това не е нормално. До момента това, което работеше, е че парите отиваха в пасивните фондове. То продължава да работи – имаме непрестанен поток от парични потоци, които заливат пазара без значение цени и тн. Това е огромен проблем за бъдещето. Представете си обратният процес – тези пари започват да излизат навън. Какво ще се случи? Тези същите фондове ще продават всичко. Ще има излаз и те трябва да продават“, каза той.
Георги Вуков заяви, че всичко зависи от това как се измерва дяла на пасивните инвестиции – според някои изчисления в САЩ те достигат до 50%, ако се включат фондове, които на теория са активни, но на практика купуват индекса с малко промяна тук и там.
„Те са били активни и са правили заложи, но с времето, тъй като индексът се справя по-добре от тях, активните са били уволнени и са останали тези, които са почти пасивни“, добави той.
Той цитира интервю на създателя на пасивното инвестиране Джон Богъл, който е казал, че когато пасивните инвестиции преминат дял от 75% ще има проблеми с ликвидността, защото целият пазар ще иска да търгува в същата посока и да купува най-големите компании.
„Същевременно ще имаме и проблеми с оценката на най-малките компании, тъй като никой няма да се интересува от тези които не са в индексите“, добави той.
**********
ГЕНЕРАЛЕН ПАРТНЬОР: MFG
ОСНОВЕН ПАРТНЬОР: UniCredit Bulbank
С ПОДКРЕПАТА НА: Fibank; Българска фондова борса; AXIOM; SoftwareOne; Opel България; Monkey Shoulder
ИНСТИТУЦИОНАЛНИ ПАРТНЬОРИ: Френско-българска търговска и индустриална камара; Българска стопанска камара; Confindustria Bulgaria; Изпълнителна агенция за насърчаване на малките и средните предприятия (ИАНМСП)
МЕДИЙНИ ПАРТНЬОРИ: Българска национална телевизия; Dir.bg
НОВ КОМЕНТАР
|
|
Прегледите при зъболекар вече са част от електронното здравно досие
България |
Обновена 18:20ч., 06.10.2026
Законът за личния фалит дава втори шанс, но засега остава трудно приложим
9-и банково-финансов форум |
Обновена 18:15ч., 06.10.2026
Мултифондовете дават шанс за по-висока втора пенсия, но изискват активен избор
9-и банково-финансов форум |
Обновена 18:00ч., 06.10.2026
Британският писател и политик Джефри Арчър почина на 86 години
Свят |
Обновена 17:50ч., 06.10.2026
9-и банково-финансов форум: В коя част на пазарния цикъл се намираме и изпреварил ли е пазарът реалността?
9-и банково-финансов форум |
Обновена 17:41ч., 06.10.2026
Сбогом на GPS: Квантовите сензори ще се превърнат в следващата основа на навигацията
Технологии |
Обновена 16:30ч., 04.10.2026
Радев свиква среща с институциите заради инцидент в икономическата зона на България в Черно море
България |
Обновена 10:20ч., 06.10.2026
Полицейско разкритие: Банда във Виетнам откраднала и продала за месо 2700 котки
Свят |
Обновена 20:00ч., 05.10.2026
На днешната дата, 6 октомври. Имен ден празнуват Тома, Томислав и Томислава
На днешната дата |
Обновена 00:04ч., 06.10.2026
Факторите, които превръщат синдрома на самозванеца в професионална суперсила
Техники за успех |
Обновена 01:36ч., 04.10.2026
Тръмп заяви, че „заплаха“ е накарала САЩ да изтеглят бомбардировачите си от RAF Fairford
Свят |
Обновена 09:40ч., 06.10.2026
9-и банково-финансов форум: Икономиката демонстрира устойчивост, но докога?
9-и банково-финансов форум |
Обновена 14:15ч., 06.10.2026
Защо емпатията е едно от най-важните лидерски качества
Лидерство |
Обновена 00:27ч., 06.10.2026








Коментари
Няма въведени кометари.