


9-и банково-финансов форум: Между риск и растеж - бъдещето на европейското банкиране
 Обновена 15:30ч., 06.10.2026


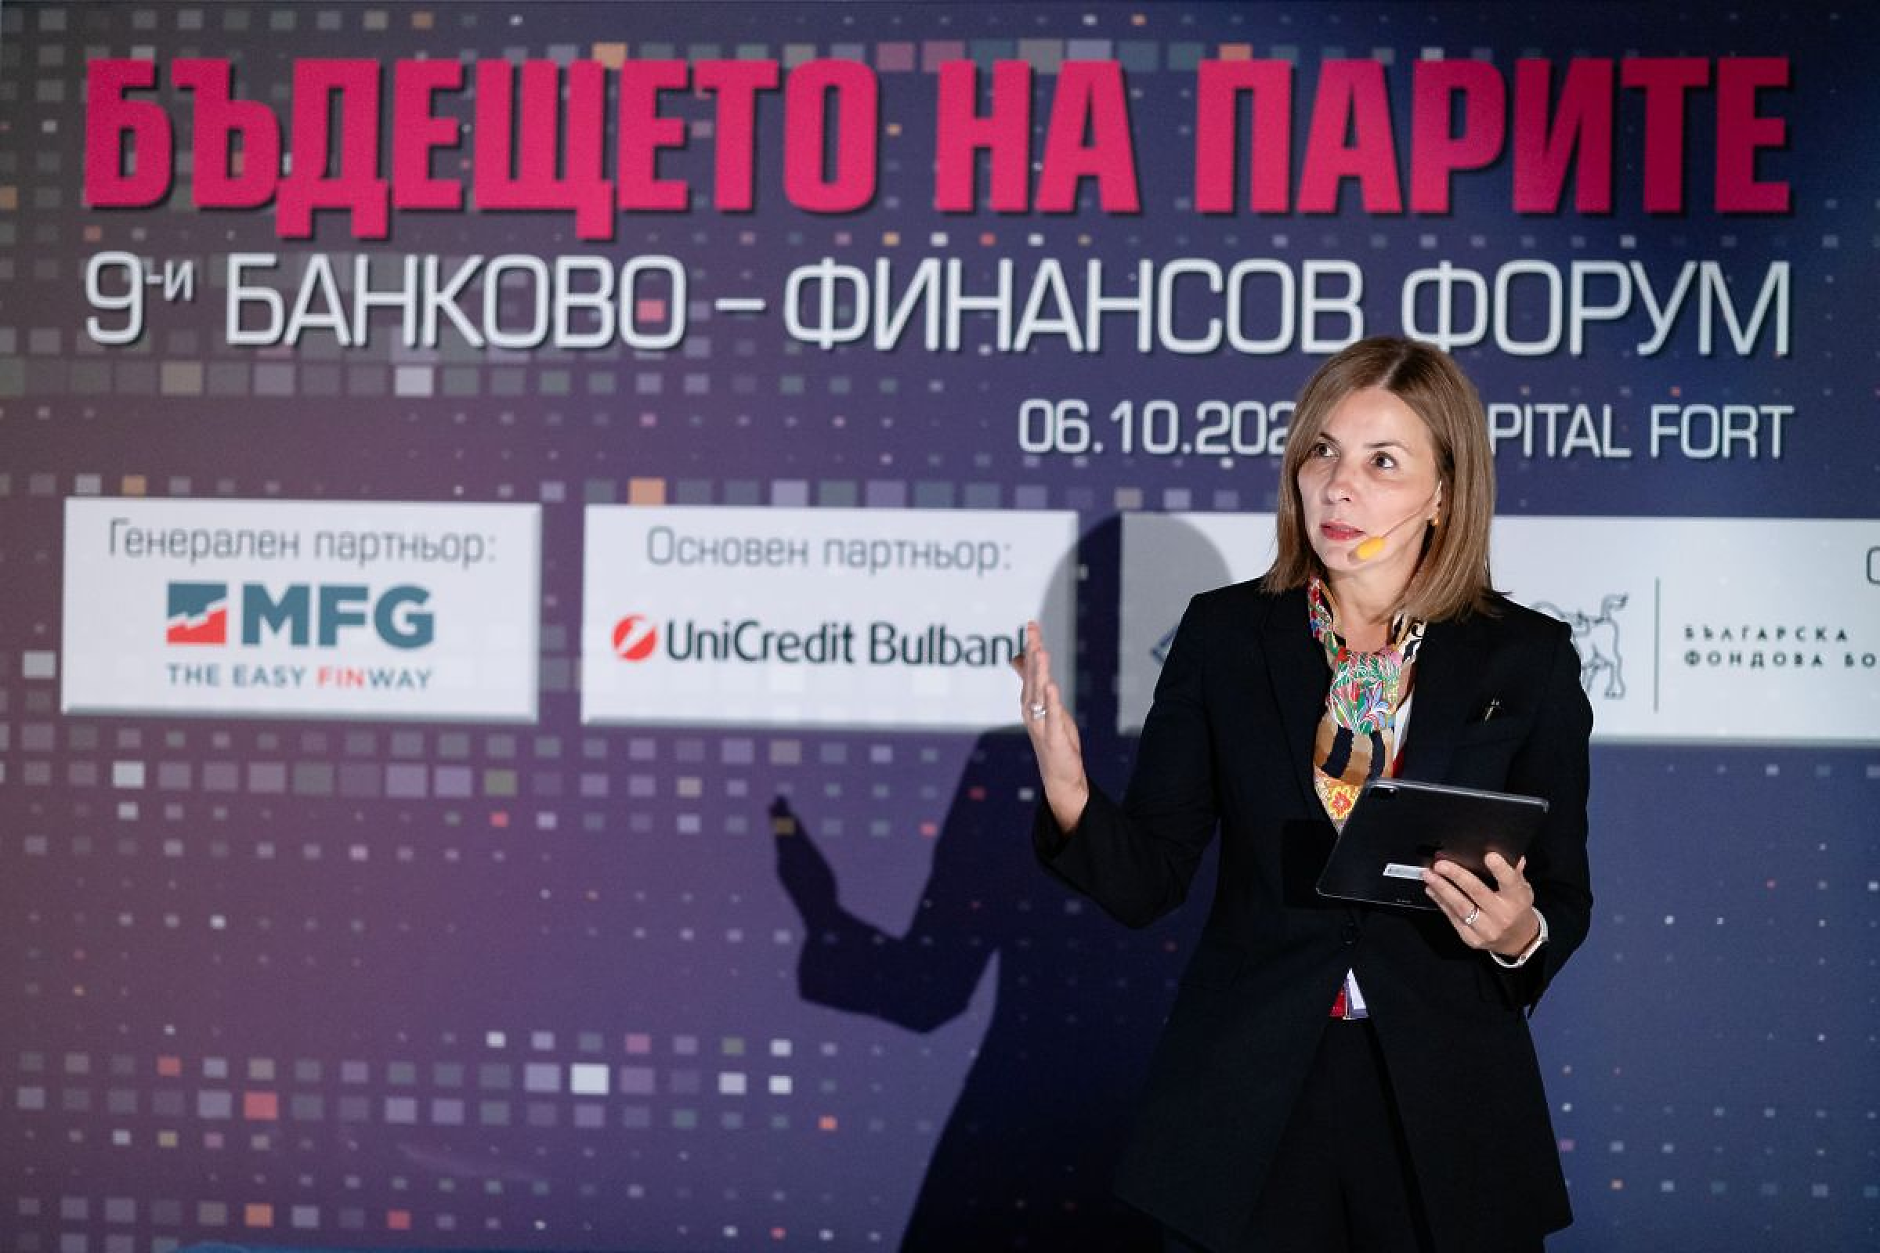
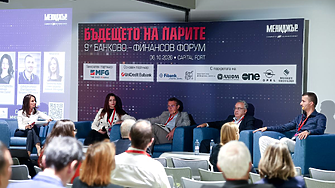
Европа продължава да бъде икономика, в която банковото финансиране има водещо значение. Банките в Европа притежават активи за около 29 трилиона евро, а банковото кредитиране представлява около 46% от дълговото финансиране на европейските компании. За малките и средните предприятия ролята на банките е още по-значима. Към днешна дата банковият сектор е доста стабилен. В края на 2025 г. коефициентът CET1 на банките в ЕС беше около 16,4%, а необслужваните кредити – под 2%. Европейските банки преминаха успешно през пандемията, войната в Украйна, инфлацията, нарастващата геополитическа несигурност и най-бързото затягане на паричната политика от десетилетия и рязкото повишаване на лихвените проценти. Това заяви Илияна Цанова, главен директор „Управление на риска“ към Европейската комисия, в специална презентация на тема „Между риск и растеж: бъдещето на европейското банкиране“ по време на 9-ия банково-финансов форум, който списание „Мениджър“ организира.
„През последните петнадесет години фокусът ни основателно беше върху управлението на риска. След световната финансова и дълговата криза Европа изгради Банковия съюз, въведе единен банков надзор и значително засили капиталовите и ликвидните изисквания и в резултат на това в момента имаме един много по-устойчив и стабилен банков сектор“, каза Цанова.
Тя направи преглед на доклада на ЕК от юли т.г. за конкурентоспособността на европейските банки. „Той показва нещо много важно - банките са добре капитализирани, те са печеливши и имат високо качество на активите. Но той показва и няколко тревожни тенденции:
Първото е фрагментацията. „Имаме единна валута, единен банков надзор и до голяма степен единна регулаторна рамка. Но все още нямаме истински единен банков пазар. Капиталът и ликвидността невинаги могат да се движат достатъчно ефективно в рамките на трансграничните банкови групи. А фрагментацията означава по-малък мащаб, дублиране на инфраструктура и ресурси и по-високи разходи“.
Вторият въпрос е прилагането на международните регулаторни стандарти. „Европа остава твърдо ангажирана с Базелската рамка. Това е важно както за финансовата стабилност, така и за международното доверие. Но прилагането на глобалните стандарти не отчита особеностите на европейската финансова система и международната конкурентна среда“.
Третият въпрос е сложността. „През последните петнадесет години изградихме много по-силна регулаторна система. Но натрупването на правила, нови регулаторни институции и отчетни изисквания доведе до административна тежест и значителни разходи за регулаторно съответствие“.
„Натрупването на правила и нови институции, изискванията за отчетност, разходите за съответствие с тези регулации правят работата на банките изключително сложна и адмитистративно много трудна. Това има пряк ефект върху конкурентоспособността на нашите банки“, заяви Цанова.
Главният директор „Управление на риска“ към Европейската комисия очерта и какво предстои с оглед на това, че през първото тримесечие на следващата година ЕК ще публикува нов банков пакет, който да адресира посочените от Цанова три основни пречки.
„Нашата амбиция е ясна - искаме по-интегриран и по-конкурентоспособен европейски банков пазар, без да се компрометира финансовата стабилност“, посочи Илияна Цанова. „Той ще позволи трансграничните банкови групи да управляват много по-ефективно капитала и ликвидността си, като ще предложи нов механизъм за гарантиране на депозитите на европейско ниво. Комисията ще разгледа капиталовите изисквания при финансиране на кампании без кредитен рейтинг, а това са повечето компании в Европа, както и възможностите за по-голяма пропорционалност на изискванията за по-малките банки. И накрая - опростяване на регулаторната рамка като целта е капиталовите изисквания да отразяват правилно реалния риск, без ненужно да ограничават финансирането на икономиката“.
По думите й, банковото кредитиране не е подходящо за финансиране на част от дейностите, от които зависи конкурентоспособността на Европа – иновации на ранен етап, революционни технологии и бързо растящи компании, чиито основни активи са интелектуалната собственост, данните или човешкият капитал.
Технологиите променят банковия бизнес модел
Но паралелно с регулаторната и пазарната интеграция протича и друга, потенциално още по-дълбока трансформация – технологичната. Технологиите започват да променят не само начина, по който работят банките, а и самата архитектура на финансовата система. Изкуственият интелект вече навлиза в оценката на кредитния риск, откриването на измами, регулаторното съответствие и обслужването на клиентите. Друга технология, която има потенциала фундаментално да промени функционирането на финансовите пазари е токенизацията на финансовите активи, посочи Цанова.
Основната идея е проста: облигация, акция или друг финансов актив може да бъде представен в цифрова форма чрез технология на разпределения регистър (distributed ledger technology). Токенизацията позволява емитирането, търговията, сетълментът, попечителството и обслужването на финансовите активи да бъдат интегрирани в по-бърз и по-ефективен цифров процес. И това вече не е теория. През септември Евросистемата стартира Pontes, което позволява трансакции на едро с токенизирани активи да бъдат уреждани в пари на централната банка. А чрез инициативата Appia Европа работи върху по-дългосрочната архитектура на един интегриран пазар за токенизирани финансови активи, добави тя.
Цанова заяви, че няма отговор на въпроса как ще изглежда банката на бъдещето, но пък сподели своята визия: „Технологиите предоставят много възможности, но тази трансформация ще бъде доста скъпа за банките, защото те от една страна трябва да направят огромни инвестиции в изкуствен интелект, в данни, в облачна инфраструктура, а същевременно да отделят пари и за поддържане на съществуващите си системи. Да не говорим, че към това се добавят и разходите за управлението на новите рискове, които тези технологии носят. Тоест, наред с ликвидните, кредитните и пазарните рискове, ние трябва да управляваме рискове, които са свързани с киберсигурност, технологическа концентрация и т.н. Така че неминуемо това ще промени бизнес модела на банките. И аз подозирам, че не всяка банка ще може да си позволи или ще има икономическа логика да поддържа така широк портфейл от услуги. Може би ще видим по-тясна специализация на отделните по-малки банки в определен вид услуги, повече партньорски взаимоотношения и повече концентрация и зависимост от външни технологични доставчици. Така че, говорейки за банките и тяхното бъдеще, мисля, че тяхната конкурентоспособност няма да зависи само от размера на техния баланс и капитал, но и от това колко ефективно банката използва технологиите и управлява новите рискове, които идват с тях. Много е важно те да не изгубят най-важния си актив, а именно - доверието“.
Какво означава всичко това за България?
2026 г. е историческа за българската финансова система. От 1 януари България е член на еврозоната и вече е напълно интегрирана в нейната институционална и финансова инфраструктура. Българската народна банка е част от Евросистемата, а българските банки – от единния европейски надзор и общата инфраструктура за плащания и сетълмент. За българските банки това означава по-дълбока интеграция в европейските финансови пазари и по-голяма роля във финансирането на бизнеса, инфраструктурата, енергетиката, отбраната и технологичната трансформация. За българските компании – достъп до по-голям европейски пазар на капитал. А за българските граждани – възможност спестяванията им да бъдат насочвани не само към депозити, но и към инвестиции чрез капиталовите пазари, инвестиционни и пенсионни продукти, обясни Илияна Цанова.
„Рискът и растежът не са противоположности. Без поемане на риск няма инвестиции, няма иновации и няма растеж. Бъдещето на европейското банкиране не е в това да избягваме риска, а да го управляваме по-добре – така, че устойчивостта да се превърне в основа за растеж“, посочи главният директор „Управление на риска“ към Европейската комисия Илияна Цанова.
***
ГЕНЕРАЛЕН ПАРТНЬОР: MFG
ОСНОВЕН ПАРТНЬОР: UniCredit Bulbank
С ПОДКРЕПАТА НА: Fibank; Българска фондова борса; AXIOM; SoftwareOne; Opel България; Monkey Shoulder
ИНСТИТУЦИОНАЛНИ ПАРТНЬОРИ: Френско-българска търговска и индустриална камара; Българска стопанска камара; Confindustria Bulgaria; Изпълнителна агенция за насърчаване на малките и средните предприятия (ИАНМСП)
МЕДИЙНИ ПАРТНЬОРИ: Българска национална телевизия; Dir.bg
НОВ КОМЕНТАР
ОЩЕ ОТ КАТЕГОРИЯТА
|
|
Цитат на деня
Цитат на деня | Обновена 00:31ч., 27.10.2026
На днешната дата, 27 октомври. Мишкин ден, имен ден празнува Нестор
На днешната дата |
Обновена 00:04ч., 27.10.2026
Всеки трети млад американец използва AI чатботове за информация за наркотици и алкохол
ЕС |
Обновена 20:00ч., 26.10.2026
Защо бизнесът трябва да мисли и за финансовата защита на служителите си
Финанси |
Обновена 19:35ч., 26.10.2026
BILLA представя „Обичам“: нова собствена марка продукти в партньорство с български производители
Компании | Advertorial |
Обновена 11:30ч., 26.10.2026
Русия и Казахстан продават злато, докато Полша и Китай увеличават резервите си
Икономика |
Обновена 18:30ч., 26.10.2026
Защо бизнесът трябва да мисли и за финансовата защита на служителите си
Финанси |
Обновена 19:35ч., 26.10.2026
На днешната дата, 27 октомври. Мишкин ден, имен ден празнува Нестор
На днешната дата |
Обновена 00:04ч., 27.10.2026
BILLA представя „Обичам“: нова собствена марка продукти в партньорство с български производители
Компании | Advertorial |
Обновена 11:30ч., 26.10.2026
Revolut ще стартира платформа за инвестиране в частни технологични компании
Бизнес |
Обновена 15:26ч., 26.10.2026
Всеки трети млад американец използва AI чатботове за информация за наркотици и алкохол
ЕС |
Обновена 20:00ч., 26.10.2026
Фирмите в еврозоната срещат по-големи трудности при получаването на кредити, показва проучване на ЕЦБ
Финанси |
Обновена 16:30ч., 26.10.2026
Цитат на деня
Цитат на деня |
Обновена 00:31ч., 27.10.2026

Коментари
Няма въведени кометари.